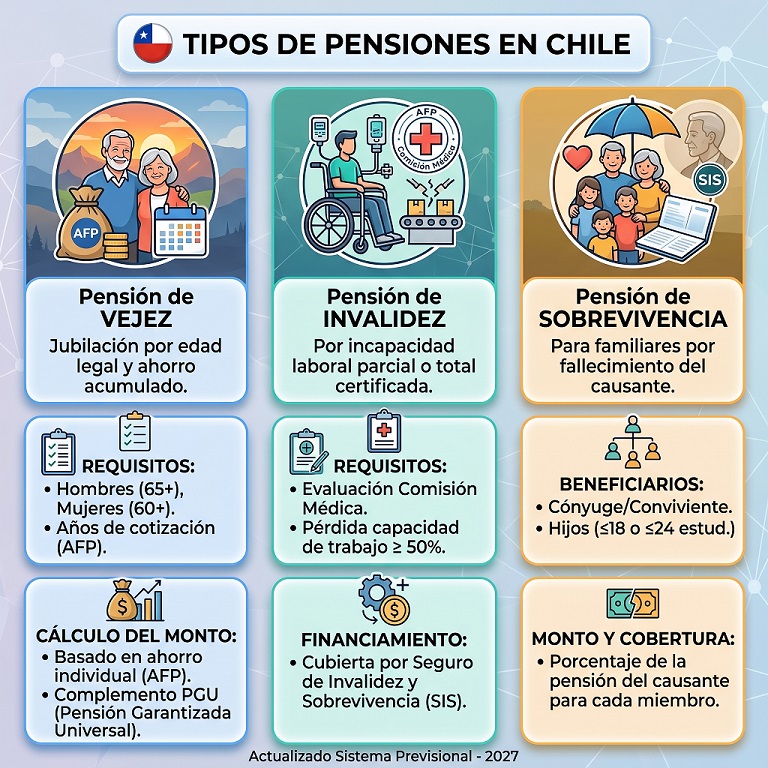
-
Detalles
-
Visitas: 4397
Asesor Previsional en Chile: ¿Qué es y Cómo te Beneficia? ¿A punto de jubilar? Un Asesor Previsional regulado te ayuda a maximizar tu pensión sin conflictos de interés. Asegura el futuro de tu retiro. Este profesional independiente y regulado te guía sin conflictos de interés para elegir la mejor modalidad de jubilación entre AFP y aseguradoras. Su gestión estratégica del sistema maximiza tus fondos, protege tu patrimonio familiar y te asegura un retiro informado, rentable y seguro.
Asesor Previsional en Chile: ¿Qué es y Cómo te Beneficia?
Asesor Previsional registro No.247 Superintendencia de Pensiones.
🧐 ¿Qué es Realmente un Asesor Previsional en Chile?
Más allá de la definición legal que lo sitúa como un intermediario independiente en la contratación de seguros previsionales, un Asesor Previsional es un verdadero especialista y técnico docto en la normativa previsional chilena, que ayuda a los afiliados que se quieren jubilar a tomar una decisión informada de pensión.
Su rol es brindar una asesoría experta, integral e imparcial, enfocada exclusivamente en los intereses de la persona que lo contrata. A diferencia de las AFP o compañías de seguros, que ofrecen orientación con un sesgo hacia sus propios productos, el asesor trabaja para optimizar tu jubilación y obtener la mejor pensión posible de acuerdo con tus circunstancias individuales y familiares.
💰Asesor Previsional en Chile: Para Maximizar tu Pensión y Jubilar con Seguridad. 🏦
La decisión de jubilarse representa uno de los hitos de la economía personal y familiar financiera e institucional más determinantes en la vida de un trabajador. En el complejo ecosistema de las Administradoras de Fondos de Pensiones (AFP) y Compañías de Seguros de Vida (CSV), contar con un asesor previsional independiente y certificado marca la diferencia entre tomar una decisión apresurada o asegurar un retiro rentable, holgado y jurídicamente blindado.
De acuerdo con la normativa del Decreto Ley N.º 3.500 y regulado por la Superintendencia de Pensiones (SP), el Asesor Previsional es el único actor autorizado para brindar consejos libres de conflictos de interés, trabajando exclusivamente para beneficio del afiliado.
🧐 ¿Qué es un Asesor Previsional Regulado e Independiente?
Un Asesor Previsional en Chile no es un vendedor de seguros ni servicios financieros o un funcionario de AFP. Se trata de un profesional técnico de alto nivel inscrito en el Registro de Asesores Previsionales de la SP, cuya labor fundamental es guiar de manera neutra a la persona en el análisis de su capital ahorrado y en la elección de su modalidad y tipo de pensión.
┌────────────────────────────────────────┐
│ AFILIADO / FUTURO PENSIONADO │
└───────────────────┬────────────────────┘
│
(Contrato y Mandato Legal)
▼
┌────────────────────────────────────────┐
│ ASESOR PREVISIONAL INDEPENDIENTE │
└───────┬────────────────────────┬───────┘
│ │
Análisis Imparcial y │ │ Estrategia y
Gestión SCOMP │ │ Representación
▼ ▼
┌──────────────────────┐ ┌──────────────────────┐
│ AFP (Fondos) │ │ Compañías de Seguros │
└──────────────────────┘ └──────────────────────┘
⚖️ Mandato Legal y Ausencia de Conflictos de Interés.
📝 Contrato de Asesoría: Establece formalmente los derechos, deberes y honorarios máximos fijados por la ley.
🔐 Mandato Especial: Otorga la representación exclusiva ante la Superintendencia de Pensiones y AFP para gestionar el Certificado de Saldo y efectuar consultas formales, sin autorizar en ningún caso disponer de tus fondos de manera unilateral.
🛡️ Independencia Total: Mientras una AFP promueve el Retiro Programado y una Compañía de Seguros busca vender una Renta Vitalicia, el asesor independiente evalúa el mercado de forma integral para entregarte una propuesta a la medida de lo que conviene más a su cliente.
📊 Retiro Programado vs. Renta Vitalicia: Opciones de Jubilación.
Elegir cómo recibir tus fondos requiere comprender con claridad absoluta las reglas de la Normativa Previsional vigente de cada modalidad y tipo de pensión:
📄 1. Retiro Programado. (Administrado por la AFP)
💼 Propiedad de los Fondos: Mantienes el dominio total de tus ahorros en tu cuenta de cotizaciones individuales.
📈 Variabilidad de la Pensión: Se recalcula año a año en función del saldo restante, la rentabilidad de los multifondos y las expectativas de vida del grupo familiar.
👨👩👧👦 Heredabilidad: En caso de fallecimiento, el saldo restante genera pensiones de sobrevivencia o se entrega como herencia como parte de la poseción efectiva a los herederos legales, salvo hasta 5 UTA que se entregan de inmediato.
🛡️ 2. Renta Vitalicia Inmediata. (Contratado con una Compañía de Seguros de Vida)
💵 Pensión Fija en UF: Traspasas la propiedad de tu capital a la aseguradora a cambio de un ingreso mensual garantizado en Unidades de Fomento (UF) para toda la vida.
🛑 Inalterabilidad: Tu pensión no bajará jamás, sin importar la fluctuación de los mercados bursátiles ni tu longevidad.
❌ Pérdida de Propiedad Directa: Al traspasar el fondo a la aseguradora, el capital deja de ser heredable en los términos tradicionales, salvo que se contraten Cláusulas Adicionales específicas.
🔀 3. Modalidades Combinadas y Diferidas.
Existe la opción de optar por una Renta Temporal con Renta Vitalicia Diferida o una Retiro Programado con renta Vitalicia, donde se divide el capital acumulado para financiar una etapa inicial en AFP y asegurar un piso fijo vitalicio en aseguradora.
📑 Comparativa de Modalidades:
|
Característica 📌
|
Retiro Programado 🏦
|
Renta Vitalicia Inmediata 🏛️
|
|
Entidad Administradora
|
Administradora de Fondos de Pensiones (AFP)
|
Compañía de Seguros de Vida (CSV)
|
|
Propiedad del Capital
|
Mantiene el afiliado
|
Se traspasa a la Compañía de Seguros
|
|
Monto Mensual
|
Variable (recalculado anualmente)
|
Fijo en UF para toda la vida
|
|
Riesgo Financiero / Longevidad
|
Asumido por el afiliado
|
Asumido por la Compañía de Seguros
|
|
Derecho a Herencia
|
Sí (saludable para herederos directos)
|
Solo mediante Período Garantizado
|
|
Comisiones
|
Comisión porcentual sobre el giro de pensión
|
Costo incorporado en la tasa de la póliza
|
⚙️ Gestión Estratégica del SCOMP y Remate de Renta Vitalicia.
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es el mercado electrónico obligatorio donde compiten las AFP y las aseguradoras para ofrecer pensiones en Chile.
┌─────────────────────────────────────────────────────────────┐
│ 1. Solicitud de Certificado de Saldo en la AFP │
└──────────────────────────────┬──────────────────────────────┘
▼
┌─────────────────────────────────────────────────────────────┐
│ 2. Ingreso de Consulta en SCOMP por el Asesor Previsional │
└──────────────────────────────┬──────────────────────────────┘
▼
┌─────────────────────────────────────────────────────────────┐
│ 3. Emisión del Certificado de Ofertas (AFP y Aseguradoras) │
└──────────────────────────────┬──────────────────────────────┘
▼
┌─────────────────────────────────────────────────────────────┐
│ 4. Proceso de Remate / Subasta de Renta Vitalicia │
└──────────────────────────────┬──────────────────────────────┘
▼
┌─────────────────────────────────────────────────────────────┐
│ 5. Elección de la Modalidad con el Informe Final de Pensión │
└─────────────────────────────────────────────────────────────┘
🖥️ El Certificado de Ofertas del SCOMP.
Una vez ingresada la consulta formal, el sistema emite un Certificado de Ofertas que consolida todas las alternativas financieras disponibles del mercado para tu perfil específico.
🔨 El Poder del Remate de Renta Vitalicia.
Si dentro de las ofertas iniciales de Renta Vitalicia ninguna satisface las expectativas del afiliado, el Asesor Previsional puede activar la herramienta estratégica del Remate o Subasta en SCOMP:
🧮 Competencia Directa: Las Compañías de Seguros de Vida realizan ofertas a ciegas o en línea para adjudicarse tu póliza.
📈 Incremento del Monto: El Asesor establece posturas estratégicas de mercado para forzar a las aseguradoras a ofrecer tasas de venta superiores, incrementando el valor final de tu pensión en UF.
💸 Análisis Técnico del Excedente de Libre Disposición. (ELD)
El Excedente de Libre Disposición (ELD) es el saldo sobrante que le queda al afiliado en su cuenta de capitalización individual después de haber reservado el capital técnico necesario para financiar una pensión equivalente a al menos el 70% del promedio de sus remuneraciones imponibles de los últimos 10 años, superando además los mínimos legales exigidos que hoy equivalen a doce Unidades de Fomento UF.12.-.
┌─────────────────────────────────────────────────────────────────┐
│ FONDO TOTAL ACUMULADO │
└────────────────────────────────┬────────────────────────────────┘
│
┌────────────────────────┴────────────────────────┐
▼ ▼
┌───────────────────────────────┐ ┌───────────────────────────────┐
│ CAPITAL TÉCNICO DE PENSIÓN │ │ EXCEDENTE LIBRE DISPOSICIÓN │
│ (Financia el 70% del promedio │ │ (ELD) │
│ de remuneraciones) │ │ Retirable en Efectivo / APV │
└───────────────────────────────┘ └───────────────────────────────┘
💡 Opciones Estratégicas ante el Excedente.
💵 Retiro Directo en Efectivo: Puedes retirar el ELD de forma directa. Requiere un análisis tributario riguroso, ya que está sujeto al Impuesto Global Complementario.
🏷️ Franquicia Tributaria: La normativa autoriza retirar hasta 800 UTM exento de impuesto en un año, en seis años se puede retirar hasta 1.200 UTM (con un tope de 200 UTM anuales, lo que exige una planificación fiscal en varios ejercicios tributarios.
📈 Aumentar la Pensión Mensual: En lugar de retirar el efectivo, puedes destinar el saldo remanente a incrementar la renta mensual vitalicia o el retiro programado.
📜 Cláusulas Adicionales en Renta Vitalicia: Protegiendo a tu Familia.
Al optar por una Renta Vitalicia, la ley permite incorporar cláusulas adicionales para proteger legal y financieramente al grupo familiar:
🛡️ 1. Período Garantizado de Pago:
& Si el pensionado titular fallece durante un período garantizado acordado (por ejemplo, 10, 15 o 20 años), la aseguradora continuará pagando el 100% de la pensión pactada a los beneficiarios designados durante los meses restantes del período.
& Vencido el plazo garantizado, los beneficiarios legales pasan a percibir las pensiones de sobrevivencia regulares que determina la ley.
💰 2. Aumento Temporal de Pensión:
El pensionable quiere una doble jubilación en algunos casos, puede cotizar esta cláusula que se puede combinar con la primera con los mismos plazos.
📈 3. Cláusula de Aumento del Porcentaje:
Modifica la distribución del ingreso, asignando un porcentaje mayor a favor del cónyuge sobreviviente donde ambos pueden igualar la jubilación de por vida.
💹 4. Aumento Diferido de Pensión:
Se Permite comenzar con una pensión mínima para diferir a una fecha futura recibir la jubilación máxima posible.
🛡️ Seguro SIS, Bono de Reconocimiento y Densidad de Cotizaciones.
🏥 Seguro de Invalidez y Sobrevivencia. (SIS)
El SIS es una cobertura financiada por el empleador (o pagada por el cotizante independiente) que protege al trabajador activo frente a sucesos imprevistos:
🩺 Invalidez Parcial o Total: Complementa el saldo de la cuenta de capitalización individual en caso de que una Comisión Médica de la SP declare la pérdida de capacidad de trabajo.
👨👩👧 Fallecimiento Prematuro: Aporta el saldo faltante (aporte adicional) para financiar pensiones de sobrevivencia de viudez u orfandad.
🎖️ Beneficios por Años Cotizados y Bono de Reconocimiento.
📜 Bono de Reconocimiento: Documento emitido por el Estado (vía IPS) que valida los aportes realizados en el antiguo sistema previsional (Cajas de Previsión como Cajas de Empleados Particulares, EMPART, CANAEMPU, etc.). Se liquida al momento de pensionarse e integra el capital total del SCOMP.
📊 Densidad de Cotizaciones: A mayor constancia de aportes en el tiempo sin lagunas previsionales, el fondo acumula un mayor interés compuesto, permitiendo un resultado sustancialmente superior en la etapa de retiro.
🏛️ PGU, Brechas de Género y Tablas de Expectativa de Vida.
┌────────────────────────────────────────────────────────────────────────┐
│ COMPONENTE DE PENSIÓN EN CHILE │
├───────────────────────────────────┬────────────────────────────────────┤
│ PENSIÓN AUTOFINANCIADA │ PENSIÓN GARANTIZADA UNIVERSAL (PGU)│
│ (AFP / Renta Vitalicia por SCOMP) │ (Aporte Estatal Pilar Solidario) │
└───────────────────────────────────┴────────────────────────────────────┘
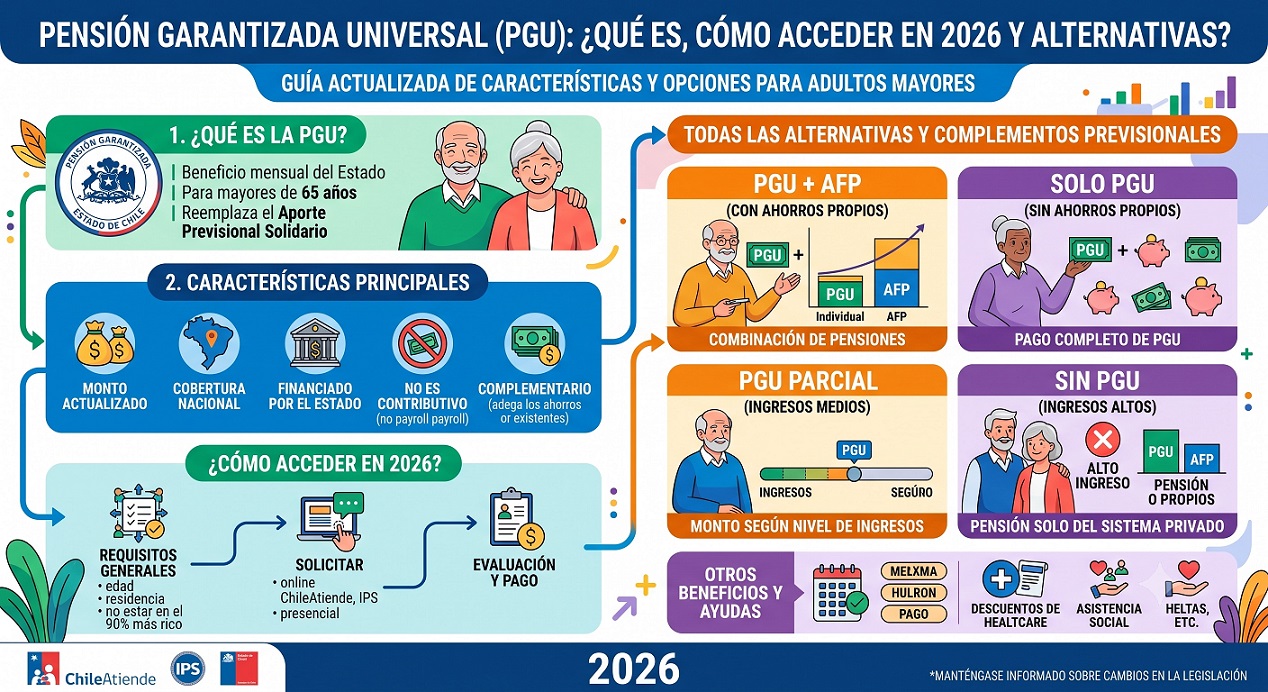
👵 Pensión Garantizada Universal. (PGU)
La PGU es un beneficio estatal clave administrado por el Instituto de Previsión Social (IPS):
🎯 Destinatarios: Personas mayores de 65 años que no pertenezcan al 10% de mayor ingreso de la población y cumplan con los requisitos de residencia en Chile.
💰 Complementariedad: Se suma a la pensión autofinanciada (sea Retiro Programado o Renta Vitalicia).
📝 Gestión: Un Asesor Previsional evalúa la fecha exacta para tramitar la PGU y evitar pérdidas operativas en el cobro del beneficio.
⚖️ Brechas de Género y Tablas de Mortalidad.
El sistema chileno utiliza tablas de mortalidad diferenciadas por sexo:
♀️ Mayor Expectativa de Vida en Mujeres: Dado que estadísticamente las mujeres viven más años y la edad legal de jubilación se fija en 60 años (frente a los 65 años de los hombres), el capital acumulado debe distribuirse en un número mayor de años.
📉 Impacto Directo: Esto resulta en una pensión autofinanciada menor para la mujer con el mismo fondo acumulado que un hombre.
🌸 Estrategias de Compensación: Para atenuar esta brecha, el asesor integra instrumentos como el Bono por Hijo Nacido Vivo (que rentabiliza en el Fondo C), la compensación económica en caso de divorcio/nulidad, y el financiamiento cruzado con la PGU.
📑 El Informe Final de Pensión: Tu Herramienta Clave para Decidir.
Antes de que firmes la selección final de modalidad en la AFP o el contrato de seguro, el Asesor Previsional redacta un Informe Final de Pensión.
┌────────────────────────────────────────────────────────┐
│ INFORME FINAL DE PENSIÓN │
├────────────────────────────────────────────────────────┤
│ 1. Resumen de Saldos, ELD y Bono de Reconocimiento │
│ 2. Cuadro Comparativo Ofertas SCOMP (UF y Pesos) │
│ 3. Proyección Tributaria de Excedentes │
│ 4. Coberturas y Cláusulas Adicionales Seleccionadas │
│ 5. Recomendación Técnica Personalizada │
└────────────────────────────────────────────────────────┘
Este documento formal:
📊 Compara en detalle las ofertas vigentes recibidas a través del SCOMP.
💡 Desglosa los costos, tasas de interés implícitas y comisiones de cada alternativa.
🎯 Justifica por escrito cuál es la opción idónea en función de tus objetivos personales, salud, composición familiar y perfil de riesgo.
🛡️ Protege al pensionado, sirviendo como respaldo legal de que la decisión se tomó en un marco de transparencia e imparcialidad total.
🔎 ¿Cómo Elegir a un Asesor Previsional Confiable en Chile?
A la hora de contratar a un mentor en pensiones, verifica los siguientes criterios:
|
Criterio de Selección 📍
|
Requisito Esencial 📝
|
|
Acreditación Oficial
|
Debe figurar en el Registro de Asesores Previsionales.
|
|
Historial de Sanciones
|
Verificar en los portales públicos de la SP que no mantenga suspensiones ni multas activas.
|
|
Experiencia Normativa
|
Dominio demostrado en el D.L. 3.500, Ley de PGU, exención impositiva de ELD y trámites SCOMP.
|
|
Transparencia Financiera
|
Detalle explícito del costo del servicio (honorario regulado cobrado desde el fondo o en boleta directa).
|
🏛️ Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 💰
💼 ¿Qué es un Asesor Previsional y Cómo Maximiza tu Jubilación? 📈
Jubilarse es una de las decisiones financieras y patrimoniales más trascendentales de tu vida. Enfrentar el complejo abanico de opciones entre las AFP, las Compañías de Seguros y los beneficios estatales no tiene por qué ser un proceso estresante o solitario.
Un Asesor Previsional regulado e independiente inscrito en el Registro de la Superintendencia de Pensiones es un profesional experto cuya única misión es defender tus intereses. Sin conflictos de interés, su gestión estratégica te permite comparar alternativas, optimizar tus ahorros de toda la vida y asegurar el máximo rendimiento económico con total transparencia y seguridad jurídica. 🛡️✨
Entendemos que jubilarse es una de las decisiones económicas y de vida más importantes. Enfrentarse al complejo sistema de AFP y aseguradoras puede generar dudas, incertidumbre y estrés, pero no tienes que hacerlo solo. Con la orientación adecuada, este trámite se convierte en la base sólida de tu tranquilidad futura.
En nuestros portales tenemos la plataforma con mayor trayectoria en asesoría de jubilación en el país y te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio. 🛡️
💼 Asesor Previsional en Chile: ¿Qué es y Cómo te Beneficia? 📈
¿Estás a punto de jubilar? Un Asesor Previsional regulado es el profesional experto que te ayuda a maximizar tu pensión sin conflictos de interés.
A diferencia de los agentes de ventas, este profesional independiente te guía de manera imparcial para elegir la mejor modalidad de jubilación. Su gestión estratégica del sistema maximiza tus fondos, protege a tu familia y te asegura un retiro informado, rentable y seguro. 🏦
⚙️ ¿Cómo Maximizamos tu Jubilación? Nuestra Estrategia Paso a Paso. 📊
No solo realizamos un trámite burocrático; diseñamos una estrategia previsional a tu medida para asegurar el máximo beneficio posible.
Nuestro servicio integral incluye:
🧮 Análisis Técnico y Optimización de Fondos.
Evaluamos detalladamente tu historial para obtener el mayor monto de pensión mensual posible. Además, calculamos con precisión si cumples con los requisitos legales para retirar Excedentes de Libre Disposición 💸, permitiéndote contar con capital inmediato si así lo deseas.
🍏🍎 Claridad en tus Opciones: Explicado con "Peras y Manzanas"
Te explicamos de forma sencilla y directa la diferencia entre el Retiro Programado (AFP), la Renta Vitalicia (Aseguradoras) y las modalidades combinadas. Analizamos qué modelo se ajusta mejor a tu expectativa de vida y necesidades financieras.
📑 Protección Familiar: Las 4 Cláusulas Adicionales.
Si optas por una Renta Vitalicia, existen cuatro cláusulas adicionales 🛡️ diseñadas para mejorar las características de tu contrato y asegurar el futuro de los tuyos. Te asesoramos para aplicar la cobertura exacta que tu familia necesita frente a cualquier eventualidad.
🏛️ Gestión Integral y Sistema SCOMP.
A través de un mandato notarial y un contrato de asesoría previsional, nos encargamos de toda la gestión burocrática en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Hacemos el trabajo pesado por ti, ahorrándote tiempo, filas y estrés. ⏳
🔨 Remate de Renta Vitalicia: Mejorando tu Oferta.
Una vez recibido el certificado de Ofertas del SCOMP, nuestro trabajo no termina ahí. Como tu asesor previsional, podemos mejorar la oferta que más te convenga mediante el remate de renta vitalicia 📈. Forzamos a las compañías a competir por tus fondos para asegurarte una tasa de pago superior.
💵 Integración Estratégica con la PGU.
Consideramos todos los ingresos posibles. Evaluamos tu compatibilidad con la Pensión Garantizada Universal (PGU) 🏛️, asegurándonos de que este aporte estatal se integre de manera óptima en tu planificación financiera mensual, elevando tu ingreso total.
📋 Informe Final de Pensión: Tú Tienes la Última Palabra.
Antes de que firmes cualquier aceptación, te entregamos una recomendación técnica por escrito y firmada 🖋️. Este documento incluye una comparativa detallada de ofertas y nuestra sugerencia experta basada en tu salud, perfil de riesgo y expectativas de herencia.
⚖️ Independencia Total: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una recomendación 100% imparcial.
📜 Trayectoria Pionera: Somos el sitio web más antiguo de Chile dedicado a la orientación para la jubilación. Nuestra experiencia histórica es tu mejor respaldo y garantía de éxito.
🛂 Asesores Registrados: Contamos con profesionales altamente capacitados que cumplen rigurosamente con toda la normativa de la Superintendencia de Pensiones.
🫂 Acompañamiento Humano: Estamos a tu lado en cada etapa, respondiendo a tus dudas con total empatía, sin tecnicismos enredados y con absoluta transparencia. 💡
🚀 Tu Esfuerzo de Años Merece la Mejor Gestión: ¡Contáctanos Hoy! ⏱️
Buscamos tu bienestar económico y el de tu familia. No dejes tu jubilación a la suerte ni en manos de la burocracia; con su Asesor Previsional Registrado tome el control de tu futuro económico hoy mismo.
Estamos a tu completa disposición en el canal que más te acomode.
¡Elige cómo quieres comunicarte con nosotros! 👇
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas ahora mismo, sin esperas.
💻 Videollamada: Agendemos una reunión desde la comodidad de tu hogar u oficina. Te enviaremos el enlace.
🏢 Reunión Presencial: Coordinemos un encuentro personal en un café, en tu oficina o en tu domicilio. ☕
💬 Chat en Vivo: Contáctanos por cualquier medio en línea, como Google Chat, Facebook o Instagram.
📃 Formulario Web: Completa tus datos en nuestro portal y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos con toda la información.
💰 ¡Maximiza tu pensión y jubila con seguridad!
💹 Protege el patrimonio de toda una vida de trabajo con un asesor previsional independiente.
📱 Contáctanos hoy mismo por WhatsApp, formulario web, correo o llamada telefónica para coordinar tu evaluación personalizada.
☎️ ¡Asegura el futuro de tu economía hoy! 🌟


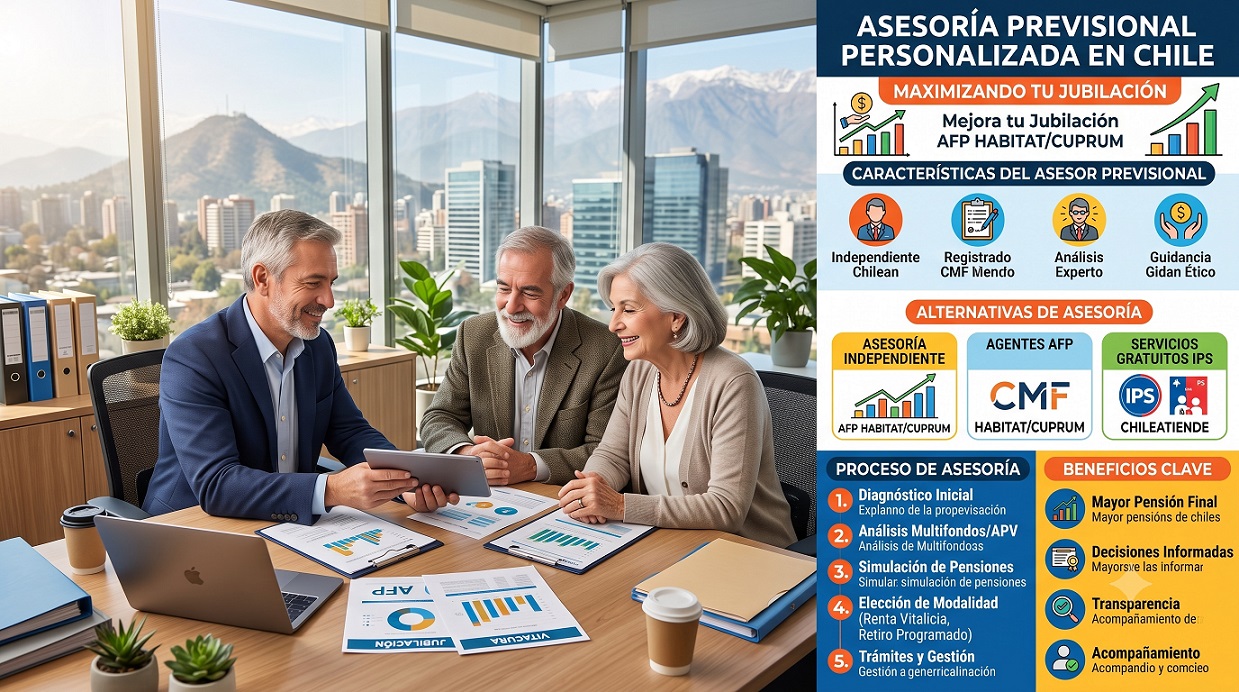


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl