Jubilación por enfermedad en Chile: Pensión de Invalidez AFP. ¿Necesitas tramitar tu jubilación por enfermedad? Descubre los requisitos de la Pensión de Invalidez, la cobertura del SIS y cómo apelar. Este beneficio del sistema previsional protege económicamente a los trabajadores que pierden su capacidad laboral, evaluando su menoscabo funcional real por sobre el diagnóstico clínico. Se financia mediante los ahorros en la AFP y el Seguro SIS, culminando en la elección de modalidades de pago como Retiro Programado o Renta Vitalicia de preferencia con asesoría previsional.
Jubilación por enfermedad en Chile: Pensión de Invalidez AFP.
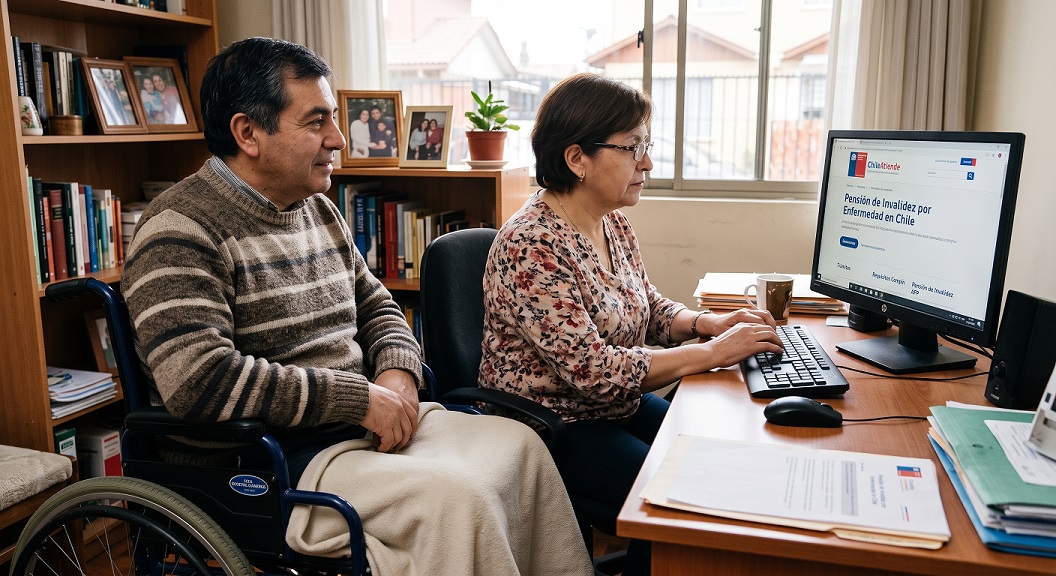
🏥 Jubilación por enfermedad: Cómo tramitar la Pensión de Invalidez con Asesoría Previsional. 📋
La Pensión de Invalidez es uno de los pilares de protección económica más importantes del sistema previsional chileno bajo el Decreto Ley N° 3.500. Este beneficio está diseñado para resguardar el ingreso de los trabajadores que, antes de alcanzar la edad legal de jubilación (60 años en mujeres y 65 años en hombres), sufren una pérdida considerable, permanente o prolongada de su capacidad de trabajo como consecuencia de una enfermedad de origen común o un accidente no laboral.
🩺 El Criterio de Evaluación: Menoscabo Funcional vs. Diagnóstico Clínico.
El aspecto técnico más relevante y frecuentemente incomprendido del proceso es que la pensión no se otorga por el mero nombre o diagnóstico de una enfermedad, por grave o compleja que sea clínicamente. Las Comisiones Médicas de la Superintendencia de Pensiones evalúan el menoscabo funcional, es decir, el impacto real e irreversible que genera la condición en la capacidad operativa y laboral del afiliado.
📐 Evaluación Multidimensional en Tres Esferas.
Para dictaminar el grado de invalidez, el Manual de Normas de Evaluación y Calificación del Grado de Invalidez exige medir la pérdida de autonomía en tres áreas clave:
🏠 Vida Diaria y Hogar (Autonomía en Actividades Básicas - AVD): Mide la capacidad del afiliado para ejecutar labores fundamentales de autocuidado sin asistencia (vestirse, alimentarse, higienizarse, desplazarse dentro de su domicilio y comunicarse).
🚶 Trayectos y Movilidad: Evalúa las limitaciones para salir del entorno protegido del hogar, usar transporte público, tolerar bipedestación o marchas prolongadas y desenvolverse en la vía pública.
💼 Desempeño y Capacidad Laboral Residual: Analiza si el cuerpo y la mente del trabajador le permiten ejecutar cualquier labor acorde a sus conocimientos e historial laboral, considerando resistencia al estrés, concentración, visión, audición y motricidad.
💡 Ejemplo Práctico: Dos afiliados pueden presentar un diagnóstico de Esclerosis Múltiple. Si el primer afiliado mantiene su autonomía física y cognitiva para trabajar en oficina, su solicitud será rechazada. Si el segundo sufre fatiga crónica severa, pérdida de visión periférica e imposibilidad de desplazarse en transporte público, obtendrá el dictamen favorable debido al menoscabo funcional severo, no al rótulo de la enfermedad.
🧮 Metodología de Suma Combinada de Impedimentos.
Cuando un afiliado padece múltiples patologías simultáneas (por ejemplo, una afección traumatológica junto a un cuadro cardíaco y un trastorno depresivo), la normativa prohíbe la suma aritmética directa de los porcentajes. Se aplica la Fórmula de Suma Combinada de Impedimentos, la cual calcula el daño de forma proporcional sobre la capacidad laboral residual del individuo:
📊 Grados de Invalidez y Cobertura del Seguro SIS.
⚖️ Clasificación según el Menoscabo Evaluado:
Nota: Si el dictamen determina un menoscabo inferior al 50%, la solicitud resulta rechazada.
[ Solicitud de Pensión de Invalidez ]
│
▼ ▼
[ Menoscabo 50% - 65,9% ] [ Menoscabo ≥ 66% ]
│ │
▼ ▼
Invalidez Parcial Transitoria Invalidez Total Definitiva
(50% Ingreso Base) (70% Ingreso Base)
🛡️ El Seguro de Invalidez y Sobrevivencia (SIS) y el Aporte Adicional.
El Seguro SIS es un mecanismo de financiamiento obligatorio a cargo del empleador (o cotizado individualmente por trabajadores independientes). Cuando el ahorro acumulado en la cuenta de capitalización individual no alcanza para cubrir la pensión por ley (50% o 70% del Ingreso Base de los últimos 10 años), la compañía aseguradora inyecta el capital faltante mediante un Aporte Adicional.
📌 Requisitos para Mantener la Cobertura del SIS:
🏢 Trabajadores Dependientes: Contrato vigente y cotizaciones al día (o declaradas). La cobertura aplica desde el primer día de trabajo.
💼 Trabajadores Cesantes (Período de Gracia): Cobertura extendida hasta por 12 meses posteriores a la última cotización, siempre que registren al menos 6 meses de cotizaciones (continuas o discontinuas) en el año anterior a quedar cesantes.
🧾 Trabajadores Independientes: Cobertura anual mediante la Operación Renta (1 de julio al 30 de junio) o mensual si cotizan mes a mes antes del evento invalidante.
⚠️ ¿Qué ocurre si no existe cobertura SIS? Si el afiliado se encuentra al margen de los plazos de cobertura (por ejemplo, varios años sin cotizar), no recibirá el Aporte Adicional. En este escenario, la pensión se financiará única y exclusivamente con el saldo ahorrado en la AFP. Si este saldo se agota, el afiliado podrá tramitar aportes estatales como la PGU.
📝 Paso a Paso: Cómo Tramitar la Pensión de Invalidez.
El trámite administrativo y médico no requiere intermediarios remunerados ni abogados:
[1. Solicitud en AFP] ➔ [2. Citación a CMR] ➔ [3. Peritajes Médicos] ➔ [4. Dictamen] ➔ [5. Apelación CMC] ➔ [6. SCOMP y Pago]
📁 Paso 1: Ingreso de la Solicitud y Documentación.
El afiliado (o su representante con poder notarial) presenta en su AFP o ChileAtiende:
a) Cédula de Identidad vigente.
b) Solicitud de Calificación de Invalidez y Declaración de Antecedentes Médicos y Laborales.
c) Historial Médico Completo: Epicrisis de hospitalización, fichas clínicas, informes de especialistas tratantes, biopsias, ecografías, escáneres y exámenes de laboratorio actualizados.
🔬 Paso 2: Evaluación por la Comisión Médica Regional. (CMR)
La CMR (dependiente de la Superintendencia de Pensiones) cita al afiliado para una evaluación médica integral. Si la evidencia es insuficiente, la CMR ordenará peritajes médicos adicionales con especialistas de red, los cuales son totalmente gratuitos para el trabajador cubierto por el SIS.
📜 Paso 3: Emisión del Dictamen y Período de Apelación.
La CMR emite un dictamen con el porcentaje asignado. Si el afiliado, la AFP o la Aseguradora discrepan del resultado, cuentan con un plazo legal de 15 días hábiles para ingresar una Apelación ante la Comisión Médica Central (CMC) en Santiago.
🎯 Claves para una Apelación Exitosa ante la CMC:
A) Informes Médicos Funcionales: Evite certificados genéricos; deben indicar expresamente las limitaciones operativas ("el paciente no puede permanecer sentado más de 20 minutos").
B) Peritajes de Subespecialidad: Informes redactados por cirujanos de columna, neurólogos o fisiatras con foco en el Manual de Normas.
C) Evaluaciones de Terapia Ocupacional: Miden objetivamente la pérdida de capacidad en las Actividades de la Vida Diaria (AVD).
💼 Compatibilidad Laboral, Transición a Edad Legal y PGU.
🛠️ ¿Se puede trabajar estando pensionado por invalidez?
Sí, es totalmente legal. La ley chilena permite continuar trabajando de forma remunerada o de forma independiente utilizando la capacidad residual de trabajo:
a) Invalidez Parcial: Existe la obligación legal de seguir cotizando en la AFP el 10% obligatorio e Isapre/Fonasa (7%), para continuar acumulando fondos de cara a la pensión definitiva.
b) Invalidez Total: El trabajador queda exento de pagar el 10% obligatorio de la AFP, aumentando su sueldo líquido disponible. Solo debe mantener el pago del 7% para salud.
🏢 Ley de Inclusión Laboral (Ley N° 21.015): Ser pensionado por invalidez otorga acceso directo a la cuota legal del 1% de reserva laboral para personas con discapacidad en empresas de 100 o más trabajadores.
🗓️ Transición al Cumplir la Edad Legal de Jubilación. (60F / 65M)
& En Invalidez Definitiva: La pensión no se transforma en pensión de vejez; mantiene su carácter de invalidez vitalicia.
& En Invalidez Parcial Transitoria: Si el afiliado cumple la edad legal durante el período de 3 años, la condición transitoria finaliza de inmediato y la persona se traspasa automáticamente a Pensión de Vejez, calculando su beneficio con el saldo restante en su cuenta.
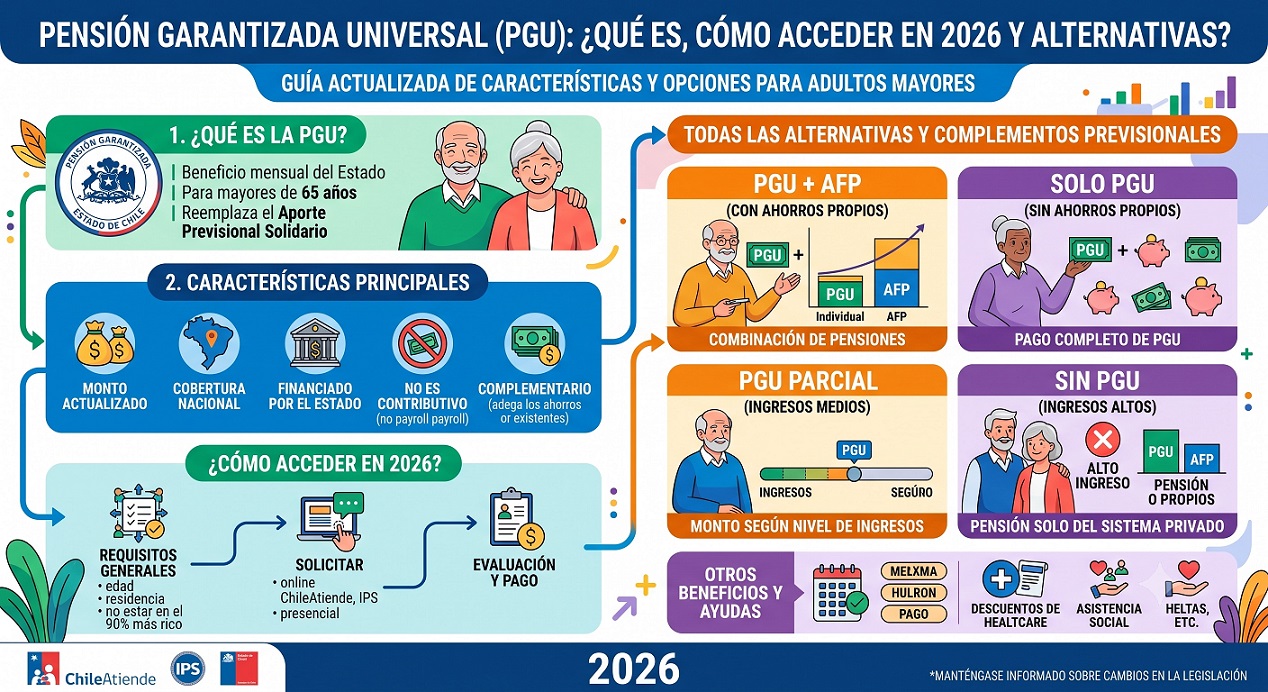
🏦 Integración con la Pensión Garantizada Universal (PGU) y Beneficios por Años Cotizados.
Al cumplir los 65 años de edad (tanto hombres como mujeres), los pensionados por invalidez que cumplan con los requisitos de residencia y pertenencia socioeconómica (no integrar el 10% de mayores ingresos) pueden sumar el monto de la PGU a su pensión de invalidez, mejorando sustancialmente el ingreso mensual final. Asimismo, quienes registren extensos años cotizados garantizan una base de saldo propio más elevada al momento de cotizar modalidades definitivas.
💻 Gestión del SCOMP y Selección de Modalidades de Pago.
Una vez ejecutoriado el dictamen favorable de invalidez definitiva, la AFP emite el Certificado de Saldo. A partir de este momento, el afiliado debe ingresar al SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) para definir cómo recibirá su dinero.
🏛️ El Remate de Renta Vitalicia y Ofertas en SCOMP.
El sistema SCOMP opera como una subasta pública e imparcial. Todas las Compañías de Seguros de Vida y la AFP presentan sus ofertas formales de pensión en un documento unificado. Si el afiliado busca maximizar su Renta Vitalicia, puede solicitar un remate o licitación de ofertas, donde las aseguradoras compiten ajustando sus tasas de venta para ofrecer un monto mensual superior.
[ Certificado de Saldo AFP ]
│
▼
[ Solicitud de SCOMP ]
│
┌─────────────────┴─────────────────┐
▼ ▼
[ Ofertas Estándar ] [ Licitación / Remate ]
│ │
└─────────────────┬─────────────────┘
▼
[ Informe Final y Selección ]
📑 Cuadro Comparativo: Retiro Programado vs. Renta Vitalicia.
💰 Análisis Técnico, Excedente de Libre Disposición (ELD), Brechas de Género y Asesoría Previsional.
💵 Retiro de Excedente de Libre Disposición. (ELD)
Si tras inyectarse el Aporte Adicional del SIS o por contar con un capital acumulado muy elevado, el saldo del afiliado excede el monto necesario para financiar una pensión equivalente al 70% del promedio de sus rentas imponibles (y supere el 100% de la PGU / 12 UF), se configura el Excedente de Libre Disposición (ELD).
El afiliado puede retirar este capital en libre disposición (en efectivo), pudiendo optar por:
1.- Retiro de libre disposición tributable según su tramo del Impuesto Global Complementario.
2.- Acogerse a la exención tributaria de hasta 800 UTM en un año,(con un máximo anual de 200 UTM en seis años hasta completar 1.200 UTM), dependiendo de sus años cotizados e historial previsional.
[Saldo Total Acumulado + Aporte SIS ] ➔ [ Reserva 70% Pensión Legal ] = [ Saldo Libre de Disposición (ELD) 💰]
⏱️ Compensación de Expectativa de Vida y Brechas de Género.
Las tablas de mortalidad oficiales utilizadas por la Superintendencia de Pensiones establecen una expectativa de vida estadísticamente mayor para las mujeres en comparación con los hombres.
& El Impacto en el Cálculo: A igual capital acumulado, una mujer recibe una pensión mensual menor debido a que su saldo debe distribuirse en un número superior de años proyectados.
& Estrategias de Mitigación: La inclusión de Cláusulas con Período Garantizado de Pago en Renta Vitalicia y una correcta estructuración del SCOMP permiten atenuar la brecha de género y proteger la liquidez familiar.
📊 El Informe Final de Pensión con Asesoría Previsional Acreditada.
El trámite de jubilación por invalidez implica decisiones irreversibles (como la firma de una Renta Vitalicia). Por esta razón, el marco normativo contempla la intervención del Asesor Previsional Acreditado (inscrito en el Registro de la Superintendencia de Pensiones).
🖊️ Beneficios del Informe Final de Asesoría Previsional:
A) Análisis de Cobertura SIS: Verificación técnica de la correcta liquidación e inyección del Aporte Adicional por parte de la aseguradora.
B) Evaluación Comparativa Neutral: Comparación de más de 30 ofertas de SCOMP sopesando rentabilidad, solvencia de las aseguradoras y cláusulas de protección familiar.
C) Optimización Fiscal del ELD: Determinación exacta de los tramos de exención tributaria al retirar excedentes en efectivo.
D) Resguardo Jurídico: Acompañamiento en el dictamen final para evitar firmas apresuradas o perjudiciales.
🏦 Asesoría Previsional en Chile: Maximiza tu Pensión y Tramita tu Jubilación por Vejez e Invalidez con Expertos.
Jubilarse es una de las decisiones económicas y patrimoniales más trascendentales de tu vida. Enfrentarse al complejo sistema de las AFP, las Compañías de Seguros de Vida y los beneficios estatales no tiene por qué ser un camino solitario ni confuso. Con la orientación técnica adecuada, este trámite obligatorio se transforma en la estrategia perfecta para asegurar tu tranquilidad y estabilidad económica futura.
Entendemos que pensionarse es una de las decisiones económicas más importantes de tu vida. Enfrentarse al complejo sistema de AFP y aseguradoras puede generar dudas e incertidumbre, pero no tienes que hacerlo solo. Con la orientación adecuada, este trámite se convierte en la base sólida de tu tranquilidad futura.
En nuestros portales, tenemos la plataforma pionera y de mayor trayectoria en asesoría previsional en Chile, te garantizamos un proceso transparente, 100% imparcial y libre de conflictos de interés, diseñado exclusivamente para proteger tu patrimonio y el bienestar de tu familia.
🏥 Jubilación por Enfermedad: Pensión de Invalidez AFP y Cobertura SIS.
¿Necesitas tramitar tu jubilación por problemas de salud? Descubre los requisitos exactos de la Pensión de Invalidez, la cobertura del Seguro SIS y cómo apelar si es necesario.
Este beneficio clave del sistema previsional protege económicamente a los trabajadores que pierden su capacidad laboral. Es vital entender que las comisiones médicas evalúan tu menoscabo funcional real por sobre el simple diagnóstico clínico.
🔬 ¿Cómo funciona? Se financia mediante tus ahorros en la AFP y el aporte del Seguro SIS. El proceso culmina en la elección de modalidades de pago como Retiro Programado o Renta Vitalicia donde una asesoría previsional marca la diferencia entre una pensión básica y una optimizada. 📊
Si tu estado de salud te impide continuar trabajando con normalidad, tienes derecho a tramitar una Pensión de Invalidez. Este beneficio del sistema previsional chileno protege económicamente a los afiliados que sufren una pérdida de su capacidad de trabajo:
🩺 Evaluación de Menoscabo Laboral Real: La Comisión Médica evalúa el impacto funcional efectivo en tu capacidad de trabajo por sobre el simple diagnóstico clínico.
🛡️ Cobertura del Seguro de Invalidez y Sobrevivencia (SIS): Financiado por el empleador, el SIS aporta un aporte adicional de capital a tu cuenta de ahorro individual para completar el monto de tu pensión en caso de invalidez total o parcial.
🏛️ Complemento con la PGU (Pensión Garantizada Universal): Evaluamos la integración oportuna de la PGU para potenciar tu ingreso mensual en los tramos y edades correspondientes.
⚖️ Gestión de Apelaciones: Te asesoramos paso a paso en caso de rechazo o disconformidad con el dictamen de la Comisión Médica de la Superintendencia de Pensiones.
💰 ¿Cómo Maximizamos el Monto de tu Jubilación?
No realizamos un trámite burocrático estandarizado; diseñamos una estrategia financiera a tu medida para extraer el mayor rendimiento posible a tus años de esfuerzo.
📊 1. Análisis Técnico, Optimización y Excedente de Libre Disposición
Evaluamos minuciosamente tu historial de cotizaciones y bonos de reconocimiento para obtener la máxima pensión mensual disponible. Calculamos de forma rigurosa si cumples con los requisitos legales para retirar Excedentes de Libre Disposición (ELD) en efectivo y de manera tributariamente eficiente.
💡 2. Claridad Total: Retiro Programado, Renta Vitalicia y PGU.
Te explicamos sin tecnicismos ni letra chica las diferencias estructurales entre:
🏢 Retiro Programado (AFP): Mantienes la propiedad de tus fondos y la opción de herencia, con un recalculado anual.
🛡️ Renta Vitalicia (Aseguradoras): Ingreso fijo mensual para toda la vida en UF, protegido contra la inflación.
🔄 Modalidades Combinadas y PGU: Estrategias mixtas ajustadas a tu perfil de riesgo y a los aportes estatales de la Pensión Garantizada Universal (PGU).
📜 3. Las 4 Cláusulas Adicionales de Protección Familiar.
Existen cuatro cláusulas adicionales estratégicas para personalizar y blindar tu Renta Vitalicia:
⏱️ Período Garantizado de Pago: Garantiza el pago del 100% de la pensión a tus beneficiarios o herederos durante un tiempo determinado (ej. 10, 15 o 20 años), fallezcas o no.
💰 Aumento Temporal de Pensión: Eleva el monto de tu pensión inicial durante los primeros años, para después bajar a la pensión base. Es compatible con el período garantizado.
👪 Aumento del Porcentaje Cónyuge: Eleva cobertura principalmente al cónyuge o firmante del AUC del 60% hasta el 100% para dejarle con mejor protección de por vida
💸 Aumento Diferido de Pensión: Permite jubilarse con una pensión mínima para diferir a una fecha en el futuro subir la jubilación al máximo posible, lo que puede traer beneficios tributarios.
📈 4. Gestión Estratégica en SCOMP y Remate de Renta Vitalicia.
Nos encargamos de toda la tramitación ante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Una vez emitido el Certificado de Ofertas de SCOMP, un asesor previsional especializado gestiona el Remate de Renta Vitalicia (Licitación de Ofertas), obligando a las compañías aseguradoras a competir entre sí para ofertar la mayor pensión posible para ti.
📑 5. Informe Final de Pensión con Acompañamiento Notarial.
Antes de suscribir cualquier aceptación definitiva, te entregamos un Informe Final de Pensión por escrito y firmado. Este documento técnico contiene la comparativa exhaustiva de ofertas y nuestra sugerencia experta basada en tu estado de salud, perfil de riesgo, expectativas de herencia y estructura familiar. Tú siempre tienes la última palabra.
🌟 ¿Por Qué Elegir Nuestra Asesoría Previsional Especializada?
🛡️ Independencia Total e Imparcialidad: Trabajamos única y exclusivamente para ti. No representamos a AFP ni a Compañías de Seguros, lo que garantiza una orientación objetiva y libre de sesgos comerciales.
🏛️ Trayectoria Pionera: Somos el sitio web con mayor historia y prestigio en Chile dedicado a la consultoría previsional. Nuestra experiencia es tu mejor respaldo.
📜 Asesores Registrados: Contamos con profesionales acreditados ante la Superintendencia de Pensiones.
🤝 Acompañamiento Humano: Resolvemos tus dudas en un lenguaje claro, cercano y comprensible desde el primer día hasta el cobro de tu primera pensión.
🚀 ¡Toma el Control del Futuro de tu Economía Hoy Mismo!
Tu esfuerzo de décadas merece la mejor gestión y el monto más alto del mercado. Buscamos tu bienestar económico y el de tu familia. No dejes tu jubilación al lote; coordina tu consulta inicial a través del canal que te resulte más cómodo:
📱 Canales Directos de Atención e Información:
📲 WhatsApp: Haz clic en su ícono chatear, enviar un mensaje de voz o videollamada para coordinar una reunión.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas en previsión.
💻 Videollamada en Vivo: Agendemos una reunión virtual cara a cara desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personalizado en nuestras oficinas o en un punto a convenir.
💬 Chat en Línea: Contáctanos en tiempo real a través de nuestras plataformas digitales y redes sociales.
📝 Formulario Web: Completa tus datos básicos y un asesor analizará tu caso para contactarte a la brevedad.
✉️ Correo Electrónico: Envíanos tus dudas detalladas, por E-Mail para una revisión personalizada.
♿ ¿Una enfermedad te impide trabajar?
💰 Asegura tus ingresos y protege tu futuro económico tramitando tu Pensión de Invalidez.
📆 ¡Agenda tu asesoría previsional hoy!
📱 ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl