Pensión de Vejez en Chile: Jubilación y Asesoría | Retirum. Tramita tu Pensión de Vejez en Chile (60/65 años). Comparamos AFP y Renta Vitalicia, PGU y Remate en SCOMP con Asesoría Previsional. ¡Cotiza tu pensión! Detallamos los requisitos legales, beneficios estatales (como la PGU y la exención del 7% de salud) y las modalidades de jubilación en Chile (Retiro Programado o. Renta Vitalicia), junto con el paso a paso para tramitar la Pensión de Vejez. Además, destacamos la importancia de contar con una Asesoría Previsional regulada para optimizar la pensión en el sistema SCOMP, evitar errores administrativos y proteger el patrimonio familiar.
Pensión de Vejez en Chile: Jubilación y Asesoría | Retirum
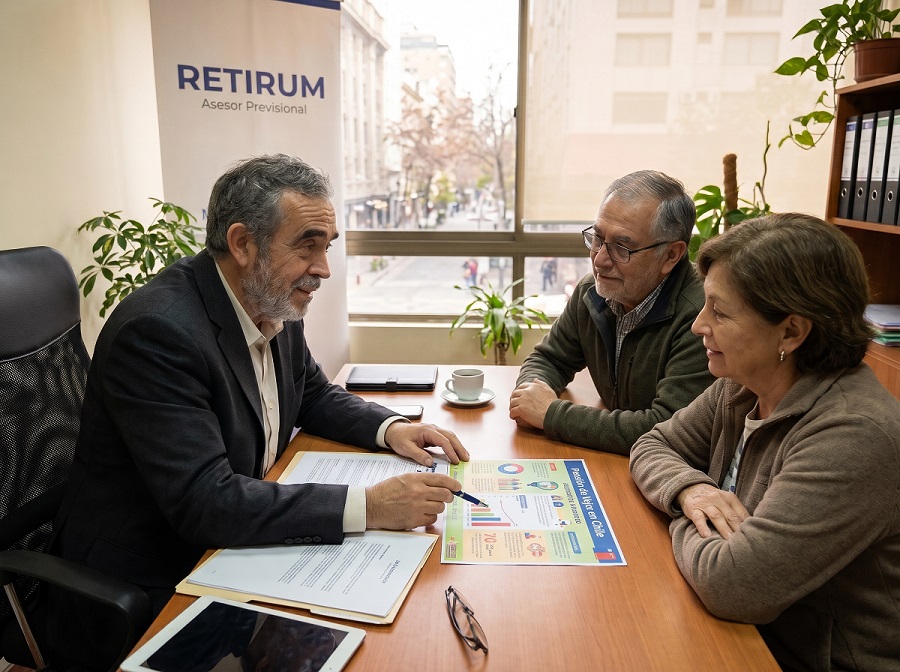
Pensión de Vejez y Jubilación por Edad en Chile con Asesoría Previsional.
La Pensión de Vejez por edad en Chile es el derecho legal de todo afiliado al sistema previsional (D.L. N.º 3.500) para transformar sus ahorros acumulados en un ingreso mensual al cumplir 60 años las mujeres y 65 años los hombres, mediante Retiro Programado o Renta Vitalicia cotizados en SCOMP.
Entender cómo interactúan tus fondos individuales con los beneficios estatales es determinante para tu tranquilidad financiera. Contar con una Asesoría Previsional independiente te permite comparar técnicamente todas las ofertas del mercado y proteger el patrimonio de tu familia.
👉 [Solicita hoy tu análisis de pensión gratuito en Retirum.cl]
Requisitos Legales y Beneficios Complementarios. (PGU y Salud)
A diferencia de la [Enlace interno sugerido: pensión de vejez anticipada, para jubilar a la edad legal no se exige un saldo mínimo en tu cuenta de AFP. Solo debes cumplir con el requisito etario y activar los beneficios estatales complementarios regulados por el Instituto de Previsión Social (IPS) y la Superintendencia de Pensiones (SP).
Los requisitos y beneficios clave que debes verificar son los siguientes:
1.- Cumplir la edad legal reglamentaria: Acreditar 60 años cumplidos en el caso de las mujeres o 65 años cumplidos en el caso de los hombres con tu cédula de identidad vigente.
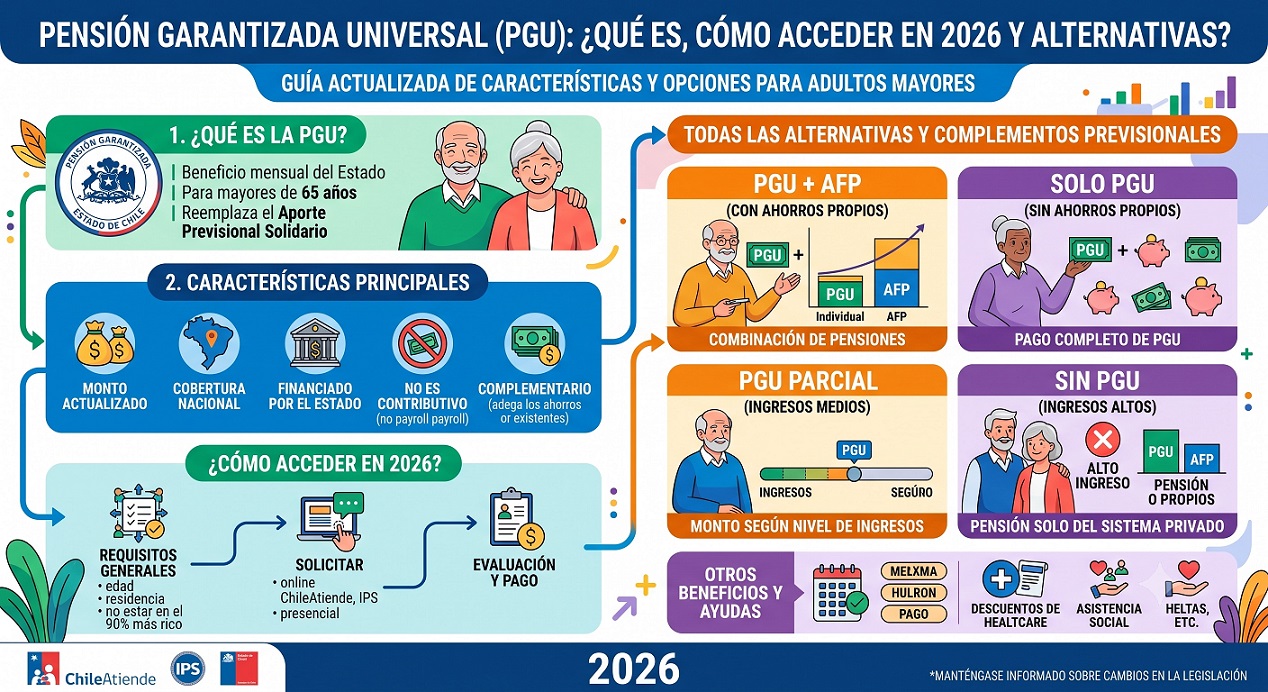
2.- Solicitar la Pensión Garantizada Universal (PGU): Postular a partir de los 65 años (hombres y mujeres) bajo la Ley N.º 21.419 si no integras el 10% más rico de la población, acreditas 20 años de residencia en Chile y tu pensión base es inferior al tope legal vigente.
3.- Activar la exención del 7% de cotización de salud: Verificar, al cumplir 65 años y pertenecer hasta el 80% más vulnerable según el Registro Social de Hogares (RSH), la eliminación automática del descuento legal del 7% para Fonasa o Isapre.
4.- Consolidar el Bono de Reconocimiento y APV: Integrar a tu Certificado de Saldo los aportes del antiguo sistema de reparto (IPS) y tus cuentas de Ahorro Previsional Voluntario o Cuenta 2 antes de cotizar en el sistema SCOMP.
Comparativa de Modalidades de Pensión en Chile. (AFP vs. Aseguradoras)
Al jubilar, debes elegir bajo qué modalidad se administrarán y pagarán tus fondos previsionales. La normativa chilena establece cuatro alternativas principales reguladas por la Superintendencia de Pensiones (SP).
¿Cómo afecta esta elección al monto mensual de tu pensión en UF y a tus beneficiarios?
Si tu fondo acumulado supera el capital necesario para financiar una pensión superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años (y al menos 12 UF), también puedes evaluar el retiro del Excedente de Libre Disposición (ELD) libre de impuestos.
¿Ya cumpliste la edad legal o recibiste tu Certificado de Saldo de la AFP?
No firmes una aceptación de oferta a ciegas. [Solicita aquí tu Estudio Previsional en SCOMP y Remate de Renta Vitalicia] con un Asesor Previsional acreditado para asegurar la tasa más alta del mercado antes de que venza tu certificado.
El Remate de Renta Vitalicia y Ofertas Externas en SCOMP.
El Remate de Renta Vitalicia es una subasta electrónica vinculante dentro del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), diseñada para forzar la competencia directa entre las Compañías de Seguros de Vida y maximizar tu pensión mensual en UF.
A diferencia de una consulta estándar, en este proceso las aseguradoras compiten a sobre cerrado para superar una postura mínima fijada por ti junto a tu asesor.
El punto crítico para ganar más pensión en SCOMP es el siguiente:
a) Emitir el Certificado de Ofertas inicial: Ingresar la Solicitud de Ofertas en SCOMP definiendo las [Enlace interno sugerido: cláusulas adicionales de Renta Vitalicia -> /renta-vitalicia/clausulas-adicionales] como el Período Garantizado de Pago (10, 15, 20 o 25 años) y la Cláusula de Aumento Temporal de Pensión.
b) Negociar Ofertas Externas o activar el Remate: Evaluar si conviene gestionar una Oferta Externa directa con las aseguradoras o convocar a un Remate de Renta Vitalicia seleccionando a un mínimo de tres compañías de seguros según su clasificación de riesgo (Solvencia A o superior).
c) Fijar la postura mínima de subasta: Establecer estratégicamente el monto mínimo en UF que estás dispuesto a aceptar, el cual debe ser igual o superior a la mejor oferta vigente en el sistema.
d) Adjudicar la mayor pensión vinculante: Si al menos dos compañías presentan pujas que igualen o superen tu postura mínima dentro del plazo legal, el sistema adjudica automáticamente la pensión a la aseguradora que ofrezca el monto mensual más alto en UF.
¿Cómo funciona la Asesoría Previsional Regulada y cuánto cuesta?
Un Asesor Previsional es un especialista independiente acreditado en el registro de la Superintendencia de Pensiones (SP), cuya obligación legal (D.L. N.º 3.500) es defender exclusivamente los intereses del futuro pensionado, sin vínculos de dependencia con ninguna AFP ni Compañía de Seguros.
Al contratar una asesoría formal, elaboramos tu Informe Final de Pensión, un documento técnico y auditable que proyecta tu flujo de ingresos considerando el Capital Necesario Unitario (CNU), tu expectativa de vida, carga tributaria y protección de beneficiarios de Pensión de Sobrevivencia.
Atención a la regulación legal de los honorarios y comisiones que tienen Costos y Beneficios:
A) No pagas nada de tu bolsillo: Los honorarios están estrictamente regulados por ley, son libres de impuestos para el afiliado y se descuentan por única vez de tu fondo previsional solo si concretas tu trámite.
B) Tope legal en Retiro Programado: Máximo del 1,2% de los fondos destinados a pensión, con un tope estricto de 36 UF.
C) Tope legal en Renta Vitalicia: Máximo del 1,5% de los fondos destinados a pensión, con un tope estricto de 60 UF (la comisión que logramos mejorar mediante Oferta Externa o Remate suele superar con creces este costo único).
Paso a Paso para Tramitar tu Pensión de Vejez en Chile.
Para que el proceso ante tu AFP, el sistema SCOMP y las aseguradoras sea rápido y sin rechazos administrativos, debes seguir esta secuencia oficial:
1.- Validar tu estado civil y beneficiarios legales: Solicita en el Registro Civil los certificados actualizados de matrimonio, Acuerdo de Unión Civil (AUC) y nacimiento de todos tus hijos, ya que definen las reservas legales de sobrevivencia.
2.- Firmar el Contrato de Asesoría Previsional y Mandato: Suscribe el contrato oficial con tu asesor registrado ante la SP/CMF para autorizar la gestión administrativa del trámite y la representación en SCOMP.
3.- Ingresar la Solicitud de Pensión de Vejez en la AFP: Presenta la solicitud formal junto con la Declaración de Beneficiarios. La AFP dispone de un plazo legal (aproximadamente 10 días hábiles) para emitir tu Certificado de Saldo.
4.- Cotizar modalidades en el sistema SCOMP: Con el Certificado de Saldo vigente, ingresamos tus consultas de Retiro Programado, Renta Vitalicia Inmediata y combinaciones con cláusulas garantizadas.
5.- Emitir el Informe Final de Pensión y negociar mejoras: Analizamos tu Certificado de Ofertas, gestionamos Ofertas Externas o activamos el Remate de Renta Vitalicia y redactamos tu recomendación técnica personalizada.
6.- Firmar la Aceptación de la Oferta: Seleccionas formalmente la modalidad ganadora ante la AFP o Notaría para dar inicio al pago mensual de tu jubilación y gestionar tu beneficio PGU.
Errores Frecuentes y Causales de Rechazo al Tramitar en AFP y SCOMP.
En nuestra práctica diaria destrabando trámites previsionales en Chile, detectamos fallas administrativas recurrentes que retrasan el pago de la pensión por meses o reducen irreversiblemente el monto en UF.
Evita cometer estos errores críticos durante tu jubilación:
& Dejar vencer el Certificado de Saldo (35 días): El Certificado de Saldo emitido por la AFP tiene una vigencia estricta de 35 días corridos, mientras que las ofertas de SCOMP duran 15 días corridos. Si caducan antes de aceptar, deberás reiniciar el proceso bajo nuevas tasas de interés.
& Omitir beneficiarios legales o divorcios no subinscritos: No declarar hijos con derecho a pensión o mantener un matrimonio disuelto sin la subinscripción marginal en el Registro Civil altera el cálculo del Capital Necesario Unitario (CNU) y bloquea la emisión de ofertas.
& Contratar una Renta Vitalicia Simple sin Período Garantizado: Si falleces a los pocos meses de jubilar bajo Renta Vitalicia Simple y no tienes cónyuge con derecho a sobrevivencia, la aseguradora retiene el 100% del capital. Incluir una Cláusula de Período Garantizado asegura que tus herederos designados cobren el 100% de las rentas garantizadas pendientes.
& Permanecer en los Multifondos A o B ad portas de jubilar: Una caída brusca de la renta variable justo antes de emitir el Certificado de Saldo reduce el capital definitivo con el que cotizarás tu Renta Vitalicia.
Transición Legal: Normativa Vigente Hoy vs. Reforma Previsional. (Vigencia 2027)
Es fundamental no confundir las reglas vigentes bajo las cuales te pensionas hoy con las disposiciones de la Reforma al Sistema de Pensiones (Ley de Reforma Previsional) cuyas normas estructurales entran en régimen gradualmente hacia 2027.
¿Debes esperar o pensionarte ahora? Revisa las diferencias exactas:
Nota técnica importante: Si te pensionas hoy por edad legal, no pierdes el derecho a los futuros aumentos de la PGU ni a los beneficios del Seguro Social por años cotizados o compensación por tablas de mortalidad cuando entren en vigencia legal, siempre que cumplas los requisitos de años de cotización establecidos en la ley.
Preguntas Frecuentes sobre la Pensión de Vejez en Chile:
1.- ¿Puedo seguir trabajando si me jubilo por Pensión de Vejez en Chile?
Sí, en Chile la jubilación por edad legal es totalmente compatible con seguir trabajando con contrato laboral o a honorarios. Además, una vez pensionado por vejez a la edad legal, tienes derecho a solicitar la exención de cotizar el 10% obligatorio para el fondo de pensiones en tu AFP. Solo debes mantener el pago de las cotizaciones de salud y accidentes del trabajo según corresponda.
2.- ¿Cuánto demora en pagarse el primer mes de la Pensión de Vejez?
El proceso completo desde la solicitud del Certificado de Saldo hasta la aceptación de la oferta en SCOMP toma en promedio entre 30 y 45 días corridos. Si eliges Retiro Programado, la AFP realiza el primer pago dentro del mes siguiente a la selección de modalidad; si optas por Renta Vitalicia en Compañía de Seguros, el pago inicia una vez traspasados los fondos desde la AFP, con efecto retroactivo desde la fecha de cierre.
3.- ¿Qué pasa con mis fondos si fallezco estando pensionado por vejez?
Si existen beneficiarios legales de Pensión de Sobrevivencia (cónyuge, conviviente civil o hijos que cumplan requisitos), ellos recibirán una pensión mensual vitalicia o temporal tanto en AFP como en Renta Vitalicia. Si no existen beneficiarios legales, en Retiro Programado el saldo restante constituye herencia directa, mientras que en Renta Vitalicia tus herederos cobrarán el capital únicamente si contrataste una Cláusula de Período Garantizado vigente.
4.- ¿Cuál es el monto mínimo para contratar una Renta Vitalicia hoy?
Por normativa del Decreto Ley N.º 3.500 y la Superintendencia de Pensiones, para contratar una Renta Vitalicia Inmediata o Diferida tus fondos acumulados deben ser suficientes para financiar una pensión mensual igual o superior a 3 UF. Si tu saldo financia un monto inferior a ese umbral, deberás pensionarte inicialmente bajo la modalidad de Retiro Programado en tu AFP.
5.- ¿Es obligatorio contratar un Asesor Previsional para usar el Remate en SCOMP?
No es obligatorio por ley, pero sí es altamente estratégico porque fijar una postura mínima incorrecta o elegir mal las cláusulas adicionales en SCOMP produce un resultado vinculante e irreversible. Un Asesor Previsional acreditado modela las tasas de corte de las aseguradoras antes de lanzar el remate para asegurar que obtengas el máximo pago mensual en UF sin arriesgar el patrimonio familiar.
6.- ¿Se puede retirar una parte de los fondos en efectivo al momento de jubilar (Excedente de Libre Disposición)?
Sí, es posible retirar parte del capital acumulado libre de impuestos (hasta los topes legales de 200 UTM anuales u 800 UTM en un solo giro) mediante el Excedente de Libre Disposición (ELD). Para acceder a este beneficio, el trabajador debe acreditar al menos 10 años de afiliación en cualquier sistema previsional y lograr que el saldo restante en su cuenta financie una pensión igual o superior al 70% del promedio de sus remuneraciones imponibles de los últimos 10 años, además de ser igual o superior a 12 UF mensuales.
7.- ¿Qué es la Pensión Garantizada Universal (PGU) y se pierde al jubilar por AFP o Compañía de Seguros?
La Pensión Garantizada Universal (PGU) es un beneficio estatal administrado por el IPS que complementa las pensiones de las personas de 65 años o más, sin importar si están en Retiro Programado o Renta Vitalicia. No se pierde por el hecho de pensionarse; se otorga de forma íntegra a quienes no integren el 10% más rico de la población y tengan una pensión base menor o igual al límite inferior legal (y de forma proporcional para quienes tengan una pensión base entre el límite inferior y las $1.158.355 aproximadamente, según reajuste anual).
8.- ¿Me puedo cambiar de modalidad de pensión después de haber firmado?
Depende de la modalidad inicial que hayas escogido al jubilar. Si te pensionas en Retiro Programado en la AFP, mantienes la propiedad de tus fondos y puedes cambiarte en cualquier momento a una Renta Vitalicia si cumples con el requisito de financiar al menos 3 UF. En cambio, si firmas un contrato de Renta Vitalicia con una Compañía de Seguros, la decisión es definitiva e irrevocable: traspasas la propiedad de tus fondos a la aseguradora a cambio de un pago fijo en UF de por vida, sin posibilidad de volver a la AFP ni cambiar de aseguradora.
9.- ¿Cuáles son los requisitos para jubilar antes de los 60 o 65 años (Pensión de Vejez Anticipada)?
Para pensionarse antes de cumplir la edad legal (60 años las mujeres y 65 años los hombres), la ley exige cumplir simultáneamente dos requisitos: que el capital acumulado permita financiar una pensión igual o superior al 80% del promedio de las rentas imponibles de los últimos 10 años, y que dicho monto sea igual o superior a 12 UF mensuales. Quienes tienen trabajos calificados como pesados por la Comisión Ergoómica Nacional pueden rebajar su edad legal (1 o 2 años por cada 5 trabajados) sin necesidad de cumplir estos umbrales financieros.
10.- ¿Qué descuentos legales se aplican al pago mensual de la Pensión de Vejez?
Al monto bruto de tu pensión se le aplica obligatoriamente el 7% de cotización de salud (destinado a Fonasa o a tu Isapre), salvo que seas beneficiario de la exención o rebaja del aporte de salud para pensionados mayores de 65 años que cumplen los requisitos socioeconómicos del IPS. Adicionalmente, las pensiones constituyen renta tributable, por lo que si el monto mensual supera el tramo exento del Impuesto Único de Segunda Categoría (13,5 UTA anuales, equivalentes a unos $930.000 mensuales aproximadamente), se retendrá el impuesto correspondiente según el tramo.
11.- ¿Cómo se calcula e incorpora el Bono de Reconocimiento al momento de pensionarse por vejez?
El Bono de Reconocimiento es un documento expresado en dinero que representa los aportes realizados en el antiguo sistema de cajas previsionales (ex INP/IPS) antes de incorporarse a las AFP. Este instrumento se reajusta anualmente según el IPC más un 4% de interés anual capitalizable y se "liquida" (se hace efectivo e ingresa a la cuenta de capitalización individual) exactamente cuando el afiliado cumple la edad legal de jubilación (60 años mujeres, 65 años hombres), en caso de invalidez o fallecimiento, o bien al transarse en el mercado secundario para una vejez anticipada.
12.- ¿Qué ocurre con el Ahorro Previsional Voluntario (APV) cuando inicio mi trámite de pensión?
Al iniciar el trámite de Pensión de Vejez, tú decides el destino de tus fondos de APV. Puedes integrarlos al saldo obligatorio para aumentar el monto mensual de tu pensión (o para cumplir los requisitos de una Renta Vitalicia o Excedente de Libre Disposición), o bien mantenerlos separados para retirarlos parcial o totalmente cuando lo estimes conveniente. Debes considerar el régimen tributario en que ahorraste (Régimen A o Régimen B), ya que retirar fondos de APV como dinero libre antes o después de pensionarte tiene tratamientos de bonificación fiscal o recargos de impuestos distintos a usarlos como pensión.
13.- ¿En qué consiste el "Aumento Temporal de Pensión" en una Renta Vitalicia Inmediata?
Es una modalidad combinada donde el afiliado contrata una Renta Vitalicia Inmediata con una aseguradora desde el primer día, pero deja una fracción de su saldo en la AFP bajo Retiro Programado por un número determinado de años (por ejemplo, de 1 a 5 años). Esto permite duplicar o incrementar fuertemente el ingreso mensual durante los primeros años de jubilación etapa en que suelen existir mayores gastos o deudas por saldar y, una vez agotado ese período temporal, continuar recibiendo el monto base vitalicio en UF pactado con la Compañía de Seguros.
14.- ¿Cómo afectan la edad de mis beneficiarios (cónyuge o hijos) al cálculo de mi pensión?
En Chile, el cálculo de la pensión contempla la reserva técnica necesaria para pagar futuras Pensiones de Sobrevivencia cuando el titular fallezca. Por ello, si tienes cónyuge, conviviente civil o hijos menores de 24 años (si estudian), el capital se distribuye considerando la expectativa de vida del grupo familiar completo. Mientras más joven sea tu cónyuge o conviviente civil respecto a ti, mayor será el período estimado de cobertura y más ajustado será el factor actuarial aplicado a tu pensión mensual titular, tanto en AFP como en Compañía de Seguros.
15.- ¿Qué diferencia hay entre contratar cláusula de Período Garantizado vs. Cláusula de Incremento de Porcentaje en Renta Vitalicia?
Ambas son coberturas adicionales opcionales en una Renta Vitalicia, pero protegen riesgos distintos. El Período Garantizado (ej. a 10, 15 o 20 años) asegura que, si falleces antes de cumplirse ese plazo, se pague el 100% de tu pensión a tus beneficiarios legales o, a falta de ellos, a los herederos designados como capital o rentas mensuales hasta completar los años garantizados. En cambio, la Cláusula de Incremento de Porcentaje aumenta de por vida el porcentaje legal de pensión que recibirá tu cónyuge sobreviviente (por ejemplo, subiendo del 60% legal al 80% o 100% de tu pensión original) durante toda su vejez, más allá de un plazo fijo de años.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Imparcial y Acreditada.
Entendemos que dar el paso hacia la jubilación es una de las decisiones financieras más trascendentales de tu vida. Enfrentarse al complejo lenguaje técnico de las AFP y las Compañías de Seguros suele generar incertidumbre, pero no tienes que recorrer este camino en solitario.
Tenemos la plataforma digital con mayor trayectoria histórica en orientación para el retiro en Chile, transformamos la burocracia en una estrategia patrimonial a tu medida. Nuestro compromiso es brindarte un proceso 100% transparente, empático y riguroso, diseñado exclusivamente para blindar tu bienestar económico y el de quienes más quieres.
┌──────────────────────────────────────────────────────────────────────┐
│ 🔄 TU RUTA HACIA UNA PENSIÓN MÁXIMA │
├──────────────────┬──────────────────┬──────────────────┬─────────────┤
│ 1. Diagnóstico │ 2. blindaje │ 3. Licitación │ 4. Decisión │
│ Patrimonial │ Familiar │ y Remate │ Informada│
│ 📊 │ 🛡️ │ 🔨 │ 📑 │
│ Optimización de │ Configuración │ Pujas al alza │ Informe │
│ fondos, PGU y │ de las 4 │ entre compañías │ Final │
│ liquidez (ELD) │ cláusulas │ para subir tu UF│ firmado │
└──────────────────┴──────────────────┴──────────────────┴─────────────┘
🚀 ¿Cómo Maximizamos tu Pensión Paso a Paso?
Más que gestionar documentos, diseñamos ingeniería previsional personalizada para extraer el máximo rendimiento de cada peso que ahorraste durante tu vida laboral. Nuestro servicio integral abarca seis pilares estratégicos:
📊 1. Diagnóstico Financiero, PGU y Liquidez Inmediata.
Auditamos tu historial previsional para proyectar el mayor flujo mensual posible. Evaluamos la integración óptima de la Pensión Garantizada Universal (PGU) y calculamos con exactitud matemática tu factibilidad para retirar Excedentes de Libre Disposición (ELD), permitiéndote obtener capital en efectivo con la mayor eficiencia tributaria.
💡 2. Traducción "con Peras y Manzanas" de tus Modalidades.
Traducimos la letra chica a un lenguaje claro y directo. Comparamos escenarios reales entre Retiro Programado (AFP), Renta Vitalicia (Aseguradoras) y Modalidades Mixtas, evaluando tu estado de salud, expectativas y objetivos de herencia para que comprendas el impacto real de cada alternativa en tu bolsillo.
🛡️ 3. Configuración de las 4 Cláusulas Adicionales de Protección.
Si optas por asegurar un ingreso fijo en UF de por vida, personalizamos tu contrato activando estratégicamente las cuatro cláusulas adicionales existentes en el mercado según tu realidad familiar:
🔒 Cláusula de Período Garantizado de Pago: Asegura que, en caso de fallecimiento prematuro, el 100% de tus rentas pactadas se sigan pagando a tus beneficiarios o herederos designados.
📈 Cláusula de Incremento de Porcentaje: Eleva de forma vitalicia la proporción de pensión que recibirá tu pareja sobreviviente por sobre el mínimo legal.
⏳ Cláusula de Aumento Temporal de Pensión: Incrementa fuertemente tu ingreso líquido durante los primeros años de retiro para cubrir proyectos, viajes o saldar deudas vigentes.
🔄 Cláusula de Aumento Diferido de Pensión: Disminuye la jubilación al mínimo para capear impuestos y difiere para un futuro predeterminado subir la pensión mensual al máximo posible.
🔨 4. Remate de Renta Vitalicia: Licitación al Alza de tu Pensión.
No nos conformamos con las ofertas estándar del sistema. Una vez emitido el Certificado de Ofertas en SCOMP, activamos el Remate de Renta Vitalicia: una subasta electrónica competitiva donde obligamos a las aseguradoras de mayor solvencia a pujar entre sí para superar la mejor oferta vigente, logrando un incremento directo y definitivo en tu pago mensual en UF.
⚙️ 5. Gestión Integral sin Estrés ni Filas.
Mediante un contrato formal de asesoría previsional y mandato notarial, asumimos el 100% de la carga operativa ante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) y las instituciones financieras. Tú ahorras tiempo y evitas trámites engorrosos mientras nosotros resguardamos cada plazo normativo.
💎 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
Elegir quién te represente al momento de jubilar marca la diferencia entre una pensión estándar y una jubilación optimizada al máximo nivel del mercado:
┌───────────────────────────────────┐ ┌───────────────────────────────────┐
│ ⚖️ 100% INDEPENDENCIA IMPARCIAL │ │ 🏛️ PIONEROS EN CHILE │
│ No trabajamos para las AFP ni │ │ Somos el portal web más antiguo │
│ para las Compañías de Seguros. │ │ del país dedicado a pensiones. │
│ Defendemos solo tu bolsillo. │ │ Décadas de experiencia real. │
└───────────────────────────────────┘ └───────────────────────────────────┘
┌───────────────────────────────────┐ ┌───────────────────────────────────┐
│ 🎖️ ACREDITACIÓN OFICIAL SP / CMF │ │ 🤝 TRATO HUMANO Y CERCANO │
│ Especialistas registrados ante la │ │ Empatía, paciencia y claridad │
│ Superintendencia de Pensiones, │ │ absoluta en cada etapa, sin │
│ cumpliendo toda la ley vigente. │ │ tecnicismos innecesarios. │
└───────────────────────────────────┘ └───────────────────────────────────┘
⚖️ Independencia Absoluta: Trabajamos única y exclusivamente para ti. Al no tener vínculos de dependencia con ninguna AFP ni Aseguradora, garantizamos una recomendación libre de conflictos de interés.
🏛️ Trayectoria Pionera: Somos el portal previsional con mayor historia en Chile. Miles de casos gestionados con éxito respaldan nuestra capacidad de negociación.
🎖️ Asesores Registrados y Certificados: Nuestro equipo está inscrito y fiscalizado bajo la estricta normativa de la Superintendencia de Pensiones (SP).
🤝 Acompañamiento Humano y Transparente: Sabemos que detrás de cada fondo hay una historia de vida. Estamos a tu lado en cada etapa, resolviendo tus inquietudes con calidez y cercanía.
📞 ¡Toma el Control de tu Futuro Hoy! Tu Esfuerzo de Años Merece la Mejor Gestión.
No dejes el fruto de toda tu vida laboral al lote ni aceptes la primera oferta sin antes comparar profesionalmente. Nuestro objetivo es asegurar tu tranquilidad financiera y el resguardo económico de tu familia.
Elige el canal que te resulte más cómodo y conversemos hoy mismo sin compromiso:
📲 WhatsApp: Haz clic en su ícono para chatear, enviarnos un audio o iniciar una videollamada al instante.
📞 Llamada Telefónica: Comunícate con uno de nuestros especialistas acreditados para recibir orientación.
💻 Videollamada: Agendemos una reunión desde tu hogar u oficina; nosotros te enviamos el enlace de conexión.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio, o en un café.
💬 Chat en Línea y Redes Sociales: Escríbenos a través de Google Chat, Facebook o Instagram.
➡️ Formulario Web: Déjanos tus datos de contacto y un asesor previsional se comunicará contigo a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos rápidamente.
💻 ¡Cotiza tu Pensión de Vejez hoy!
💰 Obtén la máxima renta en SCOMP con un Asesor Previsional acreditado.
📱 ¡Llame al tiro!
Firma de Autoría y Respaldo Regulador:
Contenido redactado y revisado técnicamente por:
Luis Fernando Correa – Asesor Previsional Acreditado en Chile
Inscrito en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (SP) bajo el Registro N.º 247. Especialista en cálculo actuarial de pensiones bajo el D.L. N.º 3.500, optimización de ofertas en SCOMP, Remate de Renta Vitalicia y planificación patrimonial para el retiro en retirum.cl.
Última actualización normativa: Vigente según Compendio de Normas del Sistema de Pensiones (SP/), Ley N.º 21.419 (PGU) y cronograma de Reforma Previsional 2027.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl