Costos y beneficios de la Asesoría Previsional en Chile. La asesoría previsional en Chile es una inversión estratégica de costo regulado que le ayuda a maximizar su pensión frente a las complejas opciones del sistema y los cobros ocultos de algunas AFP. Mediante un análisis experto de modalidades, beneficios del Estado y seguros, un asesor previsional le garantiza una decisión informada de pensión para asegurar la mejor pensión posible de acuerdo a sus circunstancias e intereses considerando todos los aspectos para su seguridad y la protección de su familia.
Costos y beneficios de la Asesoría Previsional en Chile.

🎯 Asesoría Previsional en Chile: Costos, Beneficios y Estrategias para Maximizar su Pensión. 🏆
La decisión de cómo y cuándo jubilarse representa uno de los hitos financieros más críticos en la vida de una persona. En un sistema previsional tan complejo como el chileno, jubilarse "a ciegas" o aceptar la primera oferta automática puede resultar en pérdidas económicas irreparables. Aquí es donde la Asesoría Previsional emerge no como un gasto, sino como una inversión estratégica 🧠💡.
Este artículo, diseñado y optimizado para garantizar la mejor toma de decisiones, desglosa integralmente los costos regulados, los beneficios tangibles y las estrategias maestras para asegurar que el esfuerzo de toda su vida se traduzca en la máxima rentabilidad mensual. 💸✨
📌 Valor de Referencia. (Actualizado a Septiembre de 2026) 🗓️
Para brindar una transparencia absoluta en todos los cálculos y topes legales mencionados en este artículo, utilizamos el valor oficial de la Unidad de Fomento:
💵 1 UF = $40.901,94 CLP
⚖️ Claridad Absoluta en tus Opciones: Retiro Programado vs. Renta Vitalicia. 🔍 Contar con claridad absoluta en las modalidades de pensión es el primer paso hacia una jubilación exitosa.
Un asesor previsional imparcial 🧑💼 le ayudará a analizar técnicamente las dos vías principales:
🏢 1. Retiro Programado. (Administrado por la AFP)
& Propiedad y Rentabilidad: 📈 Sus ahorros se mantienen en la AFP, sujetos a las fluctuaciones del mercado.
& Recálculo Anual: 🔄 Su pensión se ajustará cada año dependiendo de la rentabilidad de los fondos y su expectativa de vida. La tendencia es a la baja.
& Riesgo de Longevidad: 📉 Usted asume el riesgo. Si vive más de lo proyectado o el mercado cae, su pensión disminuirá.
& Herencia: 🏠 Al fallecer, los fondos remanentes pueden constituir herencia para sus sucesores.
🏦 2. Renta Vitalicia. (Compañías de Seguros de Vida)
& Seguridad de por Vida: 🔒 Usted traspasa sus fondos a una aseguradora a cambio de una pensión mensual fija en UF, garantizada para toda la vida.
& Cero Riesgo de Mercado: 🛡️ La aseguradora absorbe el riesgo financiero y de longevidad.
& Ausencia de Herencia Tradicional: ❌ Al ceder la propiedad del capital, este no genera herencia convencional, salvo que se contraten cláusulas específicas.
⚙️ Análisis Técnico y Gestión Estratégica del Retiro. 📊
El "trámite" de pensión es en realidad una ingeniería previsional. Un asesor certificado utiliza herramientas avanzadas para optimizar su capital. 🧩
💻 Gestión del SCOMP y el Remate de Renta Vitalicia. 🔨
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma oficial donde aseguradoras y AFPs compiten por sus fondos. Una gestión estratégica del SCOMP filtra estas propuestas para encontrar la mayor Tasa Interna de Retorno.
Para carteras significativas, el asesor ejecuta un remate de renta vitalicia 🏁. Esta es una subasta electrónica a ciegas que obliga a las Compañías de Seguros a mejorar sus ofertas iniciales. Dato clave: En el remate, la comisión del asesor es asumida íntegramente por la aseguradora ganadora, sin representar un desembolso adicional para usted. 🏆
💸 Retiro de Excedente de Libre Disposición. (ELD) 💰
Si sus ahorros logran financiar una pensión equivalente al 70% de su promedio de remuneraciones (últimos 10 años) y supera el 100% de la Pensión Máxima con Aporte Solidario, usted tiene derecho al Retiro de Excedente de Libre Disposición. Un análisis técnico y tributario riguroso 🧾 definirá si le conviene retirar este capital de golpe, en cuotas, o integrarlo para inflar su pensión, aprovechando las exenciones de la Ley de Impuesto a la Renta.
🛡️ Protección Familiar: Cláusulas Adicionales y Seguro SIS. 👨👩👧👦
Proteger a los suyos es fundamental. Al estructurar una Renta Vitalicia, la asesoría previsional evalúa la inclusión de cláusulas adicionales 📑:
& Período Garantizado de Pago: ⏳ Si usted fallece prematuramente (ej. a los 10 o 15 años), sus beneficiarios seguirán cobrando el 100% de su pensión por el tiempo restante acordado.
& Aumento de Porcentaje de Sobrevivencia: 📈 Incrementa el monto legal que recibirá su cónyuge al enviudar.
Además, si usted se pensiona por invalidez o fallecimiento durante su etapa activa, es imperativo activar y hacer valer las coberturas del Seguro SIS (Seguro de Invalidez y Sobrevivencia) ⚕️🩺, inyectando capital adicional a su cuenta antes del retiro.
🌟 Maximizando Beneficios: PGU, Brechas de Género y Expectativa de Vida.
🥇
🏛️ PGU y Beneficios por Años Cotizados. 🎖️
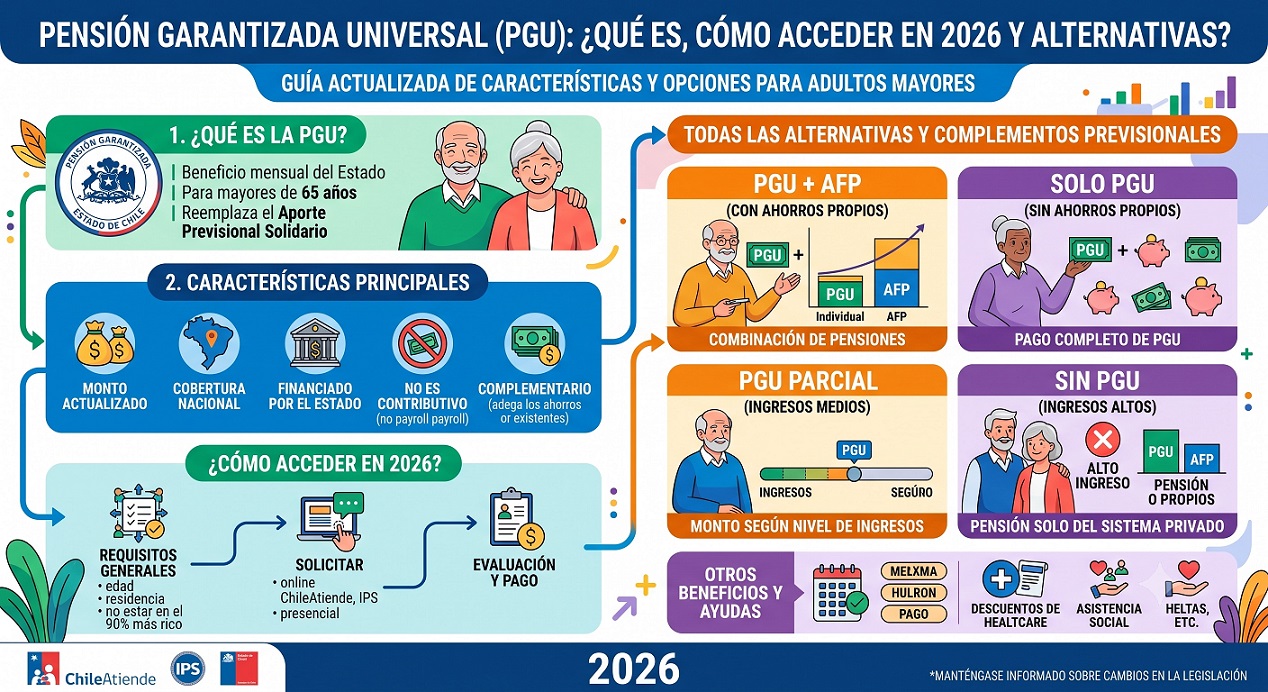
Su pensión no se compone solo de su ahorro individual. Un asesor experto auditará su historial para recuperar beneficios por años cotizados (corrigiendo lagunas). A esto, se suma la integración estratégica de la PGU (Pensión Garantizada Universal). Cuadrar las fechas de solicitud y la modalidad de pensión es vital para que la PGU potencie su liquidez mensual bruta sin topes indeseados. 💳
♀️♂️ Compensación de Expectativa de Vida y Brechas de Género. ⚖️
El sistema previsional penaliza a las mujeres por dos factores: menores salarios históricos y tablas de mortalidad que proyectan una mayor longevidad. Esta brecha de género exige una planificación exhaustiva. A través de la compensación de expectativa de vida, un asesor busca equilibrar estas asimetrías utilizando bonos estatales (como el Bono por Hijo 👶) y seleccionando el momento matemático exacto para jubilar, evitando que el capital se deprecie aceleradamente. 📉
📊 Costos Regulados: ¿Cuánto Cobra Realmente un Asesor Previsional? 🪙
Existe el mito de que "jubilarse solo es gratis". ❌ En realidad, las AFPs cobran comisiones indirectas y de administración perpetuas. En contraste, el asesor previsional tiene un costo regulado, pagado una única vez directamente de sus fondos, con topes legales máximos que benefician a patrimonios mayores.
A continuación, la tabla actualizada con la UF a $40.901,94 CLP (Septiembre 2026):
(Nota: Valores en CLP aproximados al peso sin decimales para facilitar lectura). 🧾
Comisiones por Administración de Retiros Programados y Renta Temporal.
⚠️ El Fenómeno de la "Gratuidad" de las AFP: Si jubila solo en Retiro Programado, la AFP cobrará un porcentaje mensual (entre 0,95% y 1,25% de su pensión) durante toda su vida, además de las comisiones indirectas o "kickbacks" de los fondos de inversión. A largo plazo, esto supera con creces el cobro único y topado de un asesor independiente. 🛑
Comisiones Indirectas: La Ilusión de la Gratuidad.
En el mundo de la economía, las promociones de "cero comisiones" no operan por caridad; si no pagas directamente, el producto es tu capital. Para generar ingresos, instituciones como las AFP utilizan la retrocesión de comisiones o kickbacks.
¿Cómo funciona este mecanismo?
& Captación y Canalización: La entidad recibe tu dinero y, en lugar de buscar la mejor opción global, lo dirige obligatoriamente hacia fondos o instituciones específicas.
& Retribución: A cambio de ese gran flujo de capital, la institución receptora le paga una comisión "por detrás" a tu administradora.
El Problema: Conflicto de Interés.
Este modelo destruye la alineación de incentivos y vulnera el deber fiduciario. El criterio de la administradora para elegir dónde invertir ya no es la máxima rentabilidad o seguridad para el cliente, sino qué institución le paga la comisión más alta a la propia AFP.
📑 El Informe Final de Pensión: Su Garantía de Transparencia. 🔍
El proceso de asesoría previsional no termina con una simple recomendación verbal. Usted recibirá un Informe Final de Pensión 📋 firmado.
Este documento es una auditoría maestra que cruza las ofertas del SCOMP, las calificaciones de riesgo de las aseguradoras, su salud y la proyección de la PGU. Lo más importante: Este informe le otorga a usted la libertad absoluta 🔓. Con toda la información sobre la mesa, usted decide si acepta la recomendación, elige otra vía o desiste del trámite. Usted siempre tiene el control. 👑
Finalmente, todos los Participes del Sistema Previsional chileno cobran por su labor, ya que nadie trabaja gratis. Estos cobros sirven tanto para pagar los gastos propios, como para generar las ganancias que el gerente general debe rendir al directorio de su empresa.
📞 Toma el Control de tu Futuro Hoy Mismo. 🚀
Su esfuerzo de años merece la mejor gestión. Nuestra asesoría le ofrece imparcialidad total ⚖️, sin conflictos de interés con administradoras ni aseguradoras.
No deje una de las decisiones más cruciales de su vida al lote. ¡El momento de optimizar su jubilación es ahora! ⏱️
Comunícate con nosotros por tu canal favorito:
➡️ Formulario Web Express: Complete sus datos en nuestro portal. 🌐
📲 WhatsApp: Escríbanos para una respuesta inmediata. 💬
📞 Llamada Telefónica: Hablemos al tiro con un experto senior. ☎️
💻 Videollamada: Agendemos un Meet o Zoom cara a cara. 🧑💻
✉️ Correo Electrónico: Envíenos sus cartolas para un pre-análisis. 📧
🏢 Reunión Presencial: Lo esperamos en nuestras oficinas. ☕
🌟¡Jubilarse bien es su derecho; maximizar su pensión es nuestra especialidad! 🎖️
💰 ¡Maximiza tu jubilación con asesoría previsional imparcial!
👉 ¡Contáctanos ahora por WhatsApp, llamada, videollamada o en nuestro formulario web!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl