Asesor Previsional en Chile: ¿Qué es y cómo maximiza tu pensión? Descubre qué hace un Asesor Previsional en Chile, cómo funciona el SCOMP y puede optimizar tu jubilación entre AFP Aseguradoras de forma segura para conseguir la mejor pensión posible de acuerdo a sus circunstancias e intereses.
Asesor Previsional en Chile: ¿Qué es y cómo maximiza tu pensión?
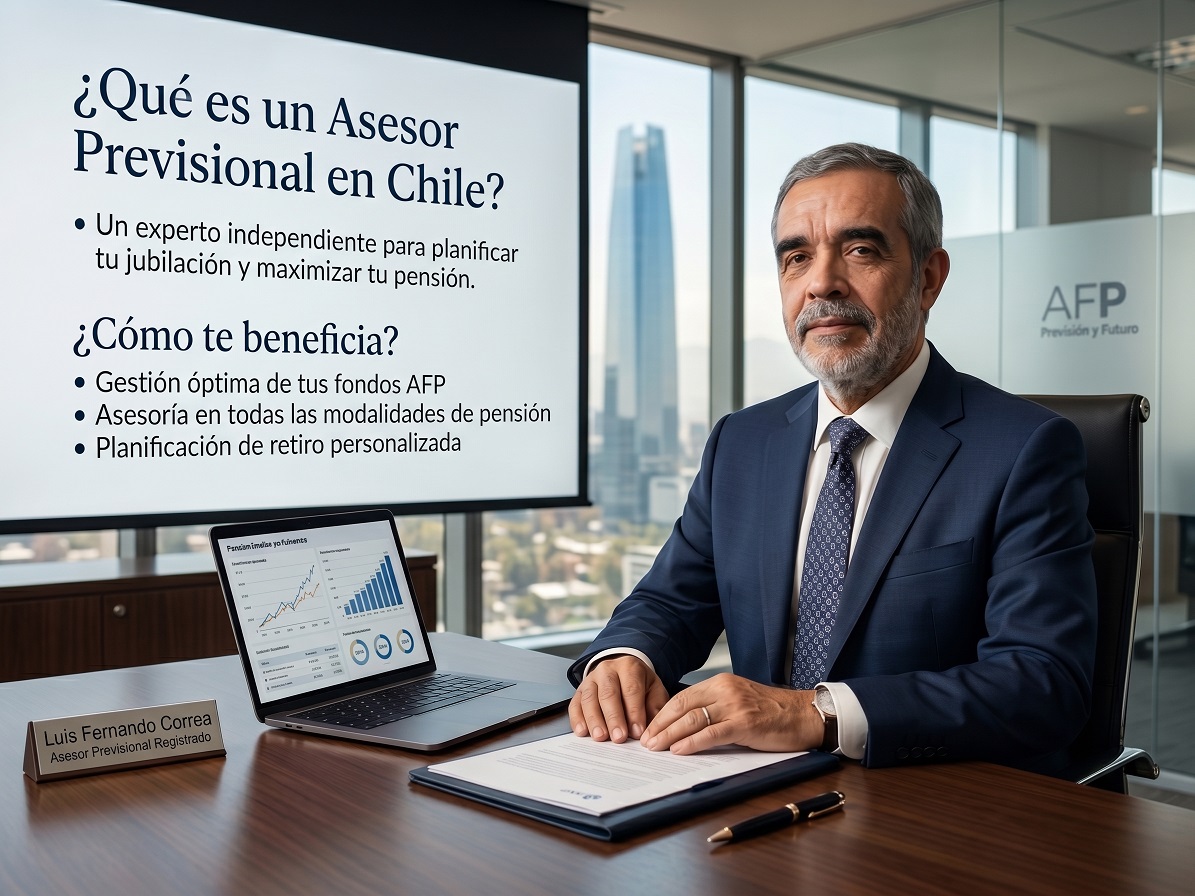
Asesor Previsional registro No.247 Superintendencia de Pensiones.
¿Estás a punto de jubilarte en Chile? Tomar la decisión correcta puede marcar una diferencia radical en tu calidad de vida y en la protección de tu familia. Descubre qué hace exactamente un Asesor Previsional inscrito con el registro No.247 de la Superintendencia de Pensiones, cómo funciona el sistema SCOMP y de qué forma este profesional te ayuda a optimizar tus ahorros para conseguir la mejor pensión posible.
¿Qué es un Asesor Previsional en Chile?
Más allá de la definición legal que lo sitúa como un intermediario en la contratación de seguros previsionales, un Asesor Previsional es un especialista técnico y docto en la normativa previsional chilena (Decreto Ley N.º 3.500) y sus reformas que la han mejorado. Su misión es ayudar a los afiliados a tomar una decisión informada de pensión, segura y rentable al momento de jubilar.
A diferencia de las AFP o las Compañías de Seguros (que tienen sesgos hacia sus propios productos), el Asesor Previsional trabaja exclusivamente para ti para que obtengas la mejor jubilación, brindando una orientación imparcial y libre de conflictos de interés.
El Mandato Legal y la Independencia Total
La relación con tu asesor se rige por la más estricta legalidad y transparencia:
1.- Contrato de Asesoría: Establece formalmente los derechos, deberes y los honorarios máximos (fijados por ley). Entre ellos guardar la confidencialidad del pensionable.
2.- Mandato Especial: Otorga al asesor la representación exclusiva ante la Superintendencia de Pensiones y tu AFP y Comisiones Médicas para obtener información, hacer consultas y apelaciones, gestionar el Certificado de Saldo, sin autorizarlo jamás a disponer o retirar tus fondos. Solo puedes pensionarte si firmas en la AFP la aceptación de la oferta y selección de pensión.
3.- Independencia: Evalúa todo el mercado de forma integral para entregarte una propuesta a tu medida.
Retiro Programado vs. Renta Vitalicia: Opciones de Jubilación.
Elegir cómo recibir tus fondos exige comprender las reglas de cada modalidad. Un asesor te ayudará a decidir entre las principales vías de jubilación:
1. Retiro Programado. (Administrado por la AFP)
a) Propiedad de los Fondos: Mantienes el dominio total de tus ahorros en tu cuenta individual.
b) Monto Variable: La pensión se recalcula anualmente según tu saldo, la rentabilidad de los fondos y las expectativas de vida.
c) Herencia: En caso de fallecimiento, el saldo genera pensiones de sobrevivencia o se entrega como herencia legal a tu familia.
2. Renta Vitalicia Inmediata. (Compañías de Seguros de Vida)
A) Pensión Fija en UF: Traspasas tu capital a una aseguradora con o sin, a cambio de un ingreso mensual garantizado en UF para toda la vida.
B) Estabilidad: Tu pensión no bajará nunca, blindándote contra las fluctuaciones del mercado bursátil con una jubilación reajustada en Unidades de Fomento.
C) Sin Propiedad Directa: El capital deja de ser heredable tradicionalmente, salvo que incluyas cláusulas especiales adicionales.
3. Modalidades Combinadas.
Puedes optar por dividir tu capital. Por ejemplo, una Renta Temporal con Renta Vitalicia Diferida o un Retiro Programado con Renta Vitalicia, financiando una primera etapa en la AFP y asegurando un piso fijo vitalicio después.
Tabla Comparativa Rápida:
¿Cómo Maximiza tu Jubilación? El Poder del Sistema SCOMP.
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma electrónica obligatoria donde AFP y aseguradoras compiten para ofrecerte una pensión. El asesor gestiona este proceso en 5 pasos clave:
1.- Solicitud de Certificado de Saldo en tu AFP actual.
2.- Ingreso de Consulta en SCOMP, definiendo tu perfil y necesidades.
3.- Emisión del Certificado de Ofertas, consolidando todas las alternativas del mercado.
4.- Proceso de Remate de Renta Vitalicia (Estrategia Clave): Si las ofertas iniciales son bajas, el Asesor Previsional activa una subasta "a ciegas". Aquí fuerza a las aseguradoras a competir, logrando tasas de venta superiores e incrementando el valor final de tu pensión en UF.
5.- Elección de Modalidad sustentada en el Informe Final de Pensión.
Excedente de Libre Disposición (ELD): ¿Retirar efectivo al jubilar?
El Excedente de Libre Disposición (ELD) es el saldo sobrante en tu cuenta de capitalización después de asegurar una pensión que cumpla con los mínimos legales (financiar al menos el 70% de tus ingresos imponibles promedio de los últimos 10 años, superando las 12 UF).
¿Qué puedes hacer con el ELD?
A) Retiro en Efectivo: Sujeto a análisis tributario, puedes retirarlo apoyándote en beneficios fiscales (franquicia tributaria de hasta 800 UTM a 1.200 UTM exentas en 6 años).
B) Aumentar tu Pensión: Si no necesitas efectivo, puedes reinvertir ese saldo para inflar tu pensión mensual de por vida.
Protege a tu Familia: Cláusulas en Renta Vitalicia.
Al contratar una Renta Vitalicia, la ley permite incorporar hasta cuatro Cláusulas Adicionales fundamentales para el resguardo de tu patrimonio familiar:
1.- Período Garantizado de Pago: Si falleces dentro del periodo acordado (ej. 10, 15 o 20 años), la aseguradora pagará el 100% de la pensión a tus beneficiarios designados por el tiempo restante.
2.- Aumento Temporal de Pensión: Permite recibir una doble jubilación en los primeros años de retiro.
3.- Cláusula de Aumento del Porcentaje: Iguala la pensión para el cónyuge sobreviviente de por vida.
4.- Aumento Diferido: Comienzas con un monto menor para acceder a tu máxima pensión en una fecha futura.
Pilares Adicionales que Gestiona tu Asesor.
El buen servicio de asesoría abarca todos los frentes de la seguridad social chilena:
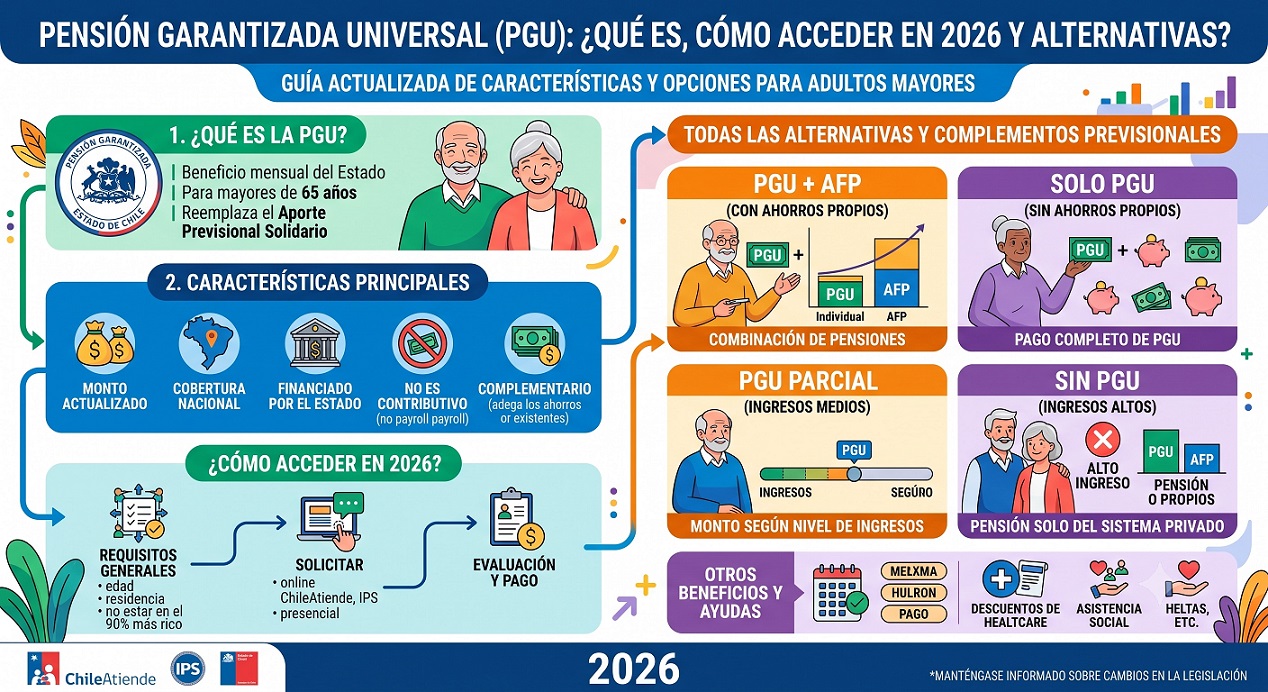
& Pensión Garantizada Universal (PGU): Analizamos la fecha exacta y los requisitos para tramitar este aporte del Estado y sumarlo a tu pensión autofinanciada.
& Brechas de Género y Tablas de Mortalidad: Las mujeres enfrentan expectativas de vida mayores en las tablas legales. Mitigamos esta brecha integrando el Bono por Hijo Nacido Vivo y planificaciones específicas.
& Seguro de Invalidez y Sobrevivencia (SIS): Tramitamos pensiones por invalidez y viudez ante las Comisiones Médicas.
& Bono de Reconocimiento: Validamos y liquidamos los aportes del antiguo sistema de reparto (Cajas de Previsión).
El Informe Final de Pensión: Tu Herramienta de Decisión.
Antes de firmar, tu Asesor te entregará el Informe Final de Pensión, un documento formal y recomendación de pensión técnica respaldado legalmente que incluye:
a) Resumen detallado de tus saldos, ELD y Bonos.
b) Cuadro comparativo transparente del SCOMP (en UF y Pesos).
c) Proyección tributaria de tus excedentes.
d) Análisis de riesgo y recomendaciones técnicas personalizadas.
¿Cuánto Cuesta y Cómo se Paga un Asesor Previsional?
Mito: Contratar a un asesor significa pagar con dinero de tu bolsillo.
Realidad: Los honorarios o comisiones de los asesores previsionales están estrictamente regulados por la ley chilena y operan a éxito (solo cobran si te jubilas con ellos).
1.- Costo Regulado: La tarifa máxima es del 1,5% de los fondos destinados a la pensión, con un tope legal infranqueable de 60 UF.
2.- La Asesoría Previsional tiene Costos y Beneficios, cuyos detalles están en el enlace.
3.- Medio de Pago: Se descuenta de forma interna de tu saldo acumulado o, en el caso del remate de Renta Vitalicia, la aseguradora asume el costo de intermediación para adjudicarse tu póliza.
4.- Rentabilidad Garantizada: El beneficio de acceder a la mejor tasa de jubilación y evitar errores tributarios paga con creces este honorario regulado.
¿Por Qué Elegir Nuestra Asesoría Previsional?
Llevamos años siendo la plataforma pionera en asesoría para la jubilación en Chile.
✔️ Independencia Total: No representamos a AFP ni a Aseguradoras. Jugamos de tu lado.
✔️ Acreditación Oficial: Profesionales inscritos en el Registro de Asesores Previsionales (Registro N.º 247).
✔️ Acompañamiento Humano: Hablamos claro, sin tecnicismos enredados. Te liberamos de trámites, filas y burocracia.
🚀 Tu Esfuerzo de Años Merece la Mejor Gestión: ¡Contáctanos Hoy! ⏱️
Buscamos tu bienestar económico y el de tu familia. No dejes tu jubilación a la suerte ni en manos de la burocracia; con su Asesor Previsional Registrado tome el control de su futuro económico hoy mismo.
Estamos a tu completa disposición en el canal que más te acomode.
¡Elige cómo quieres comunicarte con nosotros! 👇
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas ahora mismo, sin esperas.
💻 Videollamada: Agendemos una reunión desde la comodidad de tu hogar u oficina. Te enviaremos el enlace.
🏢 Reunión Presencial: Coordinemos un encuentro personal en un café, en tu oficina o en tu domicilio. ☕
💬 Chat en Vivo: Contáctanos por cualquier medio en línea, como Google Chat, Facebook o Instagram.
📃 Formulario Web: Completa tus datos en nuestro portal y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos con toda la información.
💰 ¡Maximiza tu pensión y jubila con seguridad!
💹 Protege el patrimonio de toda una vida de trabajo con un asesor previsional independiente.
📱 Contáctanos hoy mismo por WhatsApp, formulario web, correo o llamada telefónica para coordinar tu evaluación personalizada.
☎️ ¡Asegura el futuro de tu economía hoy! 🌟


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl