Asesor Previsional Luis Fernando Correa | Registro SP 247. Maximice su jubilación en Chile con Luis Fernando Correa (Reg. 247). 50 años de experiencia imparcial en SCOMP y Reforma 2027. ¡Agende su evaluación hoy! Presentamos los servicios de Luis Fernando Correa (Registro SP N° 247), un asesor previsional independiente en Chile con 50 años de experiencia dedicado a maximizar las pensiones de vejez, invalidez y sobrevivencia a través del sistema SCOMP. Además, detalla las modalidades de retiro (Retiro Programado y Renta Vitalicia), cómo evitar errores costosos al tramitar la jubilación y el impacto de los nuevos beneficios de la Reforma Previsional de 2027.
Asesor Previsional Luis Fernando Correa | Registro SP 247
Asesor Previsional Luis Fernando Correa: Experto en Pensiones. (Registro N° 247)
Luis Fernando Correa es un Asesor Previsional independiente inscrito en el Registro N° 247 de la Superintendencia de Pensiones de Chile, con 50 años de trayectoria ayudando a afiliados a maximizar su jubilación de vejez, invalidez y sobrevivencia mediante estrategias imparciales en el sistema SCOMP, sin conflictos de interés.
Gestión Integral de Pensiones: Independencia y Respaldo Oficial.
Jubilarse en Chile es una de las decisiones financieras y patrimoniales más críticas de la vida. Un error de cálculo o una elección apresurada al cierre de la etapa laboral afecta de forma irreversible el ingreso mensual familiar.
¿Qué implica esto en la práctica?
Significa que usted necesita una defensa técnica autónoma frente a las Administradoras de Fondos de Pensiones (AFP) y las Compañías de Seguros de Vida. A través de sus plataformas oficiales Maspension.cl y Retirum.cl, Luis Fernando Correa traduce el complejo marco legal en decisiones económicas claras, rentables y seguras.
Perfil Profesional, Credenciales y Marco Regulatorio:
El ejercicio de la asesoría previsional en Chile está estrictamente regulado por el Decreto Ley N° 3.500, la Ley N° 20.255 y el Compendio de Normas del Sistema de Pensiones, fiscalizado por la Superintendencia de Pensiones (SP).
El respaldo técnico y ético de Luis Fernando Correa se verifica mediante las siguientes credenciales oficiales:
Formación Multidisciplinaria al Servicio del Afiliado.
Para brindar un acompañamiento riguroso en lo matemático y empático en lo humano, su perfil integra cinco pilares formativos:
1.- Formar una base ética y moral sólida en el colegio SS.CC.
2.- Desarrollar disciplina, rigor analítico y precisión operativa en la Escuela de Aviación.
3.- Adquirir visión estratégica y formación académica en la University of New Mexico (EE.UU.).
4.- Integrar herramientas de acompañamiento humano con estudios de Psicología en Universidad de Chile.
5.- Dominar la técnica actuarial y previsional en la Escuela de Seguros de Chile.
Tipos de Pensiones y Modalidades de Retiro que Gestionamos.
Un asesor previsional independiente no representa a las AFP ni a las aseguradoras; su único mandato legal es defender el patrimonio del trabajador y sus beneficiarios legales.
El punto crítico es el siguiente:
Cada tipo de pensión y modalidad posee reglas de cálculo, tablas de mortalidad (como la tabla RV-2021 de la CMF) y efectos hereditarios completamente distintos.
Para profundizar en las diferencias financieras de cada alternativa, revise nuestra guía sobre las Cláusulas Adicionales: comparativa entre Retiro Programado y Renta Vitalicia garantizada.
¿Recibió su Certificado de Saldo o enfrenta un trámite urgente?
No firme ninguna solicitud ni acepte la primera oferta de su AFP o aseguradora sin una auditoría matemática independiente. Inicie hoy su evaluación previsional prioritaria por WhatsApp al +56 993402000 y proteja el esfuerzo de toda su vida laboral.
Paso a Paso: Cómo Tramitar y Maximizar su Pensión en SCOMP.
El Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es la plataforma electrónica obligatoria regulada por la SP y la CMF para cotizar pensiones. Para obtener la máxima rentabilidad de sus ahorros, ejecutamos el siguiente procedimiento estructurado:
1.- Auditar su Certificado de Saldo, Bono de Reconocimiento, cotizaciones de Ahorro Previsional Voluntario (APV) y el registro correcto de sus beneficiarios legales en la AFP.
2.- Suscribir el Contrato de Asesoría Previsional oficial y el mandato notarial, delegando la carga burocrática en un especialista registrado.
3.- Ingresar la Solicitud de Ofertas al sistema SCOMP, incorporando escenarios estratégicos con cláusulas adicionales de período garantizado y aumento de porcentaje.
4.- Analizar el Certificado de Ofertas oficial emitido por el sistema y calcular la factibilidad tributaria de retirar [Enlace interno sugerido: Excedentes de Libre Disposición (ELD) libres de impuestos].
5.- Ejecutar un Remate Electrónico de Renta Vitalicia o negociación de oferta externa para forzar la competencia entre las Compañías de Seguros de Vida y conseguir una tasa de venta superior.
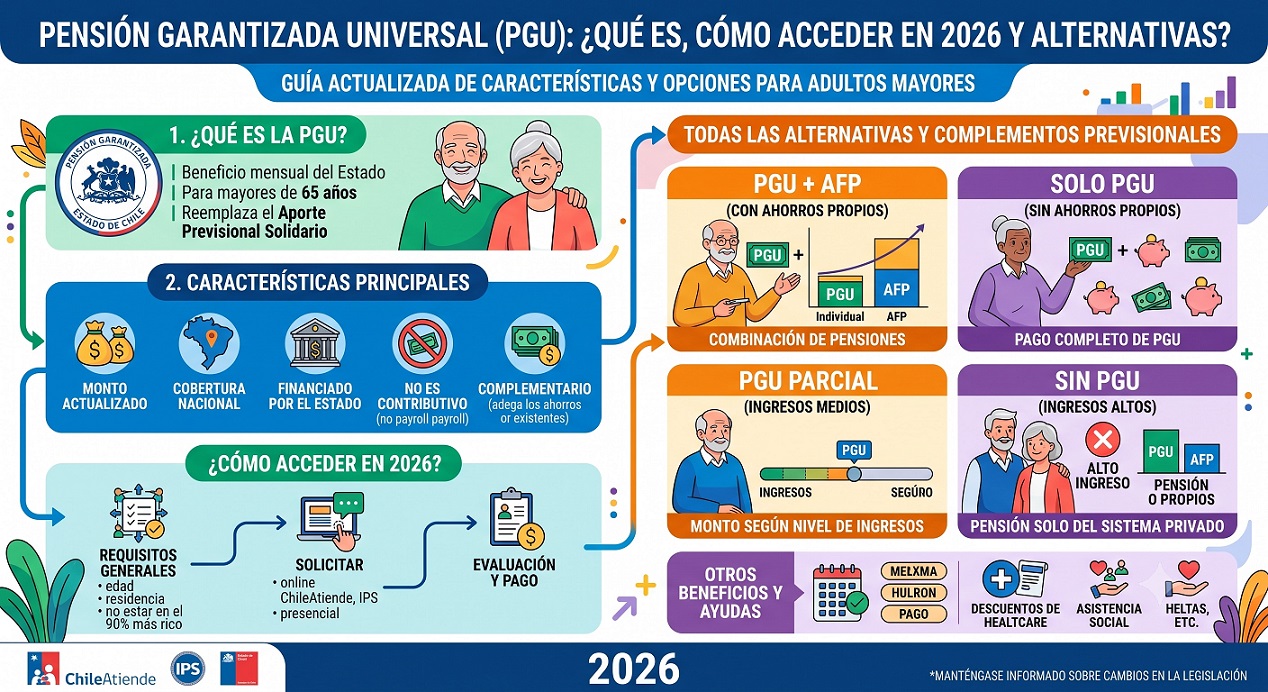
6.- Articular su pensión autofinanciada con los beneficios del Pilar Solidario y la [Enlace interno sugerido: Pensión Garantizada Universal (PGU) gestionada ante el IPS].
7.- Entregar el Informe Final de Pensión, un documento técnico y vinculante que respalda matemáticamente la opción más rentable antes de su firma de aceptación definitiva.
Integración con la Reforma Previsional 2027: Cambios y Nuevos Beneficios.
El sistema previsional chileno se encuentra en plena transición normativa hacia los cambios estructurales que entrarán en régimen a partir del año 2027. Planificar su retiro hoy exige anticipar cómo estas nuevas reglas impactarán el cálculo de su jubilación.
¿Cómo afecta esta normativa a su futura pensión?
La reforma previsional introduce mecanismos de seguro social, compensaciones de brechas y reajustes de beneficios que deben integrarse en la estrategia de retiro:
Si usted está próximo a cumplir la edad legal de jubilación, consulte nuestro análisis sobre cómo planificar su pensión ante la entrada en vigencia de la Reforma Previsional 2027.
Errores Comunes, Exclusiones y Motivos de Rechazo en el Trámite de Pensión.
En 50 años de práctica en terreno, hemos comprobado que los afiliados pierden millones de pesos de su patrimonio por desconocimiento de los plazos y exigencias técnicas de la Superintendencia de Pensiones.
Para evitar rechazos y pérdidas financieras, preste especial atención a estas fricciones frecuentes:
1.- Omitir la actualización de beneficiarios legales antes de cotizar: Si usted no acredita oportunamente certificados de matrimonio, Acuerdo de Unión Civil (AUC) o estudios de hijos antes de emitir el Certificado de Saldo, el SCOMP se bloqueará o emitirá cálculos erróneos que anulan el proceso.
2.- Aceptar la primera oferta del Certificado de Ofertas SCOMP: Las aseguradoras reservan sus mejores tasas implícitas para la instancia de Remate Previsional. Firmar de inmediato sin negociar reduce su pensión vitalicia de forma permanente.
3.- Confundir Renta Vitalicia Simple con Renta Vitalicia Garantizada: Contratar una modalidad simple sin cláusula de período garantizado implica que, ante un fallecimiento prematuro del titular sin beneficiarios de sobrevivencia, la totalidad del capital queda en manos de la aseguradora. Existen cuatro Cláusulas Adicionales.
4.- Retirar Excedentes de Libre Disposición (ELD) sin planificación tributaria: No elegir correctamente entre el régimen del artículo 42 ter (tope de 800 UTM en un año o 1.200 UTM en 6 años) o tributación de impuestos globales puede generar un cobro impositivo excesivo ante el Servicio de Impuestos Internos (SII).
5.- Dejar vencer la vigencia del Certificado de Ofertas SCOMP: Las ofertas de Renta Vitalicia tienen una validez estricta de 15 días hábiles. Si el plazo expira mientras las tasas de mercado bajan, el afiliado pierde la oferta garantizada y debe reiniciar la consulta.
En casos de pensiones por enfermedad, revise también nuestra guía sobre [Enlace interno sugerido: causales de rechazo en dictámenes de Pensión de Invalidez ante las Comisiones Médicas].
Innovación Digital: Maspension.cl y Retirum.cl
Para democratizar el acceso a la información previsional oficial, Luis Fernando Correa ha liderado la transformación digital del sector en Chile:
1) Maspension.cl (Hito Fundacional en 2003): El primer portal web de asesoría previsional independiente en Chile, actualizado constantemente con guías normativas, calculadoras y altos estándares de ciberseguridad.
2) Retirum.cl (Consultoría de Nueva Generación): Plataforma ágil diseñada para el análisis patrimonial y conexión directa con consultoría especializada, equipada con asistencia virtual inteligente basada exclusivamente en la normativa de la SP.
🎥 Relato Visual: Descubra el valor de la transparencia y la conexión humana en la gestión previsional en nuestro video oficial: Ver en YouTube.
Preguntas Frecuentes sobre Asesoría Previsional en Chile:
Todo lo que necesita saber sobre costos, modalidades de pensión, herencia y la Reforma Previsional antes de jubilarse.
1.- ¿Cuánto cuesta contratar a un Asesor Previsional registrado en Chile?
Los honorarios están estrictamente regulados por la Ley N° 20.255 y la Superintendencia de Pensiones, por lo que el afiliado no realiza desembolsos de su bolsillo durante el trámite. La comisión legal tiene un tope máximo regulado (entre el 1,5% y el 2% de los fondos destinados a pensión, con topes en UF según la modalidad) que se descuenta por única vez al cierre del proceso. La Asesoría Previsional tiene Costos y Beneficios. Este costo se compensa ampliamente con el aumento de pensión obtenido mediante la negociación y remate en SCOMP.
2.- ¿Qué diferencia existe entre un Asesor Previsional independiente y un agente de ventas de una Compañía de Seguros?
Un agente de ventas es empleado o mandatario exclusivo de una sola Compañía de Seguros de Vida, por lo que solo puede ofrecer el producto de su empleador. En cambio, un Asesor Previsional inscrito en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (como el Registro N° 247) es legalmente independiente y cotiza simultáneamente en todas las AFP y aseguradoras del mercado. Su obligación legal y fiduciaria es recomendar únicamente la alternativa que entregue el mayor beneficio económico al afiliado.
3.- ¿Puedo heredar mis fondos si elijo una Renta Vitalicia en lugar de Retiro Programado?
En una Renta Vitalicia simple el capital pasa a ser propiedad de la aseguradora, pero usted puede blindar el patrimonio de sus herederos contratando la Cláusula Adicional de Período Garantizado de Pago (por ejemplo, a 15, 20 o 25 años). Si usted fallece dentro de ese período y no existen beneficiarios legales de pensión de sobrevivencia, el 100% de las rentas garantizadas pendientes se paga a los herederos designados en la póliza. De esta forma, combina la seguridad de una pensión fija en UF de por vida con la protección patrimonial para sus hijos o familiares.
4.- ¿Cómo impactará la Reforma Previsional 2027 si decido jubilarme este año?
Los nuevos beneficios del Seguro Social como el Beneficio por Años Cotizados en UF y la compensación a mujeres por expectativa de vida se aplicarán conforme al cronograma legal tanto a nuevos pensionados como a quienes ya se encuentren jubilados al momento de su entrada en régimen en 2027. No obstante, postergar o adelantar la solicitud de pensión pocos meses puede alterar el cálculo de su tasa de interés técnica en SCOMP y su acceso al Bono de Reconocimiento. Por ello, resulta indispensable realizar una simulación financiera previa que compare el retiro inmediato frente a la espera de los nuevos parámetros normativos.
I. Proceso en SCOMP y Negociación de Ofertas:
5.- ¿Qué es el SCOMP y cómo un Asesor Previsional logra mejorar las ofertas iniciales?
El Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es la plataforma electrónica interconectada donde las AFP y las Compañías de Seguros de Vida emiten sus propuestas oficiales de jubilación. Tras recibir el Certificado de Ofertas inicial, el Asesor Previsional está facultado para gestionar Ofertas Externas (negociación directa con las aseguradoras para superar el monto base) o activar un Remate fde Renta Vitalicia Previsional (subasta electrónica vinculante donde las compañías pujan por otorgar la mayor pensión en UF).
6.- ¿Estoy obligado a aceptar la recomendación del Asesor Previsional o a pensionarme tras consultar en SCOMP?
La contratación de una asesoría previsional y la solicitud de ofertas en SCOMP no obligan al afiliado a jubilarse ni a acatar la sugerencia emitida en el Informe Final de Recomendación. El certificado de SCOMP tiene una vigencia de 12 días hábiles; si ninguna oferta resulta conveniente o el afiliado decide postergar su retiro, puede desistir del trámite sin costo alguno ni cobro de comisiones.
II. Modalidades de Pensión y Estrategias Patrimoniales.
7.- ¿Puedo cambiarme de Retiro Programado a Renta Vitalicia si ya estoy pensionado?
Quienes se encuentran jubilados bajo la modalidad de Retiro Programado en una AFP mantienen la propiedad de su saldo y pueden traspasarse a una Renta Vitalicia (o modalidad mixta) en cualquier momento cotizando un Cambio de Modalidad de Pensión, siempre que su fondo financie una pensión igual o superior al mínimo legal vigente (2 UF). En caso de contratar un Asesor Previsional para este cambio, la comisión legal descuenta los honorarios que ya se hubiesen pagado en la asesoría original al momento de pensionarse, respetando el tope máximo normativo. Por el contrario, el contrato de Renta Vitalicia es irrevocable desde su firma.
8.- ¿En qué consiste la Renta Temporal con Renta Vitalicia Diferida y cuándo conviene?
Es una modalidad combinada donde el afiliado contrata con una aseguradora una pensión fija en UF que comenzará a pagarse en una fecha futura (diferida por 1 a 5 años), dejando en su AFP una fracción del capital para recibir una Renta Temporal durante los primeros años. Un Asesor Previsional suele estructurar esta alternativa cuando el afiliado requiere un ingreso significativamente mayor al inicio de su jubilación (hasta el doble de la renta vitalicia futura, por ejemplo, para liquidar deudas hipotecarias) sin renunciar a un piso vitalicio asegurado en UF para su vejez avanzada.
9.- ¿Qué es el Excedente de Libre Disposición (ELD) y cuál es su tratamiento tributario más eficiente?
El Excedente de Libre Disposición es el capital remanente que el afiliado puede retirar en efectivo (libre de uso) al pensionarse, siempre que acredite al menos 10 años de afiliación y logre financiar una pensión igual o superior al 70% del promedio de sus remuneraciones imponibles de los últimos 10 años (y sobre el piso legal en UF). El asesor evalúa si conviene acogerse al régimen de exención tributaria de hasta 800 UTM en un solo giro (o 200 UTM anuales hasta enterar 1.200 UTM en 6 años), optimizando el retiro de fondos obligatorios y de APV para minimizar el pago de Impuesto Global Complementario.
III. Pensión Anticipada, Invalidez y Garantías Legales.
10.- ¿Cuáles son los requisitos para acceder a una Pensión de Vejez Anticipada en Chile?
Para jubilarse antes de la edad legal (65 años los hombres y 60 años las mujeres), el afiliado debe contar con fondos suficientes para financiar una pensión igual o superior al 80% del promedio de sus rentas imponibles de los últimos 10 años, y que dicho monto sea igual o superior a 12 UF. Además, para quienes califican bajo la Ley N° 19.404 por Trabajo Pesado, es posible rebajar la edad legal de jubilación en 1 o 2 años por cada 5 años de sobrecotización acreditada, con un descuento máximo de hasta 5 o 10 años según el desgaste físico del cargo.
11.- ¿Por qué es crítica la asesoría previsional al pasar de un Dictamen de Invalidez Transitorio a Definitivo?
Al obtener el segundo dictamen de invalidez ejecutoriado por las Comisiones Médicas, se activa el Aporte Adicional pagado por el Seguro de Invalidez y Sobrevivencia (SIS), el cual entera el capital necesario en la cuenta individual para financiar la pensión de referencia. El Asesor Previsional audita que la AFP calcule correctamente este aporte estatal/asegurador, verifica la inclusión de todos los beneficiarios legales y compara en SCOMP si el nuevo capital total rinde mejor en una Renta Vitalicia asegurada de por vida o en un Retiro Programado.
12.- ¿Cómo verificar la acreditación de un Asesor Previsional y qué seguro protege mi patrimonio frente a errores?
Todo Asesor Previsional o Entidad de Asesoría Previsional debe mantener su inscripción vigente en el Registro de Asesores Previsionales administrado conjuntamente por la Superintendencia de Pensiones (SP), tras revalidar periódicamente sus conocimientos técnicos mediante examen oficial. Asimismo, la ley les exige mantener vigente una Póliza de Seguro de Garantía y Responsabilidad Civil Profesional (con un mínimo de 500 UF para personas naturales) y responder legalmente hasta de la culpa leve, garantizando indemnización patrimonial ante cualquier perjuicio o negligencia en el trámite.
Agende su Evaluación Previsional Personalizada. (#contacto)
No deje el fruto de décadas de trabajo a la suerte de la olla, ni en manos de entidades con intereses comerciales propios. Asegure hoy la máxima rentabilidad para su jubilación con el respaldo, la empatía y los 50 años de experiencia de Luis Fernando Correa.
Atendemos en todo Chile mediante videollamada, reunión presencial en Santiago, teléfono o WhatsApp:
👉 ¡Maximice su pensión hoy! Escríbanos ahora al WhatsApp +56 993402000 o ingrese a retirum.cl para solicitar su estudio previsional sin compromiso.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl