Asesor Previsional en Santiago: Trámites SCOMP y PGU. Cotice su pensión en Santiago con un Asesor Previsional acreditado ante la SP. Compare SCOMP, Retiro Programado, Renta Vitalicia y PGU sin costo inicial. Este artículo detalla el rol del asesor previsional certificado en Santiago para guiar el proceso de jubilación mediante el sistema SCOMP, comparando las modalidades de Retiro Programado, Renta Vitalicia y opciones mixtas junto con sus respectivos topes legales de comisión. Además, explica los requisitos para obtener la Pensión Garantizada Universal (PGU), el retiro de Excedente de Libre Disposición y cómo prevenir errores administrativos o fraudes durante el trámite.
Asesor Previsional en Santiago: Trámites SCOMP y PGU.
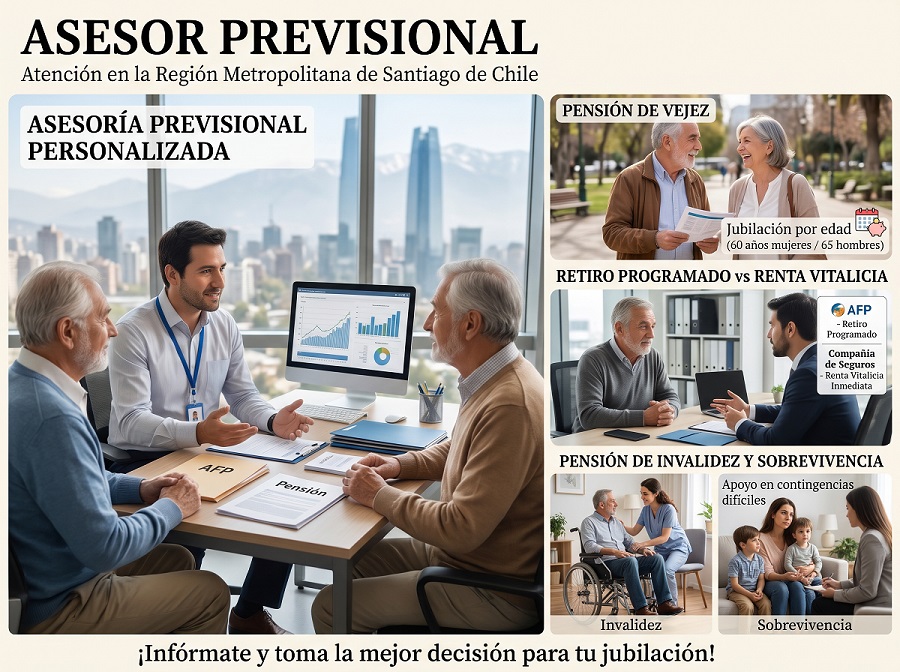
Asesor Previsional en la Región Metropolitana de Santiago: Guía Integral de Jubilación, SCOMP y PGU.
Un asesor previsional en Santiago es un profesional independiente certificado por la Superintendencia de Pensiones (SP), cuya labor consiste en guiar al afiliado en la tramitación de su jubilación en el SCOMP para seleccionar entre Retiro Programado o Renta Vitalicia.
El requisito clave es el siguiente:
Debe operar exclusivamente bajo inscripción vigente en el Registro de Asesores Previsionales (RAP), respaldado por una póliza de responsabilidad civil.
1. Verificación Oficial y Registro de Asesores en Santiago.
Para resguardar sus fondos de pensiones y evitar fraudes o malas prácticas comerciales, siga este procedimiento de verificación antes de suscribir un contrato de asesoría:
1.- Ingresar al portal de Consulta de Asesores Previsionales en el sitio web de la Superintendencia de Pensiones de Chile].
2.- Filtrar la búsqueda seleccionando la "Región Metropolitana" o comunas específicas (como Santiago Centro, Providencia o Las Condes).
3.- Comprobar que el RUT, nombre y número de registro figuren en estado "Vigente" en el Registro de Asesores Previsionales (RAP).
4.- Verificar la vigencia de la póliza de responsabilidad civil obligatoria exigida por el D.L. N° 3.500 y la Circular Conjunta SP.
5.- Acudir presencialmente en caso de dudas a la oficina regional de la Superintendencia de Pensiones ubicada en Av. Libertador Bernardo O'Higgins 1449 (Torre Alameda), piso 1, local 8, Santiago Centro (Fono: 600 006 1013).
2. Marco Normativo de Honorarios: Topes Legales y Protección al Afiliado.
Los honorarios profesionales están estrictamente normados por el Decreto Ley N° 3.500. Se pagan con cargo directo al saldo previsional únicamente si se concreta y acepta la oferta de pensión.
¿Necesita tramitar su Certificado de Saldo con urgencia en Santiago? [Solicite una revisión preliminar de saldo previsional] para proyectar sus alternativas antes de ingresar al sistema.
3. Tramitación Paso a Paso en el Sistema de Consultas y Ofertas de Montos de Pensión. (SCOMP)
El SCOMP es la plataforma tecnológica neutral interconectada que reúne las ofertas vinculantes de todas las Administradoras de Fondos de Pensiones y Compañías de Seguros de Vida.
a) Suscribir la Solicitud de Pensión y la Declaración de Beneficiarios en su AFP para que la administradora consolide saldos y emita el Certificado de Saldo (válido por 35 días corridos).
b) Ingresar la Consulta al SCOMP definiendo las modalidades de pensión a cotizar (hasta 3 consultas por cada Certificado de Saldo).
c) Emitir y recibir el Certificado de Ofertas oficial (vigente durante 12 días hábiles), que presenta los montos netos en UF ofrecidos por cada entidad.
d) Ejecutar una negociación complementaria mediante Oferta Externa o Remate Previsional electrónico si busca mejorar la tasa en Renta Vitalicia.
f) Revisar el Informe Final de Recomendación de Asesoría, documento legal obligatorio firmado por el asesor que fundamenta la opción más conveniente para su perfil.
g) Firmar la Aceptación de la Oferta en la AFP para activar el primer giro mensual, o desistir del trámite sin costo si es jubilación por vejez.
4. Comparativa Técnica: Retiro Programado vs. Renta Vitalicia Inmediata.
La decisión entre AFP y Compañía de Seguros define la propiedad de su capital y el traspaso de los riesgos de longevidad y rentabilidad:
¿Qué implica esto en la práctica?
La incorporación de la cláusula de Período Garantizado de Pago (usualmente 10, 15 o 20 años) en la Renta Vitalicia asegura el 100% de la renta para sus beneficiarios legales o designados ante un fallecimiento prematuro, mitigando la pérdida del fondo.
5. Modalidades Mixtas y Excedente de Libre Disposición. (ELD)
Las modalidades mixtas combinan liquidez inicial con seguridad para la vejez avanzada, mientras que el ELD permite retirar excedentes en efectivo.
6. Pensión Garantizada Universal (PGU): Requisitos, Tramos y Solicitud.
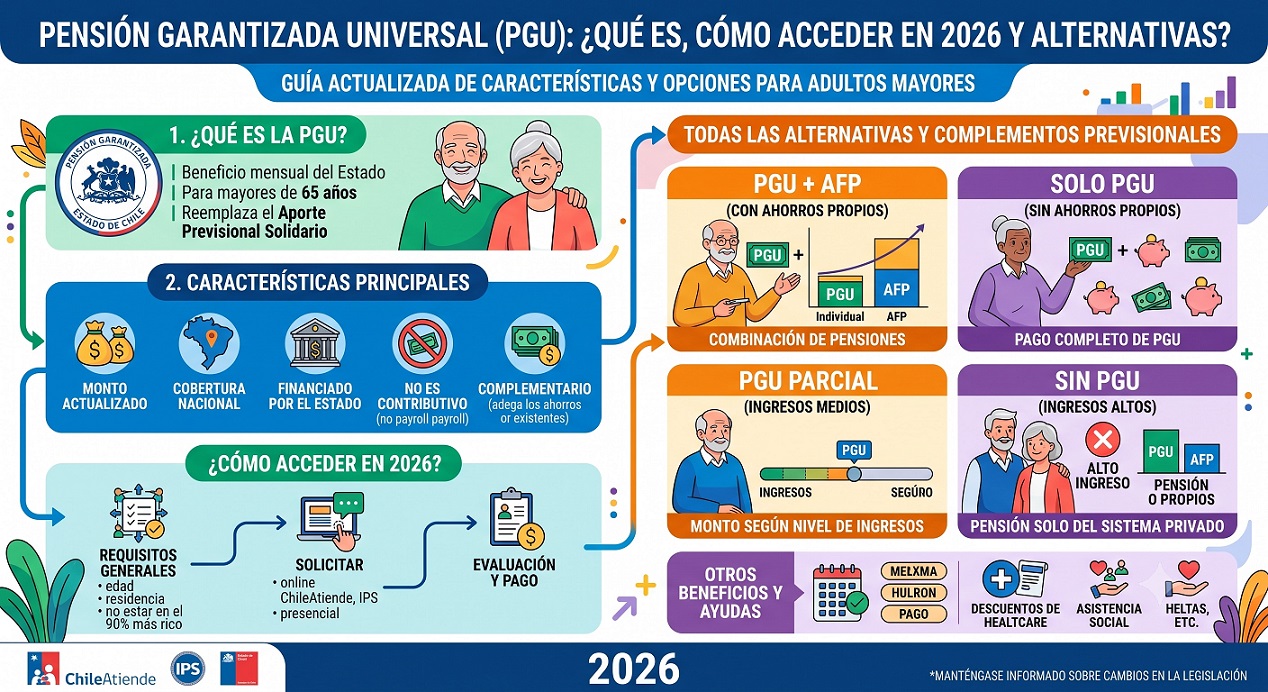
La Pensión Garantizada Universal (Ley N° 21.419 y modificaciones) es un aporte fiscal no contributivo pagado por el Instituto de Previsión Social (IPS).
1) Comprobar el cumplimiento de los 65 años de edad (hombres y mujeres) y la acreditación en el Registro Social de Hogares (RSH) sin pertenecer al 10% más rico.
2) Validar residencia en Chile por 20 años continuos o discontinuos (desde los 20 años de edad) y al menos 4 de los últimos 5 años previos.
3) Corroborar una Pensión Base (PAFE) inferior a $1.252.602 mensuales (quedan excluidos titulares de Capredena y Dipreca).
4) Calcular el beneficio: Se cobra el 100% ($231.732 entre 65 y 74 años; $250.275 para 75 años o más) si la Pensión Base es menor o igual a $789.139; si se ubica entre $789.140 y $1.252.602, se aplica la fórmula proporcional legal.
5) Postular vía ClaveÚnica en ChileAtiende en línea, en sucursales físicas (como Providencia, Las Condes o Santiago Centro), o directamente en el formulario de la AFP al momento de pensionarse.
7. Errores Comunes, Exclusiones y Motivos de Rechazo en el Trámite.
El conocimiento operativo en terreno permite identificar las principales fallas administrativas que congelan o perjudican los expedientes de pensión:
A) Pagar honorarios por anticipado en efectivo o transferencia: Todo pago directo es ilegal; la comisión del asesor se liquida únicamente vía retención del fondo previsional al aceptar la oferta.
B) Firmar sin el Bono de Reconocimiento liquidado: Solicitar ofertas en SCOMP con el Bono de Reconocimiento aún en trámite ante el IPS subvalora el saldo real y reduce las ofertas de pensión.
C) No actualizar las cargas en el Registro Social de Hogares (RSH): Las discordancias socioeconómicas o familiares impiden la evaluación del Instrumento Técnico de Focalización para la PGU.
D) Confundir agentes de seguros con asesores previsionales: Un agente de ventas representa exclusivamente a su compañía aseguradora; el asesor previsional registrado tiene la obligación fiduciaria de cotizar en todo el mercado.
E) Omitir beneficiarios legales en la Declaración Inicial: La falta de acreditación oportuna de cónyuges, convivientes civiles o hijos estudiantes altera el cálculo actuarial y retrasa la emisión del Certificado de Saldo.
8. Preguntas Frecuentes a un Asesor Previsional Atención Región Metropolitana de Santiago de Chile.
1.- ¿Puede un asesor previsional cobrarme si decido no pensionarme?
No, el asesor previsional no puede cobrar honorarios si usted desiste del trámite de pensión por vejez. La ley prohíbe pagos adelantados o cobros por consultas que no terminen en una aceptación de pensión. La comisión solo se descuenta de su fondo si el proceso culmina con éxito.
2.- ¿Qué ocurre con la pensión en Renta Vitalicia si la compañía de seguros quiebra?
Existe una Garantía Estatal regulada por ley ante la insolvencia de una compañía de seguros. El Estado de Chile cubre el 100% del monto hasta el valor de la PGU y el 75% del diferencial que exceda dicha cifra, con un tope legal de 45 UF mensuales. En la práctica, si alguna aseguradora ha tenido dificultades al tiro ha sido comprada por otra y las pensiones se han seguido pagando sin falta.
3.- ¿Puedo cambiarme de Retiro Programado a Renta Vitalicia después de jubilarme?
Sí, el Retiro Programado es una modalidad revocable que permite transferir su saldo a una Renta Vitalicia en cualquier momento. Solo debe solicitar un nuevo Certificado de Saldo y reingresar al SCOMP para evaluar las ofertas de las aseguradoras vigentes.
4.- ¿Se pierde el derecho a la PGU si continúo trabajando con contrato formal?
No se pierde el derecho a la PGU por seguir recibiendo remuneraciones laborales. El beneficio es compatible con el trabajo remunerado y no se descuenta del salario mensual, siempre que mantenga los requisitos de focalización socioeconómica del RSH y edad.
Para evaluar su saldo, proyectar su Pensión Base y maximizar sus opciones en el SCOMP. Agenda una asesoría previsional personalizada en Santiago] y reciba el respaldo técnico de un profesional colegiado.
5.- ¿Cómo verifico que un asesor previsional en Santiago esté legalmente acreditado?
Todo asesor debe estar inscrito en el Registro de Asesores Previsionales que mantienen de forma conjunta la Superintendencia de Pensiones (SP). Antes de firmar un contrato de asesoría en la Región Metropolitana, puede exigir su número de registro y comprobar su vigencia en el sitio web oficial de la SP para garantizar que cumple con las exigencias de solvencia y póliza de garantía.
6.- ¿Cuál es el tope legal de comisión que cobra un asesor previsional y cómo se paga?
Los honorarios y comisiones tienen Costos y Beneficios, están estrictamente regulados por la ley chilena y no salen del bolsillo directo del afiliado. En Retiro Programado, la comisión máxima es del 1,2% de los fondos destinados a pensión (con un tope de 36 UF); en Renta Vitalicia, el tope es del 1,5% (con un máximo de 60 UF). Este monto se descuenta por única vez del saldo acumulado en la AFP solo cuando usted acepta formalmente su modalidad de pensión.
7.- ¿Por qué conviene contratar un asesor independiente en vez de un agente de ventas de una aseguradora?
El asesor previsional independiente tiene por ley la obligación de actuar con imparcialidad, cotizando y comparando las ofertas de todas las AFP y compañías de seguros del mercado. En cambio, un agente de ventas representa exclusivamente a una sola compañía de seguros y su incentivo comercial es cerrar el contrato con su empleador, sin evaluar si otra institución ofrece una mejor tasa.
8.- ¿Es necesario acudir presencialmente a una oficina en Santiago o el trámite puede ser a domicilio y online?
En la Región Metropolitana la atención es híbrida. Los asesores previsionales realizan visitas a domicilio en todas las comunas de Santiago, atenciones en oficina o gestiones remotas mediante firma electrónica autorizada. Sin embargo, para ciertos hitos como la aceptación final de la modalidad si no se cuenta con ClaveÚnica o mecanismos biométricos habilitados el asesor coordina el acompañamiento presencial en la sucursal de la AFP correspondiente.
Trámites SCOMP y Modalidades de Pensión:
9.- ¿Qué es el Certificado de Ofertas del SCOMP y cuánto tiempo dura su vigencia?
Es el documento oficial que emite el sistema electrónico interconectado tras ingresar su solicitud de consulta, donde se detallan los montos exactos de pensión que le ofrecen todas las AFP (Retiro Programado) y las compañías de seguros (Rentas Vitalicias). Las ofertas de Renta Vitalicia contenidas en este certificado tienen una vigencia legal de 15 días corridos, plazo clave para tomar una decisión antes de que cambien las tasas de interés.
10.- ¿Qué es el "Remate de Pensión" en SCOMP y cómo me beneficia?
Es una subasta electrónica donde usted, guiado por su asesor, solicita a un mínimo de tres compañías de seguros que pujen por sus fondos previsionales ofreciendo una pensión superior a la ofertada inicialmente en el SCOMP. Es una herramienta fundamental porque, si alguna aseguradora hace una postura, usted queda legalmente adjudicado a la oferta más alta, logrando incrementar su pensión mensual de por vida.
11.- ¿En qué consiste la Renta Vitalicia con "Período Garantizado de Pago" y cómo protege a mi familia?
Es una cláusula adicional que se solicita al cotizar en el SCOMP (usualmente a 10, 15, 20 o 25 años). Si el titular fallece antes de que se cumpla el período contratado, la compañía de seguros continúa pagando el 100% de la pensión a los beneficiarios legales o, en ausencia de estos, a los herederos designados en la póliza hasta completar los años garantizados, evitando que el capital se pierda ante un fallecimiento prematuro.
12.- ¿Qué diferencia hay entre el Excedente de Libre Disposición (ELD) y la Pensión Anticipada?
El ELD es el saldo que queda en su cuenta de AFP después de financiar una pensión igual o superior al 70% del promedio de sus remuneraciones de los últimos 10 años (y al menos 12 UF), el cual puede retirar en efectivo con importantes beneficios tributarios. La Pensión Anticipada, por su parte, permite jubilarse antes de los 60 años (mujeres) o 65 años (hombres) cumpliendo un requisito similar de financiamiento al menos doce Unidades de Fomento 12 UF.
Pensión Garantizada Universal (PGU) y Beneficios Estatales.
13.- ¿La PGU se suma a mi pensión de AFP o Renta Vitalicia, o se descuenta de ella?
La PGU es un beneficio financiado por el Estado a través del Instituto de Previsión Social (IPS) que se suma íntegramente a la pensión autofinanciada que usted obtenga en su AFP o compañía de seguros. Si su Pensión Base es menor o igual al límite inferior legal (aproximadamente $729.764 ajustado por IPC), recibe el 100% de la PGU; si está entre ese monto y el tope máximo (cerca de $1.158.355), recibe un monto proporcional.
14.- ¿Cómo se calcula el requisito de no pertenecer al 10% más rico para obtener la PGU?
Aunque se utiliza como base la información del Registro Social de Hogares (RSH), el IPS aplica un Instrumento Técnico de Focalización (ITF) específico para la PGU. Este cálculo evalúa principalmente los ingresos per cápita y el patrimonio del grupo familiar, pero pondera de forma distinta las necesidades de adultos mayores, por lo que tener un porcentaje alto en la cartola general del RSH no implica automáticamente el rechazo de la PGU.
15.- ¿Afecta a mi derecho a la PGU el elegir Retiro Programado o Renta Vitalicia en el SCOMP?
No, el derecho y el monto inicial de la PGU no dependen de la modalidad que elija en el SCOMP. Esto se debe a que el IPS calcula su acceso a la PGU utilizando la "Pensión Base", que es una pensión teórica en Retiro Programado calculada al momento de cumplir la edad legal de jubilación, sin importar si usted decide contratar posteriormente una Renta Vitalicia o retirar Excedente de Libre Disposición.
16.- ¿Dónde se tramita la PGU en la Región Metropolitana y cómo apoya el asesor previsional en este paso?
La solicitud se gestiona directamente en línea con ClaveÚnica a través del portal ChileAtiende, en sucursales presenciales del IPS/ChileAtiende en Santiago, en la municipalidad correspondiente a su comuna o en su propia AFP o compañía de seguros. El asesor previsional revisa previamente su Cartola Hogar del RSH y su Pensión Base para asegurar que no existan inconsistencias de datos que retrasen la aprobación del beneficio estatal.
El valor estratégico de la Asesoría Previsional en Santiago.
Enfrentar el proceso de jubilación en Chile implica navegar un ecosistema técnico donde una decisión mal informada puede reducir el ingreso mensual de por vida o afectar el patrimonio heredable de la familia. En la Región Metropolitana de Santiago, donde se concentra la mayor oferta de compañías de seguros y sucursales previsionales del país, contar con un Asesor Previsional acreditado por la SP marca la diferencia entre aceptar una oferta estándar y maximizar el retorno de los ahorros de toda una vida laboral.
El valor de este acompañamiento profesional radica en tres pilares: independencia técnica, optimización en SCOMP e integración de beneficios estatales. Mientras que el sistema SCOMP entrega múltiples combinaciones de Retiro Programado, Rentas Vitalicias simples, diferidas o con cláusulas adicionales, el asesor traduce estas variables financieras a la realidad de salud, expectativa de vida y estructura familiar de cada afiliado. Asimismo, al articular el trámite de pensión con la postulación a la Pensión Garantizada Universal (PGU) y evaluar beneficios tributarios como el Excedente de Libre Disposición, se construye una estrategia integral que garantiza seguridad jurídica y el mayor flujo mensual posible.
Para evaluar su saldo acumulado, simular escenarios de cláusulas garantizadas y maximizar sus ofertas en el SCOMP junto con la gestión de su PGU, [Enlace interno sugerido: Solicite hoy su diagnóstico previsional personalizado en la Región Metropolitana] y asegure su retiro con el respaldo de un asesor independiente y certificado.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Estratégica e Imparcial.
Entendemos que dar el paso hacia la jubilación es una de las decisiones financieras y patrimoniales más trascendentales de tu vida. Enfrentarse en solitario al lenguaje técnico de las AFP y a las complejas pólizas de las Compañías de Seguros suele generar incertidumbre, desgaste y el riesgo latente de tomar una decisión irreversible que afecte tus ingresos futuros. Pero no tienes que recorrer este camino solo.
En nuestros portales brindamos una plataforma pionera y con mayor trayectoria histórica en asesoría de jubilación en Chile, transformamos la incertidumbre en seguridad financiera para ti y tu familia. Te garantizamos un acompañamiento humano, transparente y 100% libre de conflictos de interés, diseñado exclusivamente para maximizar cada peso de tu esfuerzo laboral.
┌─────────────────────────────────────────────────────────────────────────┐
│ 💡 TU PATRIMONIO + 🎯 ESTRATEGIA EXPERTA = 📈 MÁXIMA PENSIÓN DE POR VIDA │
└─────────────────────────────────────────────────────────────────────────┘
🚀 ¿Cómo maximizamos el monto de tu jubilación mediante Ingeniería Previsional?
Más allá de la tramitación administrativa mediante mandato notarial y contrato regulado, nuestro verdadero valor radica en diseñar un traje previsional a tu medida. Analizamos variables actuariales, tributarias y de salud que el sistema estandarizado pasa por alto:
📊 1. Diagnóstico Patrimonial, Tributario y de Liquidez.
No nos limitamos a leer tus certificados; auditamos estratégicamente tu historial previsional. Evaluamos escenarios para reducir legalmente la carga impositiva de tu futura pensión y estructuramos la obtención de liquidez inmediata mediante el retiro inteligente de Excedentes de Libre Disposición (ELD), cuidando que tu flujo mensual se mantenga sólido en el tiempo.
🧠 2. Claridad Absoluta. ("Con Peras y Manzanas")
Traducimos las proyecciones financieras complejas a un lenguaje claro, directo y sin letra chica. Te mostramos con escenarios reales cómo impactará en tu economía doméstica elegir entre Retiro Programado, Renta Vitalicia o estrategias combinadas, evaluando la longevidad familiar, el estado de salud y tus proyectos personales de retiro.
🛡️ 3. Dominio de las 4 Cláusulas Adicionales de Renta Vitalicia.
Para que una Renta Vitalicia se adapte verdaderamente a tu realidad familiar, no basta con la oferta simple. Analizamos la viabilidad costo-beneficio de activar las cuatro Cláusulas Adicionales disponibles en el mercado asegurador chileno:
🔒 Cláusula de Período Garantizado de Pago: Blindaje patrimonial para que, en caso de fallecimiento prematuro, tus beneficiarios o herederos designados reciban el 100% de tu pensión durante el plazo contratado.
📈 Cláusula de Aumento Temporal de Pensión: Ideal si deseas duplicar o incrementar tu liquidez mensual durante los primeros años de jubilación (cuando tienes mayor actividad o gastos específicos) antes de estabilizar tu renta definitiva.
💑 Cláusula de Incremento de Porcentaje de Pensión de Sobrevivencia: Permite elevar la pensión que recibirá tu cónyuge o conviviente civil sobre el mínimo legal tras tu fallecimiento, asegurando que su estándar de vida no caiga.
🔄 Cláusula de Período Garantizado con Aumento de Porcentaje: Una combinación estratégica de alta protección familiar que asegura tanto el capital en el tiempo como el bienestar vitalicio de tu pareja.
🔨 4. Negociación Avanzada: El Poder del Remate de Renta Vitalicia.
Recibir las ofertas iniciales del SCOMP es solo el punto de partida, nunca el techo de tu pensión. Como asesores independientes, activamos estrategias de Remate Previsional de Renta Vitalicia y negociación de ofertas externas, haciendo competir directamente a las aseguradoras más solventes del país en una subasta cerrada donde gana quien te ofrezca la tasa más alta y mayor pensión mensual garantizada en UF.
🏛️ 5. Sinergia con la Pensión Garantizada Universal. (PGU)
Integramos tu estrategia de fondos privados con el pilar solidario estatal. Proyectamos cómo interactuará tu pensión autofinanciada con la PGU, asegurando la articulación oportuna del beneficio para que sumes este aporte fiscal a tu flujo mensual sin contratiempos ni demoras innecesarias.
📑 6. Informe Final de Pensión: Tu Escudo en la Decisión Final.
Antes de que estampes tu firma en cualquier documento definitivo, recibirás nuestro Informe Final de Pensión que es una recomendación técnica por escrito y firmada. Este dictamen experto compara de forma objetiva todas las ofertas, desglosa los riesgos y fundamenta cuál es la alternativa óptima según tu salud, perfil de riesgo y objetivos de herencia. Tú siempre tienes el control y la última palabra.
[ 📊 Auditoría ] ➔ [ 🛡️ 4 Cláusulas ] ➔ [ 🔨 Remate SCOMP ] ➔ [ 📑 Informe Final ]
│ │ │ │
▼ ▼ ▼ ▼
Optimización Protección Total Mayor Tasa en UF Decisión Segura
⭐ ¿Por qué confiar tu futuro a nuestra Asesoría Previsional?
Elegir quién te represente ante el sistema previsional define tu tranquilidad por los próximos 20 o 30 años. Nuestra propuesta se sostiene sobre cuatro pilares innegociables:
🎯 ¡Tu esfuerzo de toda una vida merece la mejor gestión! Contáctanos Hoy.
No dejes el fruto de tus años de trabajo al azar ni aceptes la primera oferta estándar del mercado. Toma hoy el control del futuro de tu economía y asegura el bienestar económico que tú y tu familia merecen.
Elige el canal de comunicación que te resulte más cómodo y recibe atención inmediata de un especialista certificado:
📲 WhatsApp: Haz clic en su ícono para chatear, enviarnos una nota de voz o iniciar una videollamada.
📞 Llamada Telefónica: Habla directamente con uno de nuestros asesores previsionales ahora mismo.
💻 Videollamada: Agendemos una reunión vía Zoom, Meet o Teams) desde tu hogar u oficina; te enviamos el enlace de conexión.
🏢 Reunión Presencial en Santiago: Coordinemos una reunión en oficina, domicilio o en un café.
💬 Chat en Vivo y Redes Sociales: Escríbenos en línea a través de Google Chat, Facebook o Instagram.
➡️ Formulario Web: Completa tus datos básicos y un especialista se comunicará contigo rápidamente.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos a la brevedad.
╔═══════════════════════════════════════════════════════════════════════════╗
║ 🔒 CONSULTA INICIAL CONFIDENCIAL Y SIN COMPROMISO. ║
║ 👉 ¡Escríbenos o llámanos hoy y descubre cuánto más puedes pensionarte! ║
╚═══════════════════════════════════════════════════════
🗓️ ¿Listo para jubilarse en Santiago?
💰 Cotice su pensión en SCOMP y gestione su PGU con un Asesor Previsional acreditado independiente certificado por la SP, sin costo inicial.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl