Cláusula de Aumento del Porcentaje de Pensión de Sobrevivencia. Esta cláusula adicional tomada en forma voluntaria permite elevar voluntariamente el piso legal (del 60% hasta el 100%) en la pensión de sobrevivencia para asegurar un mejor sustento económico del cónyuge o AUC tras el fallecimiento del titular. Aunque este beneficio reduce levemente la renta inicial del jubilado por razones actuariales, ofrece una protección familiar irrevocable que requiere una evaluación técnica y asesoría previsional especializada.
Cláusula de Aumento del Porcentaje de Pensión de Sobrevivencia.
🚀 Guía Definitiva sobre la Cláusula de Aumento de Pensión de Sobrevivencia y Optimización de tu Jubilación. 🌟
Planificar la jubilación en Chile es un proceso que va mucho más allá de firmar un simple formulario. 🧠 Involucra decisiones financieras estratégicas que determinarán tu calidad de vida y, fundamentalmente, el sustento económico de quienes más amas cuando ya no estés. 🫂
Entre las herramientas más potentes del sistema previsional se encuentra la Cláusula de Aumento del Porcentaje de Pensión de Sobrevivencia. En este artículo, analizaremos de forma técnica y cercana cómo funciona esta opción, cómo optimizarla mediante una correcta estrategia previsional y de qué manera impacta en tu patrimonio familiar. 💼 📊
💡 ¿Qué es la Cláusula de Aumento del Porcentaje de Pensión de Sobrevivencia? 📈
Por defecto legal, cuando un pensionado fallece, el cónyuge o conviviente civil sobreviviente tiene derecho a percibir una Pensión de Sobrevivencia equivalente al 60% de la renta que recibía el titular (siempre que no existan hijos con derecho a pensión). 📉
La Cláusula de Aumento del Porcentaje de Pensión de Sobrevivencia es una cobertura contractual y voluntaria que permite elevar ese piso legal al 70%, 80%, 90% o incluso al 100%. 💯 De esta manera, garantizas que tu pareja siga recibiendo exactamente la misma cantidad de dinero (o un monto muy cercano) que percibían mientras ambos estaban con vida. 💸
📜 Requisitos Legales para su Activación. ⚖️
Es importante entender que esta opción tiene normativas específicas. Según el documento Clausula Aumento Porcentaje.pdf, se pueden establecer porcentajes superiores a los señalados para los beneficiarios legales de pensiones de sobrevivencia. Sin embargo, para optar a esto, la pensión del afiliado asegurado debe ser al menos dos veces superior a la pensión mínima establecida en el D.L. N° 3.500 o a la Pensión Básica Solidaria señalada en la ley N° 20.255, según corresponda. Además, estos porcentajes incrementados deben guardar entre ellos las mismas proporciones que establece el artículo 58 del D. L. N° 3.500, de 1980.
⚖️ Claridad Absoluta en tus Opciones: Retiro Programado y/o Renta Vitalicia. 🔍
El primer paso para una jubilación exitosa es construir una base sólida. 🧱 Para ello, es indispensable tener claridad absoluta en tus opciones en retiro programado y/o renta vitalicia:
🏦 Retiro Programado: Tus ahorros permanecen en tu cuenta individual de la AFP. Tú asumes el riesgo de rentabilidad asociado a los multifondos y el riesgo de longevidad. 📉 Esto significa que el monto de la pensión mensual irá disminuyendo con los años si vives más de lo calculado.
🛡️ Renta Vitalicia: Traspasas tus fondos a una Compañía de Seguros de Vida. A cambio, la aseguradora te garantiza un monto fijo mensual en Unidades de Fomento (UF) para toda la vida, eliminando el riesgo de que tus ahorros se agoten. 📈
⚙️ El Costo Técnico: Compensación de Expectativa de Vida y Brechas de Género. ⏳
La protección extendida de esta cláusula no es gratuita. 💳 Al garantizar que el beneficiario recibirá un porcentaje mayor tras tu fallecimiento, la aseguradora asume un riesgo financiero prolongado. Para equilibrar esto, se aplica una compensación de expectativa de vida basada en un cálculo actuarial. 🧮 Esto significa que tu pensión inicial disminuirá levemente a cambio de blindar por completo el futuro económico de tu pareja. 🛡️
👥 El Impacto de las Brechas de Género. 👩💼
En el escenario previsional chileno, las brechas de género son estructurales. 📉 Las mujeres se pensionan legalmente a los 60 años (cinco años antes que los hombres) pero registran una expectativa de vida significativamente mayor. Esta realidad suele traducirse en pensiones bases más bajas o periodos de viudez más prolongados, haciendo que la elección de coberturas de sobrevivencia sea una decisión crítica para proteger al cónyuge vulnerable. 👵 👴
🛡️ Seguro SIS, Cláusulas Adicionales y Protección Familiar. 🔐
Durante tu vida laboral activa, el Seguro SIS (Seguro de Invalidez y Sobrevivencia) actúa como el principal escudo protector para tu familia ante siniestros. 🚑 Sin embargo, al momento de jubilarte, ese rol lo asumen las decisiones que tomes en tu contrato.
La Cláusula de Aumento de Sobrevivencia no es excluyente. 🧩 Puede combinarse estratégicamente con otras cláusulas adicionales, como la de Período Garantizado de Pago (a 10, 15 o 20 años). Bajo un esquema mixto, si ambos fallecen tempranamente, el capital no se pierde a favor de la aseguradora, sino que se paga íntegramente a los herederos legales. 📜 💎
💰 Optimización Financiera: PGU, Beneficios y Excedente de Libre Disposición. 💵
📈 Análisis Técnico y Retiro de Excedente de Libre Disposición.
Antes de firmar tu póliza, es fundamental realizar un minucioso análisis técnico y retiro de excedente de libre disposición. 🗂️ Si tus ahorros superan el capital necesario para financiar una pensión equivalente al 70% de tus rentas imponibles promedio de los últimos 10 años, puedes retirar la diferencia en efectivo. 💵
⚠️ Atención: Contratar la cláusula de aumento eleva el costo de la pensión base requerida, lo que podría disminuir el monto disponible para retirar como excedente. 📉
🏛️ El Rol de la PGU y los Beneficios por Años Cotizados.
Afortunadamente, el sistema cuenta con apoyos que mitigan estos ajustes:
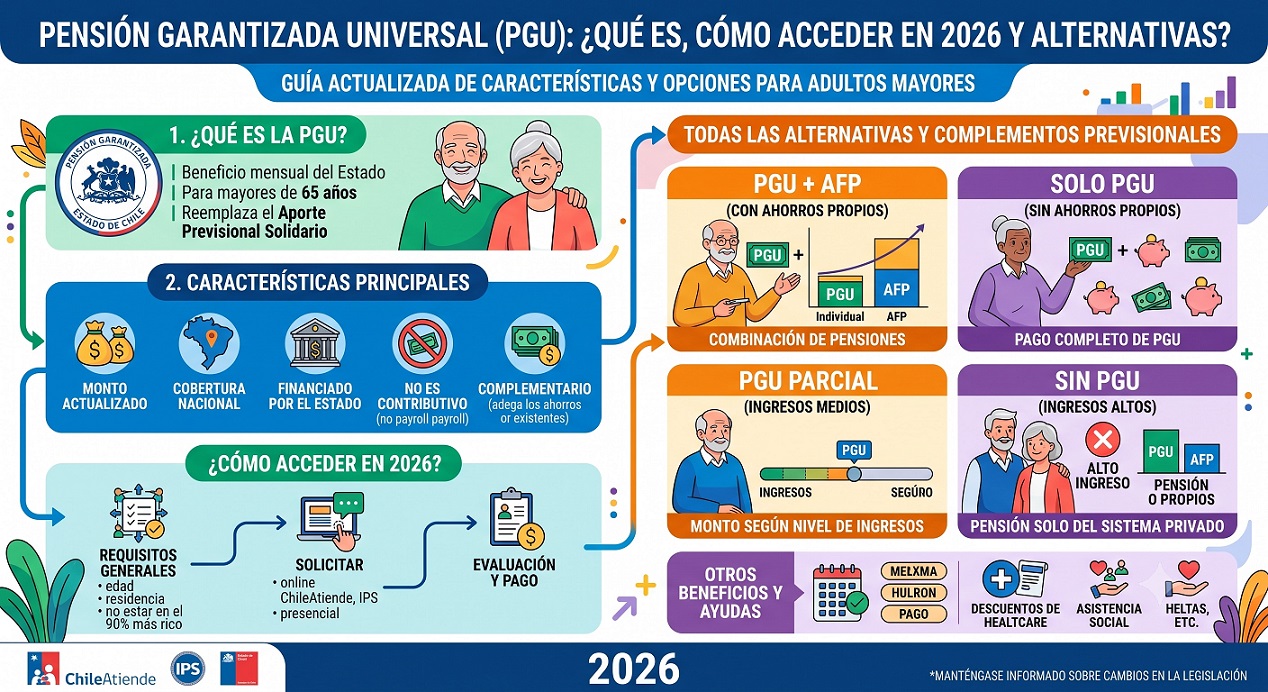
🪙 La PGU (Pensión Garantizada Universal) actúa como un potente complemento directo. Al sumarse independientemente, amortigua el impacto de cualquier disminución en la pensión base provocada por la cláusula.
🏅 Los beneficios por años cotizados y bonificaciones estatales (como el Bono por Hijo) robustecen el saldo final de tu cuenta antes del trámite, otorgando mayor holgura financiera. 🚀
🎯 Gestión del SCOMP y el Estratégico Remate de Renta Vitalicia. 🏆
Para optar a una Renta Vitalicia, debes ingresar obligatoriamente al Sistema de Consultas y Ofertas de Montos de Pensión. Una correcta gestión del Scomp es el motor para obtener las mejores ofertas. 💻
Una vez emitido el certificado, entra en juego tu mayor ventaja: el remate de renta vitalicia (ofertas externas). 🔨 En esta instancia de negociación activa, las compañías pujan mejorando sus tasas y condiciones comerciales para adjudicarse tu póliza, logrando una pensión sustancialmente mayor a la oferta inicial. 🥇
📋 Informe Final de Pensión con Asesoría Previsional: Tu Garantía de Éxito. 🧑💼
Los contratos de Renta Vitalicia son irrevocables. 🔒 Una vez que firmas, no hay vuelta atrás. Por esta razón, la ley faculta el acompañamiento de expertos. El hito cúlmine de este proceso es la entrega del informe final de pensión con asesoría previsional. 📑
Este documento técnico te presentará:
✔️ Un desglose comparativo real de las ofertas. 📊
✔️ El impacto exacto de las cláusulas de sobrevivencia. 📉
✔️ La optimización tributaria de tu excedente. 💸
✔️ La proyección combinada con la PGU. 📈
💼 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial.
Jubilarse es una de las decisiones financieras y personales más trascendentales de tu vida. Navegar entre la AFP, las Compañías de Seguros y los trámites del Estado no tiene por qué ser un proceso incierto: con la orientación experta y técnica adecuada, conviertes tus años de esfuerzo en una jubilación sólida, máxima y protegida.
🛡️ Estrategias Clave para Maximizar tu Jubilación y Proteger a tu Familia.
Para lograr la mejor pensión en Chile, no basta con aceptar la primera propuesta que recibes; se requiere un diseño previsional estratégico ajustado a tus metas, salud y patrimonio.
1. 📈 Análisis Técnico, PGU y Excedentes de Libre Disposición.
🔍 Evaluación Exhaustiva: Analizamos minuciosamente tu historial de cotizaciones e imponible para calcular el monto máximo de pensión mensual posible.
🪙 Pensión Garantizada Universal (PGU): Evaluamos el cumplimiento de requisitos y gestionamos la articulación de la PGU para complementar tus fondos, garantizando que no dejes beneficios estatales sin cobrar.
💵 Excedentes de Libre Disposición (ELD): Determinamos si cumples con las exigencias legales para retirar excedentes en efectivo de forma legal y tributariamente eficiente.
2. ⚖️ Claridad Total: Retiro Programado vs. Renta Vitalicia.
Te explicamos con manzanas y sin tecnicismos las diferencias, ventajas y riesgos entre:
🏦 Retiro Programado (AFP): Mantienes la propiedad de tus fondos y la heredabilidad, pero el monto de tu pensión se recalcula año a año.
🏬 Renta Vitalicia (Aseguradoras): Un monto fijo en UF para toda la vida, transfiriendo el riesgo de longevidad a la compañía de seguros.
🔀 Modalidades Combinadas: Alternativas mixtas diseñadas a la medida de tus necesidades económicas.
📜 Las 4 Cláusulas Adicionales en Renta Vitalicia.
Existen cuatro cláusulas adicionales reguladas para optimizar una Renta Vitalicia. La más relevante es la Cláusula de Aumento del Porcentaje de Pensión de Sobrevivencia, la cual permite elevar voluntariamente la pensión de tu cónyuge del 60% legal hasta un 100%. Aunque reduce levemente el monto inicial de tu jubilación, constituye un blindaje económico total para tu pareja ante cualquier eventualidad.
🔨 El Remate de Renta Vitalicia.
Una vez emitido el Certificado de Ofertas del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), el proceso no termina ahí. Un asesor previsional experto puede negociar y ejecutar un remate de Renta Vitalicia con las aseguradoras, logrando que mejoren sus ofertas iniciales y obteniendo una pensión superior a la que el sistema te mostró originalmente.
📑 Informe Final de Pensión Transparente.
Antes de firmar cualquier aceptación definitiva, recibes un Informe Final de Pensión por escrito y firmado por el asesor. Contiene una comparativa objetiva de todas las ofertas del SCOMP, ponderando tu expectativa de vida, salud, grupo familiar, régimen tributario y heredabilidad. Tú siempre mantienes el control y la decisión final.
🏆 ¿Por Qué Elegir Nuestra Asesoría Previsional Independiente?
🧠 Independencia Total: No trabajamos para las AFP ni para las Compañías de Seguros. Nuestra recomendación es 100% imparcial y velamos exclusivamente por tus intereses.
🏛️ Asesores Registrados: Profesionales acreditados y supervisados por la Superintendencia de Pensiones.
📜 Trayectoria Pionera: Somos la plataforma de orientación previsional con mayor trayectoria histórica en Chile.
🤝 Gestión Integral y Acompañamiento: Mediante mandato notarial y contrato formal de asesoría, asumimos la carga burocrática en el SCOMP para ahorrarte tiempo, contratiempos y estrés.
📞 Toma el Control de tu Futuro: ¡Contáctanos Hoy! 🚀
No dejes tu jubilación a la suerte. 🎲 Protege a tu familia garantizando el mejor sustento posible con nuestra Asesoría Previsional especializada e imparcial. Traducimos lo complejo a palabras sencillas para estar a tu lado. 🤝
Elige el canal de atención que te resulte más cómodo:
📲 WhatsApp: Chatea al instante, envía mensaje de voz o agenda videollamada con un clic, en su ícono al costado derecho.
📞 Llamada Telefónica: Conversa de inmediato al celular de con un asesor especialista.
💻 Videollamada: Coordinemos una reunión virtual desde tu hogar u oficina. Te mandaremos el enlace.
🏢 Reunión Presencial: Coordinemos un encuentro personal en nuestras oficinas o en un café de tu comodidad.
💬 Chat en Vivo: Escríbenos a través de nuestras redes sociales o chat web (Google Chat, Facebook, Instagram).
📝 Formulario Web: Completa tus datos básicos en el portal y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus dudas detalladas a nuestro E-Mail para un análisis preliminar.
🎲 ¡No dejes tu jubilación a la suerte!
💰 Protege el futuro económico de tu familia y maximiza tu pensión con nuestra asesoría previsional 100% imparcial.
🛡️ ¡Tu esfuerzo de años merece la mejor gestión! 🌟 Asegura hoy mismo el futuro de quienes más amas. 👨👩👧👦
📞 ¡Contáctanos hoy mismo por WhatsApp, llamada o llenando nuestro formulario web para tomar el control de tu futuro!
☎️ ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl