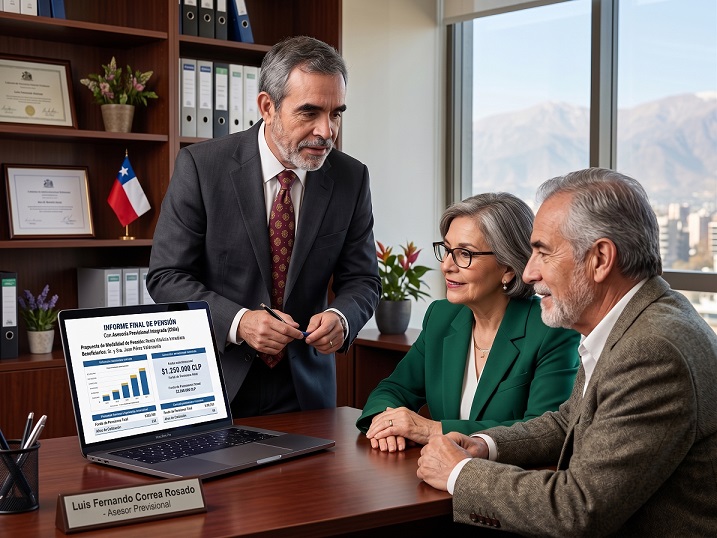
Informe Final de Pensión con Asesoría Previsional en Chile. Es un documento detallado en la Normativa Previsional donde un asesor independiente analiza las ofertas del sistema (SCOMP) para recomendar la mejor modalidad de jubilación en Chile. Su objetivo es garantizar que el trabajador tome una decisión informada y segura, maximizando su pensión y protegiendo su patrimonio personal y/o familiar. Más que un simple trámite, se posiciona como una herramienta de empoderamiento, reuniendo "todo lo necesario" para tomar una decisión informada sobre el futuro financiero tras el cese de la vida laboral. Es, en esencia, la promesa de una hoja de ruta clara para la jubilación.
Informe Final de Pensión con Asesoría Previsional en Chile.
📜Guía Definitiva del Informe Final de Pensión en Chile: Asesoría Previsional, SCOMP y Optimización de Retiro. 💼
Informe Final de Pensión en Chile | Asesoría Previsional Experta
Descubre qué es el Informe Final de Pensión en Chile y cómo un Asesor Previsional registrado te ayuda a maximizar tu jubilación. Infórmate aquí.
Este escrito es el documento técnico, legal e independiente más decisivo en la vida financiera de un trabajador en Chile. Elaborado por un Asesor Previsional certificado e inscrito en el Registro Conjunto de la Superintendencia de Pensiones (SP), este informe evalúa objetivamente las opciones del afiliado para garantizar una jubilación informada, maximizando el rendimiento del capital acumulado.
El Ecosistema Previsional Chileno y la Gestión del SCOMP. 📊
La jubilación en Chile no se ejecuta de forma automática ni directa en una única ventanilla. El proceso está canalizado a través del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), una plataforma electrónica neutral fiscalizada por la SP.
📜El Informe Final de Pensión es el instrumento técnico, legal e independiente que formaliza la recomendación experta de un Asesor Previsional certificado (inscrito en el registro conjunto de la Superintendencia de Pensiones - SP) tras analizar el Certificado de Ofertas emitido por el SCOMP. Bajo la regulación del Decreto Ley N° 3.500, la Ley N° 20.255 y la Ley N° 21.314, este documento legal resguarda al trabajador al evaluar exhaustivamente sus alternativas de retiro, garantizando una decisión optimizada que protege el patrimonio de toda una vida.
🏛️ Marco Regulatorio, Independencia y Costos de Asesoría.
La normativa chilena distingue tajantemente entre la atención comercial de las administradoras o aseguradoras y la función de un Asesor Previsional independiente:
🛡️ Imparcialidad Absoluta: A diferencia de los ejecutivos de AFP o agentes de ventas de compañías de seguros, el asesor previsional no posee conflictos de interés comercial y debe velar en forma exclusiva por los intereses del afiliado.
⚖️ Responsabilidad Civil: El profesional asume responsabilidad legal sobre las proyecciones y la recomendación técnica emitida en su informe.
💰 Honorarios Regulados por Ley: La comisión máxima de asesoría previsional está fijada por ley en un 1,2% del saldo acumulado (con posibilidad de hasta un 1,5% en casos específicos) con un tope legal absoluto de 60 UF. En Retiro Programado, se financia directamente desde la cuenta individual; en Renta Vitalicia, lo asume la Compañía de Seguros como gasto de intermediación, reflejándose en un valor neto de pensión. La Asesoría Previsional tiene Costos y Beneficios.
⚙️ El Proceso SCOMP y la Gestión de la Consulta.
El Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es la plataforma técnica donde compiten las instituciones financieras para ofrecer las mejores rentas.
[Certificado de Saldo en AFP] ➡️ [Consulta SCOMP por Asesor] ➡️ [Certificado de Ofertas (Vigencia 12 días)] ➡️ [Informe Final de Pensión]
Flujo Operativo del Proceso.
& Emisión del Certificado de Saldo 📄: La Administradora de Fondos de Pensiones (AFP) determina el capital total acumulado en la cuenta de capitalización individual, liquida el Bono de Reconocimiento (si corresponde) y formaliza la nómina de beneficiarios legales de pensión de sobrevivencia.
& Solicitud de Cotización al SCOMP 💻: El Asesor Previsional ingresa la consulta al sistema solicitando ofertas para las distintas modalidades de pensión.
& Emisión del Certificado de Ofertas 📑: En un plazo máximo de 8 días hábiles, el SCOMP emite un certificado oficial con todas las alternativas enviadas por las AFP y Compañías de Seguros de Vida. Las ofertas de Rentas Vitalicias contenidas en este certificado tienen una vigencia legal de 12 días hábiles.
& Remate de Renta Vitalicia 🔨: Si las ofertas iniciales no satisfacen las expectativas del afiliado, el asesor puede activar una subasta electrónica mediante el sistema de remates para que las aseguradoras compitan ofreciendo una pensión superior en UF.
📊 Comparativa Técnica: Retiro Programado vs. Renta Vitalicia.
Modalidades Mixtas o Compuestas.
🔀 Renta Temporal con Renta Vitalicia Diferida: Mantiene una porción de fondos en la AFP pagando una pensión temporal alta mientras se difiere la entrada en vigencia de la Renta Vitalicia contratada con la aseguradora.
🧩 Renta Vitalicia con Retiro Programado: Divide el capital inicial en dos partes simultáneas para combinar la estabilidad en UF de una aseguradora con la heredabilidad y liquidez de la AFP.
Claridad Absoluta en las Modalidades de Pensión. ⚖️🎯
El núcleo del informe evalúa de forma cuantitativa y cualitativa las cuatro modalidades de pensión vigentes en la legislación chilena:
🔒 Cláusulas Adicionales, Coberturas y Seguro SIS. 🛡️✨
Al contratar una Renta Vitalicia, el informe analiza estratégicamente si conviene incorporar cláusulas adicionales para proteger al grupo familiar en caso de fallecimiento temprano del titular:
1) Período Garantizado de Pago ⏱️: Cláusula que asegura el pago del 100% de la pensión contratada a los beneficiarios designados (o herederos) durante un plazo prefijado (ej. 10, 15 o 20 años), incluso si el titular fallece antes de cumplir dicho período.
2) Aumento Temporal de Pensión 💰: Se permite una renta vitalicia más alta por un tiempo determinado en el contrato.
3) Aumento de Porcentaje de Sobrevivencia 📈: Incrementa el porcentaje legal que recibirá el cónyuge o conviviente civil sobreviviente por sobre la pensión base de sobrevivencia.
4) Aumento Diferido de Pensión💹 : Comienza con una renta vitalicia más baja y se difiere a una pensión más alta en una fecha futura, detallada en la póliza.
& Seguro de Invalidez y Sobrevivencia (SIS) 🩺: Evaluación del impacto del SIS financiado por el empleador durante la etapa laboral activa, asegurando que no existan lagunas de cobertura al momento del cambio de estatus de activo a pensionado.
📈 Remate de Renta Vitalicia, Cláusulas Adicionales y Seguro SIS.
┌──> Período Garantizado (10, 15, 20 años)
│
OPCIONES DE ├──> Aumento de Remanente de Sobrevivencia
COBERTURA ────┤
├──> Remate SCOMP (Subasta a la alta)
│
└──> Cobertura Suplementaria SIS (Invalidez/Sobrevivencia)
🎯 El Poder del Remate de Renta Vitalicia: Tras recibir el Certificado de Ofertas SCOMP, el asesor previsional puede convocar un remate electrónico. Las Compañías de Seguros compiten en tiempo real subiendo la tasa ofertada para adjudicarse el capital del afiliado, superando habitualmente la oferta base del certificado.
💸 Retiro de Excedente de Libre Disposición (ELD) y Gestión Tributaria.
El Excedente de Libre Disposición (ELD) permite retirar el saldo sobrante de la cuenta individual como capital de libre uso, siempre que se cumplan los requisitos legales de pensión mínima.
📏 Requisitos Técnicos de Calificación:
a) Obtener una pensión igual o superior al 70% del promedio de remuneraciones imponibles de los últimos 10 años.
b) Obtener una pensión igual o superior a doce Unidades de Fomento UF.12.-
🧾 Optimización Tributaria del ELD:
El informe final desglosa la estrategia de retiro bajo el Impuesto Único de Segunda Categoría:
& Retiro Exento Anual: Hasta 200 UTM al año libres de impuesto (con un tope histórico acumulado de 800 UTM exentas).
& Retiro de Global Complementario: Evaluación para distribuir el retiro en seis ejercicios fiscales hasta 1.200 UTM y evitar tramos impositivos altos.
⚖️ PGU, Años Cotizados, Expectativa de Vida y Brechas de Género.
El asesor previsional proyecta las pensiones considerando variables demográficas e intervenciones del Estado:
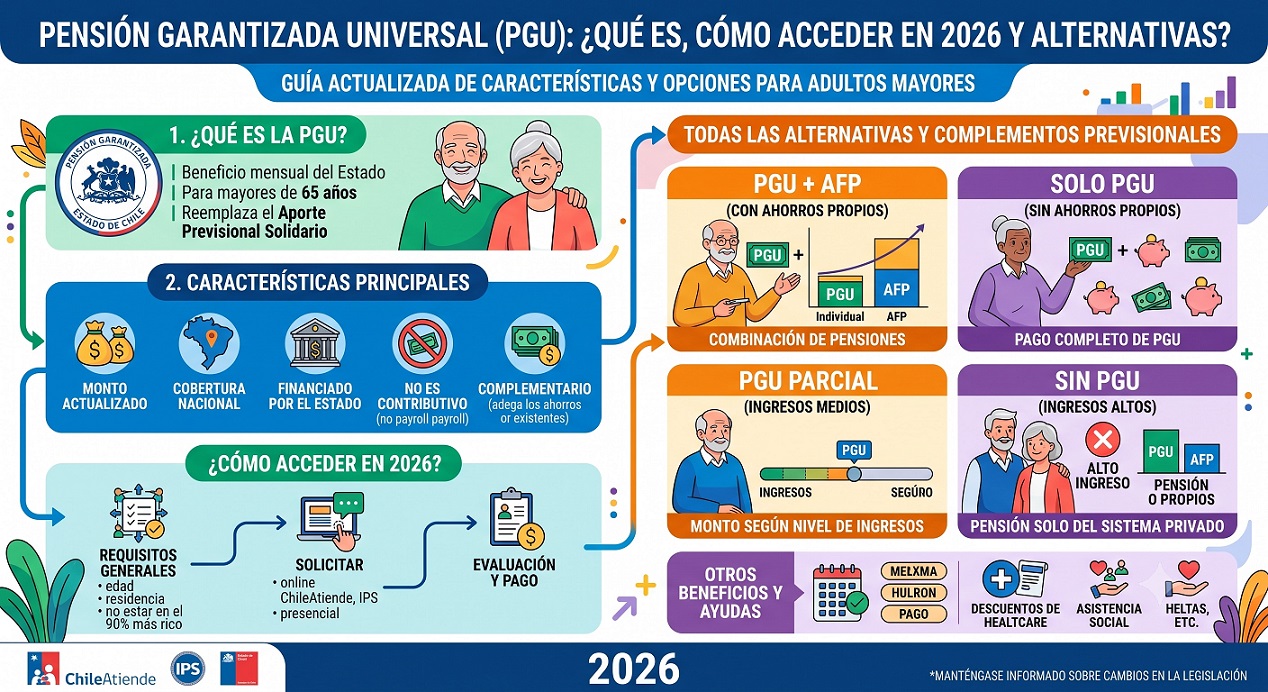
🏛️ Pensión Garantizada Universal (PGU): Integra el cálculo del aporte estatal a la pensión autofinanciada para afiliados que integran el 90% de menor ingreso de la población a partir de los 65 años.
🏅 Beneficios por Años Cotizados y Bono de Reconocimiento: Valida la consolidación de los aportes realizados al antiguo sistema de reparto y su correcta liquidación por parte del Estado.
🧬 Compensación por Expectativa de Vida y Brechas de Género: Debido a las tablas de mortalidad oficiales, las mujeres tienen una mayor expectativa de vida estadística, lo que disminuye el monto mensual en Retiro Programado en comparación con un hombre de igual saldo y edad. El Informe Final calcula cuantitativamente si conviene traspasar el riesgo a una Renta Vitalicia o aplicar estrategias de postergación para equiparar la pensión efectiva.
💰 Regulación de Honorarios y Transparencia de Costos.
La comisión del Asesor Previsional está estrictamente topeada por la ley para resguardar el patrimonio del afiliado:
Comisión Máxima Legal: 1,5% del saldo de la cuenta individual destinado a pensión (o 1,2% según el tipo de modalidad y monto global ajustado por la normativa vigente).
Tope Absoluto: 60 UF 🪙.
Mecanismo de Cobro:
& En Retiro Programado: Se descuenta directamente de la cuenta individual en la AFP.
& En Renta Vitalicia: La Compañía de Seguros adjudicada asume el costo como gasto de intermediación, por lo que la pensión ofertada ya representa el valor neto final que recibirá el pensionado.
Flujo Operativo del Proceso.
& Emisión del Certificado de Saldo 📄: La Administradora de Fondos de Pensiones (AFP) determina el capital total acumulado en la cuenta de capitalización individual, liquida el Bono de Reconocimiento (si corresponde) y formaliza la nómina de beneficiarios legales de pensión de sobrevivencia.
& Solicitud de Cotización al SCOMP 💻: El Asesor Previsional ingresa la consulta al sistema solicitando ofertas para las distintas modalidades de pensión.
& Emisión del Certificado de Ofertas 📑: En un plazo máximo de 8 días hábiles, el SCOMP emite un certificado oficial con todas las alternativas enviadas por las AFP y Compañías de Seguros de Vida. Las ofertas de Rentas Vitalicias contenidas en este certificado tienen una vigencia legal de 12 días hábiles.
& Remate de Renta Vitalicia 🔨: Si las ofertas iniciales no satisfacen las expectativas del afiliado, el asesor puede activar una subasta electrónica mediante el sistema de remates para que las aseguradoras compitan ofreciendo una pensión superior en UF.
Anatomía y Marco Regulatorio del Informe Final de Pensión. 📓⚖️
Bajo el marco del Decreto Ley N° 3.500, la Ley N° 20.255 y la Ley N° 21.314 (junto a la Norma de Carácter General N° 285 de la SP), la emisión de este informe es obligatoria cuando se contrata asesoría privada. El documento otorga respaldo jurídico y establece la responsabilidad civil directa del asesor sobre la recomendación entregada.
Contenidos Clave del Informe. 📑
1) Ficha Integral del Afiliado y Beneficiarios 👤👥: Datos personales, salud real, expectativa de vida actuarial e identificación del grupo familiar con derecho a pensión de sobrevivencia.
2) Diagnóstico de Fondos y Cuentas Voluntarias 💳💰: Desglose del ahorro obligatorio, Ahorro Previsional Voluntario (APV), Cuenta 2 y liquidación de bonos.
3) Transparencia en Comisiones y Honorarios 🧾: Desglose de los costos de asesoría. Por ley, la comisión máxima está topada entre el 1,2% y el 1,5% del saldo destinado a pensión, con un límite legal absoluto de 60 UF.
& En Retiro Programado: La comisión se descuenta de la cuenta de ahorro individual administrada por la AFP.
& En Renta Vitalicia: La aseguradora adjudicada asume el valor como costo de intermediación, garantizando que el monto final de pensión cotizado sea líquido para el jubilado.
📋 Pasos Posteriores a la Entrega del Informe Final.
[ Revisa Informe Final ] ──► [ Decisión Informada ] ──┬──► Aceptar Oferta Interna
├──► Solicitar Remate SCOMP 🔨
└──► Desistir / Postergar ⏱️
📄 Revisión y Firma del Informe: El afiliado y el asesor revisan las proyecciones financieras netas y firman la recepción conforme del análisis técnico.
🏁 Ejecución del Remate o Selección Directa: Se decide si acudir al remate de Renta Vitalicia para mejorar las cifras o si se acepta la recomendación base del informe.
🖊️ Suscripción de Aceptación de Oferta: Se suscribe el formulario formal ante el SCOMP/AFP declarando la modalidad y la entidad seleccionada.
🏦 Traspaso de Fondos y Devengo de Pensión: La AFP transfiera el capital a la aseguradora o inicia el programa de pagos de Retiro Programado a contar de la fecha legal correspondida.
La elaboración del Informe Final de Pensión transforma la complejidad de las tasas de interés, las tablas de mortalidad y las leyes impositivas en un plan de acción claro. Recurrir a la orientación técnica independiente asegura que la modalidad elegida resguarde la calidad de vida familiar y saque el máximo rendimiento a los ahorros de toda una carrera laboral.
¿Necesitas ayuda personalizada para tu trámite de jubilación?
Si estás evaluando tu proceso de pensión o quieres simular el impacto de tu Excedente de Libre Disposición, déjame tus dudas o detalles clave (edad, años cotizados o tipo de modalidad que prefieres) para guiarte en los siguientes pasos.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 💰
Entendemos que jubilarse es una de las decisiones económicas más importantes de tu vida. Enfrentarse al complejo sistema de AFP y aseguradoras puede generar dudas e incertidumbre, pero no tienes que hacerlo solo. Con la orientación adecuada, este trámite se convierte en la base de tu tranquilidad futura y la de los tuyos. 👨👩👧👦
En nuestros portales tenemos la plataforma con mayor trayectoria en asesoría de jubilación en el país 🏛️ te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio. 🛡️
📈 ¿Cómo Maximizamos tu Jubilación? 🎯
No solo realizamos un trámite burocrático; diseñamos una estrategia financiera a tu medida para asegurar el máximo beneficio posible. Nuestro servicio integral incluye:
🔍 1. Análisis Técnico, Optimización y PGU.
Evaluamos tu historial previsional para obtener el mayor monto de pensión mensual posible. Calculamos si cumples con los requisitos para retirar 💸 Excedentes de Libre Disposición y evaluamos estratégicamente tu acceso a la 🏦 PGU (Pensión Garantizada Universal), asegurando que recibas todos los aportes estatales que te corresponden por ley para engrosar tu ingreso final. 💵
⚖️ 2. Claridad en tus Opciones: Te lo explicamos con "peras y manzanas" 🍏🍎
Te detallamos de forma sencilla y directa la diferencia entre:
& Retiro Programado (AFP) 📉
& Renta Vitalicia (Compañías de Seguros) 📈
& Modalidades combinadas 🔀
🛡️ 3. Protección Familiar con Cláusulas Adicionales. 🔒
Tu dinero es tuyo y debe proteger a quienes amas. Te explicamos en detalle las 4 Cláusulas Adicionales 📑 que existen para mejorar las características de una Renta Vitalicia, blindando económicamente a tu cónyuge o herederos y aplicándolas de forma estratégica según tu caso particular.
💼 4. Gestión Integral (SCOMP) y Remate de Renta Vitalicia. 🔨
A través de un mandato notarial y un contrato de asesoría previsional formal, nos encargamos de toda la gestión en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote tiempo, filas y estrés. ⏱️
¡Pero vamos más allá! Una vez recibido el certificado de ofertas, tu asesor previsional buscará mejorar la oferta que más te convenga mediante el Remate de Renta Vitalicia 🥇, obligando a las aseguradoras a competir por darte una mejor pensión.
📑 5. Informe Final de Pensión: Tu decisión informada. 🧠
Es el documento más importante de la Normativa Previsional. Antes de que firmes cualquier aceptación, te entregamos una recomendación técnica por escrito y firmada ✒️. Este informe contiene la comparativa real de ofertas y nuestra sugerencia experta basada en tu salud ⚕️, perfil de riesgo 📉 y herencia 🏠. Tú siempre tienes la última palabra. 👑
⭐ ¿Por qué elegir nuestra Asesoría Previsional? 💎
🚫 Independencia Total: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una recomendación totalmente imparcial. ⚖️
🥇 Trayectoria Pionera: Somos el sitio web más antiguo de Chile dedicado a la orientación para la jubilación. Nuestra experiencia histórica es tu mejor respaldo. 📚
📜 Asesores Registrados: Contamos con profesionales altamente capacitados 🧑💼 que cumplen estrictamente con toda la normativa de la Superintendencia de Pensiones. 🏛️
🤝 Acompañamiento Humano: Estamos a tu lado en cada etapa, respondiendo tus dudas sin tecnicismos complejos y con total transparencia. 💬
🎯 Tu esfuerzo de años merece la mejor gestión. ¡Toma el control de tu futuro hoy! 🚀
Buscamos tu bienestar económico y el de tu familia. 🫂 No dejes tu jubilación a la suerte o en manos de vendedores; confía en asesores imparciales.
Estamos a tu disposición en el canal que más te acomode para dar el primer paso:
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas ahora mismo.
💻 Videollamada: Agendemos una reunión desde la comodidad de tu hogar u oficina. Te mandaremos el enlace.
🏢 Reunión Presencial: Coordinemos un encuentro personal en un café ☕, oficina o domicilio 🏠.
💬 Chat en Vivo: Contáctanos por cualquier medio en línea, como Google Chat, Facebook o Instagram. 🌐
➡️ Formulario Web: Completa tus datos en 1 minuto y te contactaremos a la brevedad. 📋
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos rápidamente. 📨
💰 ¡Maximiza tu pensión y protege a tu familia con asesoría previsional 100% independiente!
🔒 Protege tu patrimonio familiar y toma una decisión informada respaldada por expertos.
📞¡Contáctanos hoy por WhatsApp, llamada o agenda una reunión para dar el primer paso hacia tu tranquilidad!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl