

Renta Vitalicia Inmediata en Chile: Requisitos y Cálculo. Asegura una pensión fija en UF de por vida con una Renta Vitalicia. Transfiere el riesgo de mercado y cotiza con asesores registrados hoy. Este seguro es una modalidad de pensión irrevocable en la que el afiliado traspasa sus fondos desde la AFP a una Compañía de Seguros de Vida para recibir un ingreso mensual fijo en UF de por vida, eliminando los riesgos de longevidad, inflación y caídas del mercado. Para acceder a ella se debe financiar un mínimo de 3 UF mensuales y cotizar mediante el sistema SCOMP, permitiendo sumar la PGU, retirar excedentes e incorporar Cláusulas Adicionales con asesoría previsional que protegerá el patrimonio familiar ante un fallecimiento prematuro.
Renta Vitalicia Inmediata en Chile: Requisitos y Cálculo.
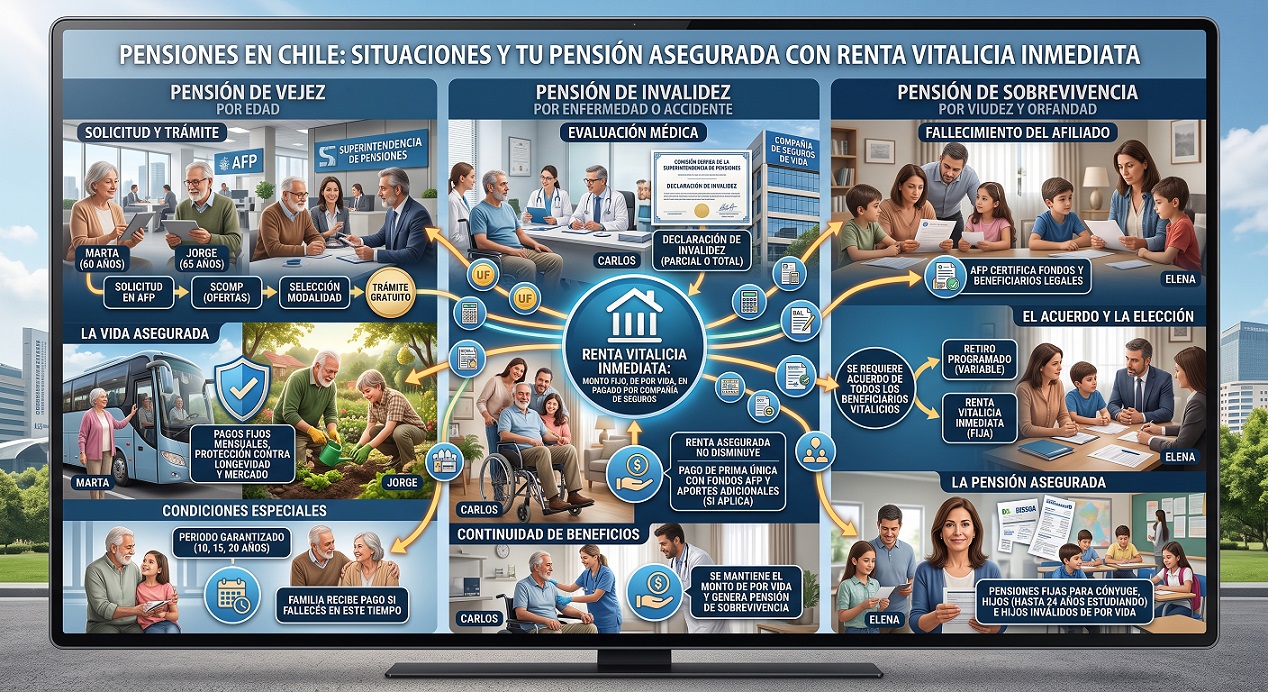
Renta Vitalicia Inmediata en Chile: Requisitos, Cálculo y Guía Completa.
La Renta Vitalicia Inmediata en Chile es una modalidad de pensión irrevocable regulada por el Decreto Ley N.º 3.500, donde el afiliado traspasa sus fondos previsionales desde la AFP hacia una Compañía de Seguros de Vida a cambio de un ingreso mensual fijo en Unidades de Fomento para siempre.
¿Qué es la Renta Vitalicia Inmediata y cómo funciona?
Contratar esta modalidad implica transformar el ahorro acumulado en tu cuenta de capitalización individual en una garantía financiera perpetua. Al firmar la póliza, entregas la propiedad de tus fondos como una prima única a la aseguradora seleccionada.
¿Qué implica esto en la práctica?
La institución aseguradora asume por ley toda la incertidumbre económica futura. Este mecanismo de protección se sostiene sobre cuatro pilares operativos fiscalizados por la Comisión para el Mercado Financiero (CMF):
A) Traspaso del riesgo de longevidad: La Compañía de Seguros de Vida (CSV) está obligada a pagar tu pensión pactada sin importar cuántos años vivas. Si superas la expectativa de vida estimada en las tablas actuariales, la entidad cubre los pagos con su propio patrimonio.
B) Traspaso del riesgo de mercado: Tu ingreso mensual queda blindado frente a crisis económicas, caídas bursátiles o rentabilidades negativas de los multifondos.
C) Reajustabilidad contra la inflación: Al expresarse en Unidades de Fomento (UF), tu pensión se reajusta diariamente según la variación del Índice de Precios al Consumidor (IPC) calculado por el INE, manteniendo intacto tu poder adquisitivo.
D) Carácter definitivo e irrevocable: Una vez suscrito el contrato y traspasada la prima única desde la Administradora de Fondos de Pensiones (AFP), la decisión es permanente y no admite retorno al sistema de cuentas individuales.
Comparativa: Renta Vitalicia Inmediata vs. Retiro Programado.
Elegir entre mantener tus fondos en la AFP o traspasarlos a una aseguradora constituye la decisión patrimonial más importante de tu retiro laboral. Para tomar una determinación informada, es fundamental contrastar el comportamiento financiero y legal de ambas alternativas.
El contraste técnico es el siguiente:
¿Estás próximo a pensionarte y buscas proteger tu capital hoy mismo? Si ya cumpliste la edad legal o tienes tu certificado de saldo, [Enlace interno sugerido: solicita una evaluación urgente en SCOMP con un asesor previsional registrado] para asegurar la tasa de interés técnica más alta del mes sin demoras burocráticas.
Requisitos normativos y retiro del Excedente de Libre Disposición. (ELD)
De acuerdo con el Compendio de Normas del Sistema de Pensiones de la Superintendencia de Pensiones (SP), no todos los afiliados pueden contratar una Renta Vitalicia Inmediata. La legislación exige contar con un ahorro suficiente para financiar un piso mínimo de seguridad social.
Por otra parte, quienes han acumulado un fondo previsional elevado sumando cotizaciones obligatorias, Depósitos Convenidos y Ahorro Previsional Voluntario (APV) pueden retirar una fracción de su dinero en efectivo antes de traspasar el saldo restante a la aseguradora. Este beneficio se denomina: retiro del Excedente de Libre Disposición (ELD)].
Para acceder a la modalidad y liberar estos fondos, debes cumplir las siguientes condiciones legales:
1.- Acreditar el umbral mínimo de Renta Vitalicia: Verificar que tu saldo permita financiar una pensión mensual igual o superior a 3 UF, parámetro exigido por ley para autorizar el traspaso a una aseguradora.
2.- Superar la tasa de reemplazo para el ELD: Comprobar que el capital restante financie una pensión igual o mayor al 70% del promedio de tus remuneraciones imponibles y rentas declaradas en los últimos 10 años.
3.- Cumplir el piso en UF para retiro de excedentes: Confirmar que la pensión resultante tras el retiro del ELD sea igual o superior a 12 UF mensuales.
4.- Seleccionar el régimen de tributación del retiro: Elegir entre retirar hasta 200 UTM anuales libres de impuestos por un máximo de 6 años (tope de 1.200 UTM), o realizar un giro único exento de Impuesto Global Complementario hasta por 800 UTM, según lo dispuesto en el Artículo 42 ter de la Ley sobre Impuesto a la Renta.
Cálculo actuarial, tablas de mortalidad y brecha de género.
El monto en UF que ofrece cada aseguradora no es arbitrario; responde a una fórmula financiera supervisada conjuntamente por la CMF y la Superintendencia de Pensiones:
Pensión Mensual (UF)= Capital Previsional Total (Saldo AFP+APV+Bono de Reconocimiento) Factor de Anualidad Actuarial (Edad+TablaRV-2020+Tasa de Venta)
¿Cómo afecta esto a tu cálculo?
El capital total acumulado se divide entre los años de sobrevida proyectados para ti y tus beneficiarios legales de pensión de sobrevivencia (cónyuge, conviviente civil con Acuerdo de Unión Civil o hijos con derecho), aplicando una tasa de descuento financiero conocida como Tasa de Interés Técnica de Venta. Mientras más alta sea la tasa vigente en el mercado al momento de cotizar, mayor será tu pensión mensual por el mismo ahorro.
En este cálculo intervienen las Tablas de Mortalidad RV-2020, las cuales diferencian la expectativa de vida por sexo. Como las mujeres tienen una edad legal de jubilación menor (60 años frente a los 65 años de los hombres) y una sobrevida estadística superior, su capital se fracciona en más meses. Para mitigar este impacto, el diseño estratégico incorpora la Pensión Garantizada Universal (PGU), bonos estatales por hijo y la optimización de cláusulas contractuales.
El Seguro de Invalidez y Sobrevivencia (SIS) y protección familiar.
Durante tu vida laboral activa, el empleador financia el Seguro de Invalidez y Sobrevivencia (SIS). Si sufres un menoscabo permanente en tu capacidad de trabajo calificado por las Comisiones Médicas de la Superintendencia de Pensiones, o en caso de fallecimiento prematuro, el SIS inyecta a tu cuenta individual el Aporte Adicional necesario para financiar las pensiones de referencia fijadas en el D.L. N.º 3.500.
Una vez que te pensionas bajo Renta Vitalicia Inmediata, esta protección se transforma en el derecho a Pensión de Sobrevivencia para tus beneficiarios legales (cónyuge o conviviente civil, hijos menores de 18 años o hasta 24 años si cursan estudios regulares, y padres cargas familiares a falta de los anteriores).
Cómo tramitar tu pensión en el SCOMP y activar el Remate Electrónico.
Toda contratación de pensión en Chile debe gestionarse obligatoriamente a través del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), plataforma electrónica interconectada que fiscalizan la SP y la CMF para asegurar transparencia y competencia.
El procedimiento oficial consta de los siguientes pasos secuenciales:
1.- Presentar la Solicitud de Pensión y Declaración de Beneficiarios: Iniciar el trámite en tu AFP para consolidar tu ahorro total, liquidar el Bono de Reconocimiento (si cotizaste en el antiguo régimen del IPS) y emitir el Certificado de Saldo.
2.- Ingresar la Solicitud de Ofertas al SCOMP: Definir, junto a un asesor previsional acreditado, los parámetros de consulta, seleccionando modalidades y combinaciones de cláusulas adicionales.
3.- Analizar el Certificado de Ofertas SCOMP: Recibir el documento oficial con las propuestas vinculantes de todas las Compañías de Seguros de Vida participantes y el cálculo de Retiro Programado de la AFP, las cuales tienen una vigencia estricta de 12 días hábiles.
4.- Activar el Remate de Renta Vitalicia (Subasta Electrónica): Solicitar una puja electrónica vinculante donde al menos tres aseguradoras compiten a sobre cerrado para mejorar la oferta inicial del certificado. Si una compañía iguala o supera el monto mínimo fijado por ti, la póliza se adjudica automáticamente a la oferta más alta.
5.- Emitir el Informe Final de Pensión y suscribir la Aceptación: Evaluar la recomendación técnica escrita de tu asesor y firmar la selección definitiva ante la aseguradora o AFP antes de que venza el certificado.
Cláusulas adicionales para blindar tu patrimonio.
El principal temor al elegir una Renta Vitalicia simple es fallecer tempranamente y que la aseguradora retenga el capital sin dejar herencia. Para eliminar por completo ese riesgo, la normativa permite incorporar cláusulas adicionales al contrato:
Integración con la Pensión Garantizada Universal. (PGU)
Contratar una Renta Vitalicia Inmediata es totalmente compatible con los beneficios del Pilar Solidario y el sistema mixto. La Pensión Garantizada Universal (PGU), regulada por la Ley N.º 21.419 y administrada por el Instituto de Previsión Social (IPS), se suma como un pago independiente a la renta en UF que deposita tu aseguradora.
El requisito clave es el siguiente:
Para recibir este complemento estatal debes tener 65 años cumplidos, no integrar un grupo familiar perteneciente al 10% más rico de la población según el instrumento de focalización (Pensión Base menor a la Pensión Superior vigente) y acreditar residencia en Chile por al menos 20 años desde los 20 años de edad.
Marco de solvencia, resciliación y Garantía Estatal.
El mercado asegurador chileno opera bajo estrictos estándares de reservas técnicas auditados por la CMF. Aun así, es fundamental conocer tus derechos contractuales y las redes de protección legal:
& Excepciones de resciliación (anulación): Aunque la Renta Vitalicia es irrevocable, la Circular Conjunta de la SP y la CMF permite dejar sin efecto la aceptación antes de que la AFP traspase la prima única a la aseguradora o antes del cobro del primer pago mensual, únicamente si se acreditan vicios formales en el consentimiento o errores graves de cálculo en el Certificado de Saldo.
& Garantía Estatal por quiebra o liquidación: Conforme al Artículo 82 del D.L. N.º 3.500, si una Compañía de Seguros de Vida entrara en insolvencia o liquidación forzosa, el Estado de Chile garantiza el 100% del monto equivalente a la pensión mínima vigente y el 75% del exceso por sobre dicho piso, con un tope de cobertura estatal de 45 UF mensuales por pensionado.
Errores frecuentes, exclusiones y motivos de rechazo en el trámite.
En la práctica previsional diaria, observamos tropiezos administrativos que reducen irreversiblemente el ingreso del jubilado o bloquean la emisión del Certificado SCOMP.
Evita estas fricciones críticas antes de iniciar tu solicitud:
1.- Omitir la inscripción de beneficiarios legales en el Registro Civil: No declarar a un conviviente civil, hijos estudiantes de entre 18 y 24 años o un divorcio no subinscrito invalida el Certificado de Saldo y obliga a reiniciar todo el proceso en SCOMP por inconsistencia actuarial.
2.- Aceptar una oferta directa de una aseguradora sin exigir un Remate: Firmar la primera propuesta del Certificado SCOMP con un agente de ventas directo (quien representa solo a su compañía) impide activar la subasta electrónica, perdiendo mejoras de tasa que suelen incrementar la pensión de por vida.
3.- Solicitar una Renta Vitalicia Simple sin Período Garantizado teniendo salud delicada: Si el titular no tiene cónyuge ni hijos con derecho legal y contrata una póliza simple sin cláusula garantizada, en caso de fallecimiento al mes siguiente el 100% del capital queda a favor de la aseguradora.
4.- Dejar vencer el plazo de 12 días hábiles del Certificado SCOMP: Si no formalizas la aceptación o la solicitud de remate dentro de la vigencia legal, las ofertas caducan; si las tasas de interés de mercado bajan en la semana siguiente, la nueva cotización arrojará una pensión menor.
5.- Retirar el Excedente de Libre Disposición sin simular el tramo tributario: Ejecutar el giro en efectivo en el mismo año comercial en que recibiste indemnizaciones laborales por años de servicio puede elevar tu base imponible al tramo máximo del Impuesto Global Complementario.
El rol del Asesor Previsional Registrado y el Informe Final de Pensión.
La figura del Asesor Previsional está regulada por la Ley N.º 20.255 y fiscalizada mediante un registro público de la Superintendencia de Pensiones. A diferencia de un ejecutivo de AFP o de un agente de ventas de una compañía de seguros, el asesor independiente no tiene vínculo de subordinación con ninguna institución financiera.
Al contratar una asesoría formal, recibes el Informe Final de Pensión, documento técnico y legalmente vinculante donde analizamos tu perfil tributario, proyectamos el retorno de cada cláusula adicional y gestionamos el Remate de Pensión en SCOMP para capturar la oferta más alta del mercado. Los honorarios están estrictamente regulados por ley con un tope máximo, garantizando total transparencia y alineación con tu patrimonio.
Preguntas Frecuentes sobre la Renta Vitalicia Inmediata:
¿Qué pasa con mis fondos en la Renta Vitalicia si fallezco a los pocos años de jubilarme?
Si tienes beneficiarios legales (como cónyuge, conviviente civil o hijos menores de 24 años que estudian), la aseguradora les pagará pensiones de sobrevivencia según los porcentajes establecidos en el D.L. N.º 3.500. Si además contrataste la Cláusula de Período Garantizado de Pago (por ejemplo, a 15 o 20 años), la compañía pagará el 100% de tu pensión mensual a las personas que hayas designado libremente en la póliza hasta completar dicho plazo. Este pago se activa presentando el certificado de defunción, sin necesidad de tramitar posesión efectiva.
¿Cuál es el monto mínimo de ahorro necesario para contratar una Renta Vitalicia en Chile?
La normativa vigente no fija un monto único en pesos, sino que exige que tu saldo acumulado sea suficiente para financiar una pensión mensual igual o superior a 3 UF. El capital necesario para alcanzar esas 3 UF dependerá directamente de tu edad, sexo, tasas de interés técnicas del mes y la existencia de beneficiarios legales. Si tu ahorro no alcanza a cubrir ese umbral tras el cálculo en SCOMP, deberás pensionarte bajo la modalidad de Retiro Programado en la AFP.
¿Puedo volver a la AFP o cambiar de aseguradora después de firmar la Renta Vitalicia?
No, el contrato de Renta Vitalicia Inmediata tiene carácter legalmente irrevocable una vez que se perfecciona y la AFP transfiere la prima única a la Compañía de Seguros de Vida. Por esta razón no es posible regresar al Retiro Programado ni trasladar el capital hacia otra aseguradora en el futuro. La única excepción reglamentaria ocurre antes del traspaso efectivo de los fondos, en caso de comprobarse errores formales en la emisión del Certificado de Saldo.
¿Cómo se reajusta el pago mensual de una Renta Vitalicia frente a la inflación?
El monto de tu pensión se pacta y expresa en Unidades de Fomento (UF) dentro de la póliza definitiva. Cada mes, la Compañía de Seguros de Vida convierte esas UF a pesos chilenos utilizando el valor oficial del día de pago, el cual refleja exactamente la variación del Índice de Precios al Consumidor (IPC). Gracias a este mecanismo, tu jubilación nunca pierde poder de compra frente al alza del costo de la vida.
¿Es compatible la Renta Vitalicia Inmediata con el Bono por Hijo y la PGU?
Sí, es totalmente compatible con ambos beneficios estatales administrados por el Instituto de Previsión Social (IPS). La rentabilidad del Bono por Hijo se incorpora a tu saldo previsional antes de cotizar en SCOMP para aumentar el capital con el que compras la Renta Vitalicia. Por su parte, la Pensión Garantizada Universal (PGU) se suma mensualmente como un monto adicional en pesos sobre la pensión en UF que paga tu aseguradora, siempre que cumplas los requisitos de focalización a partir de los 65 años.
¿Qué ocurre con el pago de mi pensión si la Compañía de Seguros de Vida quiebra?
El Estado de Chile otorga una garantía estatal que protege tu pensión en caso de insolvencia o liquidación forzosa de la aseguradora. Esta garantía cubre el 100% del monto equivalente a la Pensión Básica Solidaria vigente (o umbral legal de referencia del D.L. N.º 3.500) y el 75% de la diferencia que exceda dicho monto, con un tope máximo mensual de 45 UF por pensionado. Además, las compañías están sometidas a estrictas exigencias de reservas técnicas y solvencia patrimonial fiscalizadas por la Comisión para el Mercado Financiero (CMF). En la práctica cuando una aseguradora ha entrado en problemas, al tiro es comprada por otra y los pensionados han seguido recibiendo sus pensiones sin ningún problema.
¿Puedo retirar parte de mis ahorros en efectivo (Excedente de Libre Disposición) al contratar una Renta Vitalicia Inmediata?
Sí, puedes retirar una parte de tus fondos como Excedente de Libre Disposición (ELD) libre de impuestos (hasta los topes en UTA establecidos por ley) en el mismo acto en que contratas la póliza. Para acceder a este beneficio, debes contar con al menos 10 años de afiliación al sistema previsional y el saldo restante tras el retiro debe financiar una pensión igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años, y al menos igual a 12 UF.
¿En qué consiste la Cláusula de Aumento Temporal de Pensión y cómo modifica mis pagos?
Es una condición adicional opcional que permite recibir una pensión mensual hasta un 100% mayor durante los primeros años de jubilación (por ejemplo, los primeros 3, 5 o 10 años), para luego estabilizarse en un monto base vitalicio menor. Resulta útil para quienes desean contar con mayor liquidez en la etapa inicial de su retiro o para quienes aún tienen compromisos financieros vigentes (como un crédito hipotecario o estudios de hijos) que terminarán en una fecha conocida. Debe contratarse obligatoriamente en conjunto con la Cláusula de Período Garantizado.
¿Qué descuentos legales e impuestos se aplican mes a mes al pago de la Renta Vitalicia?
La Compañía de Seguros no cobra comisiones mensuales de administración por pagar la pensión, a diferencia de las AFP en el Retiro Programado. Del monto bruto en UF pactado en tu póliza sólo se descuenta el 7% legal de cotización de salud (destinado a Fonasa o a tu Isapre) y el Impuesto Único de Segunda Categoría, en caso de que tu pensión mensual supere el tramo exento de aproximadamente 13,5 UTM. Si tienes créditos sociales vigentes con Cajas de Compensación, esas cuotas también se deducen por planilla.
¿Cómo se cotiza una Renta Vitalicia y por qué distintas aseguradoras ofrecen montos diferentes por el mismo ahorro?
Toda contratación debe realizarse obligatoriamente a través del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), donde las aseguradoras compiten a ciegas presentando sus ofertas para tu Certificado de Saldo. El monto en UF que ofrece cada compañía varía según su propia "tasa de interés técnica de venta", sus tablas internas de evaluación de longevidad y su estrategia comercial del mes. Asimismo, puedes solicitar un "Remate de Pensión" dentro de SCOMP para que las aseguradoras pujen entre sí y mejoren la oferta inicial.
¿Puedo seguir trabajando con contrato o boletas de honorarios después de pensionarme por Renta Vitalicia Inmediata?
Sí, pensionarte por vejez o vejez anticipada bajo esta modalidad no te impide continuar trabajando de forma dependiente o independiente. Tu Renta Vitalicia se seguirá pagando íntegramente sin sufrir reducciones por tus nuevos ingresos laborales, aunque la suma de tu pensión y tu sueldo tributará en el Impuesto Global Complementario anual. Además, como pensionado de vejez, puedes optar por eximirte de seguir cotizando el 10% para el fondo de pensiones en tu nuevo empleo, manteniendo solo la cotización de salud y el seguro de accidentes laborales.
¿Tiene algún costo contratar la Renta Vitalicia directamente o a través de un Asesor Previsional?
Si realizas el trámite directamente en la AFP o con un agente de ventas de una aseguradora, no se descuenta comisión de intermediación de tu fondo, aunque el agente solo representa a su propia compañía. Si decides contratar a un Asesor Previsional independiente registrado en la Superintendencia de Pensiones para que analice todas las ofertas del mercado, sus honorarios se pagan con cargo a tu saldo previsional pero están regulados por ley: no pueden superar el 1,5% de tus fondos acumulados, con un tope máximo total de 60 UF. La Asesoría Previsional tiene Costos y Beneficios.
¿Qué sucede si me divorcio o enviudo después de haber firmado el contrato de Renta Vitalicia?
El monto mensual de tu pensión no se recalcula ni aumenta si un beneficiario legal fallece o si te divorcias con posterioridad a la firma de la póliza, ya que el cálculo actuarial queda fijo al inicio del contrato. En caso de divorcio con sentencia ejecutoriada, el excónyuge pierde la calidad de beneficiario legal de pensión de sobrevivencia. Por el contrario, si contraes un nuevo matrimonio o Acuerdo de Unión Civil después de jubilarte, tu nueva pareja adquirirá el derecho a pensión de sobrevivencia una vez que se cumplan al menos 3 años de vínculo (o 1 año si existen hijos en común).
Maximiza tu jubilación con Asesoría Previsional Independiente.
Transformar décadas de esfuerzo laboral en un ingreso seguro para toda la vida requiere precisión técnica, estrategia tributaria y capacidad de negociación en el SCOMP. Como la firma de asesoría previsional de mayor trayectoria en Chile, trabajamos con independencia total respecto de las AFP y las Compañías de Seguros de Vida, defendiendo exclusivamente tus intereses bajo estricto registro y supervisión de la Superintendencia de Pensiones.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial.
Sabemos que dar el paso hacia el retiro laboral es una de las decisiones financieras y patrimoniales más trascendentales de tu vida. Enfrentarse en solitario al complejo ecosistema de las AFP y las Compañías de Seguros de Vida puede resultar abrumador, pero no tienes que asumir ese riesgo por tu cuenta. Con el respaldo estratégico adecuado, un trámite complejo se transforma en la base de tu tranquilidad definitiva.
En nuestros portales tenemos la plataforma pionera y con mayor trayectoria en asesoría de jubilación en Chile, te garantizamos una gestión transparente, rigurosa y 100% enfocada en multiplicar y blindar el fruto de tu esfuerzo.
╔══════════════════════════════════════════════════════════════════╗
║ 🎯 TU META: Máxima Pensión en UF + Patrimonio Familiar Seguro ║
╚══════════════════════════════════════════════════════════════════╝
│
▼
┌───────────────────┐ ┌───────────────────┐ ┌───────────────────┐
│ 1. Estrategia │ ──► │ 2. Puja en SCOMP │ ──► │ 3. Informe Final │
│ Personalizada │ │ (Remate al Alza) │ │ y Firma Segura │
└───────────────────┘ └───────────────────┘ └───────────────────┘
📈 ¿Cómo Maximizamos tu Jubilación Paso a Paso?
No nos limitamos a realizar un trámite burocrático; diseñamos arquitectura financiera a tu medida para extraer el máximo rendimiento a cada peso de tu ahorro previsional.
Nuestro servicio integral de principio a fin incluye:
🔍 1. Diagnóstico Patrimonial y Optimización de Liquidez.
Evaluamos minuciosamente tu historial previsional para lograr el mayor monto de pensión mensual en UF. Además, si tu perfil lo permite, trazamos la ruta más eficiente para que retires tus Excedentes de Libre Disposición (ELD) o integres estratégicamente tu Pensión Garantizada Universal (PGU) sin fricciones administrativas.
🍎 2. Claridad Total: Explicación con "Peras y Manzanas"
Traducimos el lenguaje actuarial y legal a términos simples y transparentes. Te mostramos escenarios reales comparando el Retiro Programado (AFP), la Renta Vitalicia Inmediata (Aseguradoras) y las Modalidades Combinadas (Renta Temporal con Renta Vitalicia Diferida), para que comprendas exactamente cómo impacta cada opción en tu bolsillo mes a mes.
🛡️ 3. Diseño de las 4 Cláusulas Adicionales a tu Medida.
Sabemos que tu mayor inquietud es qué pasará con tu dinero si llegas a faltar. En lugar de una póliza estándar, configuramos estratégicamente las cuatro alternativas de cláusulas adicionales disponibles en el mercado según tu realidad familiar:
1.- Período Garantizado de Pago (protección de capital a herederos designados).
2.- Incremento de Porcentaje de Sobrevivencia (blindaje total para tu cónyuge o pareja).
3.- Aumento Temporal de Pensión (mayor liquidez en tus primeros años de retiro).
4.- Aumento Diferido de Pensión (menor liquidez en primeros años diferiendo el alza máxima en el futuro).
⚙️ 4. Gestión Integral sin Estrés. (Mandato y SCOMP)
Olvídate de las filas y el papeleo. Mediante un Contrato de Asesoría Previsional y un mandato notarial, asumimos la representación operativa en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), auditando que cada certificado esté libre de errores que puedan retrasar tu pago.
🔨 5. Negociación Agresiva: El Remate de Renta Vitalicia.
Aquí es donde nuestra intervención marca una diferencia financiera real. Una vez emitido el Certificado de Ofertas de SCOMP, no nos conformamos con la primera propuesta. Activamos un Remate de Renta Vitalicia exclusivo: hacemos que las principales Compañías de Seguros compitan en una subasta privada al alza para superar las ofertas iniciales y asegurar la tasa más alta para tu bolsillo.
📋 6. Entrega del Informe Final de Pensión.
Antes de que tomes cualquier decisión irrevocable, ponemos en tus manos nuestro Informe Final de Pensión. Es un estudio técnico, firmado y vinculante, con la comparativa exacta de ofertas y nuestra sugerencia experta basada en tu estado de salud, expectativas de vida, perfil de riesgo y objetivos de herencia. Tú siempre tienes el control y la última palabra.
🏅 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
Elegir con quién tramitar tu retiro determina cuánto dinero recibirás por el resto de tu vida. Miles de pensionados en todo Chile nos prefieren por cuatro pilares innegociables:
📞 ¡Inicia Tu Trámite Previsional con Seguridad y Respaldo Experto! 🚀
Buscamos tu bienestar económico y el de tu familia ♥️. No dejes tu jubilación a la suerte ni en manos de la inflación; toma el control de tu futuro financiero hoy mismo.
Estamos a tu entera disposición en el canal que más te acomode. ¡Hablemos! 👇
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante con un asesor.
📞 Llamada Telefónica: Habla con uno de nuestros especialistas ahora mismo y resuelve tus dudas.
💻 Videollamada: Agendemos una reunión desde tu hogar u oficina. Te enviaremos un enlace seguro 🌐.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, en un café ☕ o domicilio 📍.
💬 Chat en Vivo: Contáctanos por cualquier medio en línea, como Google Chat, Facebook o Instagram.
📝 Formulario Web: Completa tus datos en nuestro portal y te contactaremos a la brevedad ⏱️.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos con un análisis rápido y profesional 📥.
💰 ¡Asegura tu pensión de por vida!
📌 Toma el control de tu jubilación con una Renta Vitalicia Inmediata y olvídate de los riesgos del mercado.
📱 Contáctanos hoy mismo por WhatsApp, teléfono o chat para recibir asesoría previsional experta e imparcial.



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
