Cláusula de Aumento Temporal en Renta Vitalicia | Hasta 100% Aumenta tu pensión hasta el doble los primeros años con esta Cláusula. Revisa casos reales, protección familiar y cotiza en SCOMP aquí. La Cláusula de Aumento Temporal de Pensión en Chile permite a quienes contraten una Renta Vitalicia incrementar su pensión mensual durante los primeros años de retiro, volviendo luego a un monto base vitalicio en UF. Al ser un contrato irrevocable que exige un Período Garantizado de Pago para proteger a los herederos, requiere una planificación estratégica junto a la PGU y una negociación experta en el sistema SCOMP para maximizar los ingresos sin afectar la vejez avanzada.
Cláusula de Aumento Temporal en Renta Vitalicia | Hasta 100%
Cláusula de Aumento Temporal de Pensión en Rentas Vitalicias: Guía Completa en Chile.
Pensionarse es el inicio de una nueva etapa donde el bienestar de tu economía es la prioridad. En el ecosistema previsional chileno, una de las herramientas más atractivas es la Cláusula de Aumento Temporal de Pensión. Si buscas maximizar tus ingresos durante los primeros años de retiro para pagar deudas, financiar proyectos o disfrutar mientras tu salud es óptima, entender este mecanismo es clave. A continuación, te explicamos cómo funciona, sus riesgos y cómo integrarlo en una estrategia de jubilación inteligente.
Jubilarse es mucho más que cerrar una etapa laboral; es diseñar la arquitectura financiera de tu futuro. Dentro del sistema previsional chileno, una de las herramientas más potentes para personalizar tu retiro es la Cláusula de Aumento Temporal de Pensión (conocida internacionalmente como renta vitalicia escalonada o popularmente llamada "doble jubilación").
Esta modalidad permite incrementar hasta en un 100% el monto de tu pensión mensual durante un plazo determinado para maximizar tu liquidez en los primeros años de jubilación. Sin embargo, al tratarse de un contrato irrevocable donde la pensión disminuye una vez finalizado el plazo, requiere un análisis actuarial riguroso y una planificación estratégica junto a la Pensión Garantizada Universal (PGU).
A continuación, te explicamos cómo funciona, cuáles son sus requisitos legales, cómo impacta a tu familia y cuándo te conviene contratarla.
¿Qué es la Cláusula de Aumento Temporal de Pensión y cómo funciona?
Vigente en Chile desde septiembre de 2022 y regulada por la Superintendencia de Pensiones y la CMF, esta cláusula adicional permite estructurar los pagos de una Renta Vitalicia de forma escalonada. En términos simples: recibes una pensión más alta durante tus primeros años de retiro a cambio de una reducción planificada y conocida en el futuro.
Mecánica práctica del incremento en 4 pasos:
1.- Tú defines el porcentaje de aumento: Puedes solicitar un incremento de hasta el 100% sobre tu pensión base. Por ejemplo, si tu pensión vitalicia base se calcula en 10 UF, puedes optar por recibir 20 UF mensuales durante el primer tramo de tu jubilación.
2.- Tú eliges el plazo de duración: Pactas con la Compañía de Seguros la cantidad exacta de años o meses en que recibirás este monto duplicado o incrementado (por ejemplo: 5, 10, 15 o hasta 20 años).
3.- Ajuste programado a la pensión base: Una vez cumplido el plazo contratado, el aumento temporal finaliza de forma automática e irrevocable. A partir de ese mes, pasas a recibir tu pensión base original para el resto de tu vida.
4.- Protección contra la inflación (UF): Todo el contrato se expresa en Unidades de Fomento (UF), garantizando que tu poder adquisitivo jamás se devalúe por el alza del costo de la vida.
El mito de la "Doble Jubilación": Lo que debes saber antes de firmar.
En el mercado previsional suele utilizarse el término publicitario "doble jubilación" para referirse a esta cláusula. Sin embargo, como futuro pensionado debes tener total claridad técnica sobre cómo opera tu capital:
& No es un regalo de la aseguradora: No recibes dos pensiones independientes ni dinero extra gratuito. Lo que ocurre financieramente es un adelanto programado de tus propios fondos acumulados en la AFP, concentrando un mayor flujo de caja en tu etapa de vejez más activa.
& El efecto "escalón": Si optas por un aumento del 100% (duplicar la pensión al inicio), debes ser consciente de que, al vencer el plazo temporal, tu ingreso mensual bajará exactamente a la mitad (tu pensión base). Planificar ese momento es clave para no desestabilizar tu presupuesto futuro.
& [CTA Intermedio] ¿Quieres saber cuánto subiría tu pensión mensual durante los primeros 5 o 10 años? Solicita aquí tu simulación gratuita en SCOMP con un Asesor Previsional Registrado.
Requisitos Legales y Compatibilidad Previsional.
No cualquier modalidad de pensión permite aplicar este beneficio. Para incorporarlo a tu estrategia de retiro, debes cumplir con las siguientes reglas normativas:
& Exclusivo para Rentas Vitalicias: Solo está disponible al contratar una Renta Vitalicia Inmediata o una Renta Vitalicia Inmediata con Retiro Programado a través de una Compañía de Seguros de Vida. No existe en la modalidad de Retiro Programado puro de las AFP.
& Contratación obligatoria con Período Garantizado: Por normativa chilena, la Cláusula de Aumento Temporal, optativamente solo puede contratarse en conjunto con la Cláusula de Período Garantizado de Pago.
& Momento único e irrevocable: Solo se puede seleccionar al inicio del trámite de pensión mediante el certificado de ofertas de SCOMP. Una vez firmado el contrato con la aseguradora, no se puede anular ni modificar.
& Pensión base mínima: El monto de la pensión base definitiva (la que quedará vigente tras finalizar el aumento temporal) no puede ser inferior a 2 UF mensuales.
4 Factores Estratégicos para Maximizar tu Pensión:
Contratar esta cláusula a ciegas puede perjudicar tu patrimonio. Un estudio técnico profesional evalúa cuatro pilares fundamentales antes de tomar una decisión:
1. Protección Familiar y Herencia. (Período Garantizado)
Una duda frecuente es: ¿Qué pasa si contrato un aumento por 15 años y fallezco al tercer año? ¿Se pierde mi dinero?
& No se pierde. Al estar acoplada obligatoriamente a un Período Garantizado de Pago (por ejemplo, a 15 o 20 años), si el titular fallece antes de que termine el plazo, tus beneficiarios legales o herederos designados seguirán recibiendo el 100% de la pensión (incluyendo el aumento temporal vigente) hasta que se cumplan los años garantizados.
& Nota técnica: A mayor cantidad de años garantizados para tu familia, mayor es el costo de la reserva técnica para la aseguradora, por lo que el monto inicial de tu pensión base será levemente menor.
2. Articulación con la Pensión Garantizada Universal. (PGU)
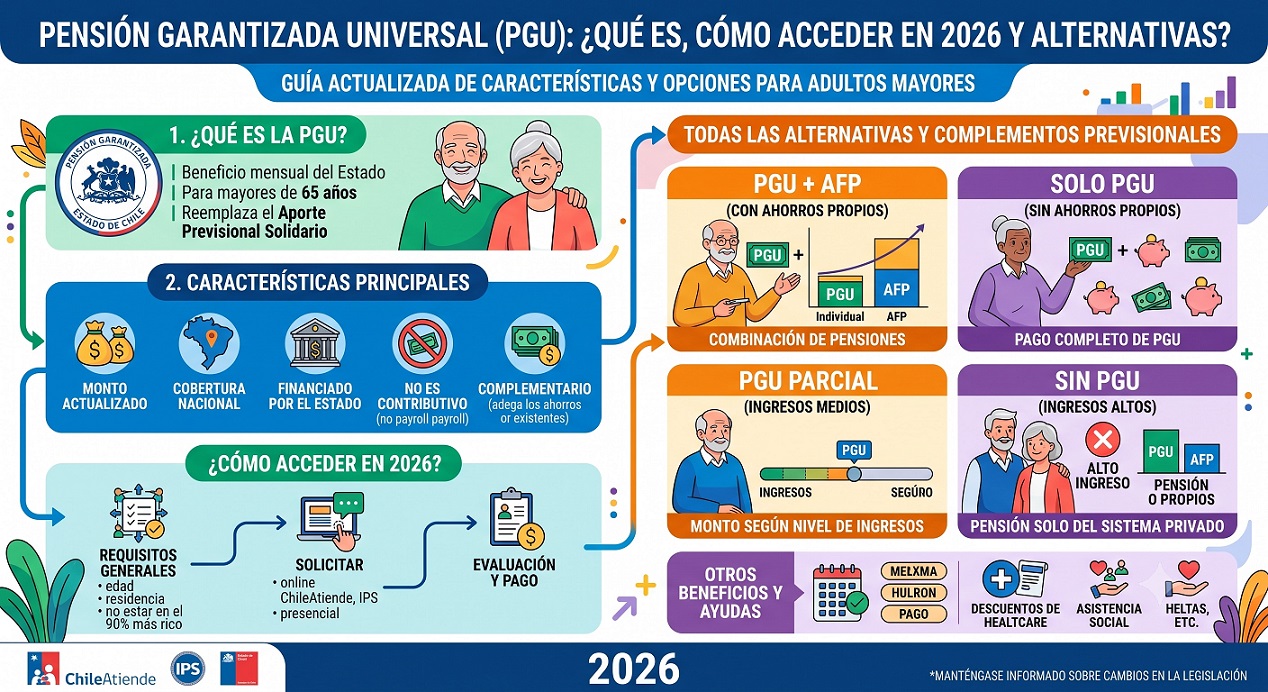
¿Cómo amortiguar la baja de ingresos cuando termina el aumento temporal? La clave está en la Pensión Garantizada Universal (PGU). Un asesor previsional proyecta estratégicamente el término de tu aumento temporal para que se complemente con la recepción de la PGU estatal (sujeto a los requisitos de focalización vigentes), creando un colchón financiero que estabiliza tu ingreso mensual en la vejez avanzada.
3. Impacto en el Excedente de Libre Disposición. (ELD)
Si tus ahorros previsionales superan el monto requerido para financiar una pensión igual al 70% del promedio de tus rentas de los últimos 10 años, puedes retirar dinero en efectivo libre de impuestos (ELD). Sin embargo, al contratar una Cláusula de Aumento Temporal se exige una mayor reserva matemática a la aseguradora, lo que puede disminuir o eliminar el saldo disponible para retirar como Excedente de Libre Disposición. Es indispensable simular ambos escenarios para ver qué te entrega mayor liquidez real.
4. Salud, Expectativa de Vida y Brecha de Género.
& Foco en Salud y Proyectos: Es ideal para personas que desean pagar el saldo de un crédito hipotecario, costear viajes o disfrutar de su capital mientras gozan de buena salud, o bien para quienes tienen antecedentes médicos que proyectan una menor sobrevida y prefieren disfrutar sus ahorros en el corto y mediano plazo.
& Mitigación de la Brecha de Género: En Chile, las mujeres se jubilan antes (60 años) y tienen tablas de expectativa de vida más largas, lo que reduce el cálculo de sus pensiones. Esta cláusula permite nivelar sus ingresos mensuales durante los primeros 10 o 15 años de retiro.
Casos Prácticos y Simulaciones Reales.
Para entender cómo se aplica esta ingeniería previsional, revisemos dos escenarios reales gestionados a través del sistema SCOMP:
Caso 1: Liquidez Máxima para Jubilación Activa.
& Perfil: Mujer de 60 años, excelente estado de salud, sin deudas y con cónyuge económicamente independiente.
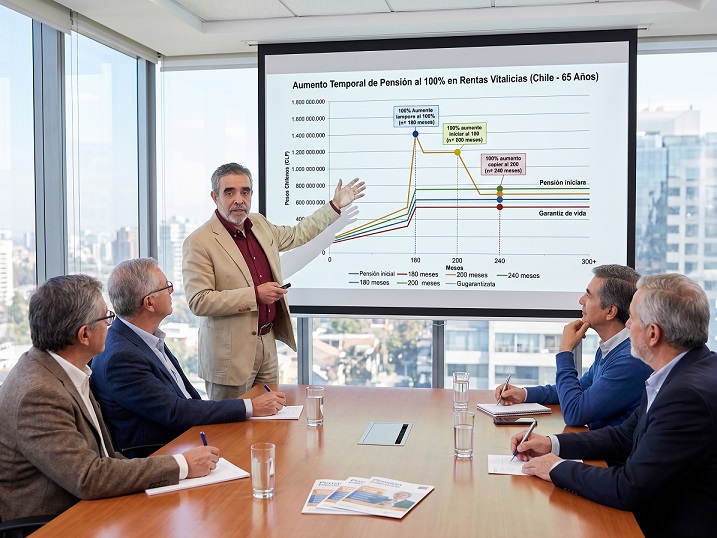
& Estrategia: Renta Vitalicia Inmediata con Período Garantizado y Cláusula de Aumento Temporal del 100% por 20 años (240 meses).
& Resultado: Duplica su ingreso mensual durante dos décadas completas (entre los 60 y los 80 años), etapa en la que aprovechará al máximo su vitalidad. A los 80 años, su pensión se ajusta al monto base garantizado en UF de por vida, momento en que sus gastos recreativos disminuyen naturalmente.
Caso 2: Amortiguación con PGU a los 5 años.
& Perfil: Afiliado con un fondo acumulado de 1.249,89 UF en su AFP.
& Estrategia: Renta Vitalicia Inmediata Garantizada a 15 años (180 meses) + Aumento Temporal del 100% por 5 años (60 meses).
Análisis de recuperación de capital garantizado:
& Primeros 5 años (Meses 1 al 60): Recibe 8,72 UF mensuales = 523,20 UF.
& Siguientes 10 años garantizados (Meses 61 al 180): Recibe 4,36 UF mensuales = 436,00 UF.
& Total asegurado para el titular o su familia en 15 años: 959,20 UF (más el pago vitalicio si supera los 15 años).
El Factor Alivio: Al iniciar el año 6, cuando la pensión baja a 4,36 UF, se integra el pago mensual de la PGU, compensando la caída del ingreso y manteniendo el poder adquisitivo del hogar.
¿Cómo conseguir la mejor oferta? Gestión en SCOMP y Remate de Renta Vitalicia.
El monto de tu aumento temporal no se negocia en una sucursal con una sola aseguradora. Para obtener la pensión más alta del mercado, el proceso debe gestionarse estratégicamente en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión):
1.- Solicitud de Ofertas en SCOMP: Ingresamos tus datos calculando distintas combinaciones de porcentajes de aumento y plazos garantizados.
2.- Certificado de Ofertas: Recibimos las propuestas iniciales de todas las Compañías de Seguros del país.
3.- Remate de Renta Vitalicia (Clave del éxito): No nos quedamos con la primera oferta. Activamos un Remate de Pensión, una licitación regulada donde obligamos a las aseguradoras a competir entre sí mejorando sus tasas de interés para adjudicarse tus fondos. Esto te asegura capturar la mayor cantidad de UF posibles por tus ahorros.
Preguntas Frecuentes sobre el Aumento Temporal de Pensión. (FAQ)
¿Puedo pedir la Cláusula de Aumento Temporal si me jubilo por Retiro Programado en la AFP?
No. Esta cláusula es exclusiva de la modalidad de Renta Vitalicia contratada con una Compañía de Seguros de Vida (o en la porción de Renta Vitalicia dentro de una modalidad mixta).
¿Qué pasa con el aumento temporal si fallezco antes de que termine el plazo contratado?
Al contratarse junto a un Período Garantizado de Pago, el beneficio no se pierde. Tus beneficiarios legales de pensión de sobrevivencia (o los herederos que hayas designado) seguirán cobrando el 100% de la pensión aumentada hasta que finalice el plazo contratado.
¿Puedo arrepentirme o cambiar el plazo del aumento temporal después de jubilarme?
No. Los contratos de Renta Vitalicia y sus cláusulas adicionales en Chile tienen carácter definitivo e irrevocable. Por ello es indispensable realizar un Informe Final de Pensión con un asesor previsional antes de firmar la aceptación de la oferta.
Consigue la Mejor Pensión en Chile con Asesoría Previsional Imparcial.
Enfrentarse en solitario a las AFP y a las Compañías de Seguros puede costarte millones de pesos en errores de cálculo. En Retirum.cl, el portal pionero y con mayor trayectoria en orientación previsional de Chile, diseñamos una estrategia financiera a tu medida para proteger el esfuerzo de toda tu vida laboral.
¿Por qué confiar tu jubilación a nuestro equipo?
& 100% Independientes e Imparciales: Trabajamos exclusivamente para ti. No dependemos de ninguna AFP ni Compañía de Seguros; nuestro único compromiso es maximizar tu pensión.
& Asesores Registrados: Profesionales acreditados y fiscalizados por la Superintendencia de Pensiones y la CMF.
& Especialistas en Remate de Rentas Vitalicias: Hacemos que las aseguradoras compitan por tus fondos para lograr tasas superiores a las del mercado estándar.
& Claridad sin tecnicismos: Te entregamos un Informe Final de Pensión claro, comparando escenarios con "peras y manzanas" para que tomes una decisión segura junto a tu familia.
📞 ¡Toma el control del futuro de tu economía financiera hoy!
¿Quieres recibir hasta un 100% más de pensión en tus primeros años de jubilación sin poner en riesgo tu vejez? Evalúa hoy mismo si la Cláusula de Aumento Temporal es la opción ideal para ti.
Contáctanos por el canal que te resulte más cómodo para una evaluación inicial sin compromiso:
📲 Chatear por WhatsApp: Respuesta inmediata por texto, audio o videollamada, haciendo clic en su ícono.
📞 Llamada Telefónica Directa: Habla ahora con un Asesor Previsional de Experiencia.
💻 Agendar Videollamada o Reunión Presencial: Nos reunimos contigo desde la comodidad de tu hogar, en oficina o donde prefieras.
✉️ Formulario de Contacto Web: Déjanos tus datos y te contactaremos a la brevedad con un pre-análisis de tu caso.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl