¿Qué es el SCOMP en Chile y cómo funciona al jubilar? [Guía]. Descubre qué es el SCOMP en Chile, cómo comparar ofertas de AFP y Renta Vitalicia y maximizar tu pensión con asesoría acreditada SP. ¡Consulta hoy! El SCOMP es la plataforma electrónica obligatoria en Chile (para ahorros que financien al menos 3 UF mensuales) que permite cotizar y comparar de forma anónima y simultánea las distintas modalidades de pensión entre todas las AFP y Compañías de Seguros. A través de un proceso con plazos estrictos, el sistema estandariza las ofertas en UF y habilita la negociación de mejoras como Ofertas Externas, cláusulas adicionales o remates, recomendándose el apoyo de un Asesor Previsional Independiente para maximizar el monto final.
¿Qué es el SCOMP en Chile y cómo funciona al jubilar? [Guía]
¿Qué es el SCOMP y para qué sirve al momento de jubilar en Chile?
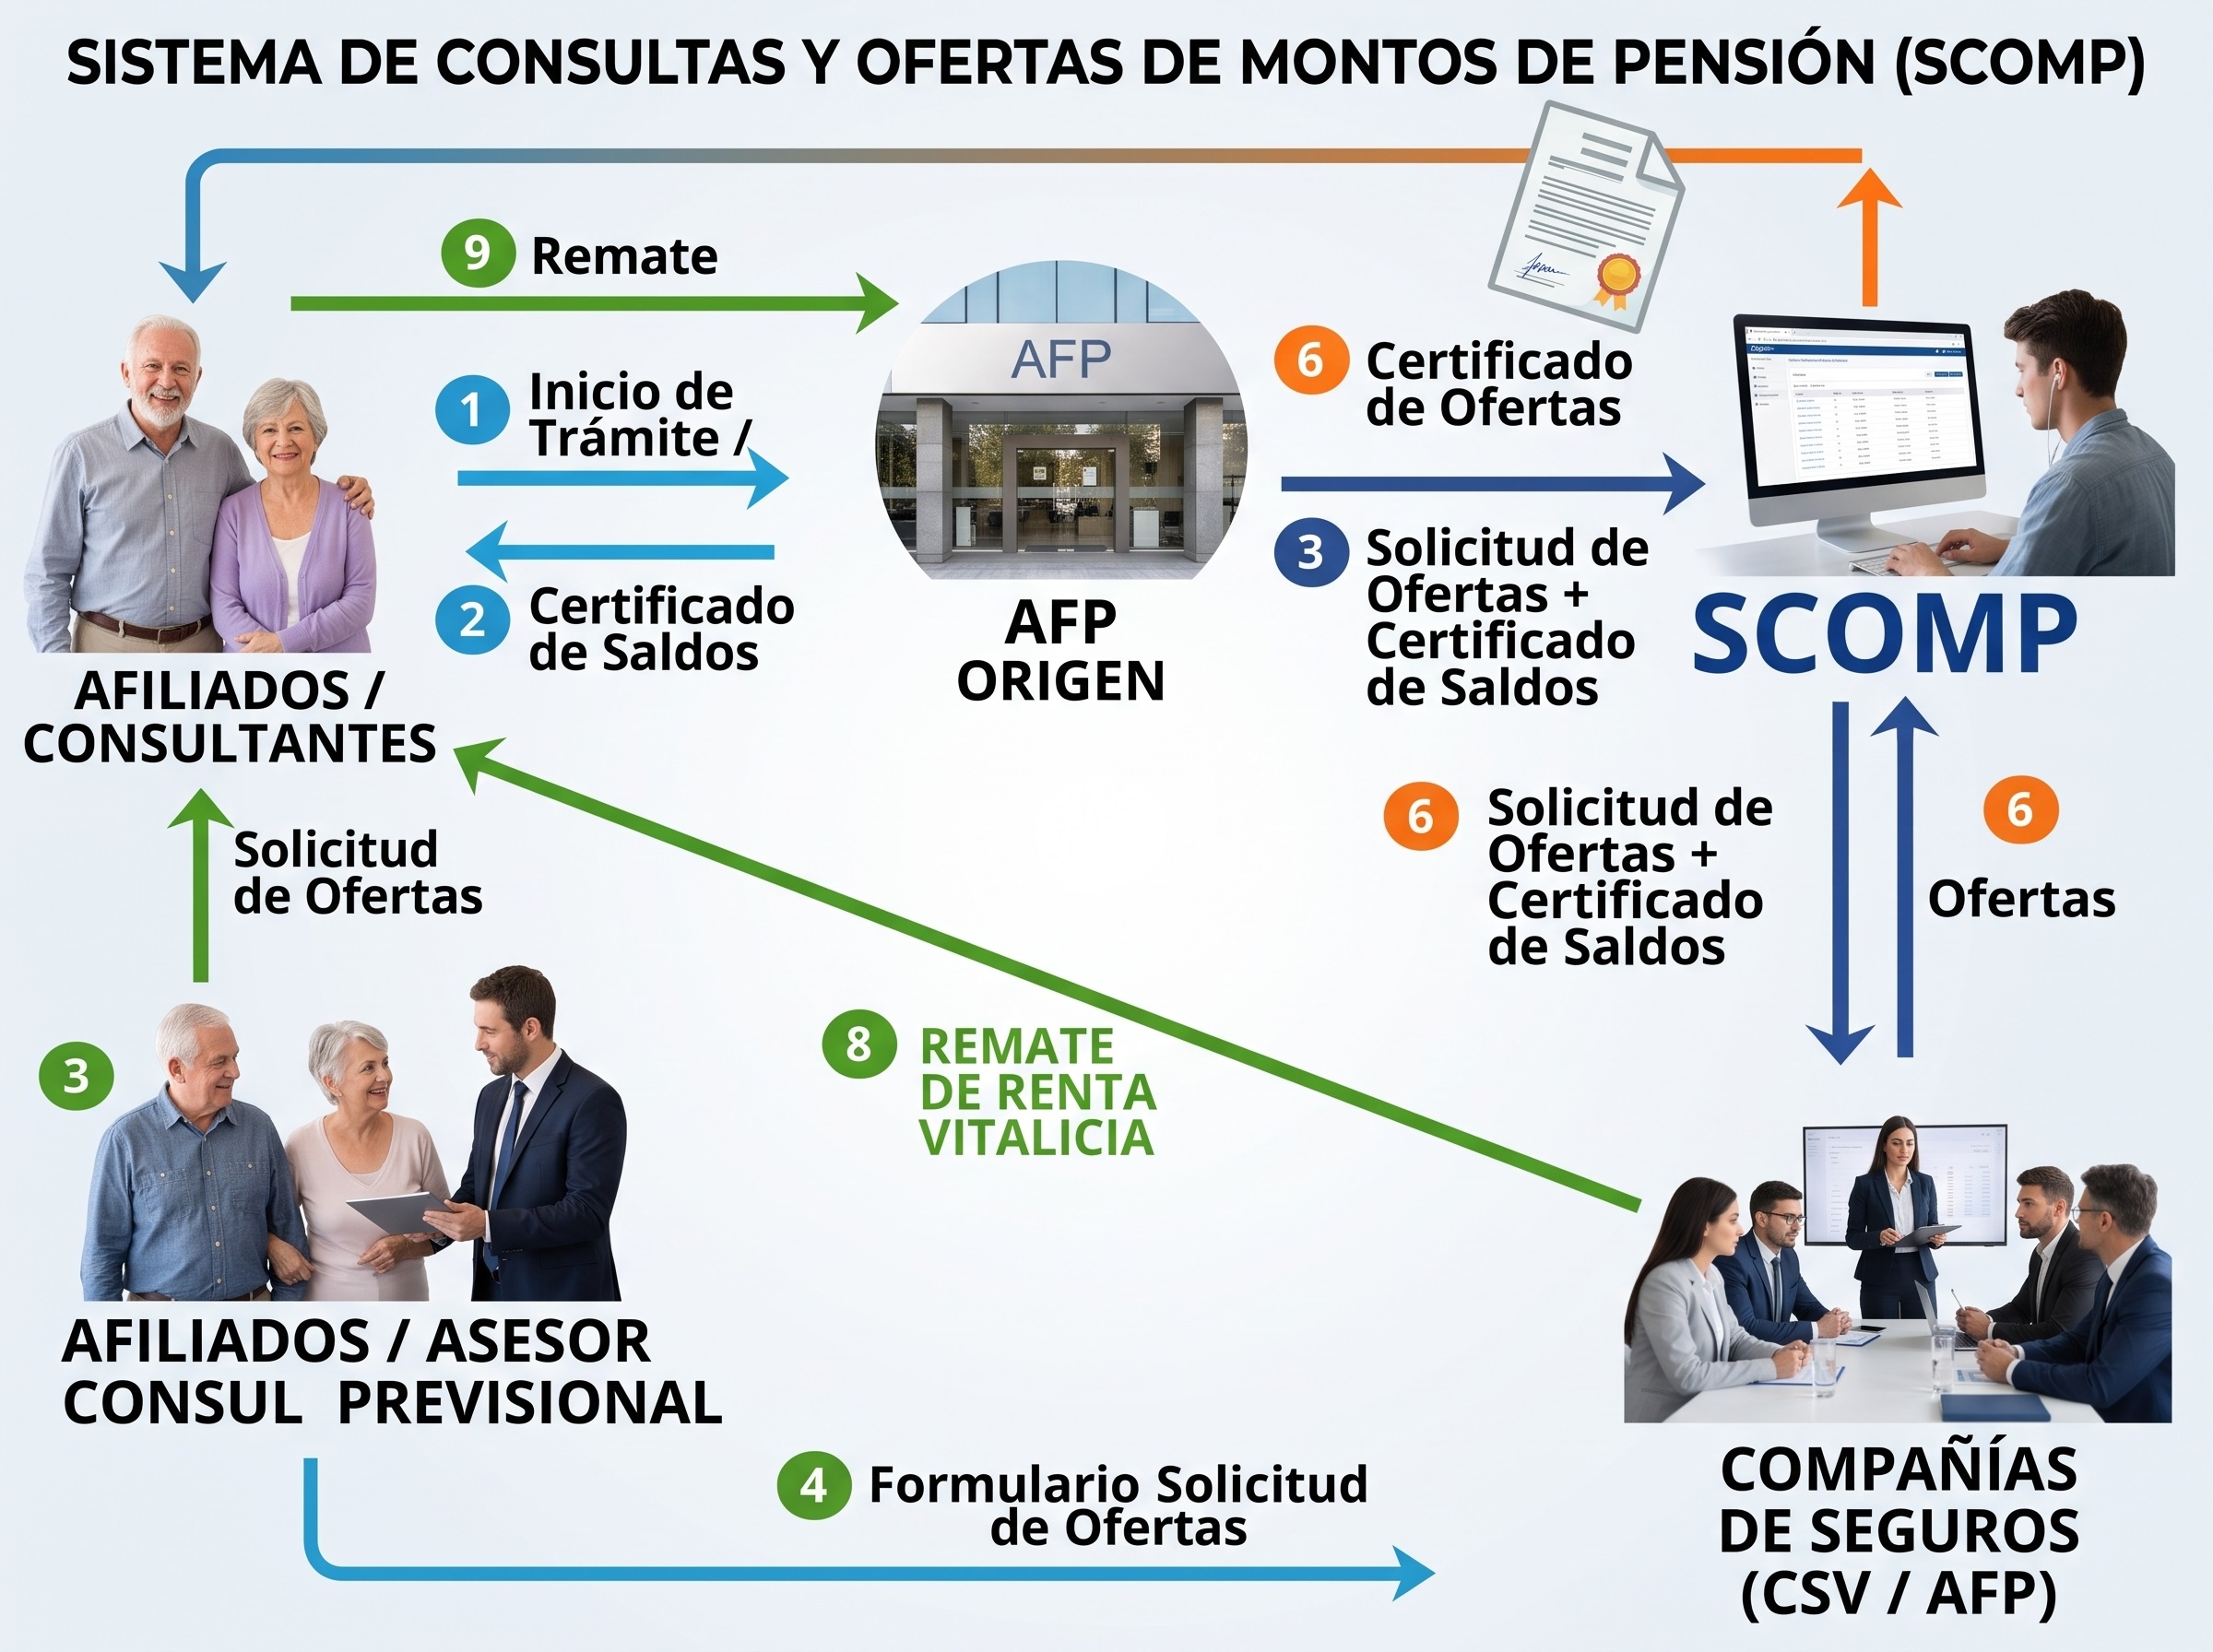
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma electrónica interconectada y de uso obligatorio en Chile que permite a los futuros jubilados cotizar y comparar, de forma simultánea, todas las alternativas de pensión que ofrecen las AFP y las Compañías de Seguros de Vida (CSV).
Creado por la Ley N.º 19.934 (que modificó el Decreto Ley N.º 3.500) y fiscalizado conjuntamente por la Superintendencia de Pensiones (SP) y la Comisión para el Mercado Financiero (CMF), su objetivo central es eliminar la asimetría de información al momento de pensionarse. Para lograrlo, el sistema reúne todas las propuestas del mercado en un único documento oficial: el Certificado de Ofertas, donde se detalla el monto exacto en Unidades de Fomento (UF) que recibirías en cada modalidad.
¿Qué implica esto para el monto final de tu pensión? Significa que no necesitas recorrer sucursal por sucursal. Con un solo trámite, el sistema licita tus ahorros previsionales de manera 100 % anónima, transparente y estandarizada. Así, las distintas entidades compiten directamente por tus fondos, permitiéndote identificar qué institución te garantiza la mensualidad más alta y las mejores condiciones de cobertura para proteger tu patrimonio y el de tus beneficiarios legales.
¿Para qué sirve exactamente el SCOMP al tramitar tu pensión?
El sistema electrónico cumple cuatro funciones técnicas fundamentales reguladas por el Compendio de Normas del Sistema de Pensiones:
a) Cotización simultánea y confidencial: Al ingresar tu Certificado de Saldo (que incluye tu ahorro total, eventual Bono de Reconocimiento, edad y grupo familiar), el sistema consulta a todas las AFP y aseguradoras del país sin revelar tus datos de contacto personales.
b) Estandarización del cálculo actuarial: Permite contrastar bajo los mismos parámetros de Capital Necesario Unitario (CNU) y tablas de mortalidad vigentes las cuatro modalidades de pensión legales.
c) Simulación de cláusulas adicionales: Calcula cómo varía tu pensión mensual en UF si agregas protecciones para tu familia, como el Período Garantizado de Pago o la Cláusula de Aumento Temporal de Pensión, además de informar si tienes derecho a retirar Excedente de Libre Disposición (ELD).
d) Acceso a negociación y licitación: Habilita mecanismos legales para no conformarse con la primera propuesta, permitiendo solicitar Ofertas Externas (mejoras directas) o un Remate Electrónico de Pensión.
Comparativa de las 4 Modalidades de Pensión en SCOMP.
Al recibir tu Certificado de Ofertas, verás reflejadas las siguientes alternativas. La elección dependerá de tu tolerancia al riesgo, salud, expectativas de herencia y planificación tributaria:
Un detalle técnico clave sobre las modalidades mixtas:
Hoy en día, la Renta Vitalicia Diferida ha cedido terreno frente a la Renta Vitalicia Inmediata con Cláusula de Aumento Temporal, la cual permite duplicar tu pensión durante los primeros años directamente con la aseguradora, logrando mayor eficiencia financiera en el cálculo actuarial.
¿Cuándo es obligatorio utilizar el SCOMP en Chile?
No todos los afiliados que inician su trámite en Chile deben pasar por el SCOMP. La normativa vigente establece un filtro estricto según el monto de pensión que tus ahorros logren autofinanciar:
¿Ya recibiste tu Certificado de Saldo o tu Certificado de Ofertas SCOMP?
Atención a los plazos legales: Tienes solo 15 días corridos de vigencia en las ofertas de las aseguradoras antes de que caduquen. No firmes a ciegas en tu AFP ni con un agente de una sola compañía. Solicita aquí una Segunda Opinión Previsional Independiente por WhatsApp o Videollamada y descubre cuánto puede subir tu pensión mediante un segundo Scomp o Remate.
¿Cómo funciona el proceso SCOMP paso a paso?
Para tramitar una [Enlace interno sugerido: Pensión de Vejez -> Pensión de Vejez Anticipada -> Pensión de Invalidez -> (previo dictamen de las Comisiones Médicas) o Pensión de Sobrevivencia ->, debes ejecutar rigurosamente esta secuencia:
1.- Presentar la Solicitud de Pensión en tu AFP: Acude a tu administradora (o realízalo digitalmente con un Asesor Previsional mediante mandato) y suscribe la Solicitud de Pensión junto con la Declaración de Beneficiarios Legales.
2.- Obtener el Certificado de Saldo: Tu AFP cerrará tu cartola y emitirá en un plazo de ~10 días hábiles el Certificado de Saldo oficial, enviándolo electrónicamente a SCOMP. Este documento tiene una vigencia exacta de 35 días corridos.
3.- Ingresar la Solicitud de Ofertas al SCOMP: Con tu Certificado de Saldo vigente, ingresa tus preferencias de cotización a través de un partícipe autorizado (Asesor Previsional acreditado, AFP o Compañía de Seguros). Tienes derecho a realizar hasta 3 consultas en SCOMP por cada Certificado de Saldo emitido. (Por ley, la primera consulta incluirá siempre Retiro Programado y Renta Vitalicia Simple como base comparativa).
4.- Recibir y auditar el Certificado de Ofertas: Dentro de los 4 a 8 días hábiles siguientes, recibirás en tu correo electrónico o domicilio el Certificado de Ofertas oficial con todas las propuestas en UF. Las ofertas de Renta Vitalicia mantienen su vigencia garantizada por 15 días corridos (aproximadamente 12 días hábiles).
5.- Negociar mejoras (Oferta Externa o Remate de Pensión): Antes de aceptar la oferta estándar del certificado, evalúa junto a tu asesor solicitar una Oferta Externa (mejora directa con una aseguradora) o activar un Remate Electrónico de Renta Vitalicia, donde eliges un mínimo de 3 compañías para que pujen por otorgarte la mayor tasa de pensión. Importante: el remate es vinculante si supera tu postura mínima.
6.- Formalizar la Aceptación de la Modalidad: Firma el documento de Aceptación de la Oferta ante la entidad elegida, o bien ejerce tu derecho a desistir del trámite si se trata de una pensión de vejez o anticipada y prefieres postergar tu jubilación.
Errores frecuentes, exclusiones y causales de rechazo en el trámite SCOMP.
En nuestra experiencia auditando procesos ante las AFP y aseguradoras, existen fricciones críticas que pueden congelar tu trámite o hacerte perder dinero de por vida:
& Caducidad del Certificado de Saldo (35 días): Si dejas pasar más de 35 días corridos desde su emisión sin aceptar una oferta, el certificado vence. Deberás reiniciar el proceso en la AFP, quedando expuesto a las variaciones del valor cuota de los multifondos y a cambios en las tasas de interés técnicas del mes siguiente.
& Omisión o error en la Declaración de Beneficiarios: No declarar a un cónyuge, conviviente civil o hijos con derecho a pensión (o tener certificados de matrimonio/nacimiento desactualizados en el Registro Civil) provoca la anulación del Certificado de Saldo y el recálculo total del CNU.
& Agotar las 3 consultas sin estrategia: Muchos afiliados gastan sus 3 intentos permitidos pidiendo combinaciones de Período Garantizado mal estructuradas en el mesón de la AFP, quedándose sin margen para cotizar la cláusula que realmente necesitaban.
& Confundir "Desistimiento" en Invalidez o Sobrevivencia: A diferencia de la jubilación por edad donde puedes desistir del trámite si las ofertas no te convencen, en las pensiones de Invalidez Definitiva y Sobrevivencia no puedes desistir del proceso, solo elegir la modalidad.
& Confiar en intermediarios con conflicto de interés: Cotizar directamente con el ejecutivo de tu AFP (cuyo incentivo es retenerte en Retiro Programado) o con un Agente de Ventas exclusivo de una sola aseguradora (que solo puede vender la póliza de su empleador) te impide ver el mapa completo del mercado y acceder al Remate de Pensión.
Costos de intermediación y el rol del Asesor Previsional Independiente.
¿Por qué la ley chilena distingue entre ir solo a la AFP, usar un agente de ventas o contratar a un Asesor Previsional?
& El punto crítico en SCOMP es el siguiente:
Hacer la consulta directamente en el mesón de tu AFP o de una aseguradora no tiene comisión de intermediación, pero carece de independencia y de negociación cruzada. Por el contrario, cuando contratas a un Asesor Previsional inscrito en el Registro de la SP, accedes a un profesional regulado por el D.L. N.º 3.500 que responde legalmente con una póliza de garantía por sus recomendaciones y emite el
& Informe Final de Pensión: Es una recomendación técnica para jubilar que brinda exclusivamente un asesor previsional inscrito en el Registro de Asesores Previsionales.
& Transparencia en honorarios legales: No debes desembolsar dinero de tu bolsillo. Los honorarios del Asesor Previsional están estrictamente regulados por ley (con topes máximos legales que oscilan entre el 1,2% y el 2,0% de los fondos destinados a pensión, sujetos a un techo fijo en UF según la modalidad elegida) y la tasa de oferta que recibes en SCOMP ya viene calculada neta de costos para que compares el monto líquido real que llegará a tu cuenta. La Asesoría Previsional tiene Costos y Beneficios.
En la práctica, la gestión experta mediante Ofertas Externas, optimización tributaria del ELD y Remates en SCOMP suele conseguir aumentos permanentes en la pensión en UF que superan con creces el costo regulado de la asesoría.
Transición Legal: ¿Cómo impacta la Reforma Previsional con vigencia 2027 al SCOMP?
Es fundamental no confundir las reglas actuales con las modificaciones legales que entrarán en vigor próximamente en el sistema previsional chileno. Si estás tramitando tu pensión hoy, aplica el marco vigente inmediato:
Consejo técnico: Si ya cumpliste tu edad legal (60 años mujeres, 65 años hombres) y tienes un saldo relevante, postergar tu trámite esperando el 2027 sin un cálculo actuarial previo puede significar dejar de percibir meses de pensión más PGU que no siempre se recuperan.
Preguntas Frecuentes sobre el SCOMP en Chile:
1.- ¿Cuánto tiempo demora en llegar el Certificado de Ofertas del SCOMP?
Desde que firmas e ingresas la Solicitud de Ofertas con tu Certificado de Saldo vigente, el sistema SCOMP demora entre 4 y 8 días hábiles en procesar y emitir tu Certificado de Ofertas oficial. Si autorizaste el envío electrónico, lo recibirás directamente en tu correo electrónico apenas se cierre el proceso de cotización de las AFP y aseguradoras. Una vez emitido, las ofertas de Renta Vitalicia tienen una validez estricta de 15 días corridos.
2.- ¿Qué pasa si no me gusta ninguna oferta del SCOMP?
Si ninguna propuesta inicial cumple tus expectativas, tienes tres herramientas legales: solicitar una Oferta Externa para que las aseguradoras mejoren el monto en UF, activar un Remate de Pensión electrónico o realizar hasta dos nuevas consultas en SCOMP cambiando las cláusulas adicionales. Además, si estás tramitando una pensión de vejez edad o vejez anticipada, tienes pleno derecho a desistir del trámite o dejar vencer el certificado sin costo alguno para postergar tu jubilación.
3.- ¿Qué diferencia hay entre una Oferta Externa y un Remate en SCOMP?
La Oferta Externa es una negociación directa que gestionas (idealmente a través de tu Asesor Previsional) con una o más Compañías de Seguros fuera de la primera ronda para que suban el monto ofrecido en el certificado original, sin obligación de aceptarla. En cambio, el Remate de Pensión es una subasta electrónica formal y vinculante dentro de SCOMP donde seleccionas al menos a tres aseguradoras; si alguna iguala o supera el monto mínimo en UF que fijaste, quedas legalmente obligado a pensionarte con la ganadora.
4.- ¿Es gratis consultar en el SCOMP?
Sí, el uso de la plataforma informática SCOMP en sí mismo no tiene cobro por emisión de certificados. Si realizas el trámite por tu cuenta en la AFP o con una aseguradora, no se descuenta comisión de intermediación, aunque pierdes la representación imparcial ante todo el mercado. Si decides ser representado por un Asesor Previsional acreditado para negociar mejoras y auditar tu proceso, se aplica el honorario legal regulado por el D.L. N.º 3.500 sólo en caso de que efectivamente te pensiones.
5.- ¿Puedo usar el SCOMP para calcular mi Excedente de Libre Disposición (ELD)?
Sí, cuando cumples los requisitos legales (mínimo 10 años de afiliación y financiar una pensión igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años y sobre las 12 UF), el Certificado de Ofertas del SCOMP informará en una sección especial el monto exacto máximo de Excedente de Libre Disposición que puedes retirar en dinero efectivo con beneficios tributarios, tanto en Retiro Programado como en Renta Vitalicia.
6.- ¿Es obligatorio pasar por el SCOMP para poder jubilarse en Chile?
Depende del saldo acumulado en tu cuenta de capitalización individual. Solo están obligados a ingresar a SCOMP quienes posean fondos suficientes para financiar una pensión igual o superior a 3 UF mensuales (o 2 UF en el caso de pensiones de sobrevivencia, proporcionalmente). Si tu saldo es inferior a este umbral legal, no puedes cotizar Rentas Vitalicias y te pensionas de forma directa bajo la modalidad de Retiro Programado en tu AFP.
7.- ¿Quiénes son los tres canales autorizados para ingresar una Solicitud de Ofertas al SCOMP?
Por ley, no puedes ingresar a la plataforma de forma autónoma como persona natural; debes hacerlo a través de uno de los tres partícipes autorizados: una Administradora de Fondos de Pensiones (AFP), una Compañía de Seguros de Vida (directamente o mediante sus agentes de ventas) o un Asesor Previsional inscrito y fiscalizado por la Superintendencia de Pensiones.
8.- ¿Qué es el Certificado de Saldo y cuál es su vigencia para cotizar en SCOMP?
Es el documento oficial que emite tu AFP detallando el capital total acumulado (fondos obligatorios, APV, Cuenta 2 destinada a pensión y Bono de Reconocimiento liquidado), además de tu grupo familiar de beneficiarios legales. Este certificado tiene una vigencia estricta de 35 días corridos desde su emisión; si no ingresas tu Solicitud de Ofertas a SCOMP dentro de ese plazo, el documento caduca y debes solicitar uno nuevo en la AFP.
9.- ¿Cuántas veces puedo consultar ofertas en SCOMP con un mismo Certificado de Saldo?
Mientras tu Certificado de Saldo esté vigente (dentro de los 35 días corridos), puedes ingresar hasta un máximo de 3 Solicitudes de Ofertas (una consulta original y dos adicionales). Esto te permite simular y comparar el impacto en tu pensión al agregar o quitar distintas cláusulas adicionales o modalidades antes de tomar una decisión definitiva.
10.- ¿Qué son las Cláusulas Adicionales que se cotizan en el SCOMP y cómo afectan mi pensión?
Son coberturas optativas para las Rentas Vitalicias que protegen tu capital frente a un fallecimiento prematuro. Las dos principales son el Período Garantizado de Pago (por ejemplo, a 10, 15 o 20 años, donde si falleces antes, el 100% de tu pensión se sigue pagando a tus beneficiarios o herederos designados) y la Cláusula de Aumento Temporal de Pensión (que duplica o aumenta tu pensión durante los primeros años de jubilación). Incluirlas reduce levemente el monto base mensual en UF a cambio de asegurar el patrimonio familiar.
11.- ¿Qué pasa si vence la vigencia de mi Certificado de Ofertas del SCOMP y no elegí ninguna opción?
El Certificado de Ofertas tiene una validez de 15 días corridos desde su emisión. Si el plazo expira y tu trámite es de Pensión de Vejez (Edad o Anticipada), el proceso simplemente queda sin efecto y puedes reiniciarlo cuando quieras. Sin embargo, si se trata de una Pensión de Invalidez definitiva o de Sobrevivencia, la ley no permite desistir: si no seleccionas modalidad dentro del plazo, quedarás afiliado automáticamente a la modalidad de Retiro Programado en tu AFP actual (con derecho a cambiarte a Renta Vitalicia más adelante si cumples los requisitos).
12.- ¿Qué modalidades de pensión aparecen comparadas en el Certificado de Ofertas?
El documento presenta cuatro alternativas reguladas para que compares montos en UF y pesos: Retiro Programado (en todas las AFP del sistema), Renta Vitalicia Inmediata (ofrecida por las aseguradoras que decidan ofertar), Renta Temporal con Renta Vitalicia Diferida (donde recibes una pensión de la AFP por un par de años y luego pasa a una aseguradora) y Renta Vitalicia Inmediata con Retiro Programado (que divide tu saldo entre la AFP y una Compañía de Seguros simultáneamente).
13.- ¿Están obligadas todas las Compañías de Seguros a enviarme una oferta en el SCOMP?
No. Mientras que todas las AFP vigentes están obligadas por ley a informar cuánto pagarían en Retiro Programado, las Compañías de Seguros de Vida participan de manera voluntaria en cada solicitud. Cada aseguradora evalúa tu perfil (edad, sexo, saldo y beneficiarios legales) y decide si presenta una oferta en UF o si se abstiene de cotizar en ese proceso en particular.
14.- ¿Cómo se calcula y cómo se paga la comisión de un Asesor Previsional o Agente en SCOMP?
El Certificado de Ofertas muestra los montos de pensión netos (descontada la comisión si corresponde). El honorario del Asesor Previsional tiene un tope legal máximo del 1,5% de los fondos destinados a pensión con un tope de 60 UF en Rentas Vitalicias (y 1,2% con tope de 36 UF en Retiro Programado). No se paga de tu bolsillo en efectivo: se descuenta por única vez del saldo total al momento de aceptar la pensión, y solo se devenga si efectivamente te jubilas. La Asesoría Previsional tiene Costos y Beneficios.
15.- ¿Cómo incluye el SCOMP el beneficio de la Pensión Garantizada Universal (PGU) en los cálculos?
El Certificado de Ofertas calcula la pensión autofinanciada con tus ahorros previsionales (y Bono de Reconocimiento, si existe). La PGU es un beneficio estatal independiente administrado por el IPS que se suma de forma separada si tienes 65 años o más y cumples los requisitos de focalización socioeconómica, por lo que no altera la cotización competitiva en UF que realizan las aseguradoras dentro del SCOMP.
🛡️ Maximiza tu Jubilación en Chile: Asesoría Previsional Estratégica e Imparcial.
Dar el paso hacia el retiro laboral no es un simple trámite administrativo; es la decisión patrimonial más trascendental de tu vida. Después de décadas de esfuerzo y cotizaciones, enfrentarse en solitario al complejo ecosistema previsional puede traducirse en decisiones irreversibles que mermen tus ingresos mensuales. Sin embargo, no tienes que recorrer este camino a ciegas.
En nuestros portales poseemos la plataforma pionera y con mayor trayectoria histórica en orientación para la jubilación en Chile, transformamos la incertidumbre en certeza financiera. Nuestro compromiso es brindarte un acompañamiento 100% personalizado, transparente y enfocado en un único objetivo: extraer el máximo valor posible de tus ahorros para blindar tu bienestar y el de tu familia.
╔══════════════════════════════════════════════════════════════════════╗
║ 🗺️ TU RUTA ESTRATÉGICA HACIA UNA PENSIÓN MÁXIMA Y SEGURA ║
╠══════════════════════════════════════════════════════════════════════╣
║ ║
║ [ 1. Diagnóstico ] ──► [ 2. Licitación ] ──► [ 3. Negociación ] ║
║ (PGU + Excedente) (Cláusulas a Medida) (Remate de Pensión) ║
║ │ ║
║ ▼ ║
║ [ 5. Jubilación Óptima ] ◄────────────────── [ 4. Informe Final ] ║
║ (Tranquilidad Vitalicia) (Decisión Informada) ║
╚══════════════════════════════════════════════════════════════════════╝
Olvídate de la burocracia fría de los mesones de atención. Nosotros diseñamos una ingeniería previsional.
📈 ¿Cómo Transformamos tus Ahorros en la Mejor previsional a tu medida, activando cada palanca financiera y tributaria a tu favor?. Nuestro servicio integral de principio a fin abarca:
1. 🔍 Auditoría Patrimonial y Excedente de Libre Disposición. (ELD)
Analizamos minuciosamente tu historial previsional para proyectar el mayor flujo mensual posible. Además, evaluamos tu elegibilidad para retirar capital en efectivo mediante el Excedente de Libre Disposición, estructurando el giro de tus fondos bajo el régimen tributario más eficiente para que pagues el menor impuesto posible o quedes exento.
2. 🏛️ Integración Inteligente con la Pensión Garantizada Universal. (PGU)
Tu jubilación no depende únicamente de tu saldo acumulado. Articulamos el cálculo de tu pensión autofinanciada con los beneficios estatales vigentes, verificando tu acceso y maximizando la sinergia con la PGU para elevar tu ingreso líquido total mes a mes.
3. ⚖️ Claridad Absoluta en tus Modalidades de Pensión ("Con Peras y Manzanas")
Traducimos el lenguaje actuarial a un idioma claro y directo. Te mostramos escenarios reales comparando cómo se comportaría tu dinero bajo el Retiro Programado, una Renta Vitalicia Inmediata o estrategias mixtas, evaluando tu expectativa de vida, estado de salud, perfil de riesgo e intenciones de herencia.
4. 🛡️ Blindaje Familiar con las 4 Cláusulas Adicionales de Renta Vitalicia.
Si buscas estabilidad en UF de por vida sin perder la protección para los tuyos, configuramos estratégicamente las cuatro coberturas adicionales disponibles en el mercado asegurador según tu realidad familiar:
🔒 Período Garantizado de Pago: Asegura que, si falleces prematuramente, el 100% de tu pensión se siga pagando a tus beneficiarios o herederos designados durante los años pactados.
🚀 Cláusula de Aumento Temporal de Pensión: Te permite recibir un monto mensual significativamente mayor (incluso el doble) durante tus primeros años de retiro, ideal para financiar proyectos, viajes o saldar deudas vigentes.
💑 Cláusula de Aumento de Porcentaje para Sobrevivencia: Incrementa la proporción legal de pensión que recibirá tu cónyuge o conviviente civil en caso de que faltes, manteniendo su estándar de vida intacto.
📊 Cláusula de Aumento Diferido de Pensión: Posibilita comenzar con una jubilación mínima para capear impuestos y se difiere para una fecha futura el aumento de la pensión mensual al máximo posible.
5. 🔨 Negociación de Alto Nivel y Remate de Renta Vitalicia.
No nos conformamos con las propuestas iniciales del mercado. Una vez recibidas las cotizaciones a través del sistema electrónico, activamos nuestra capacidad negociadora. Si una aseguradora se ajusta a tu perfil, podemos gestionar mejoras directas o activar un Remate de Renta Vitalicia: una subasta competitiva donde obligamos a las compañías seleccionadas a pujar entre sí para otorgarte la tasa más alta posible.
6. 📝 Gestión Integral sin Estrés e Informe Final de Pensión.
Mediante un contrato formal de asesoría previsional y mandato notarial, asumimos toda la carga operativa de tu jubilación. Antes de que tomes cualquier decisión o estampes una firma, te entregamos tu Informe Final de Pensión: un estudio técnico por escrito y firmado con la comparativa exhaustiva del mercado y nuestra recomendación experta. Tú siempre tienes la última palabra.
🏆 ¿Por Qué Confiar tu Futuro a Nuestro Equipo de Especialistas?
Elegir con quién tramitar tu retiro marca la diferencia entre recibir una pensión estándar o alcanzar tu techo financiero real:
🤝 100% Independencia e Imparcialidad: Trabajamos única y exclusivamente para defender tus intereses. No somos empleados de ninguna AFP ni agentes de ventas de una Compañía de Seguros; nuestra lealtad está con tu bolsillo y tu patrimonio.
🥇 Liderazgo y Trayectoria Pionera: Somos el portal web más antiguo de Chile dedicado de forma exclusiva a la asesoría para la jubilación. Décadas de casos de éxito respaldan cada uno de nuestros cálculos.
🎓 Asesores Previsionales Acreditados: Tu caso estará en manos de profesionales debidamente inscritos, auditados y con registro vigente ante la normativa fiscalizadora del país.
❤️ Trato Humano y Cercano: Sabemos que detrás de cada cuenta de capitalización hay una historia de vida. Te acompañamos con empatía, paciencia y disponibilidad total en cada etapa del camino.
🚀 ¡Gestione su SCOMP con un Asesor Previsional Independiente y Acreditado! Contáctanos Hoy.
La elección de su modalidad de pensión en el SCOMP definirá su estabilidad económica por el resto de su vida y la protección de su familia. En particular, si opta por una Renta Vitalicia, la decisión es irrevocable: un error en la selección de cláusulas o no negociar una Oferta Externa puede costarle millones de pesos a lo largo de su jubilación. Toma hoy el control total de tu jubilación con una evaluación inicial sin compromiso.
┌─────────────────────────────────────────────────────────────────────────┐
│ 💡 ¿LISTO PARA DESCUBRIR CUÁNTO MÁS PUEDES GANAR EN TU PENSIÓN? │
│ Elige el canal que más te acomode y hablemos hoy mismo: │
└─────────────────────────────────────────────────────────────────────────┘
📲 WhatsApp: [Haz clic en su ícono para chatear], enviar un audio o videollamada con un especialista.
📞 Llamada Telefónica: Habla directamente con uno de nuestros asesores previsionales ahora mismo.
💻 Videollamada: Agendemos reunión Zoom o Google Meet desde tu hogar u oficina. Te enviamos el enlace.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio o en un café cercano.
➡️ Formulario Web: Completa tus datos básicos en nuestra página y lo devolveremos con un llamado.
💬 Chat en Vivo y Redes Sociales: Escríbenos por Google Chat, Facebook o Instagram para resolver dudas.
✉️ Correo Electrónico: Envíanos tus consultas por E-Mail y recibirás una respuesta técnica y clara a tiempo.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl