Cláusula de Aumento Diferido en Renta Vitalicia | Retirum. Conoce la Cláusula de Aumento Diferido en Renta Vitalicia: recibe una pensión en UF que crece en el futuro y ahorra impuestos. ¡Solicita tu análisis gratis! Esta Cláusula permite estructurar la Renta Vitalicia en dos etapas: recibir una pensión inicial moderada en UF durante los primeros años y asegurar un incremento definitivo de por vida en la vejez avanzada. Esta opción protege contra la inflación y mayores gastos médicos futuros, ofrece beneficios tributarios si se sigue trabajando, permite adelantar el aumento ante imprevistos y es compatible con la PGU y el Período Garantizado de Pago.
Cláusula de Aumento Diferido en Renta Vitalicia | Retirum.
Cláusula Adicional de Aumento Diferido y Vitalicio de Pensión en Chile.
Si te acercas a la etapa de jubilación, tomar el control de tu futuro económico es vital. Dentro de las opciones que ofrece el sistema previsional chileno, existe una herramienta estratégica para tu retiro: la Cláusula Adicional de Aumento Diferido y Vitalicio de Pensión.
En esta guía te explicamos cómo funciona esta alternativa, sus beneficios tributarios y cómo puede ayudarte a estructurar una jubilación más segura, garantizando que tus ingresos crezcan en el tiempo.
Planificar tu jubilación en Chile exige evaluar herramientas que protejan tu poder adquisitivo a largo plazo. La Cláusula Adicional de Aumento Diferido y Vitalicio de Pensión es una alternativa previsional que te permite estructurar tu Renta Vitalicia en dos etapas: recibir una pensión inicial moderada durante tus primeros años de retiro para luego obtener un incremento permanente y garantizado de por vida.
Esta modalidad ofrece flexibilidad en tu economía financiera, protección familiar en Unidades de Fomento (UF) y total compatibilidad con beneficios estatales. A continuación, te explicamos en detalle cómo funciona, sus requisitos legales y cómo un asesor previsional puede ayudarte a maximizar tu pensión.
¿Estás próximo a jubilarte? Solicita aquí un análisis previsional gratuito y descubre si esta cláusula es la opción más rentable para tu futuro y el de tu familia.
¿Qué es y cómo funciona la Cláusula de Aumento Diferido y Vitalicio?
La Cláusula Adicional de Aumento Diferido y Vitalicio es un anexo opcional que puedes incorporar a tu contrato de Renta Vitalicia Inmediata o Diferida. Regulada e inscrita en el Depósito de Pólizas de la Comisión para el Mercado Financiero (CMF) bajo el código CAD220250125, su objetivo es adaptar tus ingresos al ciclo real de gastos durante la vejez.
El mecanismo de las dos etapas:
Al contratar esta cobertura con una Compañía de Seguros de Vida, el pago de tu pensión se divide en dos fases claramente definidas en tu póliza:
1.- Período Inicial (Renta Vitalicia Mensual): Desde la entrada en vigencia de la póliza hasta el mes previo al aumento pactado, la aseguradora te paga una pensión base en UF. Por normativa del D.L. N° 3.500, este monto no puede ser inferior a la pensión mínima legal vigente.
2.- Etapa de Incremento (Renta Vitalicia Aumentada): A partir del "mes de aumento" estipulado en el contrato, tu pensión sube de forma automática y definitiva. Recibirás este nuevo monto superior de manera vitalicia, protegiéndote frente al alza de costos médicos y de cuidado en la edad avanzada.
Flexibilidad: Derecho a adelantar el aumento.
Uno de los mayores atributos de esta cláusula es su adaptabilidad ante imprevistos:
A) Por decisión del afiliado: Mientras no haya comenzado a pagarse el incremento, tienes derecho a adelantar por una única vez la fecha de inicio del aumento. Al ejercer esta opción, la aseguradora recalculará el nuevo monto vitalicio (el cual siempre será superior a tu renta inicial).
B) Por decisión de los beneficiarios: En caso de fallecimiento del titular antes de la fecha de incremento, los beneficiarios legales de pensión de sobrevivencia pueden, de común acuerdo y por única vez, solicitar el adelanto del aumento.
Beneficios estratégicos frente al Retiro Programado. (AFP)
Elegir cómo pensionarse requiere comparar con precisión el Retiro Programado (AFP) frente a la Renta Vitalicia (Aseguradoras). Incorporar la cláusula de aumento diferido te entrega ventajas clave:
1.- Cero riesgo de longevidad y mercado: A diferencia del Retiro Programado —donde tus fondos se recalculan cada año, asumes la volatilidad financiera y tu pensión disminuye con el tiempo—, la Renta Vitalicia te garantiza un ingreso fijo en UF que subirá en el futuro, sin importar cuántos años vivas.
2.- Resguardo contra la inflación y gastos médicos: Durante la cuarta edad, los gastos en salud suelen aumentar. Esta cláusula inyecta mayor liquidez justo en la etapa de mayor vulnerabilidad.
3.- Compensación para mujeres y alta expectativa de vida: Debido a las lagunas previsionales y a una mayor esperanza de vida, las mujeres suelen ver mermadas sus pensiones en el sistema de AFP. Esta cláusula permite blindar sus ingresos futuros contra el agotamiento de fondos.
4.- Retiro de Excedente de Libre Disposición (ELD): Si cuentas con el saldo suficiente en tu cuenta de capitalización individual, un estudio técnico te permitirá retirar tu ELD con importantes beneficios tributarios antes de contratar tu Renta Vitalicia escalonada.
5.- Beneficios tributarios: Si sigues trabajando con una buena renta y planeas jubilarte en algunos años, optar por una pensión inicial baja evitará que subas de tramo impositivo en el SII.
Compatibilidad con Otras Coberturas y Beneficios Estatales.
Contratar una Renta Vitalicia con aumento diferido no significa renunciar a la protección de tu patrimonio familiar ni a los aportes del Estado:
1. Cláusula de Período Garantizado de Pago.
Por normativa de la Superintendencia de Pensiones, la única cobertura adicional compatible con el Aumento Diferido es la Cláusula de Renta Vitalicia con Período Garantizado de Pago (a 10, 15, 20 o más años).
& Si contratas ambas, el período garantizado se aplicará primero sobre tu renta inicial y, una vez cumplido el plazo, sobre la renta aumentada.
& Si falleces antes del mes de aumento, tus beneficiarios legales recibirán las pensiones de sobrevivencia calculadas sobre la renta inicial y luego reajustadas a la renta aumentada (o el 100% de la renta garantizada no percibida).
2. Pensión Garantizada Universal. (PGU)
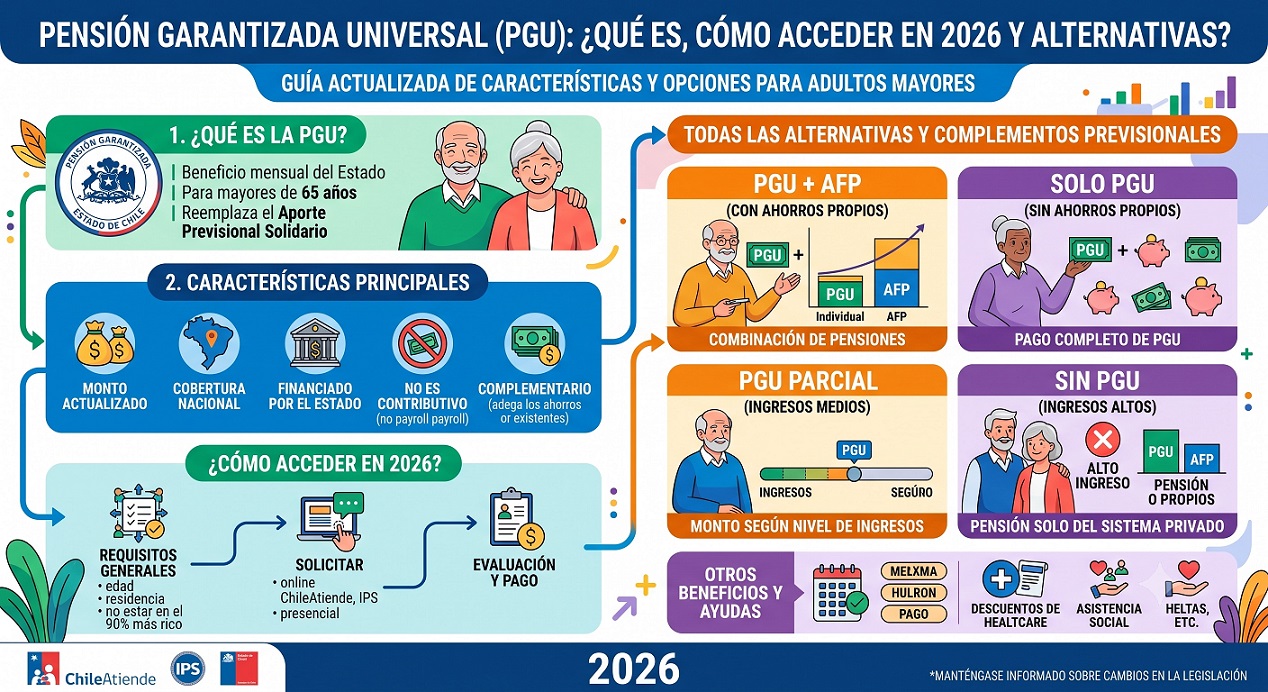
Optar por esta cláusula es 100% compatible con la PGU. Si cumples con los requisitos legales de focalización, el aporte estatal se sumará a tu pensión privada, optimizando tu ingreso mensual desde el primer día de jubilación.
3. Aporte del Seguro de Invalidez y Sobrevivencia. (SIS)
Si te pensionas anticipadamente por invalidez, el Seguro SIS inyectará el capital necesario a tu cuenta de AFP si corresponde, permitiéndote financiar una Renta Vitalicia con esta cláusula en mejores condiciones financieras.
¿Cómo contratar esta cláusula a través del SCOMP y el Remate?
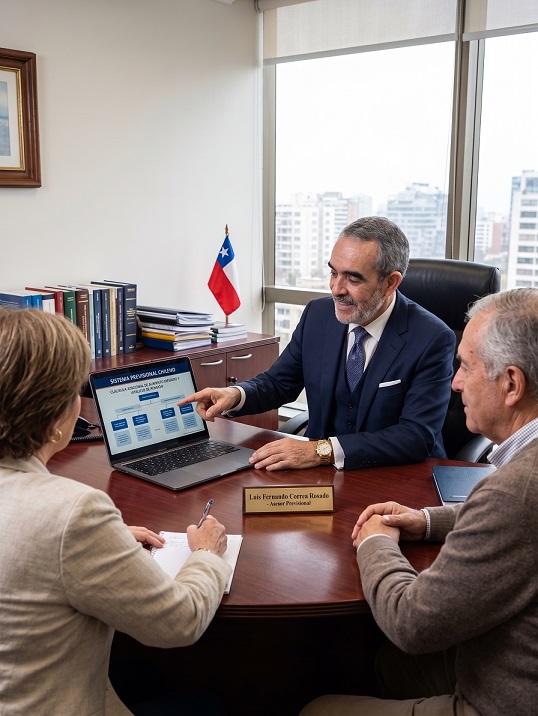
Para acceder a una Renta Vitalicia con Aumento Diferido, es obligatorio cotizar mediante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). En este proceso, contar con un Asesor Previsional registrado marca la diferencia económica en tu jubilación:
1.- Análisis Técnico y Solicitud SCOMP: Evaluamos tu historial de cotizaciones, expectativas de salud, grupo familiar y factibilidad de retirar Excedente de Libre Disposición (ELD).
2.- Comparativa con "Peras y Manzanas": Te explicamos de forma clara y sin letra chica las diferencias entre las ofertas de AFP, Renta Vitalicia tradicional y Renta Vitalicia con cláusulas adicionales.
3.- Remate de Renta Vitalicia: No nos quedamos con la primera oferta. Si las propuestas iniciales del SCOMP pueden mejorarse, activamos un Remate de Pensión, obligando a las aseguradoras a pujar entre sí para ofrecerte una mayor tasa de interés técnica y, por ende, una pensión mensual más alta.
4.- Informe Final de Pensión: Antes de que tomes cualquier decisión, te entregamos un documento técnico firmado con la recomendación más conveniente para tu patrimonio. Tú siempre tienes la última palabra.
¿Por qué confiar tu jubilación a nuestros Asesores Previsionales?
& Independencia 100% Garantizada: Trabajamos exclusivamente para ti. No tenemos vínculos comerciales con ninguna AFP ni Compañía de Seguros.
& Acreditación Oficial: Somos asesores inscritos y fiscalizados por la Superintendencia de Pensiones (SP).
& Trayectoria Pionera en Chile: Somos la plataforma de orientación previsional con mayor antigüedad del país, respaldados por cientos de jubilaciones exitosas.
& Trato Humano y Cercano: Nos encargamos de toda la burocracia para que vivas tu paso al retiro con total tranquilidad.
Preguntas Frecuentes sobre el Aumento Diferido de Pensión. (FAQ)
¿En qué moneda se paga la Renta Vitalicia con Aumento Diferido?
Tanto la pensión del período inicial como la pensión aumentada se pactan y pagan en Unidades de Fomento (UF). Esto garantiza que tu dinero nunca pierda valor frente a la inflación en Chile.
¿Puedo arrepentirme después de contratar una Renta Vitalicia con esta cláusula?
No. Por ley, el contrato de Renta Vitalicia es irrevocable una vez firmado. Sin embargo, esta cláusula te permite adelantar por una única vez la fecha del aumento si tus necesidades económicas cambian antes de que comience el tramo incrementado.
¿Qué pasa con mi dinero si fallezco antes de que suba la pensión?
Tus beneficiarios legales recibirán pensiones de sobrevivencia que respetarán el aumento pactado en la fecha correspondiente (o podrán solicitar adelantar dicho incremento). Además, si contrataste la Cláusula de Período Garantizado, el 100% de tus rentas garantizadas están aseguradas para tus beneficiarios o herederos legales.
¿Quiénes son el perfil ideal para contratar la cláusula de Aumento Diferido?
Es ideal para futuros pensionados que proyectan seguir trabajando y percibiendo ingresos adicionales durante los primeros años de su jubilación, o bien para quienes desean asegurar un mayor flujo de dinero en la vejez avanzada para cubrir eventuales gastos médicos o de cuidado.
¿Cuál es el porcentaje de aumento y el plazo que puedo elegir?
Al cotizar en el sistema SCOMP, tú defines el plazo inicial de pensión reducida (por ejemplo, de 1 a 5 años o más, según la oferta de las aseguradoras) y el porcentaje de incremento futuro, el cual puede llegar hasta un 100% respecto del monto pagado en el primer tramo.
¿Si decido adelantar la fecha del aumento, recibo el mismo monto pactado originalmente?
No necesariamente. Si ejerces tu derecho a anticipar el aumento por única vez antes del plazo estipulado, la compañía de seguros recalculará el nuevo monto de la pensión en UF considerando el tiempo efectivo en que recibiste la renta disminuida, por lo que el incremento será proporcionalmente menor al proyectado inicialmente.
¿Se puede combinar el Aumento Diferido con el Período Garantizado de Pago?
Sí, son cláusulas adicionales totalmente compatibles. Al combinarlas, aseguras tanto el incremento futuro de tu pensión para la etapa pasiva como la protección patrimonial para tus beneficiarios o herederos en caso de fallecimiento prematuro durante los años garantizados.
¿Puedo solicitar esta cláusula después de haber firmado mi Renta Vitalicia?
No. Al igual que todas las condiciones adicionales de una Renta Vitalicia, la cláusula de Aumento Diferido debe solicitarse a través del SCOMP y quedar estipulada en la póliza al momento de contratar la pensión; no es posible agregarla con posterioridad.
¿Qué requisitos debo cumplir para optar por una Renta Vitalicia con Aumento Diferido?
Debes cumplir con el requisito legal de autofinanciar una pensión incluso durante el primer período de renta menor que sea igual o superior a los umbrales exigidos por la normativa vigente (como el monto equivalente a la Pensión Básica Solidaria de referencia o el porcentaje respectivo de tu promedio de rentas imponibles).
¿Cómo afecta el Aumento Diferido al cálculo de los impuestos sobre mi pensión?
El Impuesto Único de Segunda Categoría se calcula mensualmente según el monto efectivo que recibas en cada etapa. Durante el período inicial de pensión más baja, tu carga tributaria será menor (o incluso podrías quedar exento), mientras que al activarse el aumento se aplicará el tramo impositivo correspondiente al nuevo monto en UF.
¿Tiene algún costo adicional cotizar esta cláusula en el SCOMP?
Cotizar esta alternativa en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es completamente gratuito y no te obliga a elegirla; te permite comparar en un mismo certificado cuánto recibirías con una Renta Vitalicia Inmediata tradicional frente a una con Aumento Diferido.
¡Asegura hoy una pensión que crezca en el futuro!
El esfuerzo de toda tu vida laboral merece una estrategia profesional. No enfrentes solo a las AFP y Aseguradoras; deja que un experto negocie el máximo beneficio para ti.
Elige el canal que más te acomode y agenda tu evaluación inicial sin costo:
📲 Hablar por WhatsApp: Respuesta inmediata por chat, audio, llamada o videollamada al cliclear su ícono.
📞 Llamada Telefónica Directa: Conversa hoy mismo con un especialista acreditado.
💻 Agendar Videollamada (Zoom / Meet): Asesoría personalizada desde la comodidad de tu casa u oficina.
☕ Reunión Presencial: Coordinemos un encuentro en nuestras oficinas, tu domicilio o un café cercano.
✉️ Formulario de Contacto / E-mail: Déjanos tus datos y te enviaremos un pre-diagnóstico a la brevedad.
💰 ¿Quieres una pensión en UF que crezca en el futuro y te ayude a ahorrar impuestos?
📱 ¡Solicita hoy tu análisis previsional gratuito con Retirum y asegura tu tranquilidad siempre!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl