
Pensión Anticipada en Chile: Requisitos y Cómo Jubilarse. ¿Quieres jubilarte antes de la edad legal en Chile? Revisa los requisitos de saldo, retira tu Excedente de Libre Disposición y solicita asesoría experta. La pensión anticipada en Chile permite jubilarse antes de la edad legal (salvo por trabajos pesados) si los fondos acumulados logran financiar simultáneamente al menos el 70% del sueldo promedio de los últimos 10 años y un piso mínimo de 12 UF mensuales. El artículo detalla además las modalidades de retiro (Retiro Programado y Renta Vitalicia), la opción de retirar excedentes en efectivo y la importancia de contar con un asesor previsional en el sistema SCOMP para maximizar la pensión y optimizar impuestos.
Pensión Anticipada en Chile: Requisitos y Cómo Jubilarse.

Pensión Anticipada en Chile: Requisitos, Modalidades y Cómo Jubilarse Antes.
¿Sueñas con disfrutar de tu tiempo libre sin tener que esperar a la edad legal? Jubilarse con éxito no es cuestión de suerte, sino de una estrategia financiera bien calculada.
En Chile, la pensión de vejez anticipada permite a los afiliados al sistema de AFP acceder a sus fondos antes de cumplir los 60 años (mujeres) o 65 años (hombres). Sin embargo, para lograrlo, es indispensable cumplir con estrictos requisitos legales y económicos.
En esta guía actualizada, desglosamos todo lo que necesitas saber para tomar el control de tu futuro: desde las exigencias de saldo y las modalidades de pensión, hasta el impacto de la PGU, el retiro de excedentes y cómo una asesoría previsional puede maximizar tu dinero.
¿Quieres disfrutar de tu retiro sin esperar a cumplir la edad legal de 60 años (mujeres) o 65 años (hombres)?
La pensión de vejez anticipada en Chile es un derecho establecido en el Decreto Ley 3.500 que permite a los afiliados al sistema de AFP adelantar su jubilación.
A diferencia de los antiguos regímenes de reparto, este beneficio no exige una edad mínima, sino que depende exclusivamente de la sustentabilidad financiera de tus ahorros previsionales.
Jubilarse con éxito antes de tiempo no es cuestión de suerte, sino de una estrategia previsional y tributaria bien calculada. En esta guía definitiva aprenderás los requisitos exactos, cómo elegir entre Retiro Programado y Renta Vitalicia, cómo liberar tu Excedente de Libre Disposición y el paso a paso para maximizar tu pensión mensual junto a un Asesor Previsional registrado.
Requisitos para la Pensión Anticipada en Chile.
Para que tu Administradora de Fondos de Pensiones (AFP) y la Superintendencia de Pensiones autoricen tu jubilación anticipada, debes cumplir de forma simultánea con dos exigencias matemáticas de suficiencia de saldo en tu cuenta de capitalización individual (a la cual puedes sumar tus ahorros voluntarios como APV o Cuenta 2):
1) Regla del 70% del Promedio Imponible: Tus fondos acumulados deben ser capaces de autofinanciar una pensión mensual igual o superior al 70% del promedio de tus remuneraciones e ingresos imponibles declarados en los últimos 10 años (120 meses anteriores a la solicitud), debidamente actualizados por inflación.
2) Regla del Piso Mínimo de 12 UF: La pensión resultante del cálculo anterior debe ser igual o superior a 12 Unidades de Fomento (UF) mensuales. Este piso legal es estricto e independiente de cuál haya sido tu sueldo histórico.
& ¿Quieres saber si tu saldo actual alcanza para jubilarte hoy? No adivines con simuladores genéricos. Solicita aquí un estudio de factibilidad previsional gratuito y descubre exactamente cuánto capital necesitas.
¿Cómo afectan las lagunas previsionales y los años sin cotizar?
Existe el mito de que dejar de cotizar por 10 años permite jubilarse anticipadamente de forma automática al bajar el promedio de renta. La realidad técnica es distinta:
1.- Efecto en el promedio: Si tuviste meses sin cotizaciones (lagunas) en los últimos 10 años, tu promedio imponible efectivamente disminuye, reduciendo la valla del 70%.
2.- La barrera de las 12 UF: Aunque el 70% de tu promedio sea muy bajo (o incluso cero), estás obligado por ley a financiar una pensión mínima de 12 UF. Si tu saldo total no logra cubrir ese monto según tu expectativa de vida, la solicitud será rechazada.
Liquidación del Bono de Reconocimiento.
Si cotizaste en el antiguo sistema de Cajas de Previsión (ex INP, Empart, Canaempu) antes de cambiarte a una AFP, posees un Bono de Reconocimiento. Aunque este documento vence legalmente a los 60 o 65 años, para jubilarte antes de tiempo la AFP puede endosarlo y transarlo en el mercado secundario formal (Bolsa de Comercio). Así, su valor presente se suma de inmediato a tu cuenta individual para ayudarte a cumplir los requisitos.
Excepción legal: Jubilación Anticipada por Trabajos Pesados.
Si realizaste labores calificadas como "Trabajo Pesado" por la Comisión Ergonómica Nacional (tareas que generan desgaste físico, intelectual o psíquico acelerado), puedes rebajar directamente tu edad legal de retiro sin depender de la regla de las 12 UF:
A) Rebaja de 1 año por cada 5 años cotizados: Para labores con sobrecotización legal del 2% (1% empleador y 1% trabajador), con un tope máximo de 5 años de rebaja.
B) Rebaja de 2 años por cada 5 años cotizados: Para labores de alto desgaste (como minería o fundiciones) con sobrecotización del 4% (2% empleador y 2% trabajador), permitiendo adelantar la jubilación hasta en 10 años (desde los 50 años en mujeres y 55 en hombres).
Modalidades de Pensión: Retiro Programado vs. Renta Vitalicia.
Una vez acreditado que cumples con el capital necesario, deberás tomar la decisión patrimonial más importante de tu retiro: ¿quién administrará tu dinero y quién asumirá los riesgos financieros?
Nota: También existen modalidades híbridas como la Renta Temporal con Renta Vitalicia Diferida y la Renta Vitalicia Inmediata con Retiro Programado, ideales para estrategias tributarias o para maximizar ingresos durante los primeros años de retiro.
Cláusulas Adicionales para Proteger a tu Familia en Renta Vitalicia:
Muchas personas temen elegir una Renta Vitalicia por miedo a "perder su dinero" si fallecen pronto. Para eliminar ese riesgo, existen coberturas especiales que blindan tu patrimonio:
1. Renta Vitalicia con Período Garantizado de Pago.
Asegura el pago del 100% de tu pensión contratada durante un plazo fijo (10, 15, 20 o hasta 25 años).
& ¿Qué pasa si falleces dentro del período? La Compañía de Seguros está obligada a pagar el 100% de tu pensión mensual (o un capital equivalente) a los beneficiarios que tú hayas designado libremente en la póliza (hijos mayores de edad, nietos, hermanos o cualquier tercero), hasta completar los años garantizados.
& ¿Qué pasa si sobrevives al período? La cláusula termina, pero tú sigues recibiendo tu pensión intacta en UF hasta el último día de tu vida.
2. Cláusula de Aumento de Porcentaje de Sobrevivencia.
Por ley, ante el fallecimiento del titular, el cónyuge o conviviente civil recibe una pensión de sobrevivencia equivalente al 60% de la pensión original (sin hijos con derecho). Con esta cláusula, puedes elevar voluntariamente ese pago hasta el 100% de por vida para que tu pareja no sufra una caída en su calidad de vida.
3. Cláusula de Aumento Temporal de Pensión.
Permite recibir una pensión significativamente más alta (hasta el doble) durante los primeros años de tu jubilación, para luego estabilizarse en una pensión base vitalicia. Es ideal si aún tienes gastos altos al inicio de tu retiro (como créditos hipotecarios o estudios de hijos) y es 100% compatible con el Período Garantizado.
4. Cláusula de Aumento Diferido de Pensión.
Conoce la Cláusula de Aumento Diferido en Renta Vitalicia: recibe una pensión en UF que crece en el futuro y ahorra impuestos. Esta Cláusula permite estructurar la Renta Vitalicia en dos etapas: recibir una pensión inicial moderada en UF durante los primeros años y asegurar un incremento definitivo de por vida en la vejez avanzada.
Excedente de Libre Disposición (ELD): Retira Dinero en Efectivo.
Si has acumulado un fondo previsional robusto que supera el capital requerido para financiar tu pensión anticipada, la ley te permite retirar ese saldo sobrante en dinero efectivo mediante el Excedente de Libre Disposición (ELD).
Requisitos para retirar el ELD:
1.- Contar con al menos 10 años de afiliación en cualquier sistema previsional chileno.
2.- Financiar una pensión igual o superior al 70% del promedio imponible de tus últimos 10 años.
3.- Que dicha pensión base sea igual o superior a 12 UF.
Estrategia tributaria para retirar tu Excedente sin pagar impuestos de más:
El retiro de excedente tributa en el Impuesto Global Complementario, salvo que utilices las franquicias tributarias del Artículo 42 ter de la Ley de la Renta (aplicables a cotizaciones con más de 48 meses de antigüedad):
a) Retiro Único: Puedes retirar hasta 800 UTM libres de impuestos en un solo año tributario.
b) Retiro Parcializado (Mayor beneficio): Puedes retirar hasta 200 UTM anuales exentas de impuestos durante 6 años consecutivos, sumando un total de 1.200 UTM libres de impuestos directo a tu bolsillo.
Cómo Solicitar tu Pensión Anticipada: Paso a Paso en SCOMP.
El proceso oficial se gestiona a través del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), plataforma interconectada que garantiza transparencia entre las AFP y las Compañías de Seguros:
1.- Solicitud y Certificado de Saldo: Se presenta la solicitud en la AFP (y se liquida el Bono de Reconocimiento si aplica). En un plazo de 10 días hábiles, la AFP emite el Certificado de Saldo con tu capital consolidado y verifica si cumples los requisitos de jubilación anticipada.
2.- Ingreso de Consultas al SCOMP: Junto a tu Asesor Previsional, defines qué modalidades y cláusulas deseas cotizar en el mercado.
3.- Certificado de Ofertas: En 8 días hábiles, el SCOMP entrega un documento oficial con los montos exactos que te ofrecen tu AFP y todas las aseguradoras participantes.
4.- Remate de Renta Vitalicia (Subasta a tu favor): No te quedes con la primera oferta. Tu Asesor Previsional puede activar un remate electrónico vinculante, donde las aseguradoras compiten a ciegas subiendo su tasa de interés para adjudicarse tus fondos, logrando una pensión mensual más alta para ti.
5.- Aceptación o Desistimiento: El certificado dura 30 días corridos. Si las ofertas te convencen, firmas la aceptación tras recibir el Informe Final de Pensión. Si prefieres esperar un mejor momento de mercado, puedes desistir del trámite sin ningún costo ni penalización.
3 Factores Críticos que Debes Evaluar Antes de Adelantar tu Retiro:
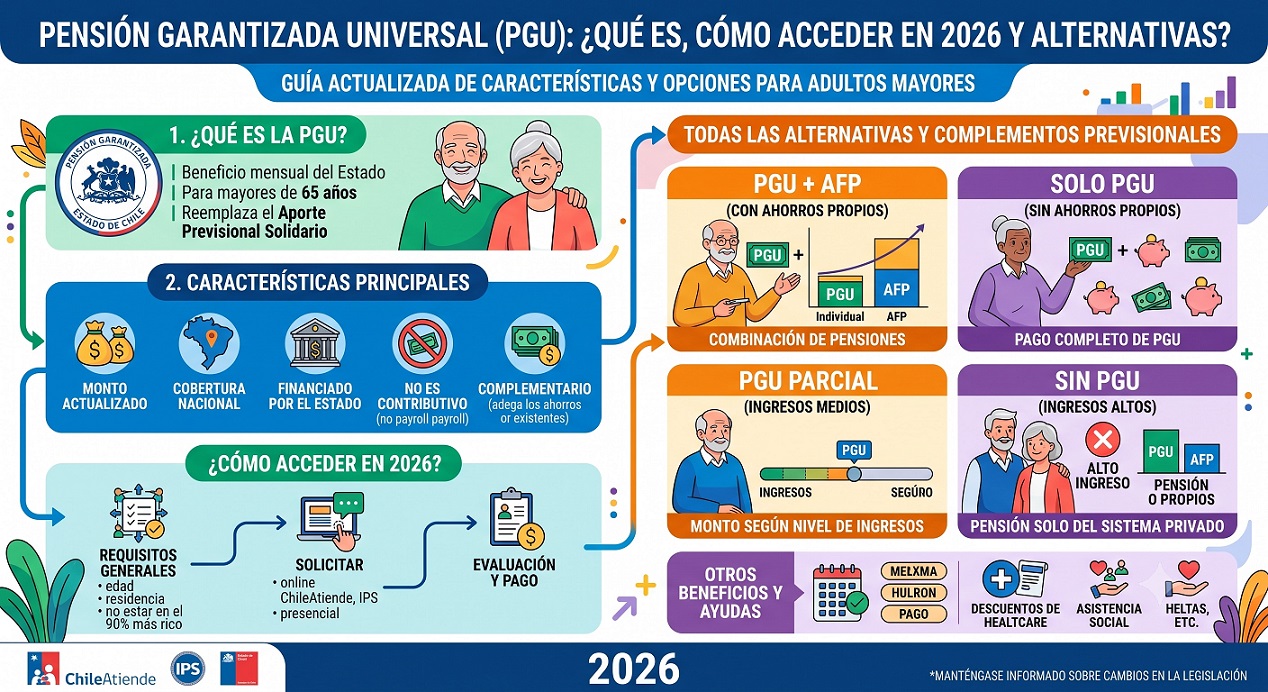
1. Pensión Garantizada Universal (PGU): La PGU es un beneficio estatal exclusivo para personas de 65 años o más (que no integren el 10% más rico de la población). Si te jubilas anticipadamente a los 55 o 60 años, financiarás tu pensión solo con tus fondos privados, pero al cumplir los 65 años podrás postular a la PGU para sumarla a tu pensión mensual.
2. Fin del Seguro de Invalidez y Sobrevivencia (SIS): Mientras eres trabajador activo y cotizas, el Seguro SIS aporta capital adicional a tu cuenta si sufres una invalidez. Al pensionarte por vejez anticipada, pasas a ser pensionado y cesa la cobertura por invalidez futura.
3. Tablas de Mortalidad y Expectativa de Vida: Las tablas actuariales reguladas por la Superintendencia de Pensiones y la CMF asignan una mayor expectativa de vida a las mujeres y a quienes se jubilan más jóvenes. Mientras antes te retires, tu capital deberá dividirse en más meses; por ello, una asesoría experta es vital para compensar este factor.
Preguntas Frecuentes sobre la Jubilación Anticipada en Chile:
¿Existe una edad mínima legal para la pensión anticipada?
No. En el sistema de AFP chileno no hay un requisito de edad mínima para la pensión de vejez anticipada (salvo en el régimen especial de trabajos pesados). Todo depende de que tu capital acumulado logre superar simultáneamente la barrera del 70% de tu renta promedio de los últimos 10 años y el piso de las 12 UF.
¿Puedo seguir trabajando si me jubilo anticipadamente?
Sí, es totalmente compatible. Puedes recibir tu pensión anticipada y seguir trabajando con contrato dependiente o emitiendo boletas de honorarios. Además, como pensionado quedas exento de la obligación de seguir cotizando el 10% para la AFP (solo mantienes tu cotización de salud y debes considerar que tu sueldo y tu pensión se sumarán para el cálculo anual del Impuesto Global Complementario).
¿Qué pasa con mi cobertura de salud en Fonasa o Isapre?
Mantienes intactos todos tus derechos de salud. Al igual que en tu etapa laboral activa, se descontará automáticamente el 7% legal de tu pensión mensual para financiar tu cobertura en Fonasa o tu plan de Isapre.
¿Cuánto dinero necesito tener acumulado aproximadamente en mi AFP para cumplir los requisitos?
No existe un monto fijo único, ya que el capital necesario depende de tu edad, expectativa de vida, tasas de interés vigentes y si tienes beneficiarios legales (cónyuge o hijos). Como referencia general en el mercado previsional chileno, para lograr la pensión mínima exigida de 12 UF mensuales, un hombre de 55 años suele necesitar entre 95 y 115 millones de pesos, mientras que una mujer de la misma edad requiere un monto levemente superior debido a su mayor expectativa de vida en las tablas actuariales.
¿Puedo usar mi Ahorro Previsional Voluntario (APV) o Cuenta 2 para alcanzar el monto exigido?
Sí. Si tu saldo obligatorio no es suficiente para financiar el 70% de tu promedio de rentas o las 12 UF, puedes traspasar fondos desde tu APV, Depósitos Convenidos o incluso hacer aportes desde tu Cuenta 2 hacia tu cuenta de capitalización individual para completar el capital requerido.
¿Cómo me afectan los períodos de cesantía (lagunas previsionales) en el cálculo del 70%?
Te favorecen para efectos de cumplir el requisito de acceso. El promedio de rentas e ingresos imponibles de los últimos 10 años (120 meses) se calcula dividiendo la suma total de tus remuneraciones reajustadas por 120, incluyendo los meses sin cotizaciones (con valor cero). Esto reduce tu promedio histórico y hace más accesible alcanzar la valla del 70%, siempre que de todas formas logres superar el piso irreductible de las 12 UF.
¿Puedo retirar parte de mis fondos en efectivo al jubilarme anticipadamente. (Excedente de Libre Disposición)?
Sí, siempre que tengas al menos 10 años de afiliación en cualquier sistema previsional y tu saldo supere el capital necesario para financiar una pensión equivalente al 70% de tu promedio de rentas y al menos 12 UF. Todo el dinero que sobre por encima de ese umbral técnico especialmente tus ahorros obligatorios adicionales o APV puede ser retirado en efectivo, libre de impuestos hasta un tope legal de 800 UTM en un solo giro (o 200 UTM por año hasta sumar 1.200 UTM en 6 años).
¿Cómo influye mi estado civil o tener hijos al momento de solicitar la pensión anticipada?
Influye directamente en el monto que debes financiar. El sistema exige que tu saldo cubra no solo tu pensión, sino también las eventuales pensiones de sobrevivencia para tus beneficiarios legales (cónyuge, conviviente civil o hijos menores de 18 años, o de hasta 24 años si estudian). Estar casado o tener hijos en edad de estudios exige un capital acumulado mayor para obtener la misma pensión mensual que una persona soltera sin cargas.
¿Pierdo el derecho a la Pensión Garantizada Universal (PGU) si me jubilo antes de los 65 años?
No lo pierdes, pero no podrás cobrarla de inmediato. La PGU exige tener 65 años cumplidos como requisito excluyente de edad. Si te jubilas anticipadamente a los 55 o 58 años, recibirás únicamente la pensión autofinanciada con tus fondos; una vez que cumplas los 65 años, podrás postular a la PGU si cumples con los requisitos socioeconómicos vigentes (no integrar el 10% más rico de la población y tener una pensión base menor al tope legal).
¿En qué modalidad de pensión puedo jubilarme anticipadamente?
Tienes acceso a las mismas cuatro modalidades que en la jubilación a edad legal: Retiro Programado (pagado por la AFP), Renta Vitalicia Inmediata (contratada con una Compañía de Seguros), Renta Temporal con Renta Vitalicia Diferida y Renta Vitalicia Inmediata con Retiro Programado. Sin embargo, para acceder a todo el abanico de ofertas a través del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), al menos una de las ofertas de Renta Vitalicia o el cálculo del Retiro Programado debe igualar o superar las 12 UF y el 70% de tu renta promedio.
¿Cómo funciona la rebaja de edad por realizar "Trabajos Pesados"?
Es una vía distinta a la pensión anticipada financiera. Si cotizaste una sobrecotización adicional (del 1% o 2% junto a tu empleador) en labores calificadas oficialmente como trabajo pesado por la Comisión Ergoómica Nacional (CEN), puedes rebajar tu edad legal de jubilación en 1 o 2 años por cada 5 años trabajados en esas condiciones (hasta un tope de 5 o 10 años de rebaja). En este caso especial, te jubilas anticipadamente por rebaja de edad legal, sin que se te exija cumplir el requisito de las 12 UF ni el 70% de tu sueldo promedio.
¿Es obligatorio contratar a un Asesor Previsional para hacer el trámite?
No es obligatorio pero es altamente conveniente. Puedes realizar todo el proceso de solicitud de pensión y consulta en el sistema SCOMP de manera gratuita directamente en tu AFP. No obstante, si decides contratar a un Asesor Previsional registrado en la Superintendencia de Pensiones, sus honorarios y comisiones tienen Costos y Beneficios, están regulados por ley y se descuentan por única vez de tus fondos acumulados (con un tope porcentual dependiendo de la modalidad elegida), salvo en el remate de renta vitalicia donde los costos los paga la aseguradora que gano la licitación.
Asegura la Máxima Pensión con una Asesoría Previsional Independiente.
Enfrentarse solo a las AFP y a las Compañías de Seguros puede costarte millones de pesos en errores tributarios o en ofertas inferiores al potencial real de tus ahorros.
Contar con un Asesor Previsional registrado en la Superintendencia de Pensiones te garantiza imparcialidad absoluta: a diferencia de los ejecutivos de AFP o agentes de ventas de aseguradoras, nosotros no tenemos conflictos de interés y respondemos legalmente solo ante ti.
¿Cómo transformamos tus ahorros en la mejor jubilación posible?
1.- Diagnóstico y Optimización Tributaria: Calculamos tu tasa de reemplazo y diseñamos la estrategia exacta para que retires tu Excedente de Libre Disposición pagando el mínimo impuesto legal.
2.- Licitación y Remate en SCOMP: Obligamos a las aseguradoras a competir para mejorar tu tasa de interés y subir tu pago mensual en UF.
3.- Informe Final de Pensión: Te entregamos un estudio técnico, firmado y respaldado, comparando cada alternativa según tu estado de salud, perfil de riesgo y objetivos de herencia familiar.
4.- Gestión Integral Cero Estrés:Mediante mandato notarial, realizamos todos los trámites burocráticos, liquidación de Bono de Reconocimiento y seguimiento hasta el pago de tu primera pensión.
¡Tu esfuerzo de toda una vida merece la mejor estrategia!
Da el primer paso hacia tu libertad financiera hoy mismo. Elige el canal que más te acomode para recibir orientación directa de un especialista registrado:
📲 Chatear por WhatsApp: Respuesta inmediata por texto, audio o videollamada, haciendo clic en su ícono.
📞 Llamar a un Especialista: Habla directamente con un asesor previsional sin esperas.
💻 Agendar Reunión Online o Presencial: Coordinemos una sesión por videollamada o un encuentro personal en oficina, domicilio o en un café.
✉️ Solicitar Evaluación por Formulario Web: Déjanos tus datos y te contactaremos a la brevedad.
👉 ¿Quieres jubilarte antes de la edad legal?
💰 Solicita hoy tu estudio de factibilidad gratuito con un Asesor Previsional registrado y descubre cómo maximizar tu pensión y retirar tu Excedente sin pagar impuestos de más.
[📲 Habla con un Asesor Previsional por WhatsApp.]


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl