¿Qué es la Renta Vitalicia Previsional y cómo funciona? Es un contrato irrevocable en Chile mediante el cual el trabajador traspasa sus fondos acumulados de la AFP a una compañía de seguros a cambio de una pensión mensual fija en UF para toda la vida. Esta modalidad elimina los riesgos de longevidad y fluctuación de mercado, integrando herramientas como el SCOMP, la PGU y cláusulas adicionales para proteger el saldo y los ingresos del grupo familiar.
¿Qué es la Renta Vitalicia Previsional y cómo funciona?
🏛️ Guía Definitiva de Renta Vitalicia Previsional y Jubilación en Chile: Estrategia, SCOMP y Optimización de Fondos. 💰
Tomar la decisión de jubilarse es uno de los hitos financieros más importantes de la vida. En Chile, el sistema previsional ofrece distintas modalidades, siendo la Renta Vitalicia Previsional la alternativa predilecta para quienes buscan seguridad absoluta e ingresos garantizados frente a la volatilidad económica.
La Renta Vitalicia Previsional (RVP) es una modalidad de pensión regulada en Chile por el Decreto Ley 3.500, estructurada mediante un contrato irrevocable firmado entre un afiliado y una Compañía de Seguros de Vida (CSV). Mediante este contrato, el trabajador traspasa la totalidad o una fracción del saldo acumulado en su cuenta de capitalización individual desde la AFP hacia la aseguradora, la cual asume el compromiso legal de pagar una pensión mensual fija, expresada en Unidades de Fomento (UF) 📈, de forma ininterrumpida durante toda la vida del pensionado y de otorgar pensiones de sobrevivencia a sus beneficiarios legales 👨👩👧👦.
Esta guía integral está diseñada para optimizar tu decisión, desglosando desde el análisis técnico de tus fondos hasta la gestión estratégica en el SCOMP y la obtención de tu Informe Final de Pensión.
📌 1. ¿Qué es la Renta Vitalicia Previsional y cómo funciona? 🏬
El funcionamiento estructural de la Renta Vitalicia radica en la transferencia definitiva de riesgos desde el individuo hacia la entidad aseguradora 🏦. Al contratar esta modalidad, se activan los siguientes pilares financieros y legales:
💸 Traspaso irreversible de capital: Los fondos transferidos dejan de ser propiedad individual en la AFP y pasan a respaldar las reservas técnicas de la compañía de seguros.
🛡️ Eliminación del riesgo de longevidad: La aseguradora garantiza el pago de la pensión en UF sin importar cuántos años viva el titular, aun si supera ampliamente las tablas actuariales de expectativa de vida.
📉 Eliminación del riesgo de mercado: El monto de la pensión mensual no experimenta caídas por fluctuaciones bursátiles, crisis financieras ni bajas en la rentabilidad de las inversiones.
💵 Protección automática contra la inflación: Al estar pactada en UF, la pensión en pesos chilenos ($CLP$) se reajusta mes a mes según la variación del Índice de Precios al Consumidor (IPC).
┌─────────────────────────────────────────────────────────────────────────┐
│ AFILIADO EN EDAD DE JUBILACIÓN │
└────────────────────────────────────┬────────────────────────────────────┘
│
Traspaso de Capital (UF) 💸
│
▼
┌─────────────────────────────────────────────────────────────────────────┐
│ COMPAÑÍA DE SEGUROS DE VIDA (CSV) │
├─────────────────────────────────────────────────────────────────────────┤
│ • Asume riesgo financiero y de longevidad 🛡️ │
│ • Emite contrato IRREVOCABLE 📜 │
│ • Paga pensión mensual fija en UF de por vida 💵 │
└─────────────────────────────────────────────────────────────────────────┘
📂 Modalidades de Contratación de Renta Vitalicia.
⚡ Renta Vitalicia Inmediata: El 100% del saldo previsional destinado a la pensión se transfiere de inmediato a la aseguradora, comenzando el cobro de la renta fija desde el primer mes.
⏳ Renta Vitalicia Diferida: El afiliado mantiene un saldo temporal en la AFP para financiar una pensión por un período determinado (bajo Retiro Programado) y fija de antemano el inicio de su Renta Vitalicia para una fecha futura (por ejemplo, en 2 o 5 años).
🔀 Renta Vitalicia Inmediata con Retiro Programado Simultáneo: El capital acumulado se divide en dos partes: una porción pasa a la aseguradora para asegurar un ingreso fijo vitalicio base, mientras que la otra permanece en la AFP generando un Retiro Programado complementario.
⚖️ 2. Claridad Absoluta: Retiro Programado (AFP) vs. Renta Vitalicia (CSV). 📊
Elegir entre la administración privada de fondos en una AFP o la transferencia a una Compañía de Seguros es una de las decisiones financieras más trascendentales de la vida adulta. La siguiente tabla establece una comparativa técnica exhaustiva entre ambas modalidades:
🛡️ 3. Seguro SIS, Bono de Reconocimiento y Beneficios por Años Cotizados. 🧾
El cálculo del fondo total disponible para jubilación no depende únicamente de las cotizaciones obligatorias mensuales; integra mecanismos de protección y aportes históricos fundamentales:
🏥 El Seguro de Invalidez y Sobrevivencia. (SIS)
El Seguro SIS es un mecanismo financiado por el empleador durante la vida laboral activa del trabajador. En caso de que un afiliado sufra una invalidez parcial o total, o fallezca antes de jubilarse por vejez, el SIS aporta el capital complementario necesario en la cuenta de la AFP para financiar las pensiones de invalidez o sobrevivencia requeridas por ley, garantizando que el cálculo de la pensión no se vea mermado por una acumulación interumpida.
🎖️ Bono de Reconocimiento.
Es el instrumento estatal que representa los aportes previsionales realizados por el trabajador en el antiguo sistema de repartición (Cajas de Previsión como CPT, EMPART, CANAEMPU, etc.) antes de incorporarse al sistema de AFP (DL 3.500). Este bono se liquida y se suma al saldo total de la cuenta al cumplir la edad legal de jubilación o al tramitar una invalidez/vejez anticipada.
👶 Bono por Hijo Nacido Vivo
El Bono por Hijo es un beneficio estatal enfocado en las mujeres que equivale al 10% de 18 salarios mínimos por cada hijo nacido vivo o adoptado. Este dinero genera rentabilidad acumulada en la cuenta previsional desde la fecha de nacimiento del hijo hasta que la mujer cumple 65 años de edad, momento en que se liquida e integra al saldo final para la pensión.
🧬 4. Expectativa de Vida, Brechas de Género y Tablas de Mortalidad. 👵👨
El sistema de cálculo actuarial en Chile utiliza Tablas de Mortalidad oficiales aprobadas por la Superintendencia de Pensiones (SP) (como las tablas H-2017 para hombres y B-2017 para mujeres).
BRECHA DE GÉNERO ACTUARIAL EN EL CÁLCULO PREVISIONAL
───────────────────────────────────────────────────
👩 Mujeres: Edad legal: 60 años │ Mayor expectativa de vida actuarial
👨 Hombres: Edad legal: 65 años │ Menor expectativa de vida actuarial
RESULTADO: A igual capital acumulado (ej. 3.000 UF), el capital de la mujer
debe financiar una pensión durante más años proyectados, reduciendo el
monto bruto mensual salvo compensaciones estatales (PGU / Bono por Hijo).
📉 Impacto Directo de la Brecha de Género.
1.- Diferencia en Edad Legal: Las mujeres se pueden jubilar legalmente a los 60 años, mientras que los hombres a los 65 años. Esos 5 años de diferencia implican que el fondo de la mujer debe financiar 60 meses más de pensión inicial.
2.- Mayor Longevidad Femenina: Estadísticamente, las mujeres poseen una mayor expectativa de vida. En las fórmulas actuariales de Renta Vitalicia, esto significa que el mismo pozo de dinero ($S$) debe dividirse entre un número mayor de cuotas proyectadas.
3.- Mecanismos Mitigadores: Para equilibrar esta disparidad estructural, la legislación contempla el aporte de la Pensión Garantizada Universal (PGU) a partir de los 65 años para ambos sexos y el Bono por Hijo, además de permitir la postergación voluntaria de la edad de retiro para incrementar sustancialmente el saldo acumulado.
📈 5. Simulación Actuarial: Caso Práctico y Fórmulas. 🧮
El valor mensual de una Renta Vitalicia ($P$) se determina equilibrando el capital transferido en UF ($) con el valor presente actuarial de los flujos futuros para el titular y sus beneficiarios de sobrevivencia:
https://www.spensiones.cl/apps/simuladorPensiones
🔐 6. Cláusulas Adicionales: Protegiendo el Capital y a la Familia. 👨👩👧
Para personalizar la póliza de Renta Vitalicia y resolver el dilema de la pérdida de herencia, la ley de seguros permite contratar cláusulas adicionales optativas:
⏱️ 1. Período Garantizado de Pago. (10, 15 o 20 Años)
Es la cláusula más utilizada en Chile. Establece que, en caso de fallecimiento prematuro del titular durante el plazo garantizado pactado, la aseguradora pagará el 100% de la pensión mensual a los beneficiarios designados en la póliza (o herederos legales) por todo el tiempo que reste para completar el período.
Beneficio Clave: Garantiza recuperar el capital invertido en la aseguradora mediante pensiones mensuales garantizadas.
📈 2. Aumento Temporal de Pensión. (Doble Jubilación Temporal)
Permite pactar un monto de pensión mensual significativamente mayor durante los primeros años de jubilación (por ejemplo, para cubrir viajes, proyectos o compromisos financieros activos) y un monto menor predefinido para los años posteriores.
👩❤️👨 3. Aumento del Porcentaje de Pensión de Sobrevivencia.
Por ley, la pensión de sobrevivencia para el cónyuge superviviente es del 60% de la pensión del titular. Esta cláusula opcional permite elevar dicho porcentaje hasta el 80% o 100%, asegurando que la pareja no sufra un menoscabo económico drástico tras la muerte del titular.
📉 4. Aumento Diferido de Pensión.
Es posible comenzar con una jubilación mínima y diferir para una fecha en el futuro aumentar la pensión mensual al máximo posible.
🗂️ 7. Gestión del SCOMP y Remate de Renta Vitalicia. 🏛️
Toda oferta de Renta Vitalicia en Chile debe procesarse obligatoriamente por el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), una plataforma electrónica neutral supervisada por la SP que previene abusos informativos.
FLUIDO DEL PROCESO DE PENSIONARSE EN SCOMP
──────────────────────────────────────────
1. Solicitud de Pensión 📝 ──► 2. Certificado de Saldos por la AFP 📄
│
4. Certificado de Ofertas 📑 ◄── 3. Consulta Central SCOMP 🔍
(Vigencia: 12 días hábiles)
│
┌────────────┴───────────────────────────┬─────────────────────────────┐
▼ ▼ ▼
Aceptar Oferta Directa ✍️ Solicitar Remate SCOMP 🔨 Negociar Oferta Externa 💬
🔨 El Mecanismo del Remate de Renta Vitalicia.
Si la oferta contenida en el Certificado de Ofertas de SCOMP no satisface del todo las expectativas del afiliado, este tiene la opción legal de solicitar un Remate Electrónico.
& ¿Cómo funciona el remate? Se abre una subasta pública a ciegas de 24 horas dentro del sistema SCOMP. Las distintas compañías de seguros de vida compiten entre sí mejorando la tasa de venta para adjudicarse el contrato de pensión.
& Resultado: En el remate, las CSV suelen elevar el monto de la pensión mensual fija en comparación con sus ofertas iniciales para quedarse con la transferencia del fondo.
💸 8. Análisis Técnico y Retiro del Excedente de Libre Disposición. (ELD) 💵
El Excedente de Libre Disposición (ELD) es el saldo acumulado en la cuenta obligatoria que excede el capital necesario para financiar una pensión calificada por ley.
CONDICIONES SINE QUA NON PARA ELD
─────────────────────────────────
1. Financiar una pensión ≥ 70% del promedio de rentas imponibles de los
últimos 10 años (120 meses).
2. Financiar una pensión ≥ 100% del valor de la PGU (Pensión Garantizada Universal).
ESTRATEGIA TRIBUTARIA DEL EXCEDENTE (ELD)
┌─────────────────────────────────────────────────────────────────────────┐
│ • Franquicia Libre de Impuesto: Hasta 200 UTM/año (Max 800 UTM total). │
│ • Opción de Retiro Único o Anualizado según tramo global complementario│
└─────────────────────────────────────────────────────────────────────────┘
🧾 Tratamiento Tributario del ELD.
Si el afiliado cumple con ambas condiciones, puede retirar el dinero excedente en efectivo o transferirlo a instrumentos de inversión no previsionales. Respecto a los impuestos:
& Exención Tributaria: Es posible retirar hasta 200 UTM anuales de forma totalmente exenta del Impuesto Único de Segunda Categoría, con un tope máximo acumulado de 800 UTM en un año.
& Estrategia Optimizada: Para capitales grandes de ELD, conviene dosificar el retiro en 6 años consecutivos (200 UTM por año) hasta 1.200 UTM exentas de impuestos.
🏛️ 9. La Pensión Garantizada Universal (PGU) y su Integración. 🇨🇱
La Pensión Garantizada Universal (PGU) es un pilar solidario estatal financiado con rentas generales de la Nación que complementa la jubilación autofinanciada.
📌 Puntos Clave de la PGU en la Renta Vitalicia:
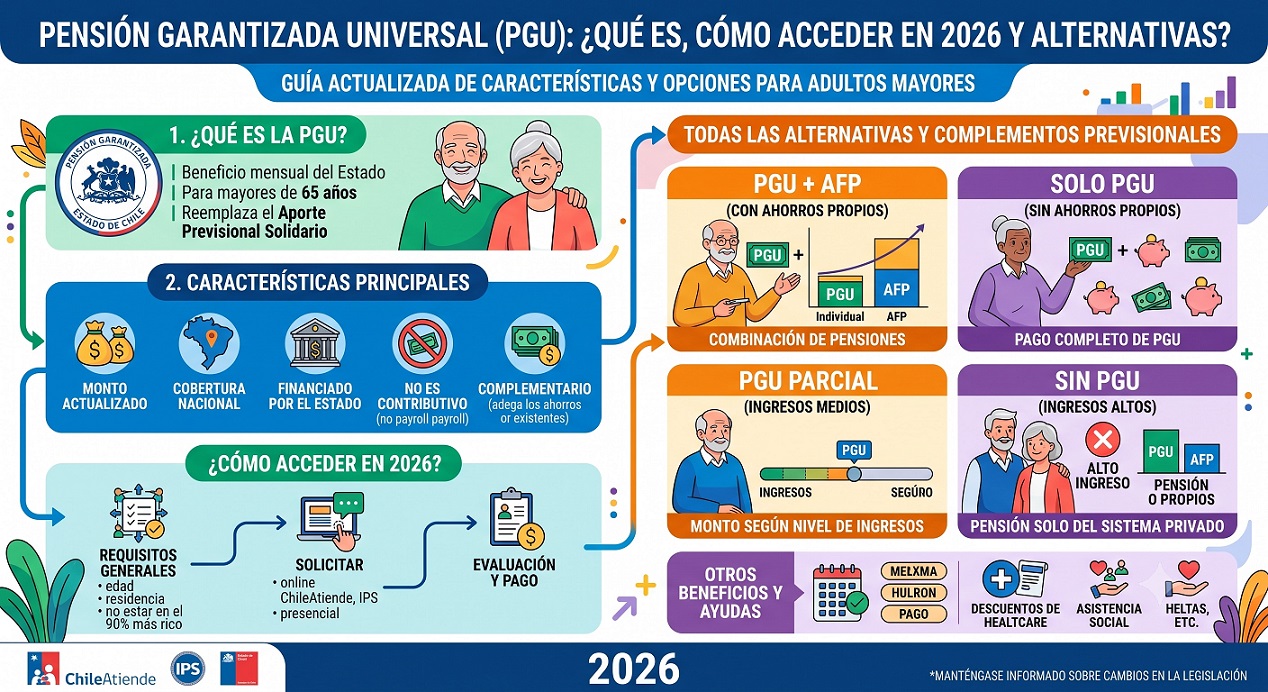
& Compatibilidad Total: La PGU es 100% compatible con la Renta Vitalicia y con el Retiro Programado.
& Pago Directo: El monto de la PGU es pagado por el Instituto de Previsión Social (IPS) directamente al pensionado (o mediante convenio con la misma aseguradora) de forma independiente al cheque de la Renta Vitalicia.
& Edad de Acceso: Se puede solicitar al cumplir 65 años de edad (tanto hombres como mujeres), siempre que no se pertenezca al 10% de mayores ingresos de la población y se acrediten los requisitos de residencia en Chile.
📝 10. Informe Final de Pensión y Asesoría Previsional: ¿Asesor, Agente o AFP? 💼
Para realizar el trámite en SCOMP y formalizar la aceptación de una Renta Vitalicia, existen tres canales de atención normados con marcadas diferencias en su rol legal y comisiones:
📄 El Informe Final de Pensión.
El Informe Final de Pensión es un documento técnico riguroso que el Asesor Previsional Independiente debe entregar al afiliado antes de que tome una decisión definitiva. Este informe contiene:
🔍 Análisis comparativo de ofertas: Estudio detallado de todas las propuestas emitidas en el SCOMP (Retiro Programado vs. Rentas Vitalicias Simples y Garantizadas).
🧮 Evaluación de cobertura de salud e impuestos: Proyección del valor neto a percibir tras el descuento del 7% de Fonasa/Isapre y las retenciones tributarias.
⚖️ Análisis del grupo familiar y cláusulas: Justificación actuarial de por qué conviene o no contratar un período garantizado de 10, 15 o 20 años según el estado de salud y edad de los beneficiarios.
✍️ Dictamen Técnico Recomendatorio: Declaración firmada donde el asesor justifica bajo responsabilidad legal cuál es la opción de pensión que maximiza el bienestar del trabajador.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 🛡️
Entendemos que jubilarse es una de las decisiones económicas más importantes de tu vida. Enfrentarse al complejo sistema de las AFP y las aseguradoras puede generar dudas e incertidumbre, pero no tienes que hacerlo solo. Con la orientación estratégica adecuada, este trámite burocrático se transforma en la base sólida de tu tranquilidad futura y la de los tuyos.
Jubilarse es uno de los hitos económicos más trascendentales de tu vida. Enfrentar la complejidad del sistema previsional chileno entre AFP y Compañías de Seguros de Vida puede generar dudas e incertidumbre, pero no tienes que recorrer este camino solo. Con la orientación técnica adecuada, transformarás un trámite burocrático en la base sólida de tu tranquilidad económica futura 💰.
En nuestras plataforma tenemos la de mayor trayectoria en asesoría de jubilación en Chile, te garantizamos un proceso transparente, riguroso y 100% enfocado en proteger tu patrimonio y el bienestar de tu familia 👨👩👧👦.
💼 ¿Qué es la Renta Vitalicia Previsional y Cómo Funciona? 📊
La Renta Vitalicia Previsional es un contrato irrevocable celebrado en Chile mediante el cual el trabajador traspasa sus fondos acumulados de la AFP a una Compañía de Seguros de Vida, garantizando una pensión mensual fija reajustable en UF para toda la vida 💵.
🌟 Pilares y Beneficios Clave.
🛡️ Protección Total contra Longevidad y Mercado: Elimina el riesgo de que tus fondos se agoten si vives más tiempo o si las bolsas internacionales sufren caídas.
🏛️ Integración con la PGU (Pensión Garantizada Universal): Evaluamos la interacción con el beneficio estatal de la PGU 💸 para potenciar tu ingreso mensual final.
🔐 Resguardo del Grupo Familiar: Permite la combinación con cláusulas adicionales para proteger los ingresos de tu cónyuge e hijos beneficiarios.
💻 Transparencia mediante el SCOMP: El trámite se canaliza por el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), garantizando libre competencia entre aseguradoras.
📈 ¿Cómo Maximizamos tu Jubilación Paso a Paso? 🎯
No realizamos un trámite automático; diseñamos una estrategia previsional personalizada para asegurar que obtengas el máximo retorno por tus años de trabajo ⚙️.
1. Análisis Técnico, PGU y Excedentes de Libre Disposición. 🧮
Evaluamos tu historial de cotizaciones para obtener el mayor monto posible. Calculamos si cumples los requisitos para retirar Excedentes de Libre Disposición (ELD) 💶 en efectivo sin comprometer la estabilidad de tu pensión ni el acceso a la PGU.
2. Claridad Absoluta: Retiro Programado vs. Renta Vitalicia. 🔍
Te explicamos "con peras y manzanas" 🍎🍏 la diferencia entre el Retiro Programado (administrado por la AFP, con fondo heredable pero pensión decreciente y variable) y la Renta Vitalicia (pensión fija e irrevocable en UF), analizando también las modalidades combinadas.
3. Gestión Integral en el SCOMP y Mandato Notarial. 📄
A través de un mandato notarial y un contrato formal de asesoría previsional, asumimos toda la carga administrativa en el SCOMP 🏛️. Nos encargamos de gestionar el Certificado de Ofertas de Pensión, ahorrándote tiempo, trámites y estrés ⏳.
4. Maximización mediante el Remate de Renta Vitalicia 💸
Una vez recibido el Certificado de Ofertas del SCOMP, utilizamos la herramienta del Remate de Renta Vitalicia 🔨. Como asesores previsionales, negociamos en el sistema para que las compañías de seguros compitan y mejoren sus ofertas iniciales, logrando una pensión significativamente superior 📈.
🌟 ¿Por qué Elegir Nuestra Asesoría Previsional Independiente? 🏛️️
🛡️ Independencia Total e Imparcialidad.
Trabajamos exclusivamente para ti. No representamos a ninguna AFP ni a ninguna Compañía de Seguros, lo que garantiza una recomendación objetiva y sin conflictos de interés 💲.
📜 Asesores Registrados y Experiencia Pionera.
Somos el portal de orientación para la jubilación con mayor historia y trayectoria en Chile 🌐. Contamos con Asesores Previsionales Registrados que cumplen estrictamente la normativa de la Superintendencia de Pensiones 🏛️.
🤝 Acompañamiento Humano y Directo.
Resolvemos cada una de tus inquietudes sin tecnicismos complejos, guiándote con cercanía, transparencia y empatía 🗣️.
📞 ¡Asegura tu Jubilación con Asesoría Previsional Experta! 🚀
Tomar la decisión de pensionarse requiere un análisis técnico imparcial para garantizar el máximo rendimiento de los fondos acumulados durante toda una vida de trabajo 👨🏭👩💼.
🌟 Beneficios de Nuestra Gestión Integral:
🎯 Máximo Retorno: Evaluamos el mercado global e impulsamos remates en SCOMP para conseguir la pensión más alta disponible.
📜 Independencia Garantizada: Asesores registrados en la Superintendencia de Pensiones.
📁 Gestión Llave en Mano: Nos encargamos de todo el trámite ante la AFP, la CMF, SCOMP y la Compañía de Seguros.
📲 Canales de Atención Directa.
📱 WhatsApp Directo: Escríbenos para recibir respuestas inmediatas a tus dudas previsionales.
📧 Correo Electrónico: Envíanos tus antecedentes para una evaluación preliminar de saldo.
💬 Chat en Vivo & Videollamada: Agenda una sesión personalizada online con un asesor experto.
🏢 Atención Presencial: Coordina una reunión presencial para revisar tu Informe Final de Pensión.
💲 ¿Listo para pensionarte?
💰 Obtén el máximo retorno de tus fondos.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl