Cómo Solicitar Pensión de Vejez: Guía y SCOMP Paso a Paso. Aprende cómo solicitar tu pensión de vejez por edad en Chile paso a paso. Compara en SCOMP, suma la PGU y maximiza tu jubilación con asesoría experta. Somos una guía integral para tramitar la pensión de vejez en Chile (60 años mujeres, 65 hombres), detallando los requisitos legales, la integración de beneficios estatales como la PGU y el uso estratégico del sistema SCOMP. Además, contrasta las modalidades de Retiro Programado y Renta Vitalicia, aborda el impacto de la Reforma Previsional de 2027 y destaca el rol de un Asesor Previsional independiente para negociar tasas y maximizar la jubilación.
Cómo Solicitar Pensión de Vejez: Guía y SCOMP Paso a Paso.
Cómo Solicitar y Maximizar tu Pensión de Vejez por Edad en Chile.
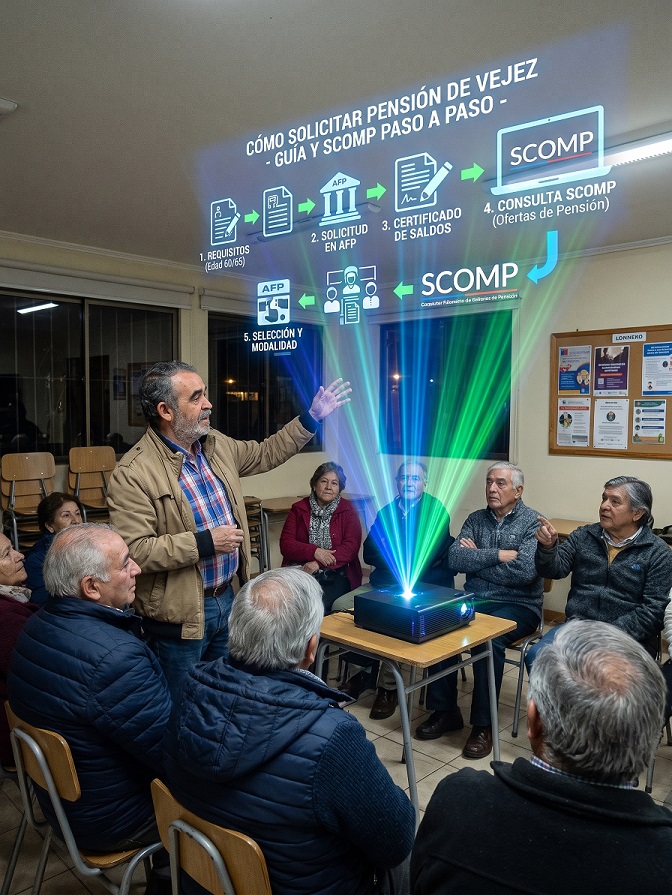
La solicitud de pensión de vejez en Chile, regulada por el Decreto Ley N.º 3.500, permite a las mujeres desde los 60 años y a los hombres desde los 65 años convertir sus fondos acumulados en la AFP en un ingreso mensual definitivo. Este proceso se gestiona formalmente ante la administradora o ChileAtiende, activando la emisión del Certificado de Saldo y la consulta en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP).
Alcanzar la edad legal de retiro marca un punto de inflexión financiero, pero cumplir con el requisito etario exigido por la Superintendencia de Pensiones (SP) es apenas el primer paso administrativo. El verdadero reto no radica en suscribir un formulario en la sucursal de la AFP, sino en diseñar una estrategia previsional sólida que resguarde el patrimonio durante las próximas décadas.
¿Por qué es crítico este paso inicial?
Un número importante de afiliados toma la decisión precipitada y muchas veces irreversible de aceptar la primera oferta automática que arroja el sistema. Abordar este proceso con éxito exige articular el procedimiento normativo paso a paso, el contexto económico nacional y el uso estratégico del SCOMP para maximizar el monto final de la jubilación.
Requisitos Legales y Documentación Obligatoria. (D.L. N.º 3.500)
Para tramitar la pensión de vejez ordinaria, el único requisito legal excluyente es haber cumplido la edad establecida por ley: 60 años para las mujeres y 65 años para los hombres. Cumplir esta edad otorga el derecho al beneficio, pero su ejercicio es estrictamente voluntario; el afiliado puede postergar el trámite indefinidamente si opta por continuar su vida laboral activa.
Antes de ingresar la solicitud formal en la AFP, es necesario reunir y presentar la siguiente documentación:
a) Cédula de identidad vigente: Documento original del solicitante y fotocopia simple por ambos lados.
b) Certificado de matrimonio o Acuerdo de Unión Civil (AUC): Emitido con una antigüedad no mayor a 90 días, incluyendo la subinscripción correspondiente en caso de existir un divorcio previo.
c) Certificados de nacimiento de los hijos: Exigido para menores de 18 años, jóvenes entre 18 y 24 años que acrediten calidad de estudiantes regulares, e hijos de cualquier edad declarados con invalidez por las Comisiones Médicas de la Superintendencia de Pensiones.
d) Acreditación de cargas familiares directas: Documentación respaldatoria en caso de contar con padres reconocidos como cargas legales que vivan a expensas del afiliado.
e) Certificado de cese de funciones: Documento exclusivo para trabajadores del sector público regidos por el Estatuto Administrativo.
f) Poder mandato notarial: Requerido únicamente cuando el trámite es realizado y firmado por un mandatario o representante legal en nombre del titular.
1. Requisitos y Documentos para Tramitar la Jubilación por Edad.
Para iniciar el expediente de jubilación ante tu Administradora de Fondos de Pensiones (AFP) o en sucursales de ChileAtiende (IPS), debes reunir y validar los siguientes antecedentes obligatorios:
1.- Acreditar la edad legal cumplida: Tener 60 años o más en el caso de las mujeres y 65 años o más en el caso de los hombres. Pensionarse al cumplir la edad es un derecho voluntario; puedes postergar el trámite y continuar cotizando si lo deseas.
2.- Presentar Cédula de Identidad vigente: Documento indispensable para validar tu identidad mediante huella biométrica o clave de seguridad digital.
3.- Respaldar a tus beneficiarios legales de sobrevivencia: Debes presentar certificados de matrimonio o Acuerdo de Unión Civil actualizados (con subinscripción en caso de divorcio previo) y certificados de nacimiento de hijos menores de 18 años, menores de 24 años si son estudiantes regulares, o de cualquier edad si tienen invalidez acreditada por las Comisiones Médicas.
4.- Declarar cargas de padres (si aplica): Aportar antecedentes de padres que sean cargas familiares reconocidas y vivan a expensas del afiliado titular.
5.- Adjuntar resolución de cese de funciones: Requisito exclusivo para funcionarios públicos regidos por el Estatuto Administrativo que se acogen a retiro e incentivos estatales.
6.- Suscribir Poder Mandato Notaria Previsional: Requerido únicamente si delegas la gestión integral del trámite en un apoderado o en un Asesor Previsional acreditado ante la SP.
2. Contexto Económico: ¿Por qué es vital optimizar cada UF de tu fondo?
Antes de firmar cualquier solicitud, es necesario comprender la brecha entre las expectativas de ingreso y la realidad del mercado laboral chileno.
En Chile, aunque el ingreso promedio suele situarse estadísticamente cerca de los $900.000 por el efecto de los sueldos más altos, la estructura salarial real exige máxima eficiencia al pensionarse:
& Ingreso Mediano Real: Ronda los $611.000 mensuales. Esto significa que el 50% de los trabajadores en Chile percibe este monto o menos durante su vida activa.
& Brecha de Género y Densidad de Cotizaciones: Las mujeres perciben ingresos cercanos a un 25% menores que los hombres y enfrentan mayores lagunas previsionales, además de tablas de expectativa de vida más extensas en el cálculo del Capital Necesario Unitario (CNU).
¿Cómo se estructura tu ingreso mensual para enfrentar esta realidad?
Tu futura pensión no provendrá de una única fuente, sino de la articulación de tres pilares previsionales:
1) Pilar Contributivo Obligatorio: El capital acumulado en tu cuenta de capitalización individual por el 10% de tus remuneraciones imponibles históricas más la rentabilidad generada por los multifondos de la AFP.
2) Pilar Voluntario: Tus ahorros adicionales en Ahorro Previsional Voluntario (APV), Cuenta 2 y Depósitos Convenidos, los cuales permiten incrementar la base de cálculo o retirar Excedente de Libre Disposición (ELD) bajo beneficios tributarios.
3) Pilar Solidario Estatal: Compuesto principalmente por la Pensión Garantizada Universal (PGU) regulada por la Ley N.º 21.419, el Bono por Hijo nacido vivo o adoptado (para mujeres) y la exención legal del descuento del 7% de cotización de salud para pensionados que cumplen los requisitos socioeconómicos.
Composición de tu Liquidación Histórica. (Ejemplo sobre $1.000.000 Bruto)
Para dimensionar cómo se construyó tu ahorro y qué coberturas te protegen antes de pensionarte, así se distribuyen los descuentos e incentivos legales de una remuneración activa:
3. Paso a Paso: Hoja de Ruta para Solicitar tu Pensión de Vejez.
Si estás próximo a cumplir la edad legal o ya la cumpliste, sigue esta secuencia reglamentaria para no perder capital en el proceso:
A) Verificar bonos estatales previos: Confirma que tu Bono de Reconocimiento (si cotizaste en las antiguas cajas de previsión) esté correctamente emitido y visado, y verifica el derecho al Bono por Hijo a partir de los 65 años.
B) Suscribir la Solicitud de Pensión y Declaración de Beneficiarios: Inicia el trámite en tu AFP o ChileAtiende firmando ambos formularios. Declarar con exactitud a tu cónyuge e hijos es vital para que la reserva técnica sea exacta.
C) Recepcionar el Certificado de Saldo: La AFP consolidará tus fondos (Cuenta Obligatoria, APV, Depósitos Convenidos y Bono de Reconocimiento) y emitirá en un plazo aproximado de 10 días hábiles tu Certificado de Saldo, el cual tiene una vigencia estricta de 35 días corridos.
D) Ingresar la Solicitud de Ofertas al SCOMP: Con el saldo certificado, se realiza la consulta en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), plataforma interconectada con todas las AFP y Compañías de Seguros de Vida autorizadas por la CMF.
E) Ejecutar el "Remate" o Licitación de Ofertas Externas: En lugar de quedarte con la primera oferta automática del sistema, tu Asesor Previsional negocia directamente con las aseguradoras para mejorar la tasa de interés técnica a tu favor.
F) Seleccionar la modalidad y firmar la Aceptación de Oferta: Tras evaluar el Informe Final de Pensión, eliges la modalidad definitiva y defines la vía de pago mensual (depósito en cuenta bancaria, Servipag o Caja de Compensación).
& ¿Ya tienes tu Certificado de Saldo emitido o estás a días de cumplir la edad legal?
Recuerda que el Certificado de Saldo vence en 35 días corridos. No aceptes la primera oferta de ventanilla. [Solicita aquí tu análisis SCOMP y negociación de tasas de venta con un Asesor Previsional Registrado] (Honorarios y comisiones regulados por el D.L. N.º 3.500 que tiene Costos y Beneficios).
4. Comparativa de Modalidades: Retiro Programado vs. Renta Vitalicia.
El momento decisivo en el SCOMP ocurre al contrastar las alternativas que ofrece el mercado. No existe una modalidad única para todos; la elección óptima depende de tu estado de salud, tu grupo familiar, el tamaño de tu fondo en UF (Unidades de Fomento) y tu tolerancia al riesgo financiero.
El contraste técnico entre las opciones principales es el siguiente:
Para profundizar en cada estructura, revisa nuestras guías especializadas en cómo funciona la Renta Vitalicia Inmediata y sus cláusulas adicionales y el análisis detallado sobre las ventajas y riesgos del Retiro Programado en AFP. Si aún no cumples los 60 o 65 años pero cuentas con un capital alto, evalúa los requisitos de la Pensión de Vejez Anticipada en Chile, o revisa cómo proteger a tu familia mediante la Pensión de Sobrevivencia.
5. Errores Frecuentes y Causales de Rechazo o Pérdida de Dinero en el Trámite.
En nuestra experiencia auditando miles de procesos ante las AFP, COMPIN y el sistema SCOMP, estas son las fricciones reales que retrasan el pago o reducen el monto de tu jubilación:
& Dejar vencer el Certificado de Saldo (Plazo de 35 días): Si no ingresas o cierras tu selección de oferta dentro de los 35 días corridos desde su emisión, el certificado caduca legalmente. Esto obliga a reiniciar la solicitud en la AFP, exponiendo tu fondo a variaciones en el valor cuota y cambios en las tasas de interés de las aseguradoras.
& Errores u omisiones en la Declaración de Beneficiarios: Omitir a un cónyuge no divorciado legalmente o a hijos con derecho vigente altera el cálculo actuarial del Capital Necesario Unitario (CNU). Si se detecta posteriormente, la AFP o aseguradora recalculará tu pensión a la baja de forma retroactiva.
& Contratar una Renta Vitalicia Simple sin Cláusula de Período Garantizado: Muchos afiliados firman una Renta Vitalicia Inmediata simple directamente con un agente de ventas sin saber que, en caso de fallecimiento prematuro sin cónyuge ni hijos menores, el capital queda en manos de la aseguradora. Agregar una Cláusula de Período Garantizado o Cláusula de Aumento Temporal exige comparar su costo exacto en UF dentro del SCOMP.
& No liquidar ni reclamar disconformidades en el Bono de Reconocimiento: Aceptar una oferta de pensión definitiva cuando existen lagunas o errores de cálculo en las antiguas cajas de previsión impide sumar ese capital al monto inicial de tu renta vitalicia.
6. Transición Legal: Normativa Vigente Hoy vs. Reforma Previsional. (Vigencia 2027)
Es fundamental separar las reglas que se aplican si te pensionas hoy mismo de las modificaciones estructurales de la Reforma Previsional cuyas disposiciones entran en plena vigencia en 2027. Postergar o adelantar tu decisión sin conocer este calendario puede afectar tu planificación previsional:
¿Qué implica esto para tu estrategia actual?
Si ya cumpliste los 60 o 65 años hoy, no necesitas esperar hasta 2027 para pensionarte. Los beneficios de garantía por años cotizados y compensación a mujeres contemplados en la reforma se integrarán a los pensionados por vejez que cumplan los requisitos legales una vez que entren en vigencia los tramos correspondientes.
7. ¿Por qué tramitar con un Asesor Previsional Independiente?
El ejecutivo de tu AFP cumple una función puramente administrativa para su empleador, y el agente directo de una aseguradora solo puede ofrecer los productos de su propia compañía.
1) Un Asesor Previsional acreditado en el Registro de Asesores Previsionales de la SP opera bajo un mandato legal de independencia total:
2) Gestión Integral de Principio a Fin: Nos encargamos de todo el proceso ante la AFP, el IPS y las compañías de seguros mediante mandato notarial y Contrato de Asesoría Previsional, desde la revisión de bonos hasta el primer pago.
3) Licitación y "Remate" en SCOMP: Cotizamos simultáneamente con todas las aseguradoras del país y realizamos negociaciones de ofertas externas para conseguir una tasa de venta superior a la oferta automática de sistema.
4) Informe Final de Pensión: Antes de que tomes cualquier decisión, te entregamos un dictamen técnico por escrito y firmado, que compara matemáticamente el Retiro Programado, las Rentas Vitalicias con Período Garantizado y el impacto tributario o de herencia. Tú siempre tienes la última palabra: aceptar, elegir otra alternativa o desistir del trámite sin costo de salida en la AFP.
8. Preguntas Frecuentes sobre la Pensión de Vejez en Chile:
1.- ¿Cuánto demora el trámite completo de pensión de vejez en Chile?
El proceso completo toma en promedio entre 30 y 45 días hábiles desde que se firma la Solicitud de Pensión en la AFP hasta que se selecciona la modalidad definitiva. La emisión del Certificado de Saldo tarda cerca de 10 días hábiles, tras lo cual se abre la etapa de cotización y negociación en el SCOMP. Una vez aceptada la oferta, el primer pago se realiza habitualmente al mes siguiente.
2.- ¿Puedo seguir trabajando si me jubilo por vejez a los 60 o 65 años?
Sí, en el sistema previsional chileno es completamente legal pensionarse por vejez y continuar trabajando con contrato laboral o a honorarios. Al estar pensionado, puedes optar por eximirte de seguir cotizando el 10% obligatorio para el fondo de pensiones dando aviso formal a tu empleador. Sin embargo, debes mantener el pago de tu cotización legal del 7% de salud.
3.- ¿Cómo se suma la Pensión Garantizada Universal (PGU) a mi jubilación?
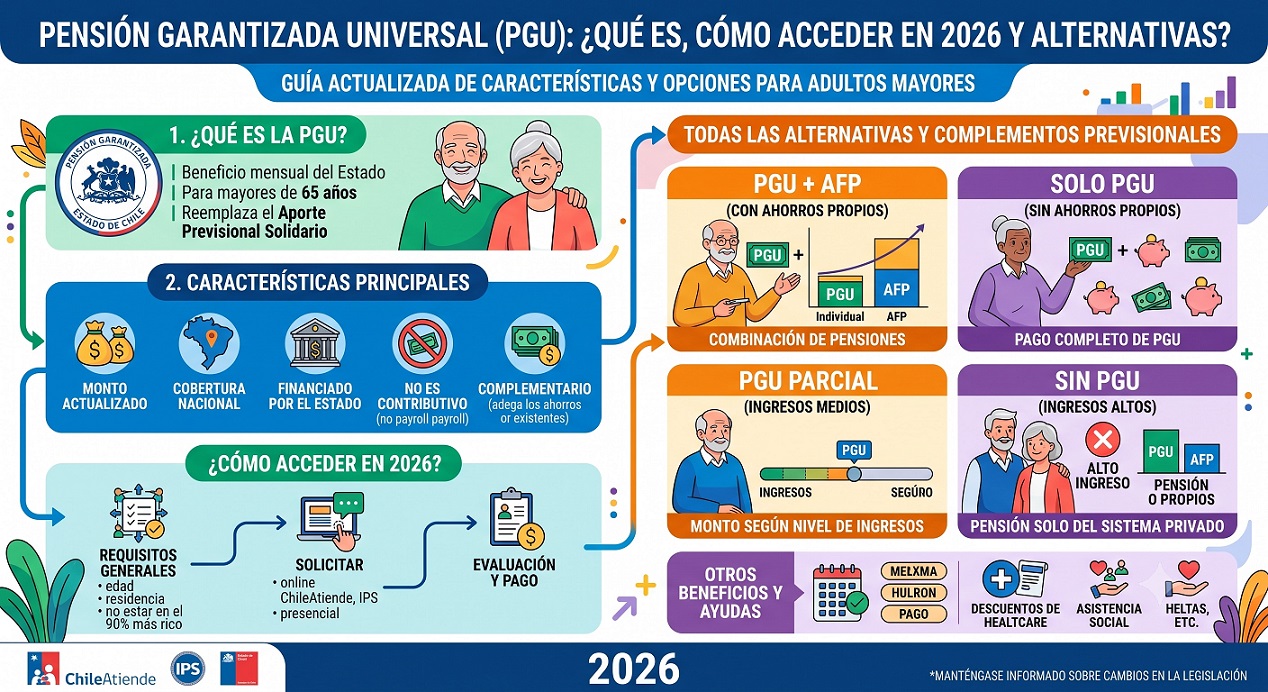
La PGU es un beneficio estatal administrado por el IPS (ChileAtiende) para personas de 65 años o más (hombres y mujeres) que no integren el 10% más rico de la población y acrediten residencia en Chile. Su monto se paga de forma íntegra si tu pensión base es igual o inferior al umbral legal vigente, y se suma directamente al monto mensual que recibas por Retiro Programado o Renta Vitalicia. Puedes gestionar este beneficio de forma paralela o posterior a tu jubilación en la AFP.
4.- ¿Cuánto cuesta contratar a un Asesor Previsional registrado en Chile?
Los honorarios de un Asesor Previsional están estrictamente regulados y limitados por el Decreto Ley N.º 3.500 y fiscalizados por la Superintendencia de Pensiones. El asesor no cobra dinero del bolsillo del afiliado de forma anticipada, sino una comisión legal regulada que tiene Costos y Beneficios sobre el fondo destinado a pensión únicamente si el cliente decide finalmente pensionarse. En la mayoría de los casos de Renta Vitalicia, la mejora obtenida mediante la negociación de tasa en SCOMP supera con creces dicho honorario regulado.
5.- ¿Qué pasa con mis ahorros si fallezco después de pensionarme por vejez?
El destino de tus fondos depende exclusivamente de la modalidad y las cláusulas que hayas firmado en el SCOMP. En Retiro Programado, si no existen beneficiarios legales de pensión de sobrevivencia, el 100% del saldo restante se entrega como herencia a tus hijos o herederos legales. En Renta Vitalicia, para proteger el capital a favor de tus herederos debes contratar expresamente la Cláusula Adicional de Período Garantizado de Pago (por ejemplo, a 15 o 20 años).
6.- ¿Cuál es la diferencia principal entre pensionarse por Retiro Programado (AFP) y Renta Vitalicia. (Compañía de Seguros)?
En el Retiro Programado mantienes la propiedad de tus fondos en la AFP, generan rentabilidad variable y constituyen herencia, pero el monto de tu pensión se recalcula año a año y tiende a disminuir a medida que utilizas el saldo y aumenta tu expectativa de vida. En la Renta Vitalicia traspasas la propiedad de tus ahorros a una Compañía de Seguros de Vida a cambio de un pago mensual fijo de por vida expresado en UF, lo que te protege contra la inflación y la longevidad, aunque la decisión es irrevocable.
7.- ¿Puedo retirar todo mi dinero ahorrado en la AFP de una sola vez al cumplir la edad de jubilación?
No, la legislación previsional chilena (D.L. N.º 3.500) establece que los fondos acumulados tienen como fin exclusivo financiar una pensión mensual y no permite el retiro total del capital. La única forma legal de retirar dinero en efectivo al pensionarse es a través del Excedente de Libre Disposición (ELD), para lo cual debes contar con al menos 10 años de afiliación y un saldo suficiente que permita financiar una pensión igual o superior al 70% del promedio de tus rentas imponibles de los últimos 10 años y a doce Unidades de Fomento UF. 12.-l
8.- ¿Qué es el Bono de Reconocimiento y cuándo se suma a mi cuenta de AFP?
Es un documento expresado en dinero que entrega el Estado a los trabajadores que cotizaron en el antiguo sistema de reparto (ex Cajas de Previsión, hoy IPS) antes de incorporarse al sistema de AFP. Este monto se reajusta anualmente según el IPC más un 4% de interés anual, y se hace efectivo ("se liquida") depositándose directamente en tu cuenta de capitalización individual exactamente al cumplir la edad legal de jubilación (60 años las mujeres, 65 años los hombres), o bien en caso de invalidez o fallecimiento.
9.- ¿Cómo funciona el Bono por Hijo y en qué momento incrementa mi pensión?
Es un beneficio estatal que incrementa el monto de la pensión de la mujer a través de la entrega de una bonificación por cada hijo nacido vivo o adoptado. Equivalente al 10% de 18 ingresos mínimos mensuales (fijados según la fecha de nacimiento del hijo) más la rentabilidad acumulada del Fondo C, este bono no se paga en dinero en efectivo, sino que se ingresa directamente a la cuenta de la AFP cuando la mujer cumple los 65 años de edad y solicita el beneficio para sumarlo a su pensión.
10.- ¿Qué sucede si al cumplir la edad legal tengo muy pocos fondos o saldo cero en mi AFP?
Si tus ahorros previsionales son muy bajos, la AFP calculará tu pensión bajo la modalidad de Retiro Programado, y si el monto resultante es inferior al valor de la Pensión Garantizada Universal (PGU), podrás optar a ajustar tu pago hasta agotar el saldo rápidamente. Paralelamente, a partir de los 65 años puedes solicitar la PGU a través del IPS o ChileAtiende, la cual te asegurará un ingreso base mensual vitalicio financiado por el Estado, independientemente de que tu saldo en la AFP llegue a cero o nunca hayas cotizado.
11.- ¿Es obligatorio aceptar alguna de las ofertas del certificado SCOMP una vez emitido?
No, solicitar el Certificado de Saldo y realizar una consulta en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) no te obliga a jubilarte de inmediato. El Certificado de Ofertas tiene una vigencia de 15 días corridos; si ninguna de las propuestas de las compañías de seguros o de la AFP te convence, puedes solicitar una nueva consulta, pedir ofertas externas (remate o cotización directa) o simplemente desistir del trámite y postergar tu jubilación para más adelante sin penalización alguna.
12.- ¿Quiénes son considerados beneficiarios legales de pensión de sobrevivencia al momento de jubilarme?
Al iniciar tu trámite de pensión debes declarar a tus beneficiarios legales, quienes tienen derecho a recibir un porcentaje de tu pensión cuando fallezcas y cuyo perfil influye directamente en el cálculo de tu monto mensual. La ley reconoce como beneficiarios al cónyuge o conviviente civil sobreviviente, a los hijos solteros menores de 18 años (o entre 18 y 24 años si cursan estudios regulares, o de cualquier edad si tienen invalidez declarada), a los padres de hijos de filiación no matrimonial y, a falta de todos los anteriores, a los padres del afiliado si eran cargas familiares reconocidas.
13.- ¿Qué es la Renta Temporal con Renta Vitalicia Diferida y a quién le conviene?
Es una modalidad mixta de pensión en la cual contratas con una Compañía de Seguros el pago de una Renta Vitalicia futura a partir de una fecha posterior (por ejemplo, en 2 o 3 años más), dejando en la AFP un saldo retenido para recibir una pensión mayor durante los primeros años (Renta Temporal). Esta opción permite obtener un flujo de ingresos más alto durante la primera etapa del retiro hasta el doble de la renta vitalicia futura para pagar deudas pendientes o cubrir proyectos inmediatos, manteniendo asegurada una pensión en UF de por vida para la vejez avanzada.
14.- ¿Qué impuestos y descuentos legales se aplican sobre el pago mensual de mi pensión de vejez?
Tu pensión mensual está sujeta a dos descuentos legales principales: la cotización de salud y el Impuesto Único de Segunda Categoría. En salud, se descuenta el 7% para Fonasa o el valor de tu plan pactado en Isapre (salvo que seas beneficiario de la exención o rebaja del 7% de salud para mayores de 65 años que cumplen requisitos socioeconómicos). Respecto a impuestos, la mayoría de las pensiones quedan exentas debido a que no superan el tramo libre de impuesto (13,5 UTA anuales, aprox. $900.000 mensuales), tributando solo el monto que exceda dicho límite.
15.- ¿Qué es la Cláusula de Aumento Temporal de Pensión y cómo se combina con el Período Garantizado?
En las Rentas Vitalicias es posible agregar la Cláusula de Aumento Temporal de Pensión, la cual permite recibir un monto mensual significativamente mayor durante los primeros años de jubilación (entre 1 y 5 años), para luego estabilizarse en una pensión vitalicia base en UF. A diferencia de la Renta Vitalicia Diferida, aquí todo el capital pasa desde el primer día a la aseguradora, y siempre debe contratarse en conjunto con la Cláusula de Período Garantizado de Pago para proteger el capital a favor de tus beneficiarios o herederos en caso de fallecimiento prematuro.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Independiente e Imparcial.
Dar el paso hacia el retiro laboral no es un simple trámite de ventanilla; es la decisión patrimonial más importante de tu vida. Mientras las administradoras y compañías de seguros operan bajo sus propios incentivos comerciales, tú necesitas un aliado técnico que defienda exclusivamente tu capital.
En nuestros portales le entregamos una plataforma pionera y con la de mayor trayectoria en asesoría de jubilación en Chile transformamos la incertidumbre del sistema previsional en una estrategia financiera a tu medida, transparente, auditada y 100% enfocada en maximizar tu ingreso mensual y proteger el bienestar de tu familia.
╔══════════════════════════════════════════════════════════════════════════╗
║ 💡 LA REGLA DE ORO ANTES DE FIRMAR: ║
║ Aceptar la primera oferta automática del sistema puede costarte ║
║ millones de pesos a lo largo de tu vida. La negociación experta ║
║ marca la diferencia entre una pensión estándar y tu pensión máxima. ║
╚══════════════════════════════════════════════════════════════════════════╝
📈 ¿Cómo Maximizamos tu Jubilación? De la Gestión Burocrática a la Ingeniería Previsional.
No nos limitamos a ingresar papeles; diseñamos una arquitectura previsional personalizada para extraer el máximo rendimiento a cada UF de tu ahorro, articulando beneficios estatales y licitaciones competitivas:
[1. Diagnóstico Patrimonial] ──► [2. Diseño de Cláusulas y PGU]
│
[4. Informe Final Firmado] ◄── [3. Remate de Renta Vitalicia]
🔍 1. Auditoría de Capital, Integración de PGU y Excedentes. (ELD)
Analizamos la estructura exacta de tus fondos para proyectar escenarios reales de liquidez y renta mensual:
& Articulación Estratégica con la PGU: Evaluamos cómo interactúa tu pensión autofinanciada con la Pensión Garantizada Universal (PGU), optimizando los tramos de retiro o postergación para que sumes el máximo aporte estatal posible sin perjudicar tu flujo mensual.
& Liberación de Capital en Efectivo: Calculamos matemáticamente si tu saldo y densidad de afiliación te permiten retirar Excedentes de Libre Disposición (ELD) libres de impuestos o con carga tributaria mínima, para que dispongas de liquidez inmediata sin desproteger tu vejez.
🗣️ 2. Claridad Total: Opciones Explicadas con "Peras y Manzanas"
Traducimos el lenguaje actuarial y financiero a términos simples y transparentes. Te mostramos con cifras reales en mano cómo se comportará tu dinero bajo Retiro Programado, Renta Vitalicia Inmediata o Modalidades Combinadas, despejando la letra chica para que comprendas el impacto exacto en tu liquidez presente y futura.
⚙️ 3. Gestión Integral sin Estrés ni Filas.
A través de un Contrato de Asesoría Previsional y un mandato notarial regulado, asumimos la representación total de tu trámite en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Tú ahorras tiempo, evitas presiones de agentes de ventas y te aseguras de que cada plazo legal se cumpla con precisión quirúrgica.
🛡️ Las 4 Cláusulas Adicionales: Blindaje a Medida para tu Renta Vitalicia.
Uno de los secretos mejor guardados para personalizar una Renta Vitalicia es que no tienes por qué conformarte con un contrato rígido o simple. Como asesores independientes, cotizamos y combinamos estratégicamente las 4 Cláusulas Adicionales del mercado según tu salud, composición familiar y metas de herencia:
🔨 El "Remate" de Renta Vitalicia: Cómo Hacemos Competir a las Aseguradoras por Ti.
Cuando recibes el primer Certificado de Ofertas del SCOMP, estás viendo únicamente las propuestas automáticas de pizarra. Ahí es donde comienza nuestra verdadera negociación:
┌──────────────────────────────────────────────────────────────────────┐
│ 📊 OFERTA INICIAL SCOMP (Automática de Sistema) │
│ ───────────────────────────► Monto Base en UF │
│ │
│ ⚡ REMATE Y PUJA EXTERNA (Negociación por tu Asesor Previsional) │
│ ──────────────────────────────────────────► 📈 ¡TASA MEJORADA EN UF!│
└──────────────────────────────────────────────────────────────────────┘
& Licitación Competitiva (Remate): Con tu certificado de ofertas en mano, activamos el mecanismo de Remate de Renta Vitalicia o negociación de ofertas externas, haciendo que las Compañías de Seguros pujen entre sí para adjudicarse tus fondos.
& Aumento Perpetuo en UF: Al lograr que una aseguradora mejore su tasa de interés técnica, tu pensión mensual sube en Unidades de Fomento (UF) para toda la vida. Esa mejora acumulada durante 20 o 30 años de jubilación supera con creces el costo del servicio de asesoría.
📋 El Informe Final de Pensión: Tu Garantía por Escrito.
Antes de que firmes cualquier aceptación definitiva, elaboramos y te entregamos el Informe Final de Pensión:
& Dictamen Técnico y Legal: Un documento oficial, firmado por tu Asesor Previsional acreditado, que contrasta matemáticamente cada oferta del SCOMP, el resultado del remate, la proyección de la PGU, el impacto tributario y los escenarios de herencia.
& Control Absoluto en tus Manos: Te entregamos nuestra recomendación experta fundamentada en tu estado de salud, perfil de riesgo y objetivos familiares, pero tú siempre tienes la última palabra.
⭐ ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
⚖️ Independencia Total y Cero Conflicto de Interés: Trabajamos única y exclusivamente para ti. No pertenecemos a ninguna AFP ni Compañía de Seguros de Vida, lo que garantiza una recomendación 100% imparcial y objetiva.
🏛️ Trayectoria Pionera en Chile: Tenemos el sitio web más antiguo del país especializado en orientación y gestión de jubilación. Décadas de experiencia resolviendo casos complejos son tu mejor seguro de tranquilidad.
📜 Asesores Registrados y Fiscalizados: Nuestro equipo está integrado por profesionales con inscripción vigente en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (SP), cumpliendo estrictamente con toda la normativa legal.
🤝 Acompañamiento Humano y Cercano: Te escuchamos con empatía y resolvemos cada inquietud de principio a fin, sin tecnicismos confusos y con total calidez humana.
🚀 ¡El Esfuerzo de Toda tu Vida Merece la Mejor Gestión! Contáctanos Hoy.
Buscamos el máximo bienestar económico para ti y tu familia. No dejes tu jubilación al lote ni aceptes una oferta sin antes auditarla con un experto. Toma hoy mismo el control de tu futuro financiero eligiendo el canal de atención inmediata que más te acomode:
🎯 Da el primer paso con seguridad: Tu consulta inicial te permitirá conocer el verdadero potencial de tus fondos antes de tomar una decisión irreversible. ¡Escríbenos o llámanos ahora!
💰 ¡Maximiza tu pensión de vejez!
📊 Compara en SCOMP y negocia tu mejor tasa con un Asesor Previsional Registrado.
💻[Cotizar mi pensión ahora]
📱 ¡Llame al tiro!
Ficha de Autoría y Respaldo Técnico:
Revisado y validado por: Luis Fernando Correa, del Equipo Técnico de Asesores Previsionales Retirum Chile.
Acreditación Oficial: Inscritos y vigentes en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (SP), N.º 247 vigente conforme al D.L. N.º 3.500.
Normativa de referencia: Decreto Ley N.º 3.500, Compendio de Normas del Sistema de Pensiones de la SP, Ley N.º 21.419 (PGU) y Ley de Reforma Previsional (vigencia gradual 2027).


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl