
Cómo solicitar la Pensión de Invalidez en Chile: Trámites y Requisitos. Descubre paso a paso cómo solicitar la Pensión de Invalidez. Conoce los requisitos, grados médicos, cobertura SIS y cómo elegir tu modalidad y tipo de pensión. La Pensión de Invalidez protege económicamente a trabajadores con pérdida de capacidad laboral por causas comunes, tras la evaluación de las Comisiones Médicas. Esta página web detalla los requisitos del proceso, el financiamiento mediante el Seguro de Invalidez y Sobrevivencia (SIS), los aportes estatales y la elección entre Retiro Programado o Renta Vitalicia con asesoría previsional.
Cómo solicitar la Pensión de Invalidez en Chile: Trámites y Requisitos.
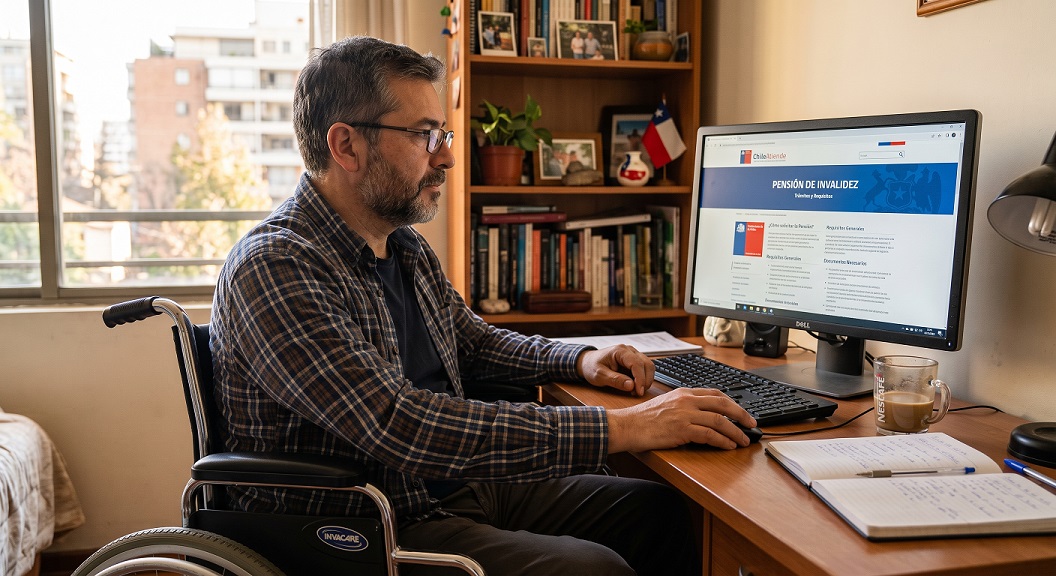
🏥 Pensión de Invalidez en Chile: Guía Definitiva 2026, Requisitos, Cálculo, Beneficios y Optimización Previsional.
La Pensión de Invalidez es una de las prestaciones más críticas del sistema previsional chileno (regulado por el Decreto Ley 3.500 y el Sistema de Pensiones Solidarias). Está diseñada para otorgar una protección financiera continua a aquellos trabajadores que sufren una pérdida significativa e irreversible (o prolongada) de su capacidad de trabajo a causa de una enfermedad común o un accidente no laboral.
Enfrentar un dictamen de invalidez no solo implica un reto de salud, sino también una toma de decisiones financieras de alta complejidad. La correcta gestión de la solicitud, la verificación del Seguro de Invalidez y Sobrevivencia (SIS), el análisis en el SCOMP, la elección entre Retiro Programado y Renta Vitalicia, y la evaluación del Excedente de Libre Disposición (ELD) determinan la estabilidad económica del afiliado y su familia para el resto de la vida.
🛡️ ¿Qué es la Pensión de Invalidez y Cómo Funciona el Sistema Chileno?
La Pensión de Invalidez es un beneficio previsional fundamental dentro del sistema de seguridad social chileno (regulado por el DL 3.500), diseñado para proteger económicamente a aquellos trabajadores que, a causa de una enfermedad común o un accidente no laboral, han sufrido una pérdida permanente o prolongada de su capacidad de trabajo.
Entender las normativas actualizadas, los requisitos médicos y las opciones financieras es clave para asegurar tu futuro. Esta guía está optimizada para brindarte absoluta claridad en cada etapa de tu solicitud.
La Pensión de Invalidez es un derecho previsional que sustituye los ingresos laborales de una persona cuando su estado médico le impide continuar desempeñando sus funciones habituales.
⚠️ Diferencia Fundamental de Origen: Este régimen cubre únicamente afecciones de origen común (enfermedades crónicas, degenerativas, oncología o accidentes fuera del entorno laboral). Las incapacidades derivadas de accidentes del trabajo o enfermedades profesionales están excluidas de las AFP e IPS, ya que se rigen de manera independiente por la Ley N° 16.744 a través de las Mutuales de Seguridad (ACHS, Mutual de Seguridad, IST) o el Instituto de Seguridad Laboral (ISL).
┌────────────────────────────────────────────────────────────────────────┐
│ ORIGEN DE LA INCAPACIDAD │
└───────────────────────────────────┬────────────────────────────────────┘
│
┌────────────────────────┴────────────────────────┐
▼ ▼
┌─────────────────────┐ ┌─────────────────────┐
│ ORIGEN COMÚN │ │ ORIGEN LABORAL │
│ (Enfermedad común / │ │(Accidente laboral / │
│ accidente doméstico) │ │enf. profesional) │
└──────────┬──────────┘ └──────────┬──────────┘
│ │
▼ ▼
┌─────────────────────┐ ┌─────────────────────┐
│ Régimen DL 3.500 / │ │ Ley N° 16.744 │
│ AFP / IPS / SIS │ │ Mutuales / ISL │
└─────────────────────┘ └─────────────────────┘
📊 Clasificación y Grados de Invalidez Según la Comisión Médica.
El grado de invalidez no se define por un diagnóstico clínico aislado, sino por el menoscabo en la capacidad de trabajo evaluado objetivamente por las Comisiones Médicas Regionales (CMR) de la Superintendencia de Pensiones.
☂️ El Seguro de Invalidez y Sobrevivencia (SIS): Cobertura, Financiamiento y Aporte Adicional.
El Seguro de Invalidez y Sobrevivencia (SIS) es la piedra angular del financiamiento de esta pensión. Es financiado mensualmente por el empleador (o por el trabajador independiente) y administrado por una Compañía de Seguros adjudicada por licitación pública.
[ Saldo Acumulado en la Cuenta de AFP ]
+
[ Aporte Adicional de la Aseguradora (SIS) ]
=
┌─────────────────────────────────────────────────────────┐
│ FONDO TOTAL para financiar la Pensión de Referencia │
│ (70% del Ingreso Base para Invalidez Total) │
└─────────────────────────────────────────────────────────┘
💵 ¿Cómo se Financia la Pensión según la Cobertura SIS?
🟢 Con Cobertura SIS (Cotizando Activamente):
a) La pensión de referencia equivale al 70% del Ingreso Base (promedio de las remuneraciones imponibles de los últimos 10 años) para Invalidez Total, y al 50% del Ingreso Base para Invalidez Parcial.
b) Si el saldo acumulado en la cuenta individual de la AFP no alcanza para cubrir dicho monto, la Compañía de Seguros debe depositar un Aporte Adicional en la cuenta del afiliado para enterar el capital necesario.
🔴 Sin Cobertura SIS (Cesantes o Lagunas Previsionales Extensas):
c) La pensión se financia exclusivamente con el saldo real acumulado en la cuenta de capitalización individual (más el Bono de Reconocimiento si aplica).
d) El monto mensual dependerá estrictamente de los ahorros previsionales del afiliado.
🔍 Requisitos Técnicos para Mantener la Cobertura del SIS:
💼 Trabajadores Dependientes:
1.- Activos: Estar cotizando en la AFP al momento de la declaración de invalidez o cese de funciones.
2.- Cesantes (Periodo de Gracia): Conservan la cobertura hasta por 12 meses corridos desde el último día de trabajo, siempre que registren al menos 6 meses de cotizaciones en el año previo al inicio de la cesantía.
🧾 Trabajadores Independientes:
3.- Por Operación Renta: Cobertura anual desde el 1 de julio del año del pago anual de impuestos hasta el 30 de junio del año siguiente.
4.- Pago Mensual en PreviRed: Haber pagado la cotización en el mes calendario inmediatamente anterior a la fecha del dictamen de invalidez.
-
👤 Afiliados Voluntarios: Haber cotizado en el mes calendario anterior a la declaración del siniestro.
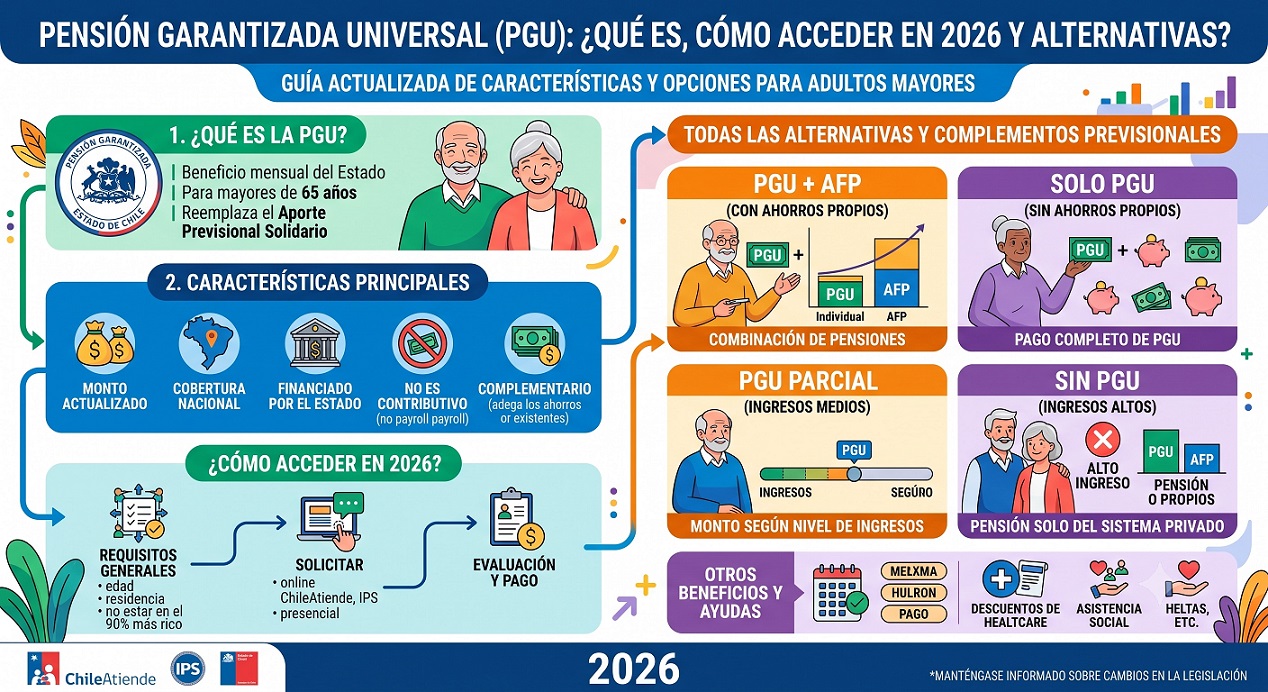
🏛️ Pilar Solidario, PGU y Nuevos Beneficios Previsionales.
Para garantizar una red de protección integral, el Estado de Chile contempla mecanismos complementarios de financiamiento e incentivos al ahorro histórico.
┌───────────────────────────────────────────────────────────────────────────┐
│ RED DE PROTECCIÓN SOLIDARIA E INCENTIVOS │
├──────────────────────────────┬────────────────────────────────────────────┤
│ 👴 PGU / PBSI / APSI │ Aporte estatal para sectores vulnerables │
│ 🎖️ BAC (Años Cotizados) │ 0,1 UF/año cotizado (hasta 25 años) │
│ 👩 Brechas de Género │ Compensación base de 0,25 UF a los 65 años │
└──────────────────────────────┴────────────────────────────────────────────┘
🔀 PBSI, APSI y Transición a la PGU.
🏠 Pensión Básica Solidaria de Invalidez (PBSI): Para personas entre 18 y 64 años catalogadas con invalidez, pertenecientes al 80% más vulnerable según el Registro Social de Hogares (RSH) y sin derecho a pensión autofinanciada. Su monto está homologado al valor máximo de la Pensión Garantizada Universal (PGU).
🧩 Aporte Previsional Solidario de Invalidez (APSI): Complemento estatal para quienes autofinancian una pensión de bajo monto, elevando su ingreso total hasta el umbral garantizado.
🎂 Transición Automática a los 65 Años: Al cumplir 65 años de edad, los beneficiarios de invalidez (tanto de AFP como del Pilar Solidario) migran automáticamente al régimen de vejez, consolidando la percepción directa de la Pensión Garantizada Universal (PGU) sin interrupciones en los pagos.
🎁 Nuevos Beneficios Previsionales.
🎖️ Beneficio por Años Cotizados (BAC): Reconocimiento económico que aporta 0,1 UF por cada año cotizado en el sistema, con un tope de 25 años (hasta 2,5 UF adicionales mensuales) para complementar las pensiones autofinanciadas.
⚖️ Compensación por Brecha de Género y Expectativa de Vida: Al cumplir 65 años, las mujeres reciben un incremento base mínimo de 0,25 UF con el fin de corregir las distorsiones causadas por las diferencias en las tablas actuariales de mortalidad y la mayor expectativa de vida femenina.
📝 Guía Paso a Paso: Proceso de Tramitación y Evaluación Médica.
La obtención de la Pensión de Invalidez exige cumplir de forma estricta con el siguiente flujo procedural:
[1. Expediente Médico y Ficha] ──> [2. Ingreso en AFP / IPS] ──> [3. Evaluación en CMR]
│
▼
[6. Emisión Certificado Saldo] <── [5. Apelación CMC (Si aplica)] <── [4. Dictamen Primera Instancia]
1️⃣ Recopilación de Antecedentes Clínicos y Documentales.
& Cédula de Identidad vigente.
& Historial Médico Completo: Epicrisis, informes de médicos especialistas tratantes, exámenes de laboratorio, radiografías, escáneres y peritajes que acrediten el daño funcional y la pérdida de capacidad laboral.
& Certificado de cese de funciones (para empleados públicos) o finiquito si aplica.
2️⃣ Presentación Formal de la Solicitud.
& En AFP: Suscripción de la "Solicitud de Pensión de Invalidez" y "Solicitud de Calificación de Invalidez" en sucursal presencial, virtual o por videoatención.
& En ChileAtiende / IPS: Para personas no afiliadas o postulantes a la PBSI mediante ClaveÚnica.
3️⃣ Evaluación Médica por la Comisión Regional. (CMR)
& La AFP deriva el expediente a la Comisión Médica Regional (CMR) en un plazo de 5 días hábiles.
& La CMR cita presencialmente al afiliado para exámenes físicos y peritajes médicos estandarizados. Los exámenes ordenados por la CMR no representan un costo directo para el afiliado con cobertura SIS.
4️⃣ Dictamen y Periodo de Apelación.
& La CMR emite un Dictamen de Invalidez (Total, Parcial o Rechazo).
Recurso de Reclamación: Si el afiliado, la AFP o la Compañía de Seguros del SIS discrepan con el resultado, disponen de 15 días hábiles tras la notificación formal para interponer una reclamación ante la Comisión Médica Central (CMC), la cual resolverá de forma definitiva.
⚖️ Retiro Programado vs. Renta Vitalicia: Análisis Técnico de Modalidades.
Una vez que el dictamen de Invalidez Total queda firme y ejecutoriado, se emite el Certificado de Saldo e ingresa la consulta al SCOMP. El afiliado debe seleccionar la modalidad de pensión que mejor resguarde sus intereses económicos.
┌────────────────────────────────────────────────────────────────────────┐
│ MODALIDADES DE PENSIÓN │
└───────────────────────────────────┬────────────────────────────────────┘
│
┌────────────────────────┴────────────────────────┐
▼ ▼
┌─────────────────────────┐ ┌─────────────────────────┐
│ RETIRO PROGRAMADO │ │ RENTA VITALICIA │
│ (Gestionado por AFP) │ │ (Compañía de Seguros) │
└──────────┬──────────────┘ └──────────┬──────────────┘
│ │
• Monto variable en UF • Monto fijo en UF
• Recálculo anual • Contrato irrevocable
• Mantiene propiedad de fondos • Traspasa saldo a aseguradora
• Genera HERENCIA • Genera PENSIÓN SOBREVIVENCIA
🏦 1. Retiro Programado. (Administrado por la AFP)
& Propiedad de los Fondos: El afiliado mantiene la propiedad de sus ahorros en la AFP.
& Monto Variable: Se recalcula cada año en función del saldo restante, la rentabilidad de los fondos y la expectativa de vida del grupo familiar.
& Herencia: Si el titular fallece y no existen beneficiarios legales de pensión de sobrevivencia, el saldo restante constituye herencia.
& Reversibilidad: Permite cambiarse a Renta Vitalicia en el futuro si las condiciones del mercado mejoran.
🛡️ 2. Renta Vitalicia Inmediata. (Compañía de Seguros de Vida)
& Monto Fijo e Inalterable: Se pacta una renta mensual fija expresada en UF para toda la vida del titular.
& Transferencia de Riesgo: El afiliado traspasa su capital previsional a la Compañía de Seguros, perdiendo la propiedad individual del saldo y la posibilidad de generar herencia.
& Carácter Irrevocable: Una vez firmado el contrato, no es posible cambiarse de modalidad ni regresar a la AFP.
& Protección Familiar: En caso de fallecimiento, genera pensiones de sobrevivencia para los beneficiarios legales (cónyuge, hijos menores o con discapacidad).
🔄 3. Modalidades Combinadas.
& Renta Temporal con Renta Vitalicia Diferida: Permite recibir un ingreso mayor durante los primeros años en la AFP y diferir el inicio de la Renta Vitalicia a una fecha futura.
& Renta Vitalicia Inmediata con Retiro Programado: El capital se divide para contratar una renta fija y mantener una fracción en la AFP.
🔄 Gestión del SCOMP, Remate de Renta Vitalicia y Cláusulas Adicionales.
El Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es la plataforma neutral e interconectada donde las AFP y las Compañías de Seguros compiten de manera transparente por otorgar la mejor oferta de pensión.
[Certificado de Saldo] ──> [Ingreso Solicitud SCOMP] ──> [Certificado de Ofertas]
│
▼
[Aceptación o Remate] <── [Ofertas Externas / Remate] <── [Revisión de Cláusulas]
🛍️ Remate y Ofertas Externas en Renta Vitalicia.
Una vez emitido el Certificado de Ofertas del SCOMP, si las propuestas iniciales no satisfacen las expectativas del afiliado, se puede activar un proceso de remate o solicitud de ofertas externas. En este proceso, las Compañías de Seguros pueden mejorar sus montos mensuales iniciales o ajustar sus condiciones para adjudicarse el contrato de Renta Vitalicia.
📌 Cláusulas Adicionales para Renta Vitalicia.
Al seleccionar una Renta Vitalicia, el titular puede incorporar cláusulas especiales para proteger financieramente a su grupo familiar:
⏱️ Cláusula de Período Garantizado de Pago: Garantiza que, si el pensionado fallece dentro de un plazo determinado (por ejemplo, 10, 15 o 20 años desde la contratación), la Compañía de Seguros seguirá pagando el 100% de la renta mensual a los beneficiarios designados o herederos durante todo el tiempo restante del periodo garantizado.
📈 Cláusula de Aumento de Porcentaje en Sobrevivencia: Permite elevar el porcentaje legal de la pensión que percibirán el cónyuge o los hijos tras el fallecimiento del titular, asegurando un mayor respaldo económico para el hogar.
💰 Excedente de Libre Disposición (ELD): ¿Cómo Calcularlo y Cuándo Conviene Retirarlo?
El Excedente de Libre Disposición (ELD) es el saldo acumulado en la cuenta de ahorro individual que excede el capital necesario para financiar una pensión equivalente al 70% del promedio de las remuneraciones imponibles de los últimos 10 años y que cumpla con los mínimos legales.
[ Saldo Total Acumulado en la Cuenta de AFP ]
-
[ Capital Requerido para Financiar el 70% del Ingreso Base ]
=
┌─────────────────────────────────────────────────────────┐
│ EXCEDENTE DE LIBRE DISPOSICIÓN (ELD) │
│ (Monto que puede retirarse en efectivo o como pensión) │
└─────────────────────────────────────────────────────────┘
📐 Requisitos Técnicos para Retirar ELD.
1.- Contar con al menos 10 años de cotizaciones en el sistema previsional.
2.- Lograr una pensión calculada que sea igual o superior al 70% del promedio de rentas imponibles
actualizadas de los últimos 10 años (120 meses).
3.- Que la pensión resultante sea igual o mayor al doce Unidades de Fomento UF.12.-
💸 Tratamiento Tributario y Retiro Estratégico.
El retiro de ELD es una decisión financiera crítica que ofrece ventajas impositivas significativas:
🏛️ Exención Fiscal: Se puede optar por retirar el dinero libre de todo impuesto hasta por un máximo acumulado de 800 UTM (o un tope anual de 200 UTM distribuido en hasta 6 años consecutivos).
⚖️ Análisis Costo-Beneficio:
& Retirar el ELD: Brunta liquidez inmediata para pagar deudas, realizar inversiones personales o cubrir tratamientos de salud. Sin embargo, reduce directamente el monto de la pensión mensual definitiva.
& Dejar el ELD en el Fondo Previsional: Maximiza el valor de la pensión mensual fija o variable para toda la vida.
📑 El Informe Final de Pensión y el Valor Estratégico de la Asesoría Previsional.
Tramitar una Pensión de Invalidez involucra cruzar variables médicas, legales, tributarias y financieras. Por esta razón, la normativa vigente contempla la intervención de un Asesor Previsional registrado (acreditado por la Superintendencia de Pensiones).
┌──────────────────────────────────────────────────────────────────────────┐
│ INFORME FINAL DE PENSIÓN (ANÁLISIS TECNICO) │
├──────────────────────────────────────────────────────────────────────────┤
│ 📊 Comparativa matemática entre Retiro Programado y Renta Vitalicia │
│ 🩸 Evaluación de expectativas de salud y composición familiar │
│ 🧮 Cálculo de impacto tributario en Excedente de Libre Disposición (ELD) │
│ 🎯 Recomendación técnica imparcial previa a la firma final │
└──────────────────────────────────────────────────────────────────────────┘
🎯 ¿Qué Incluye el Informe Final de Pensión?
A) Estudio Imparcial de Ofertas SCOMP: Análisis comparativo de todas las cuotas y montos ofrecidos por las AFP y aseguradoras.
B) Evaluación de Expectativa de Vida y Salud: Recomendación de la modalidad más idónea considerando el estado de salud del afiliado y sus beneficiarios.
C) Optimización Tributaria del ELD: Planificación de retiros en efectivo para minimizar el pago de impuestos.
D) Gestión Documental Completa: Realización de los trámites mediante mandato notarial para evitar desplazamiento del afiliado convaleciente.
❓ Compatibilidad Laboral, Enfermedades Evaluadas y Preguntas Frecuentes:
💼 ¿Puedo trabajar si percibo una Pensión de Invalidez?
& Compatibilidad en el Sistema AFP (DL 3.500): SÍ. Obtener un dictamen de invalidez (parcial o total) no prohíbe legalmente seguir desempeñando actividades remuneradas compatibles con las limitaciones de salud de la persona, manteniendo el cobro mensual de la pensión previsional.
& Ajuste en Beneficios Solidarios (PBSI / APSI): En el Pilar Solidario, si los ingresos laborales superan el equivalente a un sueldo mínimo mensual, los aportes estatales sufren reducciones graduales según los tramos del Registro Social de Hogares.
🩺 ¿Existen enfermedades específicas que otorguen automáticamente la pensión?
No existe un listado cerrado de patologías. La evaluación médica de la CMR mide el impacto funcional de la condición de salud sobre la capacidad de trabajo. Entre las condiciones analizadas habitualmente se encuentran:
🧠 Enfermedades Neurológicas: Esclerosis múltiple, Alzheimer, Parkinson, secuelas graves de accidentes cerebrovasculares (ACV).
🫀 Cardiovasculares y Respiratorias: Insuficiencia cardíaca congestiva avanzada, EPOC, fibrosis pulmonar.
🎗️ Oncológicas: Cáncer en etapas avanzadas o con secuelas severas tras tratamientos agresivos.
🦴 Musculoesqueléticas y Reumatológicas: Artritis reumatoide severa, espondilitis anquilosante, amputaciones.
🧠 Trastornos de Salud Mental: Depresión mayor recurrente, esquizofrenia, trastornos psicóticos crónicos.
🩺 Enfermedades Crónicas Orgánicas: Enfermedad renal crónica en diálisis, insuficiencia hepática terminal.
🌟 Cómo Solicitar la Pensión de Invalidez en Chile y Maximizar tu Jubilación con Asesoría Previsional. 💰
Descubre paso a paso cómo solicitar la Pensión de Invalidez y asegurar tu futuro. Entendemos que jubilarse es una de las decisiones económicas más importantes de tu vida. Enfrentarse al complejo sistema de AFP, aseguradoras y los trámites estatales puede generar muchas dudas, pero no tienes que hacerlo solo.
🩺 Pensión de Invalidez: Trámites, Requisitos y Cobertura. 🏥
La Pensión de Invalidez protege económicamente a los trabajadores que sufren una pérdida de capacidad laboral por causas comunes. Tras la rigurosa evaluación de las Comisiones Médicas, te guiamos para entender:
📍 Requisitos y grados médicos para calificar.
🛡️ Cobertura del Seguro de Invalidez y Sobrevivencia (SIS).
💵 Cómo elegir la modalidad de pensión que mejor proteja tu capital.
💼 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 🏦
Con la orientación adecuada, este trámite se convierte en la base de tu tranquilidad futura. En nuestro portal —la plataforma con mayor trayectoria en asesoría de jubilación en el país— te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio 💎.
📈 ¿Cómo Maximizamos tu Jubilación? Nuestra Estrategia Integral. 🧮
No solo realizamos un trámite burocrático; diseñamos una estrategia previsional a tu medida para asegurar el máximo beneficio posible. Nuestro servicio incluye:
🔍 Análisis Técnico y Optimización: Evaluamos tu historial para obtener el mayor monto de pensión mensual y calculamos si cumples con los requisitos para retirar Excedentes de Libre Disposición.
💡 Claridad en tus Opciones: Te explicamos "con peras y manzanas" 🍏 🍎 las diferencias entre Retiro Programado (AFP) y Renta Vitalicia (Aseguradoras), además de las modalidades combinadas.
🏛️ Integración de la PGU (Pensión Garantizada Universal): Optimizamos tu pensión base analizando tu acceso a la PGU, un aporte estatal fundamental que complementa tus ingresos para asegurar una jubilación mucho más sólida y digna.
⚙️ Gestión Integral del Trámite: Mediante un mandato notarial y un contrato de asesoría, gestionamos todo en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote tiempo, estrés y papeleo 📑.
🛡️ Protección y Rentabilidad: Cláusulas Adicionales y Remate de Renta Vitalicia. 💸
Para blindar tu futuro y el de tus seres queridos, aplicamos herramientas financieras clave que marcan la diferencia:
📌 Cláusulas Adicionales: Existen 4 cláusulas adicionales 📄 diseñadas para mejorar las características de una Renta Vitalicia (como establecer períodos garantizados de pago o aumentar los porcentajes para tus beneficiarios). Analizamos cuidadosamente cuáles se deberían aplicar a tu caso particular para proteger tu herencia familiar.
🔨 Remate de Renta Vitalicia: Una vez que recibimos el Certificado de Ofertas de SCOMP, no nos conformamos con la primera opción. Un asesor previsional experto puede mejorar la oferta que más te convenga solicitando un remate. Esta estrategia presiona a las aseguradoras para obtener una tasa superior 📈, logrando más dinero directo a tu bolsillo mes a mes.
📊 Informe Final de Pensión: Tú Tienes la Última Palabra. 📝
Antes de que firmes cualquier aceptación, te entregamos una recomendación técnica por escrito y firmada 🖋️. Esta comparativa de ofertas incluye nuestra sugerencia experta basada en tu salud ⚕️, tu perfil de riesgo 📉 y tus expectativas de herencia 📂. La decisión final siempre será tuya.
⭐ ¿Por qué Elegir Nuestra Asesoría Previsional? 🔎
⚖️ Independencia Total: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una recomendación totalmente imparcial.
⏱️ Trayectoria Pionera: Somos el sitio web más antiguo de Chile dedicado a la orientación para la jubilación. Nuestra experiencia histórica 📜 es tu mejor respaldo.
💼 Asesores Registrados: Contamos con profesionales altamente capacitados que cumplen con toda la normativa de la Superintendencia de Pensiones 🏢.
🫂 Acompañamiento Humano: Estamos a tu lado en cada etapa, respondiendo todas tus dudas sin tecnicismos complejos y con total transparencia 🗣️.
🚀 Tu Esfuerzo de Años Merece la Mejor Gestión. ¡Contáctanos Hoy! ⏰
Buscamos tu bienestar económico 💲 y el de tu familia. No dejes tu jubilación a la suerte; toma el control del futuro de tu economía hoy mismo. Estamos a tu disposición en el canal que más te acomode:
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas ahora mismo.
💻 Videollamada: Agendemos una reunión cara a cara desde tu hogar u oficina. Te mandaremos el enlace 🌐.
🏬 Reunión Presencial: Coordinemos un encuentro personal en una oficina, café o tu domicilio.
💬 Chat en Vivo: Contacta por cualquier medio en línea, como Google Chat, Facebook o Instagram.
📧 Formulario Web: Completa tus datos 📄 y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos rápidamente ⏱️.
♿ ¿Necesitas tramitar tu Pensión de Invalidez en Chile?🚑
🧾 Conoce los requisitos médicos, cómo funciona la cobertura del Seguro de Invalidez y Sobrevivencia (SIS) y elige la mejor modalidad para asegurar tu futuro económico.💰


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl