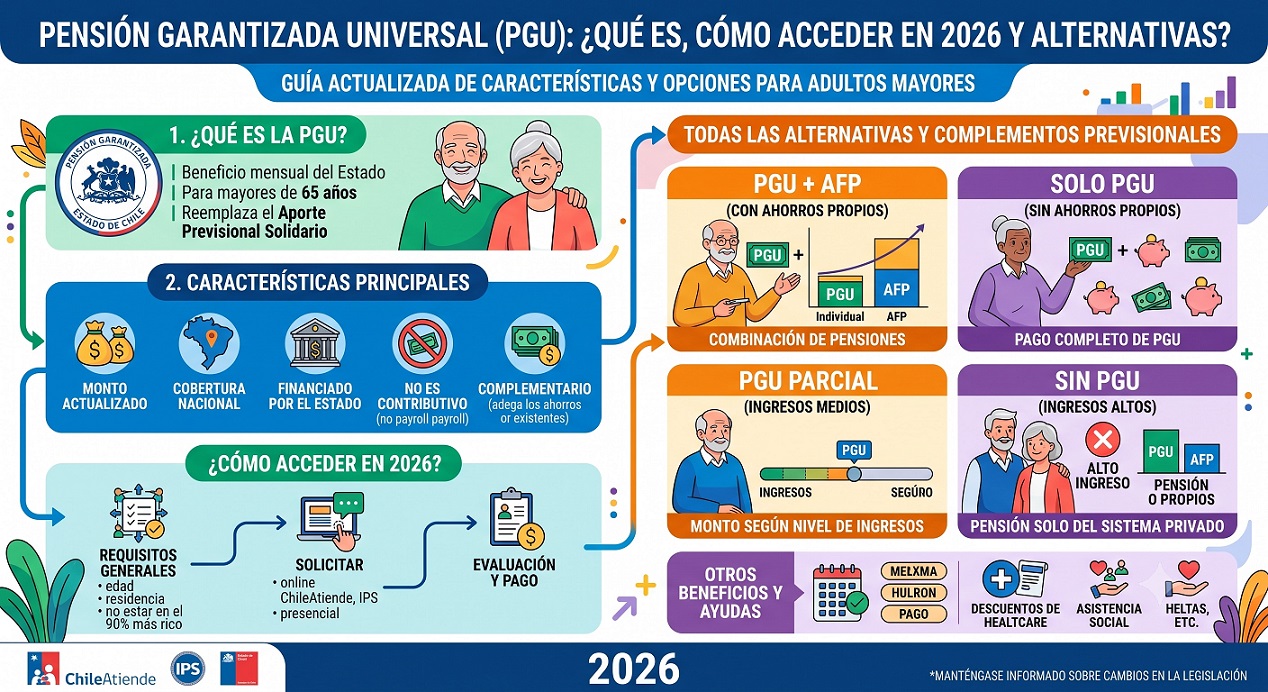
Pensión de Invalidez en Chile: Requisitos y Trámites. Esta brinda respaldo económico por pérdida de capacidad laboral, permitiendo el acceso mediante la vía contributiva (AFP/y SIS) o solidaria (PBSI/PGU) según el historial de cotizaciones y el dictamen médico. Su tramitación abarca la calificación de la Comisión Médica, la selección de modalidad y tipo de pensión en la plataforma SCOMP (Retiro Programado o Renta Vitalicia) y la posibilidad de optimizar los Fondos mediante asesoría previsional con la posibilidad de retirar el Excedente de Libre Disposición.
Pensión de Invalidez en Chile: Requisitos y Trámites.
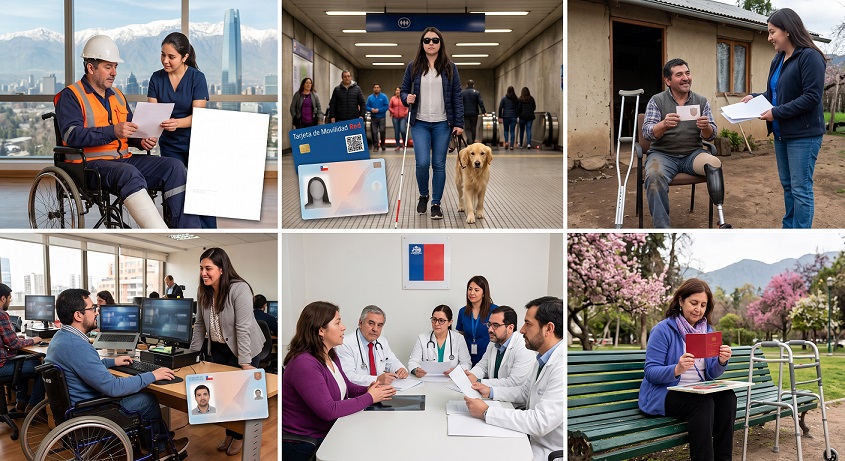
🩺 Pensión de Invalidez en Chile, Requisitos 2026, SCOMP y Estrategias de Optimización Previsional.
La Pensión de Invalidez en Chile es un derecho fundamental del sistema previsional diseñado para brindar un respaldo económico a quienes han sufrido una pérdida significativa de su capacidad de trabajo a causa de una enfermedad o un accidente de origen común.
En la normativa previsional vigente para el año 2026, tramitar una pensión de invalidez exige conocer en detalle tanto los requisitos médicos y legales como las herramientas financieras de selección de modalidad (como el SCOMP, el Seguro SIS o el Excedente de Libre Disposición).
⚖️ Tipos de Invalidez, Requisitos y el Impacto de la PGU. 🏛️
El sistema chileno clasifica la pérdida de capacidad laboral mediante las Comisiones Médicas, y los requisitos varían según tu historial previsional. Es vital considerar cómo las brechas de género 🚺 afectan históricamente las pensiones debido a lagunas previsionales, haciendo que la asesoría estratégica sea aún más relevante para las mujeres.
& Grados de Invalidez 🩻: Se divide en Invalidez Parcial (pérdida entre 50% y 65,9%, reevaluable a los 3 años) e Invalidez Total (66% o más, de carácter definitivo).
& Requisitos Contributivos (AFP) 💼: Debes tener menos de 65 años, no recibir pensión de vejez y contar con un dictamen médico oficial. Aquí influyen positivamente los beneficios por años cotizados 📈: una mayor densidad de cotización fortalece tu cuenta individual.
& Pilar Solidario y PGU 👵👴: Si careces de fondos, puedes acceder a la Pensión Básica Solidaria de Invalidez (PBSI) si perteneces al 80% más vulnerable 📊. Al cumplir los 65 años, este beneficio transita automáticamente a la Pensión Garantizada Universal (PGU) 🌟, mejorando la cobertura en la tercera edad.
📌 1. ¿Qué es la Pensión de Invalidez y Quiénes Tienen Derecho?
La pensión de invalidez otorga un ingreso de reemplazo a los afiliados al sistema de Capitalización Individual (AFP) o a los beneficiarios de la red pública administrada por el Instituto de Previsión Social (IPS).
Es fundamental distinguir el origen de la incapacidad:
🏥 Invalidez de Origen Común: Ocurre por enfermedades generales o accidentes no laborales. Se rige por el Decreto Ley N° 3.500 y es administrada por las AFP, Compañías de Seguros y el IPS.
👷 Invalidez de Origen Laboral: Es consecuencia de un accidente del trabajo o enfermedad profesional. Está regulada por la Ley N° 16.744 y su atención corresponde a las Mutualidades (ACHS, Museo, IST) o al Instituto de Seguridad Laboral (ISL).
📊 Grados de Invalidez y Dictámenes Médicos.
El grado de incapacidad es dictaminado exclusivamente por las Comisiones Médicas de la Superintendencia de Pensiones (CMR y CMC):
🎯 Requisitos de Acceso Actualizados. (2026)
🏢 Vía Sistema Contributivo. (AFP)
& Tener menos de 65 años de edad (tanto hombres como mujeres).
& No estar percibiendo una Pensión de Vejez bajo el DL 3.500.
& Contar con el dictamen oficial de la Comisión Médica que certifique al menos un 50% de pérdida de capacidad laboral.
& Que el origen del menoscabo sea una enfermedad o accidente de origen común.
🏛️ Vía Sistema No Contributivo. (PBSI - IPS)
Para quienes carecen de fondos suficientes o no han cotizado, el Estado otorga la Pensión Básica Solidaria de Invalidez (PBSI):
& Tener entre 18 y 64 años de edad.
& Pertenecer al 80% más vulnerable de la población según el Registro Social de Hogares (RSH) y el instrumento de focalización previsional.
& Acreditar al menos 5 años de residencia en Chile dentro de los últimos 6 años previos a la solicitud.
& Nota: Al cumplir 65 años, la PBSI se extingue y la persona pasa a recibir la Pensión Garantizada Universal (PGU).
🛡️ 2. El Seguro de Invalidez y Sobrevivencia (SIS) y el Aporte Adicional.
El Seguro de Invalidez y Sobrevivencia (SIS) es una cobertura colectiva financiada de manera obligatoria por los empleadores (y por los trabajadores independientes que cotizan).
💵 ¿Cómo opera el Aporte Adicional?
Cuando un afiliado con cobertura activa del SIS es declarado con invalidez total o parcial, la compañía aseguradora inyecta dinero en la cuenta de capitalización individual mediante un Aporte Adicional. Este capital complementa los saldos acumulados hasta alcanzar la pensión mínima por ley:
📉 Invalidez Total: La pensión debe equivaler al 70% del promedio de las remuneraciones imponibles de los últimos 10 años.
📈 Invalidez Parcial: La pensión equivale al 50% del promedio de remuneraciones.
⚠️ Cobertura del SIS y Lagunas Previsionales.
Para gozar de la protección del SIS es indispensable cumplir con los requisitos de cotización al momento del siniestro:
& Trabajadores dependientes: Estar cotizando activamente. En caso de cesantía, mantienen la cobertura si registran al menos 6 meses de cotizaciones en el último año previo a la fecha de declaración de incapacidad.
& Sin cobertura SIS: Si existe una laguna previsional prolongada y se pierde la cobertura del SIS, la pensión se financiará únicamente con los fondos acumulados en la cuenta de la AFP, lo que reduce drásticamente el monto final a menos que se apliquen aportes del Pilar Solidario.
🔄 3. Proceso Paso a Paso: Desde la Solicitud hasta el Pago.
[1. Solicitud AFP/IPS] ➡️ [2. Evaluación CMR] ➡️ [3. Dictamen y Apelaciones] ➡️ [4. Certificado de Saldo & SCOMP]
📄 Ingreso de la Solicitud: Se inicia de forma presencial o remota en la AFP o sucursales de ChileAtiende/IPS. Se adjuntan la cédula de identidad, la Solicitud de Calificación de Invalidez y todos los informes médicos, exámenes, fichas clínicas y epicrisis disponibles.
🩺 Evaluación por la Comisión Médica Regional (CMR): La CMR cita al solicitante para peritajes clínicos. Si el trabajador cuenta con cobertura SIS, el costo de estos peritajes médicos es asumido íntegramente por la aseguradora.
⚖️ Emisión del Dictamen y Apelaciones: La CMR emite el dictamen correspondiente. Si el afiliado o la aseguradora no están de acuerdo con la resolución o el grado de invalidez asignado, disponen de 15 días hábiles para apelar ante la Comisión Médica Central (CMC).
🏦 Emisión del Certificado de Saldo: Una vez firmado el dictamen definitivo, la AFP emite el Certificado de Saldo con el patrimonio final listo para ser cotizado en el sistema previsional.
💼 4. Gestión del SCOMP: Elección Transparente de la Modalidad de Pensión.
Una vez con el Certificado de Saldo emitido, el trámite ingresa obligatoriamente al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP). El SCOMP es una plataforma neutral que permite transparentar el mercado previsional chileno.
📊 Claridad Absoluta en tus Opciones de Modalidad.
El pensionado por invalidez debe tomar decisiones estratégicas sobre cómo administrar sus fondos:
┌── 📊 Retiro Programado (AFP)
│
[Opciones SCOMP] ─┼── 🏦 Renta Vitalicia Inmediata (Compañía de Seguros)
│
└── 🔀 Modalidad Combinada / Mixta
1. Retiro Programado. (AFP)
& Gestión: La AFP administra el saldo remanente del afiliado.
& Propiedad del Fondo: El dinero sigue siendo propiedad del trabajador y genera herencia en caso de fallecimiento.
& Cálculo: El monto de la pensión se recalcula anualmente en función de la rentabilidad del fondo, las expectativas de vida y el saldo restante.
& Riesgo: La mensualidad suele disminuir con los años a medida que disminuye el capital acumulado.
2. Renta Vitalicia Inmediata. (Compañía de Seguros de Vida)
& Gestión: El saldo total de la cuenta se traspasa a una Compañía de Seguros de Vida.
& Irrevocable: Una vez contratada, la decisión no se puede revertir.
& Monto Fijo: Se garantiza una pensión fija en UF de por vida, eliminando el riesgo de fluctuación bursátil o el agotamiento de los fondos.
& Propiedad: El saldo pasa a formar parte de la reserva técnica de la aseguradora (ya no genera herencia directa, salvo cláusulas adicionales contratadas).
3. Remate de Renta Vitalicia.
Si las ofertas iniciales generadas por el sistema SCOMP no satisfacen las expectativas del afiliado, este puede solicitar un Remate de Renta Vitalicia. Este procedimiento es una subasta o negociación en línea donde las Compañías de Seguros compiten ofreciendo mejores tasas y montos de pensión con el fin de adjudicarse el capital del afiliado.
📑 Cláusulas Adicionales en la Renta Vitalicia.
Al optar por una Renta Vitalicia en una pensión de invalidez, se pueden incorporar cláusulas especiales para proteger al grupo familiar:
⏱️ Período Garantizado de Pago: Garantiza que, si el titular fallece durante un periodo estipulado (ej. 10, 15 o 20 años), la aseguradora pagará el 100% de la pensión a los beneficiarios legales o herederos designados por el tiempo restante.
📈 Cláusula de Aumento Temporal de Pensión: Permite elevar el pago mensual en el primer tramo del tiempo contratado hasta el doble.
👥 Aumento del Porcentaje de Pensión de sobrevivencia: Eleva la pensión legal de sobrevivencia hasta el 100% que recibirá el cónyuge o beneficiarios por sobre los mínimos exigidos por ley.
⚡Aumento Diferido de Pensión: Permite contratar una renta vitalicia con un monto bajo en el primer tramo contratado y diferir el aumento en una fecha determinada en el futuro.
💰 5. Análisis Técnico del Excedente de Libre Disposición. (ELD)
El Excedente de Libre Disposición (ELD) es el saldo sobrante que queda en la cuenta individual de la AFP tras financiar una pensión objetivo fijada por la ley.
📐 Requisitos Técnicos para Retirar ELD en Invalidez.
Para retirar capital en efectivo a través del ELD, el afiliado debe cumplir concurrentemente dos exigencias legales:
1) Obtener una pensión igual o superior al 70% del promedio de las remuneraciones imponibles de los últimos 10 años.
2) Contar con una pensión igual o superior equivalente a Doce Unidades de Fomento UF.12.-
⚖️ Análisis Costo-Beneficio.
& Opción A (Retirar el Excedente): Otorga liquidez inmediata al pensionado para afrontar contingencias de salud, cancelar deudas o invertir de forma privada. Atención: El ELD está sujeto a tributación sobre la renta (Impuesto Global Complementario), con exenciones según tramos de exención anual.
& Opción B (Aumentar la Pensión): Dejar la totalidad del saldo en el cálculo de la pensión incrementa la renta mensual de por vida y optimiza el beneficio fiscal en el tiempo.
⚖️ 6. Factores Críticos: PGU, Años Cotizados, Expectativa de Vida y Brechas de Género.
┌── 🏛️ PGU (Aportes estatales a los 65 años)
├── 📜 Beneficios por Años Cotizados (Densidad)
[Factores Determinantes] ──┼── 🧮 Expectativa de Vida Ajustada (Tablas TM-2020)
└── ♀️ Brechas de Género & Bono por Hijo
🏛️ Integración con la Pensión Garantizada Universal. (PGU)
La PGU complementa los ingresos previsionales de las personas mayores de 65 años:
& Un beneficiario con una Pensión de Invalidez Parcial o Total puede solicitar la transición o complemento de la PGU al cumplir 65 años de edad, siempre que no pertenezca al 10% de mayor ingreso de la población y cumpla los requisitos de residencia.
& En casos de pensiones de invalidez muy reducidas, el aporte estatal actúa como un suelo de protección financiera indispensable.
📜 Beneficios por Años Cotizados.
La densidad de cotizaciones (años aportados efectivamente al sistema) impacta directamente en el cálculo final:
& Quienes cuentan con una trayectoria laboral extensa acumulan saldos de capitalización que reducen la dependencia de aportes asistenciales y elevan la base de cálculo de las ofertas en SCOMP.
& En casos de invalidez parcial, haber cotizado más tiempo protege la liquidez individual para la reevaluación al término de los 3 años.
🧮 Compensación de Expectativa de Vida.
El cálculo actuarial de una pensión de invalidez utiliza las tablas de mortalidad específicas (TM-2020 y normativas de la SP/CMF). Dado que la condición de инвалиidez o menoscabo de salud puede modificar sustancialmente la esperanza de vida actuarial del afiliado, el cálculo debe equilibrar la durabilidad del fondo con la cobertura de necesidades inmediatas.
♀️ Brechas de Género en la Pensión de Invalidez.
Las mujeres enfrentan desafíos estructurales en la determinación de sus pensiones:
& Mayor Expectativa de Vida: Actuarialmente, las tablas de mortalidad proyectan que las mujeres viven más años, lo que distribuye el saldo acumulado en mensualidades de menor valor en comparación con los hombres para un mismo capital base.
& Lagunas Previsionales: Interrupciones en la carrera laboral por tareas de cuidado o maternidad reducen la densidad de cotización.
& Mecanismos de Compensación: El sistema dispone de instrumentos como el Bono por Hijo Nacido Vivo (que incrementa el saldo a los 65 años) y la protección obligatoria del SIS pagada por el empleador.
📜 7. El Informe Final de Pensión y la Importancia de la Asesoría Previsional.
El trámite de invalidez implica evaluar complejas variables financieras, tributarias y de salud. La ley chilena autoriza la intermediación de un Asesor Previsional registrado (inscrito en el registro conjunto de la Superintendencia de Pensiones.
[Consultas en SCOMP] ➡️ [Informe Final de Pensión] ➡️ [Decisión Informada y Segura]
🧠 ¿Qué es el Informe Final de Pensión?
El Informe Final de Pensión es un documento técnico e imparcial confeccionado por un asesor previsional antes de la firma de la aceptación de la pensión. Este informe incluye:
🔍 Comparativa Analítica: Comparación en detalle de todas las ofertas emitidas por el SCOMP (Retiro Programado vs. Rentas Vitalicias).
💵 Análisis Fiscal: Impacto del Excedente de Libre Disposición (ELD) e impuestos asociados.
🛡️ Evaluación de Cobertura: Análisis de la solvencia de las Compañías de Seguros de Vida y efectividad de las cláusulas adicionales.
⚖️ Proyección Patrimonial: Proyección financiera considerando la composición familiar, beneficiarios de sobrevivencia y la integración con la PGU.
Contar con un asesor previsional independiente asegura que las decisiones tomadas durante el proceso de invalidez defiendan los derechos del trabajador y maximicen el monto de su pensión de forma transparente y oportuna.
🥇 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 🌟
Entendemos que jubilarse es, sin duda, una de las decisiones económicas más trascendentales de tu vida. Enfrentarse al complejo sistema de las AFP y las Compañías de Seguros puede generar incertidumbre, pero no tienes que transitar este camino solo. Con la orientación profesional adecuada, este trámite burocrático se transforma en la base sólida de tu tranquilidad futura y la de tu familia 👨👩👧👦.
En nuestros portales tenemos la plataforma con mayor trayectoria y prestigio en orientación de jubilación en el país te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio 🛡️.
🏥 Pensión de Invalidez y el Impulso de la PGU. 📈
Si enfrentas una pérdida de capacidad laboral, la Pensión de Invalidez en Chile te brinda un respaldo económico vital. Este beneficio permite el acceso mediante la vía contributiva (AFP y el Seguro de Invalidez y Sobrevivencia - SIS) o de manera solidaria, dependiendo de tu historial de cotizaciones y el dictamen de la Comisión Médica 🩺.
Además, es fundamental integrar a tu estrategia la PGU (Pensión Garantizada Universal) 🏛️. Este aporte del Estado es una pieza clave que complementa tu jubilación base, elevando el monto final que recibirás mes a mes, asegurando que cuentes con un ingreso más robusto y digno en esta nueva etapa de tu vida.
🧠 ¿Cómo Maximizamos tu Jubilación? Nuestra Estrategia Integral. 🧩
No nos limitamos a llenar formularios; diseñamos una estrategia financiera a tu medida 📏 para asegurar el máximo beneficio posible. Nuestro servicio abarca:
📊 1. Análisis Técnico y Optimización de Fondos.
Evaluamos minuciosamente tu historial previsional para proyectar el mayor monto de pensión mensual posible. Además, calculamos con precisión si cumples con los requisitos legales para retirar tu Excedente de Libre Disposición 💰, permitiéndote acceder a liquidez inmediata si así lo deseas.
⚖️ 2. Claridad Total: AFP vs. Aseguradoras.
Te explicamos con "peras y manzanas" 🍏🍎 las diferencias estructurales entre el Retiro Programado (AFP), la Renta Vitalicia (Compañías de Seguros) y las modalidades combinadas, para que decidas con total seguridad.
🛡️ 3. Protección Familiar mediante Cláusulas Adicionales.
Si optas por una aseguradora, existen 4 Cláusulas Adicionales 📑 diseñadas para mejorar las características de una Renta Vitalicia. Analizamos tu caso particular para aplicar aquellas que aseguren la máxima protección de tu cónyuge y herederos ante cualquier eventualidad.
🔨 4. El Remate de Renta Vitalicia en SCOMP.
A través de un mandato notarial y un contrato de asesoría previsional, gestionamos tu solicitud en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Una vez recibido el certificado original, optimizamos la oferta que más te convenga mediante el remate de Renta Vitalicia 💸, obligando a las aseguradoras a mejorar sus propuestas para entregarte una mejor pensión.
💎 ¿Por Qué Elegir Nuestra Asesoría? 🏆
& Independencia Total 🦅: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, garantizando una recomendación 100% imparcial ⚖️.
& Trayectoria Pionera ⏳: Tenemos el sitio web más antiguo de Chile dedicado a la orientación previsional. Nuestra experiencia histórica es tu mejor garantía.
& Asesores Registrados 🪪: Contamos con profesionales de excelencia, acreditados y que cumplen con toda la estricta normativa de la Superintendencia de Pensiones 🏛️.
& Acompañamiento Humano 🫂: Estamos a tu lado en cada etapa del proceso, resolviendo tus dudas sin tecnicismos innecesarios y con absoluta transparencia 🔍.
🎯 ¡Toma el Control de tu Futuro Económico Hoy Mismo! 🏁
Tu esfuerzo de años merece la mejor gestión. No dejes tu jubilación al lote ni te conformes con la primera oferta. Buscamos tu bienestar económico y la tranquilidad de los que más amas.
Estamos a tu disposición en el canal que más te acomode. ¡Elige cómo quieres empezar! ⬇️
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas ahora mismo.
💻 Videollamada: Agendemos una reunión cara a cara desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en un café, en nuestra oficina o en tu domicilio.
💬 Chat en Vivo: Contáctanos por cualquier medio en línea (Google Chat, Facebook o Instagram).
➡️ Formulario Web: Completa tus datos básicos y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos con prioridad.
📆 ¡Tome el control del futuro de tu economía financiera hoy mismo!
💰 Maximiza tu Pensión de Invalidez con nuestra asesoría previsional especializada y 100% imparcial.
🎳 No dejes tu jubilación al lote; contáctanos ahora por WhatsApp, llamada o agendando una reunión para asegurar tu tranquilidad y la de tu familia.
📲 ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl