

¿Cómo ser Asesor Previsional en Chile? Guía y Examen 2027. Conoce los requisitos, temario oficial y pasos para ser Asesor Previsional en Chile este 2027. Guía completa para inscribirte y aprobar el examen SP y certificarse como Asesor Previsional en Chile ante la Superintendencia de Pensiones, detallando los requisitos legales, penales y comerciales exigidos, junto con el proceso de inscripción en línea. Además, aborda el nuevo temario del examen para 2027 (que incorpora la Reforma de Pensiones de la Ley N° 21.735), ofrece estrategias de estudio para aprobar la evaluación técnica y explica la gestión de la póliza obligatoria para obtener el registro definitivo.
¿Cómo ser Asesor Previsional en Chile? Guía y Examen 2027.
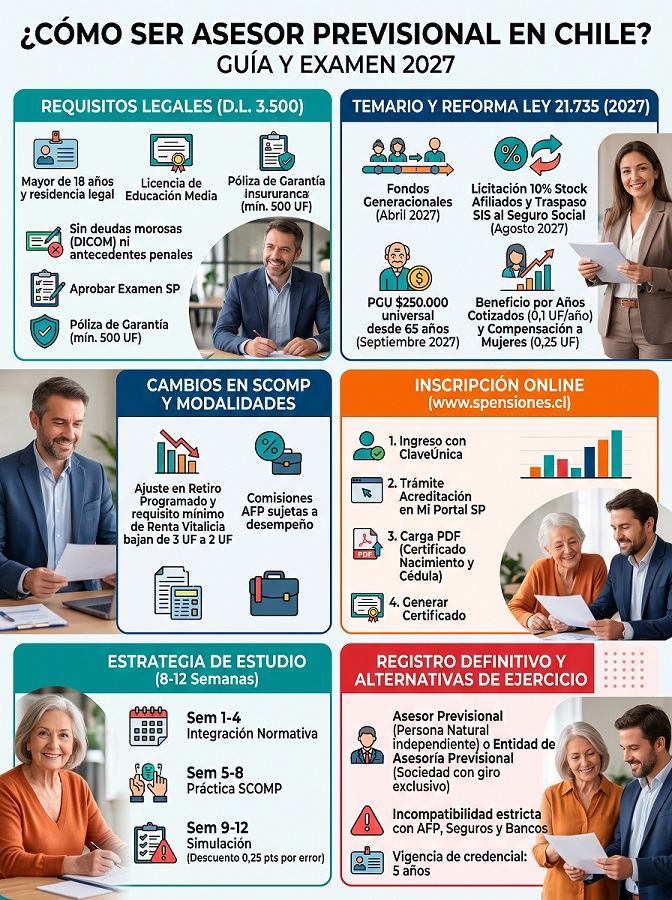
¿Cómo ser Asesor Previsional en Chile? (Requisitos y Pasos)
El sistema de pensiones chileno es un engranaje técnico y en constante evolución. Tras las recientes actualizaciones normativas, la figura del Asesor Previsional se ha consolidado como un pilar indispensable para guiar a los trabajadores en una de las decisiones de la economía personal y familiar más críticas de su vida, su jubilación.
Si te apasiona el área financiera, legal y de seguridad social, y buscas ejercer una profesión independiente con alto impacto social y atractivas proyecciones de ingresos, esta guía es para ti. Para operar legalmente en el país, es obligatorio inscribirse en el Registro de Asesores Previsionales, fiscalizado por la Superintendencia de Pensiones (SP).
El esquema previsional en Chile representa un entorno desafiante y en permanente cambio. Frente a esta realidad, el trabajo del Asesor Previsional se ha vuelto un respaldo esencial para conducir a las personas en la determinación monetaria más importante de su existencia: su pensión. Si te atrae el sector financiero, normativo y de protección social, y aspiras a desempeñar un oficio independiente con fuerte aporte ciudadano, estás en el punto preciso.
Para trabajar de manera regulada, el reglamento obliga a figurar en el Registro de Asesores Previsionales, fiscalizado por la Superintendencia de Pensiones (SP).
A continuación, te detallamos los requisitos legales, el temario actualizado a 2026, el paso a paso de inscripción y cómo obtener tu credencial definitiva.
¿Buscas jubilar y necesitas ayuda experta ahora mismo? Si no estás buscando rendir el examen, sino que necesitas a un profesional acreditado que te guíe en tu trámite de pensión, agenda aquí tu evaluación previsional con el equipo de Retirum.
Requisitos para ser Asesor Previsional en Chile.
Para postular al proceso de certificación ante la Superintendencia de Pensiones, la legislación chilena (D.L. 3.500) exige cumplir con condiciones estrictas de idoneidad legal, comercial y técnica:
& Edad y residencia: Ser mayor de 18 años, chileno o extranjero con residencia legal vigente y cédula de identidad al día.
& Nivel educacional: Contar, como mínimo, con Licencia de Educación Media o su equivalente reconocido por el Ministerio de Educación (Mineduc).
& Idoneidad comercial y penal: Poseer antecedentes comerciales intachables (sin deudas morosas ni protestos vigentes en el Boletín Comercial/DICOM) y no registrar antecedentes penales por delitos financieros o patrimoniales.
& Acreditación técnica: Rendir y aprobar la Prueba de Acreditación de Conocimientos sobre el sistema de pensiones.
& Garantía financiera: Contratar una Póliza de Seguro de Responsabilidad Civil (requisito exigible una vez aprobado el examen para habilitar el registro definitivo).
Examen de Acreditación 2027: Fechas Clave y Temario Oficial.
(La materia exacta para la prueba se dará a conocer antes de mayo 2027)
Prueba de Acreditación para Asesores Previsionales 2027: Nuevo Temario y los Impactos de la Ley N° 21.735.-
La Prueba de Acreditación y Revalidación de Conocimientos para Asesores Previsionales (regulada por la Superintendencia de Pensiones) experimentará en 2027 su actualización más importante en dos décadas. Esto se debe a que durante ese año entran en plena vigencia hitos estructurales de la Reforma de Pensiones (Ley N° 21.735), sumados a las prestaciones del nuevo sistema mixto que ya operan desde 2025 y 2026.
El temario de evaluación combinará la base tradicional del D.L. N° 3.500 con la nueva arquitectura previsional que regirá en 2027:
1. Hitos Normativos que Entran en Vigencia en 2027. (Foco Crítico del Examen)
La Superintendencia de Pensiones evalúa la normativa vigente a la fecha de cada examen (usualmente rendidos en el primer y segundo semestre). Para 2027, los temas nuevos e ineludibles serán:
a) Transición de Multifondos a Fondos Generacionales (1 de abril de 2027):
& Reemplazo definitivo de los 5 Multifondos (A, B, C, D y E) por al menos 10 Fondos Generacionales estructurados según la cohorte (año de nacimiento) del afiliado.
& Estrategia de inversión glide path (convergencia automática hacia carteras más conservadoras a medida que el afiliado se acerca a la edad de jubilación).
& Diferenciación normativa entre el ahorro obligatorio (asignado por edad) y el ahorro voluntario (APV, APVC y Cuenta 2), el cual mantiene reglas de libre elección y heredabilidad total.
b) Licitación del Stock de Afiliados (agosto de 2027):
& Mecanismo bienal mediante el cual se licita aleatoriamente el 10% de los afiliados actuales a la AFP que oferte la menor comisión por un período de 5 años (aplicable a administradoras con menos del 25% de cuota de mercado).
& Derecho de retracto o desistimiento del afiliado (plazo de 30 días desde la notificación) y libertad de traspaso posterior.
c) Traspaso del SIS al Seguro Social y Gradualidad de Cotizaciones (agosto de 2027):
& Incorporación del Seguro de Invalidez y Sobrevivencia (SIS) (1,5% de cargo del empleador) como una prestación dentro del Seguro Social Previsional.
& Tercer tramo de incremento gradual de la cotización del empleador (camino al 8,5% total) y aumento de la cobertura del Seguro de Lagunas Previsionales (que sube al 10,25% del pago mensual del Seguro de Cesantía a contar de agosto de 2027).
d) Universalización del Aumento de la PGU (septiembre de 2027):Extensión final del incremento de la & & Pensión Garantizada Universal ($250.000 base reajustada por IPC) al tramo de 65 años o más (tras haberse aplicado a mayores de 82 años en 2025 y mayores de 75 años en 2026).
& Reglas de solicitud anticipada (habilitada desde junio de 2027 para quienes cumplan el requisito en septiembre).
2. Seguro Social Previsional. (SSP) y FAPP (Cálculos de Asesoría)
Dado que el rol del asesor previsional es optimizar el monto de pensión del cliente, el examen pondrá fuerte énfasis en cómo interactúa la capitalización individual con los beneficios del Fondo Autónomo de Protección Previsional (FAPP) vigentes desde 2026:
f) Beneficio por Años Cotizados:
& Cálculo del aporte adicional vitalicio: de 0,1 UF por cada año cotizado (12 meses), con un tope de 2,5 UF (25 años).
& Requisitos de densidad de cotizaciones diferenciados por sexo: mínimo de 10 años para mujeres (en su etapa inicial antes de subir gradualmente a 15) y 20 años para hombres.
& Reglas de cómputo: contabilización de períodos anteriores a julio de 2025, cotizaciones enteradas al FAPP desde agosto de 2025, Bono de Reconocimiento y cálculo proporcional por jornada parcial.
g) Compensación a Mujeres por Mayor Expectativa de Vida:
& Fórmula de equiparación de pensión entre hombres y mujeres que jubilan a la misma edad (desde los 65 años), con igual saldo acumulado y grupo familiar equivalente.
& Piso mínimo garantizado (0,25 UF mensuales adicionales) y su financiamiento a través del Seguro Social.
h) Cotización con Rentabilidad Protegida (1,5%):
1.- Funcionamiento del mecanismo transitorio de aporte reembolsable al momento de pensionarse (préstamo previsional al FAPP) y cómo se integra al saldo final para el cálculo de la pensión del afiliado.
3. Modalidades de Pensión y Modificaciones en SCOMP.
El núcleo práctico de la prueba para asesores previsionales sigue siendo la operatoria del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) y las modalidades de retiro, las cuales presentan ajustes clave introducidos por la Ley N° 21.735:
|
Materia en Evaluación |
Regla Histórica (D.L. 3.500) |
Nueva Normativa Evaluable en 2027 |
|
Ajuste de Pensión en Retiro Programado |
Permitía ajustar el monto hasta 3 UF (sin recibir PGU). |
Se reduce el umbral de 3 UF a 2 UF (al alza o a la baja) y se elimina la restricción de no recibir PGU para solicitar el ajuste. |
|
Requisito Mínimo para Renta Vitalicia |
Pensión mayor o igual a 3 UF (o PGU). |
Reducción del requisito de monto mínimo de pensión de 3 UF a 2 UF para acceder a ofertas en SCOMP. |
|
Compatibilidad APS y Ajuste de Pensión |
Restringido. |
Pensionados en Retiro Programado con Aporte Previsional Solidario (APS) pueden ajustar su pensión a 2 UF (se mantiene incompatibilidad en Renta Vitalicia). |
|
Comisiones de las AFP |
Comisión porcentual fija sobre renta imponible. |
Esquema de comisiones sujetas a desempeño (variación de hasta $\pm 15\%$ según rendimiento de los fondos) y reglas para nuevos actores. |
4. Contenidos Base Tradicionales. (Temario Permanente SP)
Además de las novedades de la reforma, la prueba mantiene cerca de un 50% a 60% de preguntas sobre la estructura clásica del sistema previsional y tributario chileno:
i) Tipos de Pensión y Requisitos:
Vejez Edad, Vejez Anticipada (requisitos de financiamiento sobre promedio de rentas de los últimos 10 años y piso en UF), Rebaja de edad por Trabajo Pesado (Ley N° 19.404, cobros de sobrecotización del 1% o 2%), Invalidez (Total y Parcial, primer y segundo dictamen de las Comisiones Médicas) y Sobrevivencia (porcentajes para cónyuge, conviviente civil, hijos y padres).
j) Modalidades de Pensión y Cláusulas Adicionales:
Retiro Programado (recalculo anual, tasa de interés técnica, tablas de mortalidad), Renta Vitalicia Inmediata, Renta Temporal con Renta Vitalicia Diferida y Renta Vitalicia Inmediata con Retiro Programado. Condiciones de las cláusulas de Período Garantizado de Pago y Aumento Temporal de Pensión.
k) Tributación y Excedente de Libre Disposición (ELD):
Requisitos para retirar ELD, topes exentos de impuesto (200 UTM anuales hasta 1.200 UTM en 6 años, o 800 UTM en un solo año), tributación de los fondos provenientes de APV (Regímenes A y B del Art. 42 bis de la Ley de Impuesto a la Renta) y Depósitos Convenidos (límite de 900 UF anuales).
l) Regulación del Asesor Previsional:
Obligaciones fiduciarias, prohibición de incentivos perversos, topes máximos de comisión por asesoría (porcentajes y topes en UF según modalidad de pensión elegida), póliza de garantía o seguro de responsabilidad civil, y sanciones de la SP.
Paso a Paso: Cómo inscribirse al examen en la Superintendencia de Pensiones.
El proceso de postulación es 100% online y gratuito a través del portal de la Superintendencia de Pensiones. Recuerda que no se aceptan inscripciones fuera de plazo (15 de julio al 2 de agosto de 2026).
Paso 1: Ingreso y autenticación con ClaveÚnica.
2.- Ingresa a www.spensiones.cl y haz clic en "Ir al Portal de atención".
3.- Selecciona "Iniciar sesión" en la esquina superior derecha e ingresa con tu RUN y ClaveÚnica.
4.- Si es tu primer ingreso al portal, se desplegará un formulario obligatorio para registrar tus datos de contacto básicos. Complétalo y presiona "Enviar".
Paso 2: Selección del trámite según tu perfil.
Dentro de "Mi Portal SP", sigue la ruta que corresponda a tu caso:
Si postulas por primera vez:
1.- Haz clic en "Inscripción para habilitar el uso de trámites de asesoría previsional".
2.- Completa tus datos de contacto y domicilio, y presiona "Ingresar".
3.- Regresa al menú principal, entra a la nueva sección habilitada "Mis trámites como Asesor Previsional" y selecciona la pestaña "Acreditación de conocimientos para asesores y asesoras previsionales".
4.- Si ya te has inscrito en procesos anteriores:
5.- Entra directamente a "Mis trámites como Asesor Previsional" y selecciona la pestaña "Acreditación de conocimientos para asesores y asesoras previsionales".
Paso 3: Carga de documentos. (Formato PDF)
Selecciona la ciudad, región y comuna donde rendirás el examen, declara si tienes vínculo con entidades previsionales y adjunta dos archivos PDF independientes:
& Certificado de Nacimiento actualizado (1 archivo PDF).
& Cédula de Identidad vigente por ambos lados (1 archivo PDF).
¡Atención! Revisa que los archivos PDF sean legibles, no estén dañados y tu cédula esté vigente. El sistema no permite editar la solicitud una vez enviada; cualquier error en los documentos causará el rechazo inmediato de tu inscripción.
Paso 4: Confirmación del registro.
Haz clic en "Generar Certificado" para enviar tu postulación a revisión. Aparecerá una ventana emergente con el mensaje "Aviso: Ingreso exitoso". Guarda una captura de pantalla con la fecha como respaldo oficial de tu trámite.
Estrategia de Estudio: ¿Cómo preparar la prueba de la SP con éxito?
El examen de la Superintendencia es altamente técnico y descuenta 0,25 puntos por cada respuesta incorrecta, por lo que memorizar a última hora suele llevar al fracaso.
El tiempo ideal de preparación es de 8 a 12 semanas (2 a 3 meses), dedicando entre 6 y 10 horas semanales bajo este cronograma metodológico:
A) Semanas 1 a 4 (Integración Normativa): Estudia de 1 a 1,5 horas diarias aplicando el principio de espaciamiento. Enfócate en un bloque temático a la vez (D.L. 3.500, PGU, Ley 21.735 y APV) para asimilar conceptos sin saturar tu memoria.
B) Semanas 5 a 8 (Recuperación Activa): Pasa de la teoría a la práctica. Resuelve casos de cálculo de pensión, compara modalidades en SCOMP y explica las normas con tus propias palabras sin mirar los apuntes (Active Recall).
C) Semanas 9 a 12 (Simulación y Gestión de Riesgo): Realiza ensayos cronometrados. Debido a la penalización de 0,25 puntos por error, debes entrenar cuándo responder con certeza y cuándo es más rentable omitir una pregunta dudosa.
De la Aprobación al Ejercicio Legal: Cómo obtener tu credencial definitiva.
Aprobar el examen teórico es el gran filtro, pero no te habilita automáticamente para atender público ni cobrar honorarios. Para activar tu credencial debes completar estos tres pasos finales:
1.- Contratar la Póliza de Seguro de Responsabilidad Civil: Acude a una compañía de seguros generales en Chile para emitir la garantía financiera exigida por ley, la cual protege a tus futuros clientes ante eventuales perjuicios involuntarios.
2.- Solicitar el Registro Definitivo en la SP: Ingresa nuevamente al portal de la Superintendencia y sube en formato digital:
& Comprobante de aprobación del examen.
& Copia de la Póliza de Responsabilidad Civil vigente.
& Certificado de Antecedentes para fines especiales (sin anotaciones).
& Certificado de Licencia de Educación Media.
3.- Obtención del Número de Registro: Una vez validada la documentación, la SP y la CMF te incorporarán en la nómina pública de Asesores Previsionales. Desde ese momento podrás acceder a SCOMP, emitir Informes de Selección Definitiva y cobrar honorarios regulados.
Preguntas Frecuentes sobre ser Asesor Previsional en Chile:
1. ¿Cuáles son los requisitos para ser Asesor Previsional en Chile?
No es obligatorio contar con un título universitario. La ley exige ser mayor de edad, tener residencia en Chile, haber aprobado la enseñanza media (o equivalente) y aprobar el examen oficial de conocimientos. Además, es un requisito excluyente contar con antecedentes penales y comerciales intachables (Certificado de Antecedentes para Fines Especiales sin anotaciones y no registrar deudas morosas en el boletín comercial/Dicom al inscribirse o renovar).
2. ¿De qué trata el examen de acreditación, cada cuánto se rinde y cuánto dura la credencial?
La Superintendencia de Pensiones (SP) convoca al examen habitualmente dos veces al año. La prueba evalúa el dominio técnico sobre el Decreto Ley 3.500, modalidades de pensión, el sistema SCOMP, beneficios solidarios (como la PGU), tributación y seguros de renta vitalicia. Una vez aprobado, la credencial tiene una vigencia de 5 años, tras los cuales el asesor debe volver a rendir y aprobar el examen para mantener su registro activo.
3. ¿Qué es la póliza de garantía obligatoria y cada cuánto se renueva?
Es un seguro de responsabilidad civil profesional (o boleta de garantía bancaria) exigido por ley para responder ante eventuales perjuicios económicos ocasionados a los afiliados por errores u omisiones en la asesoría. Su monto mínimo es de 500 UF y debe renovarse y recalcularse anualmente según el volumen de operaciones del asesor.
4. ¿Cómo se pagan los honorarios de un Asesor Previsional y cuánto gana?
El cliente no paga de su bolsillo en efectivo: los honorarios están regulados por ley y se descuentan por única vez de los fondos acumulados en la AFP al seleccionar la modalidad de pensión (bajo topes máximos en porcentaje y en UF según se opte por Retiro Programado o Renta Vitalicia). Los ingresos totales de un asesor independiente dependerán directamente de su cartera de clientes y volumen de cierres mensuales.
5. ¿Un ejecutivo de AFP o agente de Compañía de Seguros puede trabajar al mismo tiempo como Asesor Previsional?
No, existe incompatibilidad legal estricta. Para garantizar total independencia e imparcialidad frente al futuro pensionado, un Asesor Previsional no puede tener vínculo laboral, de dependencia ni de prestación de servicios con ninguna AFP, compañía de seguros de vida ni entidad bancaria.
6. ¿Cuál es la diferencia entre un Asesor Previsional (Persona Natural) y una Entidad de Asesoría Previsional?
El Asesor Previsional actúa de forma individual bajo su propio RUT, mientras que la Entidad de Asesoría Previsional es una sociedad con giro exclusivo en esta materia, cuyos socios, administradores y representantes dedicados a la asesoría también deben estar acreditados ante la SP.
7. ¿Retirum o Maspension imparten cursos de preparación para el examen de la SP?
No. En Retirum y Maspension representamos a Asesores Previsionales acreditados dedicada exclusivamente a gestionar y optimizar la jubilación de las personas. Para preparar el examen, recomendamos acudir a universidades, institutos financieros o entidades capacitadoras especializadas en normativa previsional.
¿Necesitas asesoría experta para tu jubilación o ya eres Asesor Acreditado?
En Retirum transformamos la complejidad del sistema de pensiones en decisiones claras, seguras y rentables:
🎯 ¿Estás próximo a pensionarte? Maximiza tu futura pensión en AFP o Renta Vitalicia con un estudio personalizado e imparcial. Solicita tu Asesoría Previsional aquí.
🤝 ¿Ya aprobaste el examen o eres Asesor Previsional vigente? Si buscas integrarte a un equipo consolidado o generar alianzas estratégicas, contáctanos aquí y conversemos.



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
