Asesor Previsional en Chile: Cálculo y Mejor Pensión. Maximiza tu jubilación en Chile con un Asesor Previsional registrado en SP y. Cálculo exacto con PGU, gestión SCOMP y remate en UF. ¡Agenda hoy! Un Asesor Previsional en Chile es un especialista independiente, fiscalizado por la SP, que guía al afiliado en su jubilación para maximizar su pensión mensual en UF mediante estudios técnicos, cotizaciones en el sistema SCOMP y remates entre aseguradoras. Su gestión integral permite comparar modalidades como Retiro Programado y Renta Vitalicia, calcular el Excedente de Libre Disposición (ELD), integrar la PGU y evitar errores que afecten el patrimonio familiar.
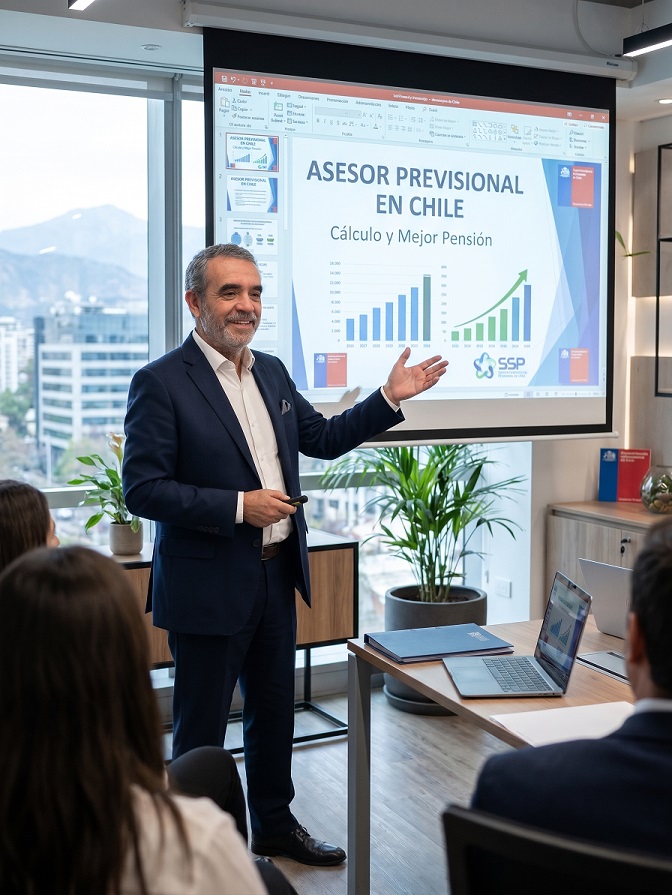
Asesor Previsional en Chile: Cálculo y Mejor Pensión.
Maximiza tu jubilación con asesoría independiente registrada en la SP: cotización estratégica en SCOMP, remate en UF entre aseguradoras y protección patrimonial para tu familia.
Un Asesor Previsional en Chile es un especialista acreditado ante la Superintendencia de Pensiones (SP) que guía de forma imparcial al afiliado en su trámite de jubilación, utilizando el sistema SCOMP y el remate de pensiones para garantizar legalmente el máximo ingreso mensual en UF. (49 palabras)
Pensionarse es una decisión financiera irreversible bajo el marco del Decreto Ley N.º 3.500. La diferencia entre elegir al azar y contar con planificación actuarial determina la estabilidad económica de tu familia durante las próximas décadas.
¿Cómo impacta esto en el monto final que recibirás mes a mes?
¿Qué es un Asesor Previsional y cuál es su rol legal en Chile?
La Asesoría Previsional es un servicio regulado por el Compendio de Normas del Sistema de Pensiones. Solo pueden ejercerlo personas o entidades inscritas en el Registro de Asesores Previsionales fiscalizado por la Superintendencia de Pensiones (SP).
A diferencia de un ejecutivo de AFP o un agente de ventas de una aseguradora, el asesor previsional actúa con total independencia. Su única obligación legal es defender el interés patrimonial del afiliado mediante estudios técnicos libres de conflicto de interés.
El procedimiento técnico que ejecuta tu asesor incluye las siguientes etapas:
1) Auditar el historial previsional: Verificar tus fondos acumulados, la correcta liquidación del Bono de Reconocimiento y el registro exacto de tus beneficiarios legales antes de pedir el Certificado de Saldo en la AFP.
2) Calcular escenarios y Excedente de Libre Disposición (ELD): Proyectar tu pensión aplicando el Capital Necesario Unitario (CNU) para determinar si calificas al retiro de excedentes libres de impuestos.
3) Gestionar la Solicitud de Ofertas en SCOMP: Ingresar tus consultas al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) combinando modalidades y cláusulas adicionales.
3) Emitir el Informe Final de Pensión: Entregar un documento técnico firmado (Acta de Asesoría) con la recomendación fundada de la alternativa que maximiza tu ingreso o protege mejor a tu grupo familiar.
Modalidades de Pensión y Análisis en SCOMP: ¿Cuál elegir?
Al cotizar en SCOMP, tus ahorros pueden estructurarse en distintas modalidades reguladas. Conocer sus diferencias patrimoniales evita pérdidas de poder adquisitivo a largo plazo.
El punto crítico al comparar estas ofertas en SCOMP es el siguiente:
Nunca debes aceptar la primera oferta impresa en el certificado inicial sin evaluar una segunda instancia competitiva. Para profundizar en esta elección, revisa nuestra guía sobre las diferencias entre Renta Vitalicia y Retiro Programado
¿Ya emitiste tu Certificado de Saldo en la AFP? Atención: este documento tiene una vigencia legal de solo 35 días corridos. Contáctanos hoy mismo para ingresar tu solicitud a SCOMP a tiempo y evitar que caduque tu trámite.
El Remate de Renta Vitalicia: Cómo Obtener la Tasa Más Alta.
El Remate de Renta Vitalicia es una subasta electrónica oficial dentro de SCOMP. A través de este mecanismo, el Asesor Previsional convoca a las Compañías de Seguros de Vida a competir superando las ofertas del certificado original.
Para activar y ganar un remate previsional se siguen estos pasos:
1.- Seleccionar las aseguradoras participantes: Elegir un mínimo de tres Compañías de Seguros de Vida de acuerdo con su clasificación de solvencia financiera regulada por la CMF y la tasa técnica ofrecida.
2.- Fijar la postura mínima de remate: Establecer en SCOMP un piso en UF igual o superior a la mejor oferta recibida en la consulta inicial, definiendo si incluye Cláusula de Período Garantizado o Cláusula de Aumento Temporal.
3.- Ejecutar la puja electrónica: Abrir el período legal donde las aseguradoras ingresan ofertas ciegas mejorando la tasa de interés técnica para adjudicarse el traspaso de la prima única.
4.- Adjudicar la pensión máxima: Cierre del proceso donde el sistema asigna vinculantemente el contrato a la compañía que ofertó el mayor pago mensual en UF (o permite elegir entre las ofertas si el remate queda desierto pero hay mejoras externas).
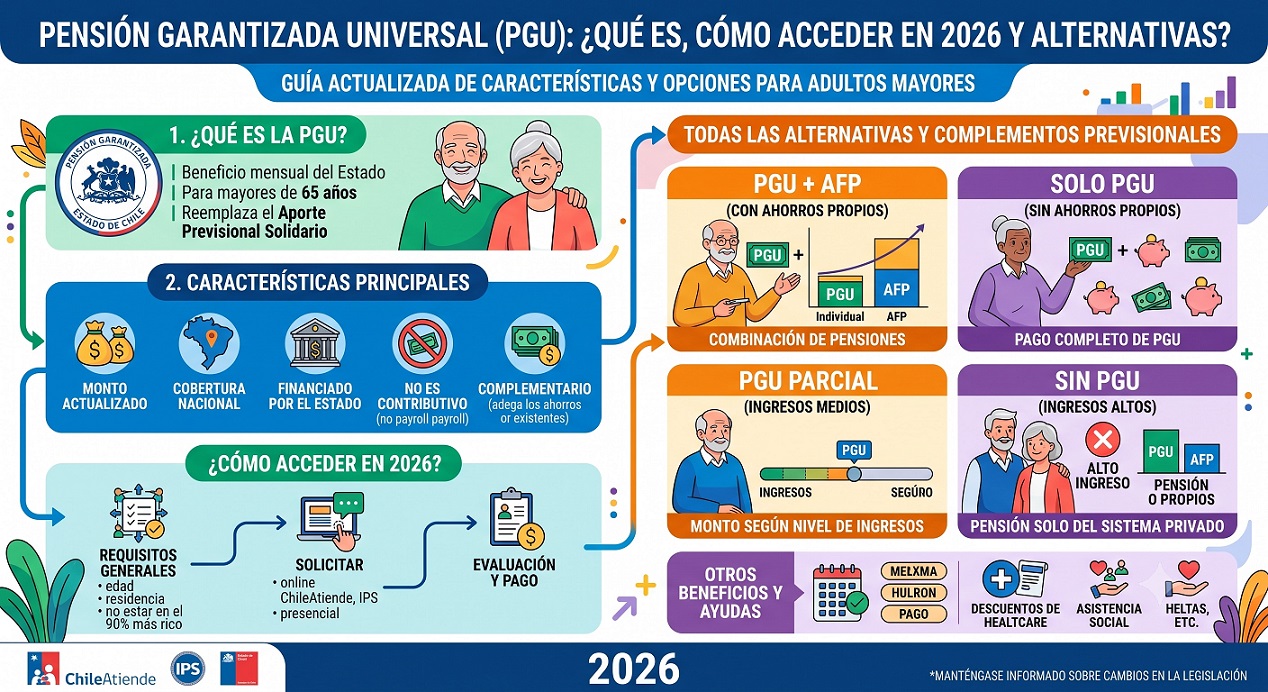
Pensión Garantizada Universal (PGU) e Integración al Cálculo.
Un cálculo previsional exacto no evalúa tus ahorros de forma aislada. Integra tu pensión autofinanciada con la Pensión Garantizada Universal (PGU), beneficio estatal regulado por la Ley N.º 21.419 y administrado por el IPS (ChileAtiende).
Para acceder e integrar la PGU a tu jubilación debes cumplir estos requisitos:
1.- Cumplir la edad legal: Tener 65 años o más, independientemente de si eres hombre o mujer, o de si continúas trabajando.
2.- Acreditar focalización socioeconómica: No integrar un grupo familiar perteneciente al 10% más rico de la población, evaluado mediante el instrumento técnico de focalización del IPS.
3.- Demostrar residencia en Chile: Acreditar un mínimo de 20 años de residencia (continuos o discontinuos) desde los 20 años de edad, incluyendo al menos 4 años dentro de los últimos 5 años previos a la solicitud.
4.- Respetar el tope de Pensión Base: Contar con una pensión base calculada menor a la Pensión Superior vigente (quienes tienen una pensión base inferior a la Pensión Inferior reciben el 100% del beneficio; sobre ese monto y hasta el tope superior, reciben un monto proporcional).
Si planeas retirarte antes de la edad legal, revisa cómo interactúan estos requisitos en nuestra página de [Enlace interno sugerido: requisitos para Pensión de Vejez Anticipada.
Transición Legal: Normativa Vigente Hoy vs. Reforma Previsional 2027.
Es fundamental separar las reglas que aplican si te pensionas hoy de los ajustes estructurales de la Reforma Previsional que entran en vigencia en 2027, evitando postergar trámites por información inexacta.
¿Qué implica esto para tu bolsillo si ya cumpliste la edad legal?
Si hoy tienes la edad para jubilar, tus derechos adquiridos sobre tu saldo actual y acceso a SCOMP están plenamente operativos, y cualquier mejora futura en beneficios solidarios o compensatorios se reajustará según los requisitos legales sin que pierdas la titularidad de tu pensión.
Errores Comunes y Motivos de Rechazo al Tramitar la Pensión.
En nuestra práctica diaria destrabando expedientes ante las AFP, aseguradoras y Comisiones Médicas, detectamos fallas recurrentes que retrasan el primer pago o reducen la pensión de por vida:
& Vencimiento de plazos legales en SCOMP: El Certificado de Saldo dura 35 días corridos desde su emisión y las ofertas externas de Renta Vitalicia tienen una vigencia de 15 días hábiles. Dejar vencer estos plazos obliga a reiniciar el trámite, arriesgando una caída en las tasas de interés técnicas del mercado.
& Errores en la Declaración de Beneficiarios: Omitir hijos con derecho a pensión, no inscribir un Acuerdo de Unión Civil o no acreditar una nulidad matrimonial distorsiona el cálculo del CNU, reduciendo el monto mensual o bloqueando el retiro del Excedente de Libre Disposición (ELD).
& Contratar una Renta Vitalicia Simple sin cláusulas por desconocimiento: Muchos afiliados eligen la oferta más alta sin notar que es una modalidad simple; si el titular fallece a los pocos meses y no tiene beneficiarios legales de sobrevivencia, el capital restante queda en manos de la aseguradora en lugar de proteger a sus herederos mediante un Período Garantizado.
& Rechazos en trámites de Invalidez ante Comisiones Médicas: Presentar solicitudes de [Enlace interno sugerido: Pensión de Invalidez en Chile sin informes médicos actualizados o sin la correcta articulación con licencias médicas en COMPIN genera dictámenes rechazados o porcentajes de menoscabo inferiores al 50%.
Preguntas Frecuentes sobre Asesoría Previsional en Chile:
1.- ¿Cuánto cobra un Asesor Previsional en Chile y cómo se le paga?
Los honorarios y comisiones tienen Costos Y Beneficios, están estrictamente regulados por el D.L. N.º 3.500 y las normas de la SP, por lo que el afiliado jamás debe realizar pagos en efectivo de su bolsillo. La comisión legal tiene un tope máximo del 1,2% de los fondos destinados a pensión en Retiro Programado (con un tope de 36 UF) y del 1,5% en Renta Vitalicia (con un tope de 60 UF). Este monto se deduce por única vez de la cuenta de capitalización, y en Renta Vitalicia las aseguradoras suelen bonificarlo en la tasa ofrecida.
2.- ¿Es obligatorio contratar un Asesor Previsional para entrar a SCOMP?
No es obligatorio por ley, ya que puedes hacer la consulta directamente en la AFP o en una Compañía de Seguros de Vida. Sin embargo, las AFP no realizan remates estratégicos personalizados y los agentes de seguros solo pueden ofrecer productos de su propia empresa. El Asesor Previsional es el único partícipe independiente facultado para cotizar con todas las instituciones simultáneamente sin sesgo comercial.
3.- ¿Qué diferencia hay entre un Asesor Previsional y un Agente de Ventas de Renta Vitalicia?
El Asesor Previsional es un profesional independiente acreditado en el registro conjunto de la SP que responde legalmente con una póliza de garantía ante el afiliado por la imparcialidad de su recomendación. El Agente de Ventas es un funcionario dependiente de una sola Compañía de Seguros de Vida cuyo objetivo comercial es colocar las pólizas de su empleador.
4.- ¿Puedo retirar parte de mis fondos en efectivo al pensionarme?
Sí, a través del Excedente de Libre Disposición (ELD), siempre que tengas al menos 10 años de afiliación en cualquier sistema previsional y logres financiar una pensión igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años, además de superar el 100% de la Pensión Máxima con Aporte Solidario (PMAS) vigente. Un asesor calcula exactamente cuántas UF puedes retirar libres de impuesto (hasta 800 UTM en un giro o hasta 1.200 UTM en 6 años).
5.- ¿Cuál es la diferencia entre un Asesor Previsional y un Agente de Ventas de una aseguradora?
El Asesor Previsional es un profesional independiente y certificado que trabaja exclusivamente para ti, cotizando en todo el mercado (AFP y todas las compañías de seguros) sin conflicto de interés. En cambio, el Agente de Ventas es empleado de una aseguradora específica y solo puede ofrecerte los productos de su propia compañía [Enlace interno sugerido: Diferencias entre Asesor y Agente -> /asesor-vs-agente].
6.- ¿Cómo puedo verificar si un Asesor Previsional está autorizado legalmente?
Todo asesor válido debe contar con su inscripción vigente en el Registro de Asesores Previsionales que fiscalizan en conjunto la Superintendencia de Pensiones (SP). Puedes comprobar su identidad buscando su nombre o RUT directamente en el sitio web oficial de la SP antes de firmar cualquier mandato.
7.- ¿Qué es el Excedente de Libre Disposición (ELD) y cómo me ayuda el asesor a obtenerlo?
El ELD es el saldo que puedes retirar en dinero en efectivo (con importantes beneficios tributarios) si tus fondos superan el monto requerido para financiar una pensión equivalente al 70% del promedio de tus rentas de los últimos 10 años y al menos 12 UF. El asesor calcula exactamente cuánto puedes retirar, simula el impacto en tu pensión mensual y elige el régimen tributario más conveniente para que pagues menos impuestos.
8.- ¿Puedo contratar a un Asesor Previsional para tramitar una Pensión de Sobrevivencia?
Sí, es altamente recomendable en caso de fallecimiento de un afiliado activo o pensionado. El asesor orienta a los beneficiarios legales (cónyuge, conviviente civil, hijos o padres reconocidos) en la acreditación de su calidad de beneficiarios, el cobro de la Cuota Mortuoria y la elección de la modalidad de pensión que maximice el ingreso familiar.
9.- ¿Con cuánta anticipación debo contactar a un Asesor Previsional antes de jubilarme?
Lo ideal es iniciar la asesoría entre 6 y 12 meses antes de cumplir la edad legal (60 años mujeres, 65 años hombres) o de la fecha en que planeas pensionarte. Esto da tiempo para corregir lagunas previsionales, tramitar el Bono de Reconocimiento si corresponde, actualizar cargas familiares y mover tus ahorros hacia multifondos más conservadores para protegerlos de caídas de mercado de última hora.
10.- ¿Qué son las cláusulas adicionales en una Renta Vitalicia. (Ejm: Periodo Garantizado y Aumento Temporal)?
Son coberturas opcionales que un asesor negocia dentro de SCOMP. El Periodo Garantizado (ej. a 10, 15 o 20 años) asegura que, si falleces antes de ese plazo, el 100% de tu pensión se siga pagando a tus beneficiarios o herederos designados. El Aumento Temporal te permite recibir hasta el doble de pensión durante los primeros años de jubilación para luego estabilizarse en el monto base definitivo.
11.- ¿El Asesor Previsional gestiona también la Pensión Garantizada Universal. (PGU)?
Sí. Aunque la PGU es un beneficio estatal administrado por el IPS y no genera cobro de comisión para el asesor, dentro de un servicio integral te ayudarán a verificar si cumples los requisitos de focalización y residencia, e ingresarán la solicitud para que este monto se sume a tu pensión autofinanciada.
12.- ¿Qué pasa si solicito ofertas en SCOMP con mi asesor y ninguna me convence?
No estás obligado a aceptar ninguna oferta. El Certificado de Ofertas de SCOMP tiene una vigencia de 35 días corridos; si decides no elegir ninguna alternativa o el certificado vence, puedes postergar tu jubilación sin costo alguno o realizar una nueva consulta en el sistema cuando las tasas de interés del mercado sean más favorables.
13.- ¿En qué consiste el trámite de "Oferta Externa" que realiza el asesor?
Una vez que el sistema SCOMP emite el certificado con las ofertas iniciales de las compañías de seguros, el Asesor Previsional tiene la facultad de negociar directamente con las aseguradoras una "Oferta Externa", la cual por ley debe ser obligatoriamente superior al monto ofrecido inicialmente en el sistema, logrando así mejorar tu pensión final.
14.- ¿Me conviene tener asesoría si quiero una Renta Temporal con Renta Vitalicia Diferida?
Definitivamente, ya que es una de las modalidades más técnicas. El asesor estructura el contrato para que recibas un monto alto desde la AFP por un par de años (Renta Temporal) y deja pactada desde el día uno tu pensión definitiva en UF con una aseguradora para el resto de tu vida (Renta Vitalicia Diferida), optimizando la relación entre liquidez inmediata y seguridad futura.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Imparcial y 100% a tu Medida.
╔══════════════════════════════════════════════════════════════════════════╗
║ 🧭 EL CAMINO HACIA TU JUBILACIÓN TRANQUila ║
║ ║
║ [ 📊 Diagnóstico ] ➔ [ 🏛️ Gestión SCOMP ] ➔ [ 🔨 Remate UF ] ➔ [ 📑 Informe Final ] ║
║ Saldo + PGU + ELD Con peras y manzanas Máxima oferta Decisión libre ║
╚══════════════════════════════════════════════════════════════════════════╝
Dar el paso hacia la jubilación es una de las decisiones económicas y familiares más trascendentales de tu vida. Enfrentarse en solitario a la burocracia de las AFP, a la presión comercial de las aseguradoras y a la letra chica del sistema genera incertidumbre, desgaste de tiempo y el riesgo real de recibir menos dinero del que te corresponde por derecho.
No tienes que recorrer este camino a ciegas. En nuestro portal la plataforma digital con mayor trayectoria histórica en asesoría de jubilación en Chile transformamos un trámite complejo en la base de tu tranquilidad futura. A través de un especialista independiente, fiscalizado por la Superintendencia de Pensiones (SP), defendemos cada peso de tu esfuerzo laboral para convertirlo en la máxima pensión mensual en UF y en un blindaje patrimonial para los tuyos.
🚀 ¿Cómo Maximizamos tu Jubilación con una Estrategia a tu Medida?
Más que ejecutar un trámite administrativo, diseñamos una arquitectura financiera personalizada que exprime al máximo las herramientas del sistema a tu favor. Nuestro servicio integral abarca seis pilares estratégicos:
1. 📈 Optimización de Liquidez: Excedente de Libre Disposición (ELD) y PGU.
Evaluamos tu panorama financiero de forma global para que tu ingreso mensual rinda al máximo desde el primer día:
💵 Liquidez inmediata con tu ELD: Proyectamos escenarios estratégicos para que, si tus ahorros lo permiten, retires parte de tu capital en efectivo como Excedente de Libre Disposición, optimizando tu carga tribtaria para que disfrutes de tu dinero hoy.
🛡️ Articulación inteligente con la PGU: Sincronizamos tu pensión autofinanciada con la Pensión Garantizada Universal (PGU) para potenciar tu flujo mensual neto, cuidando que la estructura elegida armonice de forma óptima con tus beneficios estatales.
2. 🍎 Claridad Total: Tus Opciones Explicadas con «Peras y Manzanas»
Olvídate del lenguaje críptico. Traducimos las variables actuariales a un idioma claro, cercano y transparente para que comprendas el impacto real en tu bolsillo al comparar entre Retiro Programado (AFP), Renta Vitalicia (Compañías de Seguros) y Modalidades Combinadas o Renta Temporal, evaluando tu estado de salud, tu expectativa de vida y tu tolerancia al riesgo.
3. 🏛️ Gestión Integral Libre de Estrés en el Sistema SCOMP.
Mediante un Mandato Notarial y un Contrato de Asesoría Previsional regulado, asumimos toda la carga operativa ante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Nos encargamos del seguimiento de plazos, ingreso de consultas y validación de certificados para que ahorres tiempo, evites filas y elimines errores administrativos que puedan afectar el patrimonio de tu familia.
4. 🔐 Blindaje Familiar: Las 4 Cláusulas Adicionales de Renta Vitalicia.
Contratar una Renta Vitalicia sin protección adicional puede poner en riesgo el capital de toda una vida. Evaluamos e incorporamos estratégicamente las cuatro cláusulas adicionales disponibles en el mercado según tu realidad familiar:
┌──────────────────────────────────────────────────────────────────────────┐
│ 🛡️ LAS 4 CLÁUSULAS DE PROTECCIÓN PATRIMONIAL │
├────────────────────────────────────┬─────────────────────────────────────┤
│ 1️⃣ PERÍODO GARANTIZADO DE PAGO │ 2️⃣ AUMENTO TEMPORAL DE PENSIÓN │
│ Si falleces antes del plazo pactado│ Te permite duplicar o incrementar │
│ (ej. 10, 15, 20 o 25 años), tus │ tu pensión en UF durante los │
│ beneficiarios o herederos cobran │ primeros años de retiro, cuando │
│ el 100% de tu pensión mensual o un │ tienes mayor actividad, proyectos │
│ capital equivalente. │ o compromisos financieros. │
├────────────────────────────────────┼─────────────────────────────────────┤
│ 3️⃣ AUMENTO DE PORCENTAJE EN │ 4️⃣ AUMENTO DIFERIDO DE PENSIÓN │
│ SOBREVIVENCIA │ Se inicia con una jubilación mínima
│ Incrementa el porcentaje legal de │ para evitar pagar impuestos de más │
│ pensión que recibirá tu cónyuge o │ y se difiere para una fecha determinada │
│ conviviente civil, asegurando que │ en el futuro subir la pensión al máximo │
│ su nivel de vida no caiga tras tu │ en una fecha donde va a ser más necesaria. │
│ partida. ││└────────────────────────────────────┴─────────────────────────────────────┘
5. 🔨 Remate de Renta Vitalicia: Hacemos Competir a las Aseguradoras por Ti.
Quedarse con el primer certificado que arroja el sistema equivale a dejar dinero sobre la mesa. Una vez recibido el Certificado de Ofertas de SCOMP, activamos un Remate de Renta Vitalicia: una subasta competitiva donde las Compañías de Seguros pujan entre sí para superar la oferta inicial que más te convenga.
¿El resultado? Obtienes una mayor tasa implícita y una pensión mensual en UF superior para toda la vida, respaldada por compañías de alta solvencia.
6. 📑 Informe Final de Pensión: Recomendación Experta, Decisión 100% Tuya.
Antes de que firmes cualquier aceptación definitiva, te entregamos nuestro Informe Final de Pensión: un estudio técnico escrito y firmado que compara todas las ofertas obtenidas, pondera tu perfil de salud, tus objetivos de herencia y tu seguridad financiera. Nosotros ponemos la ingeniería previsional; tú siempre tienes la última palabra.
🌟 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
╭───────────────────────╮ ╭───────────────────────╮
│ ⚖️ 100% IMPARCIAL │ │ 🏛️ PIONEROS EN CHILE │
│ Sin vínculos con AFP │ │ El portal web más │
│ ni Aseguradoras. │ │ antiguo del rubro. │
╰───────────────────────╯ ╰───────────────────────╯
╭───────────────────────╮ ╭───────────────────────╮
│ 📜 REGISTRO OFICIAL │ │ 🤝 TRATO HUMANO │
│ Acreditados ante la │ │ Cercanía, empatía y │
│ SP y la CMF. │ │ cero letra chica. │
╰───────────────────────╯ ╰───────────────────────╯
⚖️ Independencia Absoluta: Trabajamos exclusivamente para ti. No pertenecemos a ninguna AFP ni Compañía de Seguros, lo que garantiza una recomendación 100% imparcial, objetiva y libre de conflictos de interés.
🏛️ Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado a la orientación para la jubilación. Décadas de experiencia resolviendo casos complejos son tu mejor garantía de seguridad.
📜 Especialistas Registrados y Fiscalizados: Nuestro equipo está integrado por profesionales acreditados que cumplen rigurosamente con toda la normativa de la Superintendencia de Pensiones (SP).
🤝 Acompañamiento Humano y Cercano: Caminamos a tu lado en cada etapa del proceso, atendiendo tus inquietudes con paciencia, empatía y transparencia total.
📞 ¡Tu Esfuerzo de Años Merece la Mejor Gestión! Contáctanos Hoy.
Velamos por tu bienestar económico y la tranquilidad de tu familia. No dejes el fruto de toda tu vida laboral al azar; toma el control de tu futuro financiero hoy mismo.
Elige el canal que más te acomode y conversa directamente con un Asesor Previsional acreditado:
📲 WhatsApp: Haz clic en su ícono ara chatear, enviar un audio, mensaje o videollamada al instante.
📞 Llamada Telefónica: Comunícate y directo con uno de nuestros especialistas.
💻 Videollamada: Agendemos una reunión desde tu hogar u oficina; te enviamos el enlace de conexión.
🏢 Reunión Presencial: Coordinemos un encuentro en oficina, domicilio, o en un café.
💬 Chat en Vivo y Redes Sociales: Escríbenos por Google Chat, Facebook o Instagram y recibir orientación.
➡️ Formulario de Contacto: Completa tus datos y un asesor especialista se comunicará contigo.
✉️ Correo Electrónico: Envíanos tu caso por E-Mail con tus datos y te responderemos rápidamente.
💰 ¿Listo para jubilar con el máximo monto posible?
🎲 No dejes tu futuro a la suerte. Cotiza en SCOMP y activa un remate en UF junto a un Asesor Previsional acreditado por la SP.
📱 ¡Agenda tu diagnóstico hoy por WhatsApp o formulario web!
Ficha de Autoría y Respaldo Técnico:
& Revisado y redactado por: Equipo de Asesores Previsionales Acreditados – Retirum Chile (retirum.cl).
& Acreditación Oficial: Luis Fernando Correa Inscrito y vigente en el Registro de Asesores Previsionales de la Superintendencia de Pensiones N.º247 de Registro SP.
& Marco Normativo de Referencia: Decreto Ley N.º 3.500, Compendio de Normas del Sistema de Pensiones (SP), Ley N.º 21.419 (PGU) y Ley de Reforma Previsional (vigencia gradual y régimen 2027).


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl