Pensión de Invalidez por Glaucoma en Chile: Guía y Trámite. Obtén tu pensión de invalidez por glaucoma en Chile. Requisitos ante Comisión Médica, cobertura SIS y gestión en SCOMP. ¡Agenda tu asesoría experta hoy! La pensión de invalidez por glaucoma en Chile es un beneficio previsional otorgado cuando las Comisiones Médicas acreditan un menoscabo laboral irreversible igual o superior al 50% en ambos ojos tras agotar todos los tratamientos. Su financiamiento combina el ahorro individual en la AFP con el aporte del Seguro de Invalidez y Sobrevivencia (SIS) y beneficios estatales, requiriendo una gestión estratégica en el sistema SCOMP para elegir la modalidad de pensión que maximice el monto en UF.
Pensión de Invalidez por Glaucoma en Chile: Guía y Trámite.
Pensión de Invalidez por Glaucoma en Chile: Requisitos y Cómo Solicitarla.
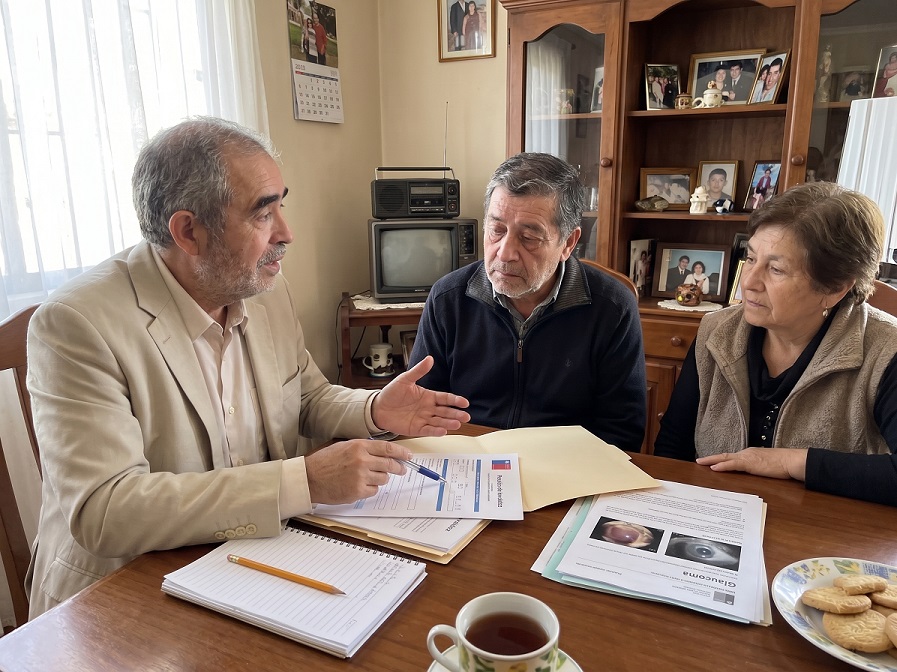
La pensión de invalidez por glaucoma en Chile es un beneficio previsional contemplado en el Decreto Ley N.º 3.500. Su objetivo es proteger a los afiliados cuya afección ocular cause una pérdida irreversible de su capacidad laboral de al menos un 50%, porcentaje que debe ser dictaminado por las Comisiones Médicas de la Superintendencia de Pensiones.
El glaucoma crónico o avanzado deteriora de forma progresiva e irreversible el nervio óptico. Cuando la reducción del campo visual periférico («visión de túnel») y la disminución de la agudeza visual impiden trabajar de manera autónoma, el afiliado puede acceder a los fondos de su cuenta de capitalización individual complementados por el Seguro de Invalidez y Sobrevivencia (SIS).
Para asegurar la aprobación del trámite y optimizar el monto mensual en Unidades de Fomento (UF), es clave acreditar los criterios clínicos exigidos, demostrar la cobertura vigente del seguro previsional y aplicar una estrategia adecuada en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP).
(Variante de resumen / extracto): En el marco del DL 3.500 en Chile, la pensión de invalidez por glaucoma constituye un respaldo económico para los afiliados que certifican ante las Comisiones Médicas un menoscabo laboral permanente igual o superior al 50%, el cual se financia a través del ahorro previsional, el aporte del Seguro SIS y la gestión en el sistema SCOMP.
(Variante de desarrollo): En su etapa severa, el glaucoma provoca un daño neurodegenerativo continuo que afecta tanto la visión periférica como la agudeza central. Dado que esta condición restringe seriamente la independencia en el trabajo, el sistema previsional chileno contempla mecanismos de resguardo económico tanto para trabajadores dependientes como independientes.
¿Qué evalúan exactamente los peritos médicos en tus ojos?
Evaluación Médica del Glaucoma: ¿Qué es el Impedimento Configurado?
La aprobación de una pensión de invalidez no depende de la Administradora de Fondos de Pensiones (AFP) ni de la opinión aislada de tu médico particular. La potestad exclusiva recae en las Comisiones Médicas Regionales (CMR), fiscalizadas por la Superintendencia de Pensiones (SP), las cuales aplican las Normas para la Evaluación y Calificación del Grado de Invalidez de los Trabajadores Afiliados al Nuevo Sistema de Pensiones.
¿Qué exige exactamente la Comisión Médica para aprobar el beneficio?
Para que el glaucoma sea calificado como invalidante, los peritos médicos deben comprobar un Impedimento Configurado. Esto significa demostrar clínicamente que la enfermedad es crónica, progresiva y que se han agotado todas las alternativas terapéuticas disponibles sin detener el deterioro funcional en ambos ojos.
Requisitos clínicos para acreditar el glaucoma severo ante la CMR.
1.- Demostrar irreversibilidad terapéutica: Presentar historial clínico oftalmológico que certifique el agotamiento de tratamientos farmacológicos (gotas hipotensoras crónicas), procedimientos láser (trabeculoplastia) o cirugías filtrantes (trabeculectomía o implantes valvulares).
2.- Aportar Campimetría Computarizada bilateral: Entregar exámenes actualizados de campo visual que evidencien escotomas profundos o contracción severa del campo periférico ("visión tubular"), que constituye el factor de mayor ponderación porcentual.
3.- Acreditar disminución de Agudeza Visual corregida: Registrar la capacidad visual central medida con la mejor corrección óptica tolerable (lentes de graduación máxima vigente).
4.- Respaldar con Tomografía de Coherencia Óptica (OCT) y Tonometría: Adjuntar estudios de excavación papilar del nervio óptico, pérdida de capa de fibras nerviosas retinales y curva de presión intraocular.
5.- Exponer el menoscabo funcional y laboral en la entrevista pericial: Describir ante el médico integrante de la CMR los riesgos cotidianos reales: caídas por pérdida de visión inferior, golpes con objetos en puntos ciegos, incapacidad para leer pantallas o peligro al desplazarse en el transporte público.
Grados de Invalidez, Cobertura del Seguro SIS y Montos de Referencia.
Si la Comisión Médica Regional dictamina una pérdida de capacidad de trabajo igual o superior al 50%, se configura el derecho legal a recibir una [Enlace interno sugerido: pensión de invalidez en Chile. El porcentaje asignado determina tanto la estabilidad del dictamen como el ingreso de referencia que financiará el sistema.
El factor previsional más determinante en este proceso es el Seguro de Invalidez y Sobrevivencia (SIS):
& Afiliados con cobertura SIS activa: Si estás cotizando al momento de solicitar la pensión, o si dejaste de cotizar hace menos de 12 meses (habiendo registrado al menos 6 meses de cotizaciones en el año inmediatamente anterior al cese laboral), las Compañías de Seguros adjudicatarias del SIS están obligadas a inyectar un Aporte Adicional en tu cuenta de AFP. Este capital complementa tus ahorros para garantizar el 50% o 70% de tu ingreso base.
& Afiliados sin cobertura SIS: Si llevas más de 12 meses cesante o trabajas sin cotizar, no tendrás derecho al Aporte Adicional de la aseguradora. Tu pensión se financiará únicamente con el saldo acumulado en tu cuenta individual y tu Bono de Reconocimiento (si corresponde), ajustándose al Capital Necesario Unitario (CNU) vigente.
¿Ya cuentas con tu diagnóstico oftalmológico o tienes tu Certificado de Saldo emitido?
No arriesgues la cobertura del Seguro SIS ni aceptes ofertas preliminares sin análisis actuarial. Solicita aquí una Evaluación Previsional Urgente por WhatsApp o Videollamada con un Asesor Previsional acreditado ante la SP .
Errores Frecuentes y Causales de Rechazo en la AFP o Comisión Médica.
En la práctica de terreno asesorando a pacientes oftalmológicos, observamos que más del 40% de los rechazos iniciales en la CMR no ocurren por falta de daño visual, sino por errores documentales o procedimentales evitables.
Atención a las fallas críticas que debes evitar al tramitar tu invalidez por glaucoma:
a) Presentar el glaucoma como patología unilateral: El baremo previsional evalúa la función visual binocular. Si un ojo tiene ceguera total por glaucoma pero el ojo contralateral conserva buena agudeza y campo visual con lentes, el porcentaje global rara vez alcanza el 50% exigido, salvo que se acrediten patologías concomitantes (diabetes, hipertensión, daño cervical o depresión reactiva).
b) Acudir al peritaje con tratamientos pendientes: Si tu oftalmólogo indica en su informe que "está pendiente realizar cirugía filtrante o láser", la Comisión Médica rechazará la solicitud por tratarse de un impedimento no configurado (aún tratable).
c) Minimizar síntomas durante la entrevista médica: Muchos afiliados responden "me las arreglo bien en casa" por costumbre o pudor. Esa frase queda registrada en el expediente y reduce el factor de menoscabo laboral complementario.
d) Dejar vencer el plazo de apelación de 5 días hábiles: Si la CMR rechaza tu solicitud o te asigna un porcentaje inferior al 50%, tienes un plazo fatal de 5 días hábiles desde la notificación para apelar ante la Comisión Médica Central (CMC).
e) Vencimiento del Certificado de Saldo y errores en declaración de beneficiarios: Al pasar a la etapa definitiva en SCOMP, omitir hijos con derecho a pensión o cónyuge retrasa la liquidación y altera el cálculo del CNU. Además, el Certificado de Saldo tiene una vigencia limitada de 35 días corridos para cotizar en SCOMP.
Beneficios Estatales (PBSI y PGU) y Transición a la Reforma Previsional 2027.
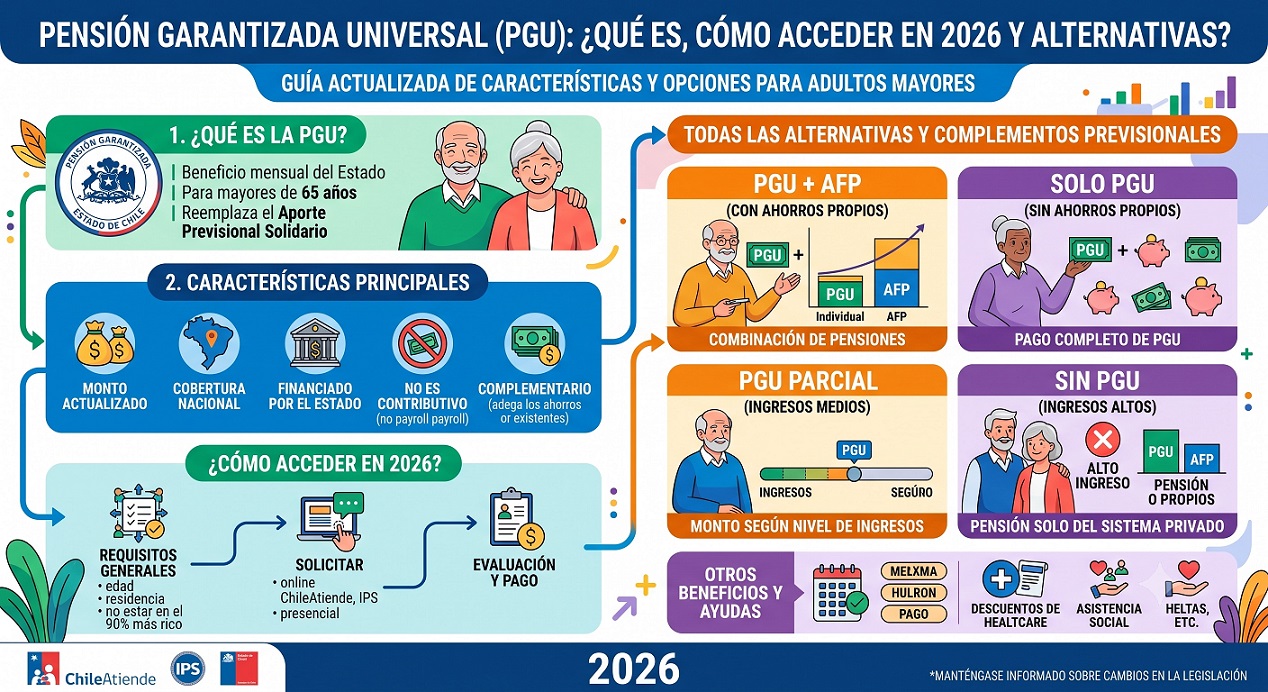
El sistema previsional chileno contempla apoyos solidarios administrados por el Instituto de Previsión Social (IPS) y ChileAtiende, regulados por la Ley N.º 21.419:
& Pensión Básica Solidaria de Invalidez (PBSI): Garantiza un piso financiero estatal para personas entre 18 y 64 años con dictamen de invalidez que no tienen derecho a pensión en otro régimen o cuyos fondos son insuficientes, siempre que integren el 80% más vulnerable según el Registro Social de Hogares.
& Pensión Garantizada Universal (PGU) a los 65 años: Al cumplir los 65 años de edad, el pensionado por invalidez accede a la PGU como complemento estatal mensual, sujeto a los requisitos de residencia y focalización vigentes.
¿Cómo impactan los cambios de la Reforma Previsional con vigencia en 2027 a tu trámite?
Para no confundir las reglas actuales con las futuras disposiciones legales, revisa la siguiente tabla comparativa entre el marco vigente hoy y los ajustes aplicables a partir de 2027:
Modalidades de Pensión en Invalidez Definitiva: Retiro Programado vs. Renta Vitalicia.
Mientras te encuentres en el primer dictamen transitorio de Invalidez Parcial (durante los primeros 3 años), la ley establece que el pago mensual es administrado por la AFP. Una vez emitido el segundo dictamen definitivo —o desde el primer dictamen si obtuviste Invalidez Total—, debes ingresar cómo funciona el sistema SCOMP para elegir tu modalidad definitiva.
El punto crítico en SCOMP para proteger tu patrimonio familiar es el siguiente:
Remate en SCOMP, Cláusulas Adicionales y Excedente de Libre Disposición. (ELD)
Aceptar la primera oferta del certificado SCOMP sin negociar puede reducir tu ingreso mensual de por vida entre un 5% y un 12%. A través de un Asesor Previsional, puedes activar mecanismos técnicos contemplados en el Compendio de Normas del Sistema de Pensiones:
1. Remate o Subasta de Renta Vitalicia y Ofertas Externas.
Una vez emitido el Certificado de Ofertas en SCOMP, gestionamos una subasta competitiva o solicitud de ofertas externas ante las Compañías de Seguros de Vida. Las aseguradoras compiten ofertando una tasa de venta superior a la inicial para adjudicarse tu prima, elevando el monto en UF garantizado de por vida.
2. Cláusulas Adicionales para blindar a tu familia.
Si optas por una [Enlace interno sugerido: Renta Vitalicia Inmediata, puedes incorporar hasta 4 cláusulas especiales en el contrato:
3. Requisitos para retirar Excedente de Libre Disposición. (ELD)
Si cuentas con un saldo acumulado elevado en tu cuenta individual, puedes retirar en efectivo el capital que supere el monto necesario para financiar tu pensión. Para acceder al [Enlace interno sugerido: retiro de Excedente de Libre Disposición (ELD) la ley exige cumplir copulativamente dos requisitos:
1) Acreditar 10 años de afiliación en cualquier sistema previsional chileno.
2) Financiar una pensión igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años, y que dicho monto sea igual o superior al 100% de la PGU vigente (antes exigido en UF mínimas).
El retiro de ELD goza de un beneficio tributario de exención de Impuesto Global Complementario de hasta 800 UTM en un giro único o 200 UTM anuales (con tope total de 1.200 UTM) para aportes obligatorios con antigüedad reglamentaria.
Paso a Paso para Solicitar y Maximizar tu Pensión por Glaucoma.
Sigue este procedimiento secuencial para tramitar tu pensión sin errores administrativos ni pérdidas financieras:
1.- Reunir el expediente clínico oftalmológico completo: Solicita a tu médico tratante un informe detallado que acredite glaucoma crónico irreversible e incorpore los resultados originales de Campimetría Computarizada, Agudeza Visual corregida, OCT de nervio óptico y Tonometría de los últimos 3 a 6 meses.
2.- Presentar la Solicitud de Pensión de Invalidez en la AFP o IPS: Suscribe el formulario oficial de solicitud de calificación de invalidez en tu AFP (o en ChileAtiende si postulas únicamente a PBSI), adjuntando el listado completo de tus médicos tratantes y patologías asociadas.
3.- Asistir a la evaluación presencial en la Comisión Médica Regional (CMR): Concurre a la citación con tu cédula de identidad, tus lentes ópticos en uso y tus exámenes físicos, detallando ante los médicos peritos todas las limitaciones funcionales que sufres en tu jornada laboral y desplazamientos.
4.- Analizar el Dictamen de Invalidez y verificar el Aporte Adicional del SIS: Revisa la resolución emitida por la CMR tras los plazos legales de evaluación; si es rechazada o calificada bajo el 50%, presenta de inmediato un reclamo fundado ante la Comisión Médica Central (CMC) dentro de los 5 días hábiles siguientes.
5.- Validar el Certificado de Saldo y la Declaración de Beneficiarios: Una vez ejecutoriado el dictamen definitivo, verifica en la AFP que tus beneficiarios legales estén correctamente acreditados y que el Aporte Adicional del SIS (si procede) más el Bono de Reconocimiento estén integrados en el Certificado de Saldo.
6.- Cotizar en SCOMP y ejecutar el Informe Final de Pensión: Ingresa la Solicitud de Ofertas a través de un Asesor Previsional independiente para comparar Retiro Programado, Renta Vitalicia con cláusulas garantizadas, remate de tasas y cálculo tributario de ELD, firmando la Aceptación de la Oferta más rentable en UF.
Preguntas Frecuentes sobre Pensión de Invalidez por Glaucoma en Chile:
1.- ¿Se puede obtener pensión de invalidez si tengo glaucoma severo en un solo ojo?
Por regla general, la pérdida de visión o ceguera en un solo ojo (visión monocular) otorga un menoscabo inferior al 50% en el baremo de las Comisiones Médicas si el otro ojo conserva buena agudeza y campo visual. Sin embargo, puedes alcanzar el porcentaje legal si el ojo contralateral también presenta deterioro o si acreditas otras patologías crónicas asociadas (como retinopatía diabética, patologías de columna, artrosis o trastornos psiquiátricos) cuyos porcentajes se suman en la evaluación global.
2.- ¿Puedo seguir trabajando con contrato si me aprueban la pensión de invalidez por glaucoma?
Sí, en Chile la pensión de invalidez del sistema de AFP (D.L. N.º 3.500) es legalmente compatible con continuar trabajando de forma dependiente o independiente, ya que califica la pérdida de capacidad de ganancia y no prohíbe la actividad remunerada. No obstante, si obtuviste una Invalidez Parcial transitoria, mantener el mismo trabajo con igual remuneración será evaluado rigurosamente por la Comisión Médica al tercer año durante la reevaluación del grado de menoscabo.
3.- ¿Cuánto demora el trámite completo desde la solicitud hasta el primer pago de pensión?
La etapa de evaluación médica ante la Comisión Médica Regional toma habitualmente entre 60 y 90 días corridos desde la firma de la solicitud en la AFP, plazo que puede extenderse si se requieren interconsultas oftalmológicas adicionales o apelación ante la CMC. Una vez que el dictamen queda ejecutoriado a firme, la liquidación del Seguro SIS y la selección de modalidad en SCOMP demoran entre 30 y 45 días hábiles adicionales hasta el pago efectivo.
4.- ¿Cuánto cobra un Asesor Previsional en Chile y cómo se regula su comisión?
Los honorarios y comisiones de un Asesor Previsional acreditado tienen Costos y Beneficios, están estrictamente regulados y topados por el Decreto Ley N.º 3.500 y las normativas conjuntas de la Superintendencia de Pensiones, por lo que no implican cobros discrecionales de bolsillo. Además, las ofertas solicitadas en SCOMP a través de un asesor permiten acceder a remates y negociaciones de tasa con las aseguradoras que habitualmente superan con creces el costo legal de la asesoría, logrando una pensión líquida mensual superior de por vida.
5.- ¿Qué pasa con mi pensión de invalidez si fallezco?
Si te pensionas en Retiro Programado en la AFP, tus fondos financian pensiones de sobrevivencia para tu cónyuge e hijos con derecho, y de no existir beneficiarios legales, el saldo total pasa a tus herederos como herencia. Si eliges una Renta Vitalicia en una Compañía de Seguros e incorporas una Cláusula de Período Garantizado de Pago (por ejemplo, a 15 o 20 años), aseguras que el 100% de tu pensión en UF continúe pagándose a tus beneficiarios o herederos designados durante todo ese período.
6.- ¿Qué exámenes oftalmológicos específicos exige la Comisión Médica para evaluar el glaucoma?
Para acreditar el daño funcional según las Normas para la Evaluación y Calificación del Grado de Invalidez, es indispensable presentar campimetrías computarizadas (Humphrey o Goldmann) bilaterales recientes, mediciones de agudeza visual mejor corregida (AVMC), curvas de tensión ocular y una Tomografía de Coherencia Óptica (OCT) de nervio óptico y capa de fibras nerviosas. Aunque el afiliado lleve sus propios informes, la Comisión Médica suele derivar a un perito oftalmólogo externo (sin costo para el afiliado, si está cubierto por el SIS) para ratificar el estrechamiento del campo visual y descartar simulación.
7.- ¿Es obligatorio haberse operado de glaucoma (trabeculectomía o válvulas) antes de solicitar la pensión?
Para que las Comisiones Médicas califiquen el menoscabo visual como permanente e irreversible, se exige que el paciente haya agotado las terapias médicas y quirúrgicas razonables destinadas a frenar la progresión de la enfermedad (colirios hipotensores, trabeculoplastia láser o cirugías filtrantes). Sin embargo, como el daño al nervio óptico por glaucoma es irrecuperable y la cirugía solo busca detener el avance (no devolver la visión perdida), si ya existe una pérdida severa de campo visual o agudeza, la falta de cirugía previa no impide la calificación si el médico tratante certifica que el daño estructural ya está consolidado.
8.- ¿Qué diferencia existe en la evaluación si el glaucoma afecta la visión periférica (visión tubular) pero conservo buena visión central?
El baremo chileno evalúa la función visual global combinando dos factores: la agudeza visual central y el campo visual periférico. Es muy frecuente que el paciente con glaucoma avanzado logre leer letras pequeñas en el centro de la cartilla de Snellen, pero presente una contracción severa del campo periférico (visión en cañón de escopeta o tubular inferior a 10° o 20°). Las normas de calificación contemplan tablas específicas para la pérdida de campo visual; por lo tanto, una reducción concéntrica severa otorga por sí sola un alto porcentaje de menoscabo, incluso con agudeza central preservada.
9.- ¿Cómo influyen mi edad, nivel educacional y profesión (Factores Complementarios) si mi daño visual no alcanza exactamente el 50% o el 66%?
Cuando el impedimento médico puro se sitúa cerca de los umbrales legales (por ejemplo, entre un 45% y 49% para invalidez parcial, o entre 60% y 65% para invalidez total), las Comisiones Médicas aplican los Factores Complementarios (edad avanzada, bajo nivel de escolaridad y desempeño en labores que exigen alta demanda visual, como conductores profesionales o técnicos de precisión). Estos factores permiten sumar puntos porcentuales adicionales al menoscabo biológico, facilitando cruzar la barrera del 50% (Invalidez Parcial) o del two tercios / 66,6% (Invalidez Total).
10.- ¿Qué ocurre si me rechazan la solicitud en la Comisión Médica Regional (CMR)? ¿Cómo se apela?
Si el dictamen de la CMR rechaza la invalidez o asigna un porcentaje inferior al esperado, el afiliado (o la compañía de seguros del SIS, si considera alto el grado otorgado) tiene un plazo fatal de 5 días hábiles administrativos desde la notificación para presentar un reclamo fundado ante la Comisión Médica Central (CMC) en Santiago. Para que la apelación prospere, es fundamental adjuntar nuevos exámenes de campo visual, informes detallados del glaucomatólogo tratante o antecedentes de otras patologías no ponderadas correctamente en primera instancia.
11.- ¿Qué pasa si estoy cesante o soy trabajador independiente cuando se declara la invalidez por glaucoma?
El derecho a la pensión de invalidez existe siempre que tengas fondos en la AFP o cumplas requisitos para el Pilar Solidario/PGU, pero el factor crítico es la cobertura del Seguro de Invalidez y Sobrevivencia (SIS), que es el que aporta el capital adicional para financiar la pensión de referencia (50% o 70% del ingreso base).
a) Si estabas contratado: Estás cubierto mientras cotices y hasta por 12 meses posteriores al término de tu último contrato, siempre que registres al menos 6 meses de cotizaciones en el año previo al cese.
b) Si eres independiente: Estás cubierto si cotizaste en la operación renta anual anterior o si cotizas mensualmente de forma voluntaria en el mes previo al siniestro. Si no tienes cobertura SIS, la pensión se financiará únicamente con el saldo acumulado en tu cuenta individual (más aporte estatal si calificas).
12.- ¿Se pierde el Bono por Hijo, la PGU o el Aporte Previsional Solidario al pensionarse por invalidez?
No se pierden, sino que se articulan con la pensión. Las mujeres que se pensionan por invalidez pueden solicitar el Bono por Hijo al cumplir los 65 años de edad, el cual incrementa el monto de su beneficio. Asimismo, los pensionados por invalidez de menores ingresos pueden acceder al Aporte Previsional Solidario de Invalidez (APSI) entre los 18 y 64 años, beneficio que se transforma o homologa a la Pensión Garantizada Universal (PGU) al cumplir los 65 años, siempre que cumplan con los requisitos de focalización y residencia legal.
13.- ¿En qué consiste la reevaluación a los 3 años (Segundo Dictamen) en el caso del glaucoma?
Si el primer dictamen otorga una Invalidez Parcial Transitoria (entre 50% y 66,5% de menoscabo), la ley establece un período de 3 años durante el cual la AFP o el seguro paga una pensión transitoria y el capital de tu cuenta permanece intacto. Antes de vencer esos 3 años, eres citado a una reevaluación obligatoria para emitir el Segundo Dictamen (definitivo). Dado que la pérdida de fibras nerviosas por glaucoma es crónicamente irreversible, lo habitual es que la invalidez parcial se ratifique como definitiva, o bien pase a Invalidez Total Definitiva si la neuropatía óptica progresó durante ese trienio; solo en este segundo dictamen se libera el aporte adicional del SIS y puedes elegir Renta Vitalicia en SCOMP.
14.- ¿El diagnóstico de glaucoma que tuve antes de afiliarme a la AFP puede ser rechazado por "preexistencia"?
En el sistema previsional chileno, si una persona ingresa por primera vez al sistema de AFP presentando ya una ceguera o menoscabo superior al 50%, la aseguradora del SIS puede alegar invalidez previa a la afiliación para eximirse de pagar el aporte adicional. Sin embargo, si al afiliarte tenías diagnóstico de hipertensión ocular o glaucoma incipiente que te permitía trabajar con normalidad, y el daño severo del campo visual se produjo años después mientras cotizabas, no aplica exclusión por preexistencia, ya que el siniestro previsional ocurre cuando la pérdida de capacidad de trabajo supera el 50%, no cuando nace el diagnóstico médico.
15.- ¿Qué diferencias existen entre jubilar por invalidez en el sistema de AFP versus tener credencial de discapacidad en COMPIN / SENADIS?
Son dos trámites independientes, con baresmos y objetivos distintos. El dictamen de las Comisiones Médicas de la Superintendencia de Pensiones sirve exclusivamente para obtener una pensión mensual (en dinero) en el sistema de AFP o Compañías de Seguros. Por su parte, la calificación de discapacidad ante la COMPIN para obtener la Credencial del Registro Nacional de la Discapacidad (RND) otorga beneficios sociales y tributarios (uso de estacionamientos exclusivos, rebajas arancelarias para importación de ayudas técnicas o vehículos, subsidios habitacionales y postulación a empleos bajo la Ley de Inclusión Laboral N.º 21.015), pudiendo tramitarse ambos de forma paralela.
👁️ Pensión de Invalidez por Glaucoma y Jubilación en Chile: Maximiza tu Futuro con Asesoría Previsional Imparcial.
Tramitar una pensión de invalidez por glaucoma en Chile o dar el paso hacia tu jubilación definitiva es una de las decisiones patrimoniales más trascendentales de tu vida. Cuando el daño en el nervio óptico reduce tu campo visual y limita tu autonomía laboral en un 50% o más, el sistema previsional activa mecanismos de protección que combinan tu ahorro individual en la AFP con el aporte del Seguro de Invalidez y Sobrevivencia (SIS).
Sin embargo, conseguir el dictamen médico o contar con tus ahorros es solo la mitad del camino: la verdadera diferencia económica se define al estructurar tu pensión. En el portal con mayor trayectoria histórica en asesoría previsional de Chile, transformamos un trámite burocrático complejo en una estrategia financiera transparente, 100% imparcial y diseñada para blindar tu bienestar y el de tu familia.
┌─────────────────────────────────────────────────────────────────────────┐
│ 🗺️ RUTA ESTRATÉGICA HACIA TU MEJOR PENSIÓN │
├──────────────────────┬──────────────────────────┬───────────────────────┤
│ 1. DIAGNÓSTICO Y │ 2. LICITACIÓN Y REMATE │ 3. INFORME FINAL Y │
│ BLINDAJE FAMILIAR │ EN EL SCOMP │ PENSIÓN OPTIMIZADA │
│ Auditoría de fondos,│ Subasta competitiva de │ Recomendación técnica│
│ PGU y selección de │ Renta Vitalicia y giro │ firmada y pago │
│ 4 Cláusulas. │ de Excedentes (ELD). │ mensual máximo en UF.│
└──────────────────────┴──────────────────────────┴───────────────────────┘
📈 ¿Cómo Maximizamos tu Pensión Paso a Paso?
No nos limitamos a ingresar papeles; diseñamos una ingeniería previsional a tu medida para extraer el máximo rendimiento de tu capital acumulado. Nuestro servicio integral abarca desde la planificación inicial hasta tu primer pago:
🔍 1. Auditoría Patrimonial y Excedentes de Libre Disposición. (ELD)
Analizamos minuciosamente tu historial previsional para proyectar el mayor flujo mensual posible. Además, evaluamos si tu capital te permite retirar una parte de tus fondos en efectivo como Excedente de Libre Disposición (ELD), optimizando el rescate libre de impuestos o con la menor carga tributaria legal.
⚖️ 2. Claridad Total en tus Modalidades de Pensión.
Te explicamos con "peras y manzanas" sin letra chica ni tecnicismos confusos el impacto real de mantener tus fondos en la AFP bajo Retiro Programado, traspasarlos a una Compañía de Seguros mediante una Renta Vitalicia o estructurar Modalidades Combinadas, adaptando la elección a tu estado de salud visual, expectativa de vida y objetivos hereditarios.
🏛️ 3. Integración Estratégica con la Pensión Garantizada Universal. (PGU)
Evaluamos cómo interactúa tu pensión autofinanciada con los pilares solidarios del Estado. Planificamos tu retiro considerando los requisitos y tramos de la Pensión Garantizada Universal (PGU), asegurando que tu estrategia previsional aproveche al máximo este complemento estatal para incrementar tu ingreso líquido mensual.
🛡️ Las 4 Cláusulas Adicionales y el Remate de Renta Vitalicia.
Si optas por la seguridad de una pensión fija en UF para toda la vida a través de una Renta Vitalicia, no tienes por qué conformarte con el formato estándar ni con la primera oferta del mercado. Gestionamos herramientas avanzadas en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) para proteger a los tuyos y elevar tu tasa de pago:
🔐 Las Cláusulas Adicionales para Proteger a tu Familia.
Dependiendo de tu caso particular y composición familiar, podemos incorporar hasta cuatro cláusulas adicionales en tu póliza de Renta Vitalicia:
⏳ 1. Cláusula de Período Garantizado de Pago: Asegura que, si falleces antes del plazo pactado (por ejemplo, 10, 15, 20 o 25 años), el 100% de tu pensión se siga pagando intacto a tus beneficiarios legales o a los herederos que tú designes.
📈 2. Cláusula de Aumento Temporal de Pensión: Te permite recibir un monto mensual considerablemente mayor durante los primeros años de tu jubilación (ideal para costear tratamientos oftalmológicos, adaptar tu hogar o saldar deudas), ajustándose luego a tu renta vitalicia base.
💑 3. Cláusula de Aumento de Porcentaje de Sobrevivencia: Incrementa el porcentaje legal de pensión que recibirá tu cónyuge o conviviente civil en caso de tu fallecimiento, pudiendo elevarlo hasta el 100% de tu pensión titular.
🔄 4. Cláusula de Aumento Diferido de Pensión: Parte con una jubilación mínima para no ser perjudicado por los impuestos y se difiere para una fecha futura predeterminada, el aumento de la pensión mensual al máximo
🔨 El Poder del Remate de Renta Vitalicia en SCOMP.
Una vez recibido tu Certificado de Ofertas inicial del SCOMP, muchos afiliados cometen el error de aceptar la propuesta estándar. Como tus asesores previsionales, activamos un Remate de Renta Vitalicia: una subasta vinculante donde obligamos a las Compañías de Seguros seleccionadas a pujar entre sí para adjudicarse tus fondos, superando la oferta original y garantizándote una pensión en UF más alta de por vida.
📑 Mandato de Gestión e Informe Final de Pensión.
Mediante un contrato de asesoría previsional y mandato notarial, asumimos toda la carga operativa ante el SCOMP para ahorrarte filas, trámites complejos y estrés visual. Antes de que tomes cualquier decisión, te entregamos nuestro Informe Final de Pensión: un documento técnico, escrito y firmado con la comparativa transparente de todas las ofertas, los resultados del remate y nuestra recomendación experta basada en tu salud, perfil de riesgo y herencia. Tú siempre tienes la última palabra.
🏆 ¿Por Qué Confiar tu Jubilación a Nuestro Equipo?
┌─────────────────────────────────┬─────────────────────────────────┐
│ ⚖️ INDEPENDENCIA ABSOLUTA │ 🏛️ TRAYECTORIA PIONERA EN CHILE │
│ No trabajamos para las AFP ni │ Somos el portal web más antiguo │
│ para las Aseguradoras. Nuestra │ del país dedicado a la asesoría │
│ única lealtad es tu patrimonio. │ en jubilación y pensiones. │
├─────────────────────────────────┼─────────────────────────────────┤
│ 📜 REGISTRO OFICIAL VIGENTE │ 🤝 EMPATÍA Y TRATO HUMANO │
│ Profesionales acreditados y │ Te acompañamos paso a paso, con │
│ fiscalizados por la │ calidez, paciencia y lenguaje │
│ Superintendencia de Pensiones. │ claro en cada etapa del proceso.│
└─────────────────────────────────┴─────────────────────────────────┘
🚀 ¡Maximiza tu Pensión de Invalidez con Asesoría Previsional Independiente!
Enfrentar a las Comisiones Médicas y al sistema SCOMP sin respaldo técnico puede costarte el rechazo de tu expediente o la pérdida irreversible de millones de pesos en tu jubilación. Como Asesores Previsionales registrados ante la Superintendencia de Pensiones (SP), trabajamos con independencia absoluta de las AFP y de las Compañías de Seguros para defender exclusivamente tu patrimonio y el de tu familia.
Nuestros honorarios están 100% regulados por el D.L. N.º 3.500, y te acompañamos desde la preparación de tu expediente oftalmológico y apelaciones médicas hasta el remate de ofertas en SCOMP y la entrega de tu recomendación técnica de lo que más te conviene para jubilar.
Elige el canal que te resulte más cómodo y accesible para iniciar tu evaluación personalizada:
📲 WhatsApp: Haz clic en nuestro ícono para chatear, enviar mensaje o audio o videollamada instantánea.
📞 Llamada Telefónica: Habla con uno de nuestros asesores previsionales especialistas y resolver tus dudas.
💻 Videollamada: Agendemos una reunión desde tu hogar u oficina; te enviamos el enlace de conexión.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio o en un café.
💬 Chat en Vivo y Redes Sociales: Escríbenos por Google Chat, Facebook o Instagram y recibir orientación.
➡️ Formulario Web: Déjanos tus datos básicos de contacto en nuestra página y te llamaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y entregarte un diagnóstico sin demora.
Autoría y Respaldo Técnico: 👁️
Redactado y revisado técnicamente por:
[Nombre del Asesor Previsional Luis Fernando Correa] — Asesor Previsional Acreditado (Retirum Chile)
Inscrito en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (SP) bajo el Registro N.º 247 de Registro Vigente. Especialista en calificación de invalidez, liquidación de Seguro SIS, tributación de Excedente de Libre Disposición (ELD) y optimización actuarial en SCOMP bajo el D.L. N.º 3.500.
Última actualización normativa: Noviembre de 2026 (Incluye criterios de transición para Reforma Previsional 2027).


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl