Pensión de Invalidez por Problemas al Corazón y Arritmias en Chile. Descubre cómo tramitar la Pensión de Invalidez por afecciones cardíacas o arritmias en Chile. Requisitos, Comisiones Médicas, Seguro SIS y asesoría previsional. Las personas con afecciones cardíacas graves o arritmias crónicas que causen un menoscabo laboral permanente tienen derecho a tramitar una Pensión de Invalidez acreditando su condición ante las Comisiones Médicas. Para asegurar el éxito del proceso y maximizar el monto de la pensión mensual de por vida, el artículo destaca la importancia de una correcta preparación del expediente médico y el uso de asesoría previsional especializada en herramientas como el Seguro SIS y el sistema SCOMP.
Pensión de Invalidez por Problemas al Corazón y Arritmias en Chile.

🫀 Pensión de Invalidez por Enfermedades Cardíacas y Arritmias en Chile: Guía Definitiva y Actualizada.
Padecer de una afección cardíaca severa como insuficiencia cardíaca, cardiopatía isquémica, secuelas de infarto o arritmias complejas (fibrilación auricular, taquicardias ventriculares, bloqueos o síndromes genéticos) transforma radicalmente la cotidianeidad de cualquier persona. Cuando el impacto funcional de la enfermedad genera una pérdida permanente de la capacidad de trabajo, el sistema previsional chileno, amparado en el Decreto Ley 3.500, otorga el derecho a solicitar una Pensión de Invalidez.
Sin embargo, obtener este beneficio no depende únicamente del diagnóstico del médico tratante, sino de acreditar objetivamente el menoscabo laboral ante las Comisiones Médicas de la Superintendencia de Pensiones. Además, cruzar con éxito la evaluación médica es solo la primera etapa: la gestión financiera posterior del expediente requiere dominar herramientas clave como el Seguro SIS, el sistema SCOMP, el remate de renta vitalicia, la Pensión Garantizada Universal (PGU) y el resguardo del patrimonio familiar.
Vivir con afecciones cardíacas graves o arritmias crónicas transforma por completo tu día a día, pero no tiene por qué poner en riesgo tu futuro financiero ni el de tu familia. En Chile, los pacientes que sufren un menoscabo permanente a causa de patologías cardiovasculares tienen el derecho legal de acceder a una Pensión de Invalidez.
Para asegurar el éxito de este complejo trámite y maximizar el monto de tu pensión, es fundamental contar con una asesoría previsional especializada. A continuación, te presentamos la guía definitiva y actualizada para entender el proceso médico y optimizar tus recursos financieros.
En esta guía técnica e integral explicamos paso a paso los criterios de calificación, el procedimiento formal de tramitación y las mejores estrategias previsionales para asegurar el mayor ingreso mensual de por vida.
🩺 1. Criterios Médicos: ¿Qué Evalúa el Estado para Otorgar la Invalidez?
La evaluación de tu capacidad laboral no la realiza tu AFP, sino las Comisiones Médicas Regionales (CMR) de la Superintendencia de Pensiones. Para que una enfermedad cardíaca (como insuficiencia cardíaca, cardiopatía isquémica) o una arritmia (fibrilación auricular, taquicardias severas) califique, se deben comprobar pilares fundamentales:
💊 Tratamientos Agotados: Debes demostrar que te sometiste a los tratamientos disponibles (fármacos antiarrítmicos, instalación de marcapasos, desfibrilador DAI, ablación) y que el daño es irreversible.
🔬 Pruebas Diagnósticas Objetivas: Respaldar la solicitud con exámenes recientes (Ecocardiograma Doppler, Holter, Test de Esfuerzo).
🏃♂️ Capacidad de Esfuerzo (Clase Funcional): Es el factor decisivo. Se evalúa tu tolerancia física. Si presentas fatiga, ahogo (disnea) o desmayos (síncopes) ante esfuerzos mínimos, tu calificación será alta.
🔬 Patologías Cardíacas Evaluadas.
⚡ Arritmias complejas o refractarias: Fibrilación auricular con respuesta ventricular no controlada, taquicardia ventricular, síndromes genéticos arritmogénicos (síndrome de Brugada, QT largo) o bloqueos auriculoventriculares avanzados que causan síncopes (desmayos) recurrentes o inestabilidad hemodinámica.
🫀 Insuficiencia Cardíaca: Medida a través de una reducción crítica en la Fracción de Eyección del Ventrículo Izquierdo (FEVI) (disfunción severa por debajo del 40%) o limitaciones severas según la clasificación funcional NYHA (Clases III o IV).
🩸 Cardiopatía Isquémica: Infartos de miocardio previos con daño irreversible del tejido cardíaco o angina refractaria a procedimientos de revascularización.
🔋 Portadores de Dispositivos Implantables: Pacientes con Marcapasos o Desfibrilador Automático Implantable (DAI) que persisten con síntomas incapacitantes o arritmias ventriculares de difícil control farmacológico.
📊 Parámetros Objetivos Exigidos por la Comisión Médica.
Para dar por configurado el impedimento laboral, la comisión evalúa los siguientes pilares clínicos:
1.- Pruebas Diagnósticas Objetivas: Exámenes vigentes que respalden la gravedad funcional (Ecocardiograma Doppler, Test de Holter de 24/48 horas, Electrocardiograma, Resonancia Cardíaca o Prueba de Esfuerzo / Ergometría para medir METs).
2.- Criterio de Refractariedad (Tratamientos Agotados): Debe demostrarse que el paciente cumplió con los tratamientos médicos o quirúrgicos estándar (antiarrítmicos, ablación por radiofrecuencia, angioplastia o implantación de dispositivos) y que, a pesar de ello, persiste una limitación significativa.
3.- Plazo de Observación Cumplido: Tras intervenciones quirúrgicas o procedimientos electrofisiológicos, debe transcurrir el período médico prudente para evaluar las secuelas definitivas.
4.- Exigencia del Puesto de Trabajo: Se contrasta el menoscabo físico con el esfuerzo que requiere la labor habitual del trabajador (esfuerzo físico alto, conducción de maquinaria, tareas de alta alerta vs. labores administrativas).
🛡️ 2. Tipos de Invalidez y el Rol Previsional del Seguro SIS.
El dictamen emitido por la Comisión Médica definirá el porcentaje de menoscabo laboral y la cobertura previsional correspondiente:
💳 ¿Cómo Funciona el Seguro de Invalidez y Sobrevivencia. (SIS)?
El Seguro SIS es una protección financiada por el empleador (o el trabajador independiente) que garantiza el financiamiento de la pensión:
& Con Cobertura SIS: Si el trabajador se encuentra cotizando, o está dentro del período de gracia (hasta 12 meses desde la última cotización si registra al menos 6 meses cotizados en el año previo), la Compañía de Seguros aporta el capital necesario (Aporte Adicional) para completar la suma que financie la pensión del 50% o 70% del sueldo promedio de los últimos 10 años.
& Sin Cobertura SIS: Si la persona no cotizaba al momento de invalidarse ni cumple los requisitos de gracia, el monto de la pensión se calculará únicamente con el saldo acumulado en su Cuenta de Capitalización Individual de la AFP.
🗺️ 3. Pasos para Tramitar la Pensión de Invalidez.
El éxito de una solicitud radica en el orden técnico con el que se arme el expediente médico inicial.
╭─────────────────────────────────────────────────────────────────────────╮
│ RUTA DEL TRÁMITE DE INVALIDEZ │
├─────────────────────────────────────────────────────────────────────────┤
│ │
│ 📂 1. EXPEDIENTE MÉDICO ➔ 📝 2. SOLICITUD AFP ➔ 🏥 3. COMISIÓN │
│ Informes cardiológicos, Ingreso presencial o Cita pericial y │
│ Holter, FEVI y exámenes. remoto + Formulario. exámenes gratis │
│ (con SIS). │
│ ⬇ │
│ 🤝 6. ELECCIÓN Y PAGO ⬅ 🔨 5. CONSULTA SCOMP ⬅ 📜 4. DICTAMEN │
│ Cobro de pensión, PGU e Solicitud de ofertas + Aprobado/Rechazo│
│ informe final firmado. Remate Renta Vitalicia. (Apelable). │
╰─────────────────────────────────────────────────────────────────────────╯
Paso 1: Recopilación del Expediente Médico. (Fase Crítica)
Antes de acudir a la AFP, se deben reunir los antecedentes emitidos por el cardiólogo tratante:
& Informe Médico Detallado: Firma del cardiólogo indicando diagnóstico exacto, clase funcional (NYHA), fármacos recibidos, procedimientos realizados y la limitación funcional laboral.
& Exámenes complementarios: Holter de ritmo, electrocardiogramas, ecocardiograma Doppler con informe de FEVI, prueba de esfuerzo o test de marcha.
& Copia de ficha clínica, carné de dispositivos (si tiene marcapasos o DAI) y epicrisis hospitalarias.
Paso 2: Presentación de la Solicitud. (AFP o ChileAtiende)
Ingresar el trámite en la AFP o en ChileAtiende de forma presencial o remota mediante clave de seguridad. Se firman los formularios:
& Solicitud de Pensión de Invalidez.
& Solicitud de Calificación de Invalidez.
& Ficha de Datos Personales para Calificación.
Paso 3: Evaluación y Peritaje en la Comisión Médica. (CMR)
La AFP deriva los antecedentes a la CMR en un máximo de 5 días hábiles. La comisión cita al paciente a una evaluación presencial u ordena exámene$ adicionales con peritos en convenio. Si cuenta con cobertura SIS, estos exámenes son 100% gratuitos.
Paso 4: Emisión del Dictamen y Proceso de Apelación.
La CMR notifica la resolución. Si el dictamen es Rechazado o declara Invalidez Parcial cuando el cuadro amerita Total, el trabajador o la aseguradora disponen de 15 días hábiles para interponer un Recurso de Reclamo ante la Comisión Médica Central (CMC) en Santiago, entidad que resolverá de forma definitiva.
💰 4. Retiro Programado vs. Renta Vitalicia: Claridad Absoluta en tus Opciones.
Una vez ejecutoriado el dictamen final, la AFP emite el Certificado de Saldo. Con este documento, el pensionado debe elegir la modalidad en que cobrará su dinero.
🏦 Retiro Programado. (Gestionado por la AFP)
& Sus fondos se mantienen acumulados en la AFP y continúan invirtiéndose en los Fondos Pensiones.
& El monto de la pensión se recalculada año a año, disminuyendo progresivamente a medida que la persona avanza en edad.
& Conserva la propiedad de los fondos: en caso de fallecimiento, el dinero restante constituye Herederos Legales (si no hay beneficiarios de pensión).
🏛️ Renta Vitalicia. (Gestionada por Compañías de Seguros de Vida)
& El afiliado transfiere su capital previsional a una Compañía de Seguros.
& La aseguradora paga un monto mensual fijo en Unidades de Fomento (UF) de por vida, protegiendo al jubilado contra la inflación.
& Es una decisión irrevocable: una vez contratada no se puede cambiar de modalidad ni de compañía.
🧮 5. Análisis Técnico y Retiro de Excedente de Libre Disposición.
El Excedente de Libre Disposición (ELD) es el exceso de ahorros que supera el capital necesario para financiar una pensión equivalente al 70% del promedio de rentas de los últimos 10 años y que, al mismo tiempo, supere el valor del 120% de la Pensión Base Intermedia.
💵 Opciones de Retiro del Excedente.
& Retiro en Efectivo: Transfiriendo el saldo excedente directamente a la cuenta bancaria del titular en un solo pago o en cuotas.
& Régimen Tributario: Se puede optar por exención tributaria (hasta un tope anual de 200 UTM y un máximo de 800 UTM de por vida) o pagar impuesto global complementario según la renta.
& Estrategia Previsional: En pensiones de invalidez con Aporte Adicional por Seguro SIS, un cálculo técnico riguroso permite evaluar si conviene retirar excedentes o traspasar ese capital para incrementar la renta vitalicia mensual.
🔨 6. Gestión del SCOMP, Remate de Renta Vitalicia y Cláusulas Adicionales.
📊 Gestión Transparente en SCOMP.
Todas las solicitudes de oferta deben pasar por el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP). Las aseguradoras y AFP ingresan sus propuestas compitiendo en tiempo real para ofrecer el mejor monto.
┌─────────────────────────────────────────────────────────────────────────┐
│ PROCESO DE OPTIMIZACIÓN EN SCOMP │
├─────────────────────────────────────────────────────────────────────────┤
│ │
│ 1. Certificado de Saldos ➔ 2. Solicitud SCOMP ➔ 3. Certificado Ofertas │
│ │ │
│ 5. Aceptación Definitiva ⬅ 4. REMATE RENTA VITALICIA ◄──┘ │
│ e Informe Final. (Subasta de Tasa de Interés) │
└─────────────────────────────────────────────────────────────────────────┘
🔨 El Poder del Remate de Renta Vitalicia.
Una vez emitido el Certificado de Ofertas de SCOMP, un asesor previsional calificado puede llevar la mejor oferta obtenida a un Remate de Renta Vitalicia (sistema externo de licitación). En esta instancia, se obliga a las Compañías de Seguros a pujar y competir entre sí elevando la tasa de interés de venta, logrando aumentar significativamente el monto de la pensión mensual respecto a la oferta inicial.
🛡️ Las 4 Cláusulas Adicionales para Proteger a tu Familia.
Al optar por una Renta Vitalicia, es indispensable evaluar e integrar cláusulas adicionales que mitiguen el riesgo de fallecimiento prematuro por enfermedades cardiológicas:
1.- Período Garantizado de Pago: Garantiza que, si el titular fallece durante el período pactado (por ejemplo, 10, 15 o 20 años), la aseguradora continuará pagando el 100% del monto de la pensión a sus beneficiarios designados (reemplaza la herencia) hasta que se cumpla dicho plazo. Después del período garantizado el cónyuge recibe el 60% de la jubilación de por vida.
2.- Aumento Temporal de Pensión: Se opta por una pensión inicial hasta el doble de lo cotizado, perfectamente compatible con tomarla con un período garantizado.
3.- Aumento del porcentaje: Aumenta el porcentaje de pensión de sobrevivencia que recibirá principalmente el cónyuge del 60 al 100%, y dejarle mejor protegida.
4.- Aumento Diferido de pensión: Permite un ajuste de la pensión al mínimo para diferir un aumento al máximo en una fecha determinada en el futuro, que puede tener beneficios tributarios.
🏛️ 7. PGU, Brechas de Género y Compensación de Expectativa de Vida.
📈 Integración Estratégica con la PGU. (Pensión Garantizada Universal)
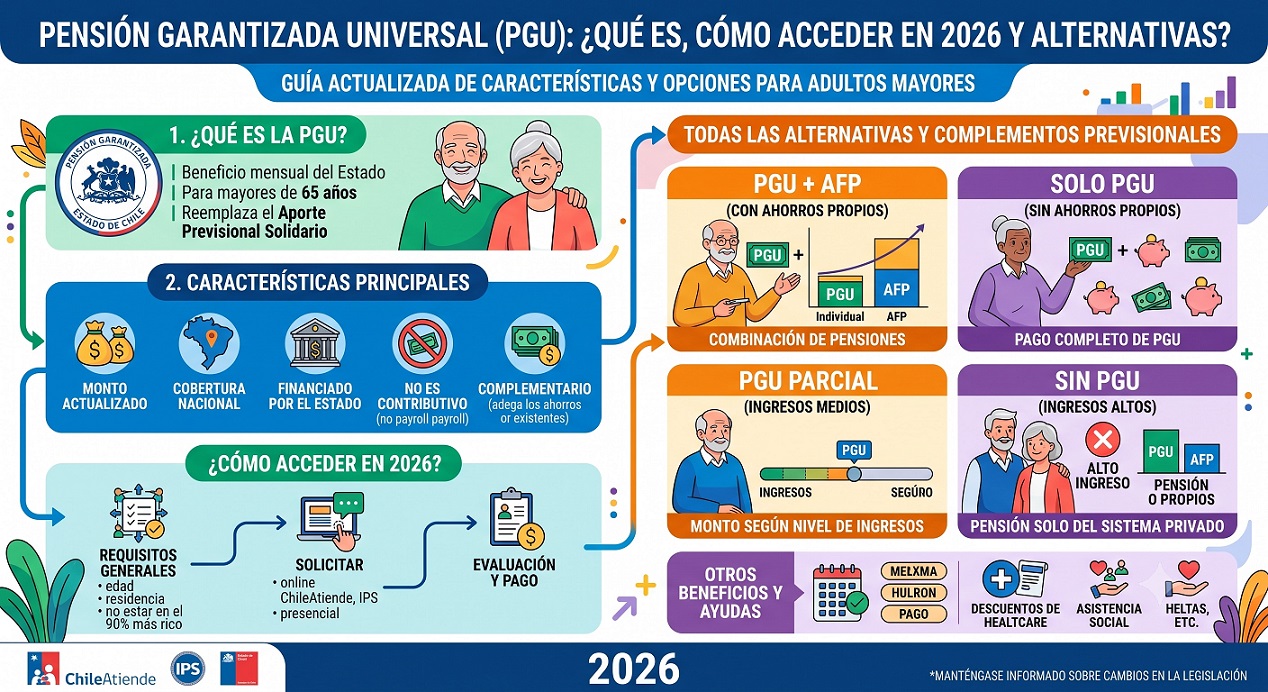
La Pensión Garantizada Universal (PGU) es un aporte estatal fundamental para la tercera edad.
& Los beneficiarios de Pensión de Invalidez (sea por el régimen solidario PBSI o mediante AFP) que cumplen los 65 años de edad transitan automáticamente a la PGU general, complementando sus ingresos mensuales según los requisitos de focalización socioeconómica vigentes.
⚖️ Brechas de Género y Compensación por Expectativa de Vida.
El sistema previsional presenta asimetrías históricas para las mujeres: edad de jubilación anticipada (60 años vs 65 años en hombres), mayor densidad de lagunas previsionales y tablas de mortalidad que le asignan una mayor expectativa de vida, dividiendo su capital en más años y generando pensiones originalmente más bajas.
En casos de invalidación, el Seguro SIS actúa como un motor de compensación financiera de expectativa de vida: inyecta el capital complementario necesario (Aporte Adicional) calculado en función del promedio de sueldos pasados, corrigiendo la brecha de género y nivelando la pensión que recibe la trabajadora.
📜 Beneficios por Años Cotizados.
Tener un amplio historial de cotizaciones premia el ingreso base de cálculo:
& A mayor densidad de cotizaciones, mayor es el Sueldo Base Promedio de los últimos 10 años.
& Este cálculo incrementa directamente el monto financiado por el Seguro SIS para alcanzar las coberturas de Invalidez Parcial (50%) o Total (70%).
📑 8. El Informe Final de Pensión y la Asesoría Previsional Independente.
Antes de firmar la aceptación de la pensión en la AFP o en la Compañía de Seguros, es obligatorio contar con un Informe Final de Pensión.
Este documento técnico, elaborado por un Asesor Previsional registrado y fiscalizado por la Superintendencia de Pensiones, presenta:
& Comparativa detallada entre Retiro Programado vs. Renta Vitalicia.
& Análisis tributario y cálculo del Excedente de Libre Disposición.
& Impacto real de las Cláusulas Adicionales en el tiempo.
& Recomendación imparcial basada en el estado de salud, composición familiar y perfil de riesgo del afiliado.
🚀 ¡Asegura tu Tranquilidad Previsional Hoy Mismo!
Enfrentar complicaciones cardíacas o arritmias crónicas requiere enfocar toda la energía en el cuidado de la salud. Dejar la tramitación de tu Pensión de Invalidez y la maximización de tu patrimonio en manos de un equipo profesional garantiza un proceso transparente, sin errores y con los mayores beneficios que la ley otorga.
Pensión de Invalidez por Problemas al Corazón y Arritmias en Chile. ⚕️♥️
Descubre cómo tramitar la Pensión de Invalidez por afecciones cardíacas o arritmias crónicas en Chile. Las personas con problemas graves al corazón que sufren un menoscabo laboral permanente tienen el derecho legal a tramitar una Pensión de Invalidez, acreditando su condición ante las Comisiones Médicas.
Jubilarse o tramitar una pensión es una de las decisiones económicas y familiares más trascendentales de tu vida. Enfrentarse a la complejidad de las AFP, las Compañías de Seguros de Vida y los trámites ante el SCOMP no tiene por qué ser un proceso estresante ni confuso. Con la orientación técnica adecuada, puedes maximizar el monto de tu pensión mensual de por vida y proteger el patrimonio de quienes más amas.
Como la plataforma gemela de la con mayor trayectoria en asesoría previsional en Chile, te garantizamos un acompañamiento 100% independiente, transparente y enfocado exclusivamente en tus intereses financieros. 💰💼
Para asegurar el éxito de este delicado proceso y maximizar el monto de tu pensión mensual de por vida, es fundamental contar con una correcta preparación del expediente médico 📁 y el respaldo de una asesoría previsional especializada. Nosotros te guiamos en el uso estratégico de herramientas clave como el Seguro SIS y el sistema SCOMP.
Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 🏛️💼
Entendemos que enfrentar problemas de salud como una arritmia o insuficiencia cardíaca ya es suficientemente estresante. Jubilarse por invalidez es una de las decisiones económicas más importantes de tu vida 📈. Enfrentarse al complejo sistema de las AFP, las aseguradoras y las Comisiones Médicas puede generar muchas dudas, pero no tienes que hacerlo solo 🫂.
Con la orientación adecuada, este trámite se convierte en la base de tu tranquilidad futura y la de los tuyos. En nuestra plataforma la de mayor trayectoria en asesoría de jubilación en el país te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio 🛡️.
¿Cómo maximizamos tu jubilación y protegemos tu futuro? 📊💰
No nos limitamos a realizar un trámite burocrático; diseñamos una estrategia financiera a tu medida 📐 para asegurar el máximo beneficio posible. Nuestro servicio integral para tu pensión incluye:
🔬 Análisis Técnico y Optimización: Evaluamos tu historial clínico y previsional para obtener el mayor monto de pensión mensual posible. Además, calculamos con precisión si cumples con los requisitos para retirar Excedentes de Libre Disposición 💵.
🌟 Integración con la PGU: Evaluamos y te orientamos sobre cómo tu pensión puede complementarse con la Pensión Garantizada Universal (PGU), asegurando que recibas todos los aportes estatales que te corresponden por ley para aumentar tu liquidez mensual 🏦.
💡 Claridad en tus Opciones: Te explicamos con "peras y manzanas" la diferencia real entre el Retiro Programado (AFP) y la Renta Vitalicia (Compañías de Seguros), para que tomes una decisión informada y sin letra chica 🔍.
📑 Las 4 Cláusulas Adicionales: Existen cuatro cláusulas adicionales para mejorar y personalizar las características de una Renta Vitalicia. Analizamos cuál se podría aplicar a tu caso particular para blindar económicamente a tu cónyuge y herederos 👨👩👧👦.
🔨 Remate de Renta Vitalicia: Una vez recibido el certificado de Ofertas del SCOMP, no nos conformamos con la primera opción. Un asesor previsional experto puede mejorar la oferta que más te convenga mediante el remate de renta vitalicia, obligando a las aseguradoras a mejorar sus tasas para aumentar tu pago mensual 📈.
⚙️ Gestión Integral del Trámite: A través de un mandato notarial y un contrato legal de asesoría previsional, nos encargamos de toda la gestión en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) y la activación de tu Seguro SIS, ahorrándote tiempo, filas y estrés ⏱️.
¿Por qué elegir nuestra asesoría? ⭐🤝
⚖️ Independencia Total: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una recomendación totalmente imparcial y objetiva.
🏛️ Trayectoria Pionera: Somos el sitio web más antiguo de Chile dedicado a la orientación para la jubilación. Nuestra experiencia histórica comprobada es tu mejor y mayor respaldo 📚.
🪪 Asesores Registrados: Contamos con profesionales altamente capacitados que cumplen rigurosamente con toda la normativa de la Superintendencia de Pensiones y la CMF.
♥️ Acompañamiento Humano: Estamos a tu lado en cada etapa, respondiendo tus dudas sin tecnicismos complejos, con paciencia y con total transparencia 💬.
Tu esfuerzo de años merece la mejor gestión. ¡Toma el control de tu futuro económico hoy mismo! 🚀💳
Buscamos tu bienestar económico y el de tu familia en los momentos donde la salud más lo requiere. No dejes tu jubilación a la suerte ni en manos de la burocracia.
👇 Elige la Vía de Contacto de tu Preferencia para una Evaluación Gratuita:
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas ahora mismo y resuelve tus dudas.
💻 Videollamada: Agendemos una reunión cara a cara desde la comodidad de tu hogar u oficina. Te mandaremos el enlace seguro 🌐.
🏢 Reunión Presencial: Coordinemos un encuentro personal en nuestra oficina, un café o en tu domicilio ☕.
💬 Chat en Vivo: Contáctanos por cualquier medio en línea, como Google Chat, Facebook o Instagram.
📝 Formulario Web: Completa tus datos en nuestra página y te contactaremos a la brevedad 📥.
✉️ Correo Electrónico: Envíanos tus consultas detalladas, adjunta tus documentos 📄 y te responderemos rápidamente con un plan de acción.
⛔ ¿Sufres de problemas cardíacos o arritmias severas en Chile?
💰 Asegura tu futuro económico y el de tu familia tramitando tu Pensión de Invalidez con asesoría experta.
📱 ¡Contáctanos hoy mismo para una evaluación gratuita por WhatsApp, teléfono o videollamada!
📞 ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl