Asesor Previsional Acreditado en Chile | Mejora tu Pensión. Maximiza tu jubilación con un Asesor Previsional Registrado en la SP. Análisis imparcial en SCOMP, Renta Vitalicia y PGU. ¡Agenda tu diagnóstico hoy! Un Asesor Previsional acreditado ante la Superintendencia de Pensiones (SP) es un especialista independiente que representa al afiliado en el sistema SCOMP para auditar su historial, comparar modalidades (Retiro Programado o Renta Vitalicia) y negociar otro Scomp o pedir un remate que maximice su jubilación en UF. Su gestión imparcial está respaldada por una póliza de garantía obligatoria, previene errores costosos o pérdidas tributarias en el Excedente de Libre Disposición (ELD) y se financia mediante una comisión regulada con Costos y Beneficios que solo se descuenta del fondo si se concreta la pensión.
Asesor Previsional Acreditado en Chile | Mejora tu Pensión.
Asesor Previsional Acreditado en la SP: Guía para Mejorar tu Pensión en Chile.
Asesores Previsionales Registrados. Superintendencia de Pensiones. Optimizan tu jubilación.
Contenido revisado técnicamente por Luis Fernando Correa, Asesor Previsional inscrito en el Registro de Asesores Previsionales de la SP (N° de registro [247]) | Actualizado a normativa vigente (Noviembre 2026).
Un Asesor Previsional acreditado es un profesional independiente regulado por la Superintendencia de Pensiones (SP) bajo el D.L. 3.500. Su función es representar al afiliado en el SCOMP para comparar, negociar y seleccionar la modalidad de pensión que maximice su jubilación.
Tomar la decisión de jubilarse en Chile exige claridad absoluta sobre el destino del patrimonio acumulado durante décadas de trabajo. A diferencia de un ejecutivo de AFP o un agente comercial de aseguradora, este especialista defiende exclusivamente los intereses del futuro pensionado y su grupo familiar.
Su intervención técnica está respaldada legalmente por una póliza de garantía y responsabilidad civil obligatoria. Esto protege tu capital frente a cualquier error de cálculo o gestión y asegura recomendaciones imparciales basadas en proyecciones actuariales reales.
¿Cómo impacta esta independencia en tu bolsillo al momento de elegir entre una AFP y una Compañía de Seguros?
Funciones y Procedimiento Paso a Paso en el Trámite de Pensión.
El proceso de jubilación está normado por el Compendio de Normas del Sistema de Pensiones de la SP. Para evitar retrasos y maximizar el ingreso mensual en Unidades de Fomento (UF), el asesor ejecuta una estrategia estructurada de principio a fin:
1.- Auditar el historial previsional y el Bono de Reconocimiento: Verificar la correcta acreditación de cotizaciones en la AFP, la liquidación de bonos del antiguo sistema (IPS) y la declaración exacta de los beneficiarios legales de pensión de sobrevivencia.
2.- Solicitar y validar el Certificado de Saldo en la AFP: Gestionar la emisión del documento oficial que consolida el capital acumulado en la cuenta obligatoria, el Ahorro Previsional Voluntario (APV) y la Cuenta 2.
3.- Ingresar la Solicitud de Ofertas en el sistema SCOMP: Transmitir electrónicamente las consultas al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) para obligar a todas las AFP y Compañías de Seguros de Vida a competir por tus fondos.
4.- Modelar cláusulas adicionales y Excedente de Libre Disposición (ELD): Evaluar el retiro libre de impuestos de una parte del capital (ELD) y cotizar coberturas como el Período Garantizado de Pago (a 10, 15, 20 o 25 años) o el incremento del porcentaje para el cónyuge sobreviviente.
5.- Ejecutar ofertas externas y Remate de Renta Vitalicia: Negociar directamente con las aseguradoras para superar los montos del Certificado de Ofertas original mediante pujas competitivas y adjudicar la mayor tasa de interés técnica disponible.
6.- Emitir el Informe Final de Pensión firmado: Entregar al afiliado un documento técnico y vinculante con el análisis comparativo de todas las ofertas, garantizando que el cliente tome la decisión final con total respaldo legal.
Cómo funciona el sistema SCOMP y el Certificado de Ofertas:
¿Ya solicitaste tu Certificado de Saldo o recibiste ofertas en el SCOMP? No firmes la aceptación sin una segunda opinión técnica. Agenda hoy mismo una revisión gratuita de tu Certificado de Ofertas con un Asesor Previsional acreditado y descubre si puedes aumentar tu pago mensual en UF mediante una oferta externa o remate.
Comparativa Técnica: Modalidades de Pensión y Perfiles de Asesoría.
Al pensionarte bajo el Decreto Ley N° 3.500, debes elegir cómo administrar tus ahorros. La siguiente tabla contrasta las principales modalidades regulada por la SP:
El punto crítico antes de firmar en el SCOMP es comprender quién te está asesorando:
Regulación, Honorarios Máximos y Verificación en la SP.
La actividad de asesoría previsional está regulada por la Superintendencia de Pensiones (Ley N° 20.255). Ningún profesional puede ejercer sin haber aprobado las pruebas de acreditación técnica y mantener vigente su póliza de garantía.
Los honorarios y comisiones no se pagan del bolsillo del trabajador durante el trámite. Se descuentan por única vez del fondo acumulado solo si el afiliado decide pensionarse, bajo estrictos topes legales establecidos con Costos y Beneficios por el marco normativo del D.L. 3.500:
& En Retiro Programado (AFP): Tope máximo de 1,2% de los fondos destinados a pensión, con un límite absoluto de UF 36.
& En Renta Vitalicia (Compañías de Seguros): Tope máximo de 1,5% de los fondos destinados a pensión, con un límite absoluto de UF 60.
Caso o Ejemplo Práctico de Optimización: Un afiliado de 65 años acumula un saldo previsional de UF 3.500 y su primera oferta en SCOMP para Renta Vitalicia Inmediata es de UF 17,2 mensuales. A través de un Asesor Previsional acreditado, se activa una solicitud de Oferta Externa y Remate, logrando que una aseguradora adjudique la póliza con una mejor tasa de interés técnica, subiendo la pensión a UF 18,4 mensuales con Período Garantizado a 15 años. Tras descontar el honorario legal de UF 52,5 (1,5%), el pensionado gana un diferencial neto de UF 1,2 adicionales cada mes de por vida (UF 288 extra proyectadas en 20 años), superando más de cinco veces el costo de la asesoría.
[Enlace interno sugerido: requisitos para retirar el Excedente de Libre Disposición -> /requisitos-excedente-libre-disposicion-eld]
Transición a la Reforma Previsional 2027: ¿Qué Aplica Hoy y Qué Cambiará?
Si estás próximo a cumplir la edad legal de retiro (60 años mujeres, 65 años hombres) o tramitas una pensión de invalidez ante la Comisión Médica, es fundamental distinguir las reglas vigentes hoy de los ajustes legales que entrarán en vigor en 2027:
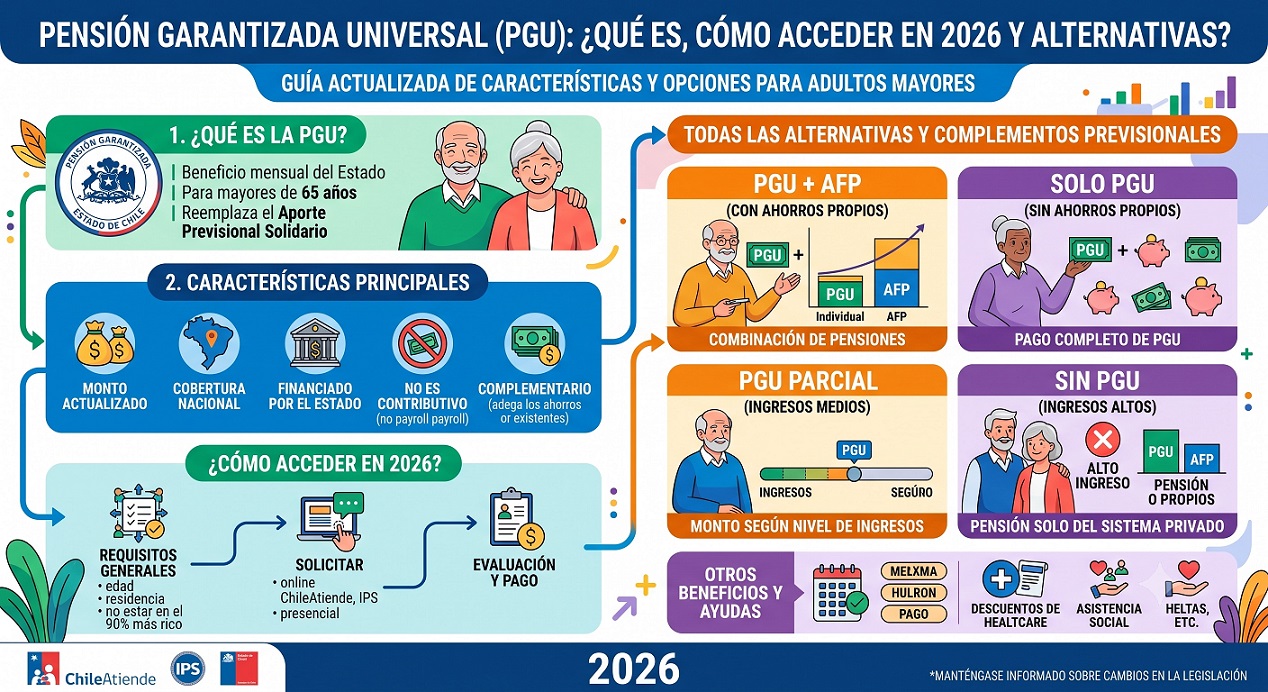
& Lo que rige hoy (2026): Se mantiene la estructura clásica del SCOMP, la integración de la Pensión Garantizada Universal (PGU) administrada por el IPS (reemplazante del antiguo Aporte Previsional Solidario), la cobertura del Seguro de Invalidez y Sobrevivencia (SIS) y los topes de comisión de 1,2% y 1,5%.
& Lo que cambiará con la aplicación normativa de 2027: Entrarán en régimen los nuevos mecanismos de Compensación por Expectativa de Vida para corregir las brechas de género que afectan a las mujeres por tablas de mortalidad diferenciadas, junto con la implementación progresiva de Beneficios por Años Cotizados y licitaciones de cartera. Un asesor registrado proyecta hoy si te conviene pensionarte de inmediato bajo las tasas técnicas vigentes o estructurar un Retiro Programado temporal esperando los beneficios devengables en 2027.
Errores Frecuentes, Exclusiones o Motivos de Rechazo en el Trámite.
En la práctica diaria en terreno, un error administrativo en el SCOMP puede congelar tu jubilación por meses o reducir tu ingreso vitalicio de forma irreversible. Estos son los problemas críticos que prevenimos:
a) Declaración incompleta de beneficiarios legales: Omitir hijos con derecho a pensión, cónyuges con divorcios no subinscritos en el Registro Civil o convivientes civiles provoca la anulación automática del Certificado de Saldo y obliga a reiniciar todo el proceso SCOMP desde cero.
b) Caducidad del Certificado de Ofertas SCOMP: Las ofertas de Renta Vitalicia tienen una vigencia estricta de 15 días hábiles. Si el afiliado deja vencer este plazo cuando las tasas de interés de mercado están a la baja, la nueva emisión reflejará una pensión mensual permanentemente inferior.
c) Pérdida tributaria al retirar el Excedente de Libre Disposición (ELD): Retirar el ELD sin verificar la antigüedad de las cotizaciones voluntarias o sin elegir correctamente entre el régimen de 200 UTM anuales (con tope de 1.200 UTM) y el de 800 UTM de una sola vez puede generar un cobro impositivo inesperado en el Impuesto Global Complementario.
d) Contratar Renta Vitalicia Simple teniendo salud deteriorada o herederos: Aceptar una oferta estándar sin agregar la Cláusula de Período Garantizado de Pago significa que, si el pensionado fallece a los pocos meses y no tiene cónyuge sobreviviente, la Compañía de Seguros retiene el 100% del capital y los hijos mayores no reciben herencia.
Preguntas Frecuentes sobre Asesoría Previsional en Chile.
1.- ¿Cómo puedo verificar si un Asesor Previsional está realmente acreditado en la SP?
Puedes comprobar su vigencia ingresando el nombre o RUT del profesional directamente en el Registro de Asesores Previsionales disponible en el sitio web oficial de la Superintendencia de Pensiones (spensiones.cl). Allí figurará su número de inscripción, la resolución conjunta SP/CMF y el estado activo de su póliza de garantía. Nunca entregues tu clave de AFP ni firmes mandatos con gestores que no aparezcan habilitados en dicha nómina pública.
2.- ¿Cuánto cobra un Asesor Previsional y debo pagarle de mi bolsillo?
El afiliado no realiza ningún desembolso en efectivo durante la asesoría ni por el análisis del SCOMP. Los honorarios están fijados por ley con un tope máximo de 1,2% (máx. UF 36) en Retiro Programado y 1,5% (máx. UF 60) en Renta Vitalicia, descontándose directamente de la cuenta de capitalización individual solo cuando se concreta la pensión. Además, las ofertas de pensión informadas en el certificado SCOMP ya vienen calculadas netas de esta comisión para una comparación transparente.
3.- ¿Es obligatorio contratar a un Asesor Previsional para entrar al SCOMP?
No es obligatorio por ley, ya que puedes realizar la consulta directamente en una AFP o Compañía de Seguros, pero al hacerlo solo pierdes acceso a una negociación imparcial de mercado. Únicamente un Asesor Previsional independiente analiza simultáneamente a todas las instituciones sin conflicto de interés y diseña estrategias tributarias para el Excedente de Libre Disposición. Además, contar con un asesor te permite activar de forma estratégica las ofertas externas y el Remate de Renta Vitalicia para maximizar tu pago mensual.
4.- ¿Qué pasa si inicio el trámite con un asesor y finalmente decido no pensionarme?
En las pensiones de vejez por edad o vejez anticipada, el afiliado conserva siempre el derecho legal de desistirse del trámite antes de firmar la selección de modalidad definitiva. Si decides postergar tu retiro luego de recibir el Certificado de Ofertas SCOMP, el proceso se cierra sin costo ni penalización alguna para tus fondos. Tampoco se devenga el cobro de honorarios previsionales, ya que la comisión legal solo aplica cuando se formaliza la contratación de la pensión.
5.- ¿Cuál es la diferencia entre un Asesor Previsional y un Agente de Ventas de una Compañía de Seguros?
Un Asesor Previsional es un profesional o entidad independiente regulada por la Superintendencia de Pensiones y la CMF que trabaja exclusivamente para el afiliado, evaluando todas las alternativas del mercado (AFP y aseguradoras) sin conflicto de interés. En cambio, el agente de ventas es un funcionario dependiente de una Compañía de Seguros específica, cuyo objetivo comercial es colocar únicamente las Rentas Vitalicias de su propia empresa.
6.- ¿En qué momento exacto conviene contratar a un Asesor Previsional?
Lo ideal es iniciar la asesoría entre 6 y 12 meses antes de cumplir la edad legal de jubilación (60 años las mujeres y 65 años los hombres) o antes de presentar una solicitud de pensión anticipada o de invalidez. Esta anticipación permite auditar el Bono de Reconocimiento, declarar correctamente a todos los beneficiarios legales, elegir la estrategia de multifondos adecuada para proteger el capital y planificar el uso tributario de los ahorros voluntarios (APV).
7.- ¿Qué es el Informe Final de Recomendación y por qué es tan importante?
Es un documento técnico y legalmente obligatorio que el Asesor Previsional debe redactar y entregar al afiliado antes de que este seleccione su modalidad de pensión. En él se analizan el perfil de riesgo, las expectativas de vida, el grupo familiar y las ofertas del SCOMP, fundamentando objetivamente cuál es la alternativa más conveniente; además, este documento queda respaldado ante la Superintendencia como garantía de una asesoría transparente.
8.- ¿Cómo me ayuda un Asesor Previsional a obtener una mejor Renta Vitalicia fuera de la primera oferta del SCOMP?
Una vez emitido el Certificado de Ofertas original del SCOMP, el asesor tiene la facultad de gestionar "Ofertas Externas" negociando directamente con las Compañías de Seguros una mejora en la tasa implícita. Asimismo, puede activar el mecanismo de "Remate Previsional", una subasta electrónica vinculante donde al menos tres aseguradoras compiten a sobre cerrado para adjudicarse la prima ofreciendo la pensión más alta posible.
9.- ¿Puede el Asesor Previsional ayudarme a retirar dinero en efectivo mediante el Excedente de Libre Disposición (ELD)?
Sí, el asesor verifica si cumples con los requisitos legales (10 años de afiliación y financiar una pensión igual o superior al 70% del promedio de tus rentas e igual o superior a 12 UF) para retirar el capital sobrante en efectivo. Además, realiza la planificación tributaria para que aproveches al máximo los tramos exentos de impuestos (hasta 800 UTM en un retiro único o hasta 1.200 UTM en retiros parciales de 200 UTM anuales).
10.- ¿Qué responsabilidad legal tiene el Asesor Previsional si comete un error que perjudica mi pensión?
Todos los Asesores Previsionales inscritos están obligados por ley a mantener vigente una Póliza de Seguro de Garantía o Boleta Bancaria (desde 500 UF para personas naturales y 2.000 UF para entidades) para responder ante eventuales perjuicios patrimoniales. Si el asesor incurre en negligencia, omisión o falta a su deber fiduciario, el afiliado puede reclamar formalmente ante la Superintendencia de Pensiones y la CMF para hacer efectiva dicha garantía.
11.- ¿Es útil contar con un Asesor Previsional en trámites de Pensión de Invalidez o de Sobrevivencia?
Resulta fundamental, ya que en la Pensión de Invalidez el asesor guía al afiliado durante la calificación de las Comisiones Médicas, verifica el cálculo del Aporte Adicional que debe enterar el Seguro de Invalidez y Sobrevivencia (SIS) y estructura el retiro tras el segundo dictamen. En Pensión de Sobrevivencia, asesora a los beneficiarios (cónyuge, conviviente civil o hijos) para acreditar sus derechos y elegir conjuntamente la modalidad que maximice el ingreso familiar.
12.- ¿Qué son las Cláusulas Adicionales en una Renta Vitalicia y cómo se eligen con el asesor?
Son coberturas complementarias como el Período Garantizado de Pago (a 10, 15, 20 o 25 años) y la Cláusula de Aumento Temporal de Pensión que permiten proteger el capital heredable o aumentar la liquidez en los primeros años de jubilación. El asesor modela financieramente cómo impacta cada cláusula en el monto mensual para que tus herederos o beneficiarios no pierdan el capital acumulado en caso de fallecimiento prematuro del titular.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial.
Dar el paso hacia el retiro laboral marca el inicio de una nueva etapa donde tu tranquilidad financiera y familiar es la prioridad absoluta. Transformar décadas de esfuerzo en un ingreso vitalicio sólido requiere mucho más que cumplir con un trámite administrativo ante la AFP o una aseguradora: exige una estrategia patrimonial personalizada que defienda cada peso de tu capital acumulado.
Poseemos entre nuestras páginas el portal web pionero y con mayor trayectoria histórica en orientación para la jubilación en Chile, convertimos un escenario técnico complejo en un camino claro, cercano y 100% enfocado en tu bienestar. Traducimos la normativa con "peras y manzanas", acompañándote de principio a fin para que tomes el control total de tu futuro económico con respaldo experto y cero conflicto de interés.
╔══════════════════════════════════════════════════════════════════╗
║ 🧭 RUTA DE OPTIMIZACIÓN PATRIMONIAL PARA TU JUBILACIÓN ║
╠══════════════════════════════════════════════════════════════════╣
║ ║
║ [ 1. Diagnóstico ] ──► [ 2. Diseño a Medida ] ──► [ 3. Puja ] ║
║ Sincronización 4 Cláusulas + ELD Remate en ║
║ de PGU y Fondos Protección Familiar el SCOMP ║
║ │ ║
║ 🎉 MÁXIMA PENSIÓN EN UF ◄── [ 4. Informe Final ] ◄─────┘ ║
║ (Tú tienes siempre la última palabra) ║
╚══════════════════════════════════════════════════════════════════╝
🚀 ¿Cómo Maximizamos tu Jubilación con Estrategia e Independencia?
Nuestro servicio va mucho más allá de la gestión burocrática. Diseñamos una arquitectura financiera integral que articula tus ahorros obligatorios, voluntarios y los beneficios del Estado para lograr el mayor flujo mensual posible:
💡 1. Claridad Total y Sincronización con la PGU.
Analizamos tu escenario integral para que comprendas, en lenguaje sencillo y sin tecnicismos, cómo interactúan el Retiro Programado, la Renta Vitalicia y las Modalidades Combinadas. Además, integramos estratégicamente la Pensión Garantizada Universal (PGU) en tu proyección de ingresos, evaluando los umbrales de focalización para que sumes este aporte estatal a tu jubilación autofinanciada y potencies tu liquidez mensual efectiva.
🛡️ 2. Configuración de las 4 Cláusulas Adicionales de Renta Vitalicia.
Para que tu pensión se adapte exactamente a tu realidad de salud, proyectos personales y estructura familiar, evaluamos la incorporación de las cuatro coberturas especiales disponibles en el mercado asegurador:
┌─────────────────────────────────┬─────────────────────────────────┐
│ 🛡️ 1. Período Garantizado │ 📈 2. Aumento Temporal │
│ Blindaje hereditario del capital│ Mayor liquidez mensual durante │
│ por 10, 15, 20 o 25 años. │ tus primeros años de retiro. │
├─────────────────────────────────┼─────────────────────────────────┤
│ 🤝 3. Incremento de Porcentaje │ 🔓 4. Aumento Diferido de Pensión │
│ Eleva el monto de pensión para │ Pemite comenzar con una jubilación mínima │
│ tu cónyuge o beneficiarios. │ y Diferir el aumento en una fecha futura. │
└─────────────────────────────────┴─────────────────────────────────┘
1) Período Garantizado de Pago: Asegura que, ante un fallecimiento prematuro, el 100% de tus rentas pactadas se sigan pagando a tus beneficiarios o herederos designados durante el plazo contratado.
2) Aumento Temporal de Pensión: Permite duplicar o incrementar tu ingreso en UF durante los primeros años tras el retiro, ideal para financiar proyectos familiares, viajes o saldar compromisos bancarios vigentes.
3) Incremento de Porcentaje de Sobrevivencia: Mejora sustancialmente la proporción de pensión que recibirá tu pareja sobreviviente por sobre el piso mínimo legal, manteniendo su estándar de vida.
4) Aumento Diferido de Pensión: Posibilita iniciar la jubilación con una pensión mínima si la persona continúa trabajando, esta cláusula permite pagar menos impuestos mientras se tiene dos rentas y se difiere para una fecha futura predeterminada subir la renta mensual.
🔨 3. Remate de Renta Vitalicia y Optimización de Excedentes. (ELD)
No nos conformamos con las primeras propuestas automáticas del sistema. Una vez recibido tu certificado inicial en el SCOMP, activamos el Remate de Renta Vitalicia: una licitación competitiva donde forzamos a las Compañías de Seguros a pujar entre sí para superar la mejor oferta vigente y entregarte una mayor tasa de retorno en UF. Paralelamente, estructuramos la liberación de tu Excedente de Libre Disposición (ELD) para que recibas dinero en efectivo maximizando tu eficiencia financiera.
📋 4. Gestión Integral y Recomendación Técnica Firmada.
A través de un Contrato de Asesoría Previsional y un Mandato Notarial, asumimos toda la carga operativa ante las instituciones para ahorrarte filas, trámites engorrosos y desgaste emocional. Antes de cualquier firma definitiva, te entregamos el Informe Final de Pensión: un estudio técnico, personalizado y firmado que detalla qué opción te conviene más según tu salud, perfil de riesgo y deseos de herencia. Con toda la información sobre la mesa, tú siempre tienes la última palabra.
🏅 ¿Por Qué Confiar tu Futuro a Nuestro Equipo de Especialistas?
┌────────────────────┐ ┌────────────────────┐ ┌────────────────────┐
│ ⚖️ 100% Imparcial │ │ 🏛️ Pioneros en Web │ │ 🤝 Trato Humano │
│ Sin vínculos con │ │ La plataforma más │ │ Cercanía, empatía │
│ AFP ni seguros. │ │ antigua de Chile. │ │ y cero letra chica.│
└────────────────────┘ └────────────────────┘ └────────────────────┘
& Independencia Absoluta: Nuestro único compromiso eres tú. Al no depender comercialmente de ninguna AFP ni Compañía de Seguros, te garantizamos una asesoría 100% objetiva enfocada en multiplicar tu beneficio.
& Trayectoria Pionera en Chile: Tenemos el primer portal previsional creado en el país para orientar a los trabajadores próximos al retiro; nuestra experiencia histórica comprobada es tu mayor sello de seguridad.
& Especialistas Acreditados: Serás atendido directamente por un Asesor Previsional Registrado, con plena vigencia normativa ante la Superintendencia de Pensiones (SP) y respaldo profesional garantizado.
& Acompañamiento Humano y Cercano: Caminamos a tu lado en cada etapa del proceso, resolviendo tus inquietudes con calidez, paciencia y transparencia absoluta.
📞 Asegura el Futuro de tu Patrimonio: ¡Agenda tu Diagnóstico Previsional Personalizado!
El esfuerzo de toda tu vida laboral merece una gestión técnica, transparente y 100% libre de conflictos de interés. En Retirum, la plataforma con mayor trayectoria en orientación para la jubilación en Chile, nuestros Asesores Previsionales registrados ante la SP te acompañan en cada paso para maximizar tu pensión.
No dejes tu jubilación a la suerte de la olla: contáctanos ahora mismo a través del canal que te resulte más cómodo y conversemos sobre cómo mejorar tu pensión:
Elige el canal que más te acomode para iniciar hoy tu Estudio Previsional Personalizado:
📲 WhatsApp: Escríbenos un mensaje, audio o inicia una llamada o videollamada rápida con un especialista.
📞 Llamada Telefónica: Comunícate directo con un Asesor Previsional para recibir orientación personalizada.
💻 Videollamada: Agendemos una reunión (vía Zoom o Google Meet) desde de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio, o en un café cercano.
💬 Chat en Línea y Redes Sociales: Escríbenos por Google Chat, Facebook o Instagram para tu respuesta.
➡️ Formulario de Contacto: Déjanos tus datos en nuestra página y un especialista se comunicará contigo.
✉️ Correo Electrónico: Envíanos tu caso por E-Mail para preparar un pre-diagnóstico técnico a tu medida.
🗓️ ¿A punto de jubilarte?
🚯 No firmes en el SCOMP sin una segunda opinión experta.
💰 Agenda hoy tu diagnóstico gratuito con un Asesor Previsional acreditado en la SP y maximiza tu pensión en UF con respaldo 100% imparcial.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl