¿Cuánto cobra un Asesor Previsional en Chile? Topes 2027. Descubre cuánto cobra un Asesor Previsional en Chile (tope 36 y 60 UF) vs. AFP. Optimiza tu pensión y ELD con expertos acreditados SP. ¡Cotiza hoy! En Chile, un Asesor Previsional cobra un pago único regulado que se descuenta directa o directamente del fondo de pensión (con tope de 1,2% / 36 UF en Retiro Programado y 1,5% / 60 UF en Renta Vitalicia), evitando la comisión mensual perpetua de las AFP. Su gestión independiente permite rentabilizar este costo al negociar mejores tasas mediante remates en el SCOMP, optimizar impuestos en el Excedente de Libre Disposición y adaptar la jubilación a la Reforma Previsional que se aplica hoy.
¿Cuánto cobra un Asesor Previsional en Chile? Topes 2027.-
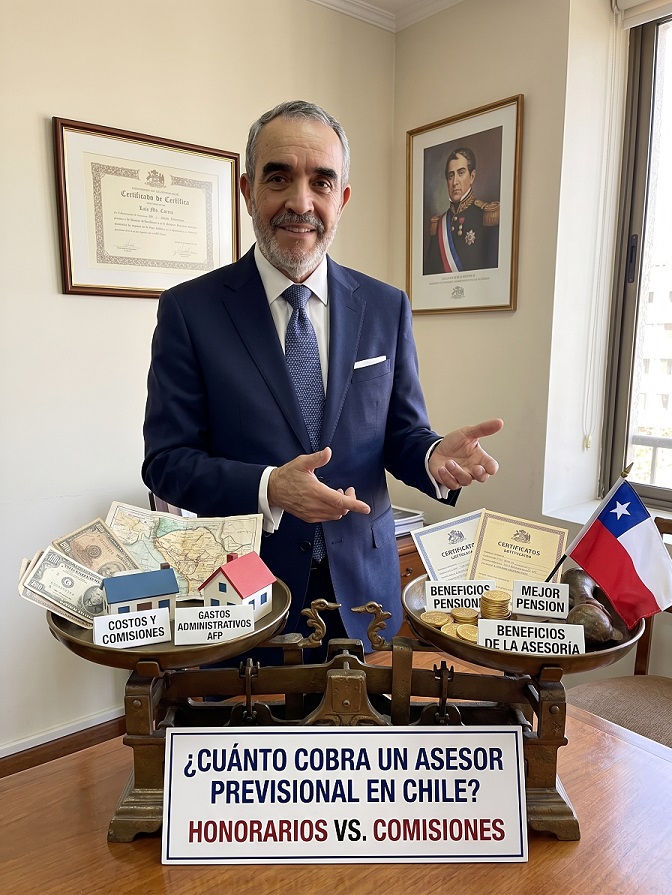
¿Cuánto cobra un Asesor Previsional en Chile? Honorarios vs. Comisiones AFP.
En Chile, un Asesor Previsional cobra un honorario único regulado por ley que se descuenta por una sola vez de los fondos destinados a pensión, sin desembolsos desde tu bolsillo: hasta un 1,2% (tope de 36 UF) en Retiro Programado y hasta un 1,5% (tope de 60 UF) en Renta Vitalicia.
¿Cómo se compara este pago único frente al cobro mensual de tu AFP?
Al pensionarte bajo el Decreto Ley N° 3.500, puedes gestionar tu jubilación directamente en tu Administradora de Fondos de Pensiones (AFP) o a través de un especialista independiente acreditado ante la Superintendencia de Pensiones (SP). Aunque el trámite directo en la AFP parece no tener costo inicial, implica asumir una comisión porcentual permanente sobre cada pensión mensual que recibas. Evaluar la diferencia matemática entre un honorario único con tope legal y un descuento vitalicio es clave para resguardar tu patrimonio familiar y maximizar tu ingreso en UF durante las próximas décadas.
La Asesoría Previsional tiene Costos y Beneficios.
Revisión técnica: Asesor Previsional inscrito en el Registro de la Superintendencia de Pensiones (Reg. N° 247) | Actualización normativa: Noviembre 2026 (Transición 2027).
1. Estructura de Cobros y Topes Legales del Asesor Previsional.
El cobro por tramitar tu jubilación mediante un Asesor Previsional no se paga con dinero de tu bolsillo ni requiere transferencias bancarias. Se descuenta por única vez desde tu cuenta de capitalización individual al momento de aceptar una modalidad de pensión, conforme al Compendio de Normas del Sistema de Pensiones de la SP.
Los límites máximos legales vigentes que ningún asesor puede sobrepasar son los siguientes:
Garantía Legal Acumulativa (D.L. 3.500): Por más millones que acumules en tu cuenta, ningún Asesor Previsional puede cobrar más de 60 UF en toda la vida del pensionado. Si te jubilas inicialmente en Retiro Programado pagando el tope de 36 UF y años después te cambias a Renta Vitalicia, solo se podrá descontar la diferencia restante de hasta 24 UF.
Diferencia entre Comisión por Trámite y Honorarios por Consultoría.
Para evitar confusiones al contratar un especialista, la normativa distingue dos modalidades de servicio:
A) Comisión por Trámite de Pensión: En asesoría previsional se llama comisión la que paga directamente la compañía de seguros de renta vitalicia al asesor previsional por pensionar una persona bajo esta modalidad de pensión.
B) Honorarios por Trámite de Pensión: En Asesoría Previsional se denomina honorarios el monto que le paga la AFP a un Asesor Previsional por pensionar a un afiliado bajo la modalidad de pensión de retiro programado, que se descuenta del saldo de la cuenta de capitalización individual del afiliado. El profesional recibe un honorario fijo directo mediante boleta de servicios profesionales.
2. ¿Cuánto cobran las AFP a los pensionados? El descuento mensual indefinido.
Existe el mito de que jubilarse directamente en la AFP es gratuito porque no existe un cobro de entrada. Sin embargo, si eliges la modalidad de Retiro Programado vs Renta Vitalicia, la administradora descontará mensualmente un porcentaje sobre el monto bruto de tu pensión de por vida y sin tope.
¿Qué otros costos invisibles afectan tu fondo si te quedas en la AFP?
Además de la comisión porcentual sobre cada pago mensual, tu saldo permanece expuesto a las comisiones indirectas de intermediación financiera (administración de fondos mutuos y de inversión extranjeros donde la AFP invierte tu capital), reguladas por la SP. A esto se suma el riesgo de mercado (caídas de rentabilidad de los multifondos C, D y E) y el riesgo de longevidad, ya que tu pensión se recalcula a la baja cada año según las tablas de mortalidad oficiales.
3. Comparativa: Asesor Previsional Independiente vs. Ejecutivo de AFP.
¿Ya tienes tu Certificado de Saldo o iniciaste tu solicitud en la AFP?
Antes de firmar una modalidad irreversible, solicita una Auditoría Gratuita de tu Certificado de Ofertas SCOMP con un Asesor Previsional registrado. Verificaremos en 24 horas si puedes mejorar tu tasa mediante un remate de Renta Vitalicia o rescatar Excedente de Libre Disposición libre de impuestos. [Solicitar Revisión de mi Caso por WhatsApp / Teléfono]
4. Paso a paso: Cómo actúa un Asesor Previsional para rentabilizar su costo.
Para que los honorarios regulados se traduzcan en una ganancia neta para tu bolsillo, el proceso regulado por la Superintendencia de Pensiones sigue este orden estricto:
A) Suscribir el Contrato de Asesoría Previsional: Firmar el mandato regulado por la SP y la CMF que habilita al especialista para representarte ante las AFP y aseguradoras, resguardando tu independencia.
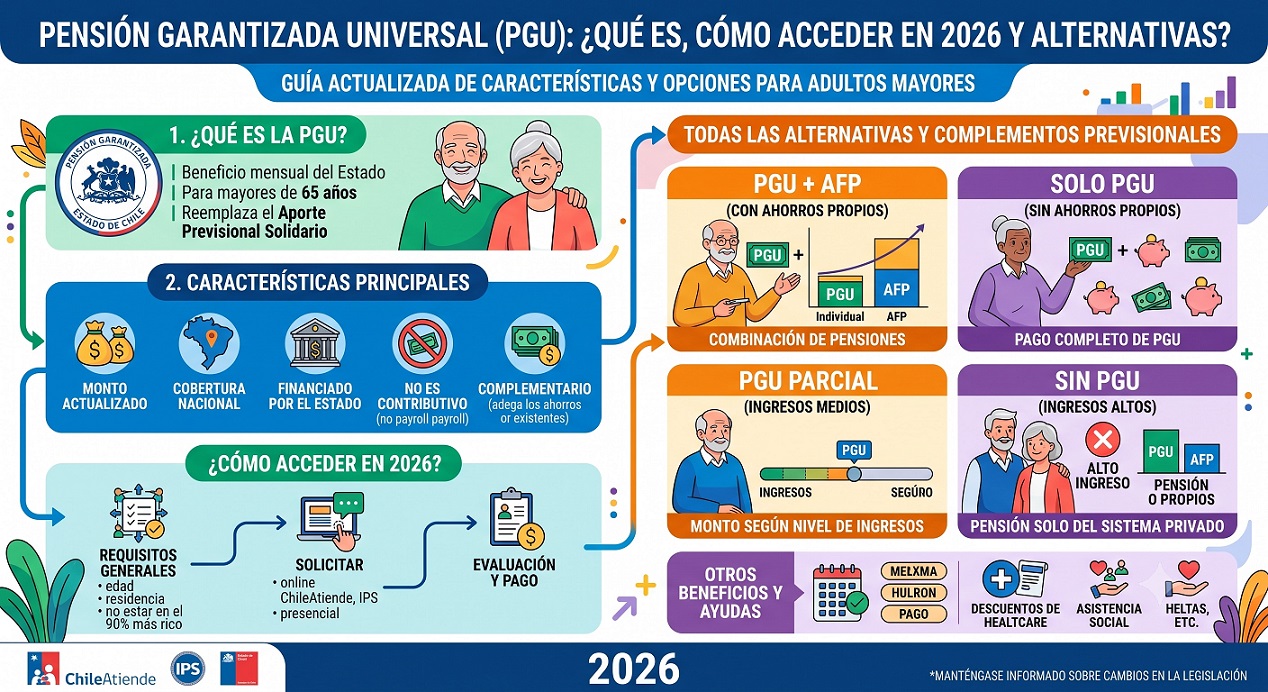
B) Auditar el Historial Previsional y Beneficios Estatales: Verificar la correcta liquidación del Bono de Reconocimiento, la vigencia del Seguro de Invalidez y Sobrevivencia (SIS) (en casos de trámite ante la Comisión Médica), el Aporte Previsional Solidario histórico y la integración óptima con la [Enlace interno sugerido: requisitos actuales de la Pensión Garantizada Universal (PGU) -> /beneficios-estatales/requisitos-pgu-chile].
C) Cotizar Modalidades y Cláusulas en el SCOMP: Solicitar el Certificado de Ofertas incorporando a todos los beneficiarios de pensión de sobrevivencia (cónyuge sobreviviente, conviviente civil o hijos) y simulando cláusulas adicionales como el Período Garantizado de Pago (10, 15 o 20 años) y la cláusula de aumento de porcentaje.
D) Ejecutar Ofertas Externas y el Remate de Renta Vitalicia: Iniciar una subasta competitiva en el SCOMP donde las Compañías de Seguros pujan ofreciendo una mayor tasa de interés técnica, lo que eleva la pensión mensual entre un 3% y un 8% de por vida respecto a la oferta base.
E) Planificar el Excedente de Libre Disposición (ELD): Estructurar el retiro de capital sobrante (tras financiar al menos el 70% del promedio de remuneraciones y el requisito mínimo legal) utilizando el régimen de 200 UTM anuales libres de impuesto (hasta 1.200 UTM en 6 años) o el retiro único de 800 UTM, según el artículo 42 ter de la Ley sobre Impuesto a la Renta.
5. Ejemplo Práctico: Retorno de Inversión (ROI) de la Asesoría Previsional.
¿En cuánto tiempo se recupera el honorario pagado al asesor? Analicemos dos escenarios simulados con valores referenciales (UF = $41.049 CLP):
Caso Práctico 1: Negociación y Remate en SCOMP. (Saldo Medio)
& Perfil: Hombre de 65 años con un saldo acumulado de 2.500 UF (~$102.622.500 CLP) y cónyuge sobreviviente de 62 años.
& Oferta Base en SCOMP (trámite directo sin asesor): Renta Vitalicia inmediata de 11,80 UF mensuales.
& Oferta lograda mediante Remate con Asesor Previsional: 12,45 UF mensuales (con Período Garantizado de 15 años).
& Ganancia Neta Mensual: +0,65 UF al mes (~$26.682 CLP adicionales todos los meses de por vida).
& Honorario Único del Asesor (1,5% de 2.500 UF): 37,5 UF (~$1.539.338 CLP descontados del fondo).
& Resultado Financiero: En exactamente 57 meses (4,7 años), el incremento mensual logrado en la licitación paga el 100% de la comisión. Durante los 16 años restantes de expectativa de vida estadística, el pensionado acumula una ganancia neta extra superior a 124 UF (~$5.100.000 CLP).
Caso Práctico 2: Optimización Tributaria de ELD. (Saldo Alto)
& Perfil: Mujer de 65 años con 6.000 UF (~$246.294.000 CLP) y derecho a retirar [Enlace interno sugerido: cálculo y tributación del Excedente de Libre Disposición -> /guias/excedente-de-libre-disposicion-eld].
& Honorario del Asesor: Se aplica el tope máximo legal de 60 UF (~$2.462.940 CLP), aunque el 1,5% matemático equivaldría a 90 UF.
& Resultado Financiero: Al estructurar retiros parciales acogidos a las 200 UTM anuales exentas en lugar de un retiro global afecto al Impuesto Global Complementario, el ahorro tributario directo supera las 180 UF, triplicando el costo total de la asesoría desde el primer año.
6. Errores frecuentes, exclusiones o motivos de rechazo en el trámite:
En la práctica diaria en terreno, muchos afiliados pierden beneficios irreversibles o sufren bloqueos en el SCOMP por desconocer la operativa técnica del sistema:
1.- Omitir la declaración de hijos o cónyuge sobreviviente en la Solicitud de Ofertas:
Cualquier discrepancia con los registros del Registro Civil anula la validez del Certificado de Ofertas (cuya vigencia estricta es de 35 días corridos), obligando a reiniciar el proceso y perdiendo tasas de interés favorables si el mercado cae.
2.- Retirar el Excedente de Libre Disposición en un solo giro sin simulación tributaria:
Hacer efectivo todo el ELD de forma inmediata en la AFP puede disparar tu base imponible anual en el Servicio de Impuestos Internos (SII), provocando una retención e impuesto de hasta el 35% o 40% sobre montos que pudieron retirarse con 0% de impuesto en cuotas anuales.
3.- Elegir Renta Vitalicia Simple sin Cláusula de Período Garantizado:
Si el pensionado fallece a los pocos meses de jubilarse y no tiene beneficiarios legales de sobrevivencia, el 100% del capital queda en manos de la aseguradora. Incorporar un período garantizado de 15 o 20 años protege el patrimonio como herencia designada.
4.- Firmar ofertas directas antes de que venza el plazo de licitación:
Muchos afiliados aceptan la primera oferta interna de su AFP o aseguradora sin activar la etapa de Oferta Externa o Remate en SCOMP, renunciando a mejoras de tasa que las compañías reservan exclusivamente para instancias competitivas.
I. Errores Frecuentes en el Trámite de Pensión:
5.- Mantener los fondos en multifondos riesgosos (A, B o C) justo antes de emitir el Certificado de Saldo:
Una caída bursátil durante las semanas previas al cierre del trámite reduce directamente el capital base sobre el cual el SCOMP calcula las rentas vitalicias y el retiro programado, bloqueando de forma permanente una pensión menor.
6.- No reclamar ni visar el Bono de Reconocimiento antes de iniciar la solicitud:
Quienes cotizaron en el antiguo sistema (ex Cajas de Previsión/IPS) y no auditan las remuneraciones o lagunas del documento antes de que se liquide al cumplir la edad legal, pierden meses en rectificaciones o aceptan un monto subcalculado que merma su saldo final.
7.- Omitir el trámite de Bono por Hijo junto o inmediatamente después de pensionarse:
Muchas mujeres afiliadas asumen que esta bonificación se carga de forma automática al cumplir 65 años; no solicitarla formalmente retrasa su incorporación al saldo previsional y reduce el monto de las primeras mensualidades.
8.- Seleccionar Retiro Programado sin proyectar la caída anual de la anualidad:
Muchos afiliados eligen esta modalidad atraídos por un primer pago más alto que la Renta Vitalicia, sin considerar que el monto se recalcula cada año a la baja según la rentabilidad del fondo, las tablas de mortalidad y la disminución progresiva del capital.
9.- Liquidar o traspasar Depósitos Convenidos sin distinguir su régimen tributario:
Confundir los Depósitos Convenidos con el Ahorro Previsional Voluntario (APV) tradicional lleva a errores graves al intentar retirarlos como Excedente de Libre Disposición, ya que están afectos a topes exentos específicos (900 UF) y reglas tributarias distintas ante el SII.
II. Exclusiones Legales y Operativas del Proceso:
10.- Exclusión de acceso a Renta Vitalicia por pensión mínima de referencia (3 UF):
La normativa excluye de contratar una Renta Vitalicia a todo afiliado cuyo saldo acumulado no alcance a financiar una pensión igual o superior a 3 UF mensuales, obligándolo legalmente a pensionarse bajo la modalidad de Retiro Programado en su AFP.
11.- Exclusión del cobro de Cuota Mortuoria (15 UF) en Renta Vitalicia por falta de saldo o cobertura:
Si el afiliado traspasa el 100% de sus fondos a una Compañía de Seguros sin verificar las condiciones de la póliza o dejar saldo remanente, sus familiares pueden quedar excluidos del beneficio rápido de gastos funerarios si no se tramita adecuadamente ante la aseguradora o el IPS (vía PGU).
12.- Exclusión de hijos mayores de 24 años o sin estudios regulares como beneficiarios de sobrevivencia:
Los hijos entre 18 y 24 años quedan excluidos de recibir pensión de sobrevivencia si al momento del fallecimiento del causante no acreditan matrícula vigente en cursos regulares de enseñanza básica, media, técnica o superior.
13.- Exclusión de la Pensión Garantizada Universal (PGU) por superar el umbral de focalización o renta base:
Quedan excluidos del beneficio estatal quienes integren el 10% más rico de la población de 65 años o más (según el instrumento de focalización previsional del Registro Social de Hogares/IPS) o quienes posean una pensión base autofinanciada superior al tope legal de 1.158.355 CLP (ajustable anualmente).
14.- Exclusión de Fondos Concursables de Herencia en Renta Vitalicia sin Cláusulas Adicionales:
A diferencia del Retiro Programado donde el saldo remanente constituye herencia legal si no hay beneficiarios de pensión, en cualquier Renta Vitalicia (Simple o Inmediata) el capital pasa a propiedad de la aseguradora, quedando totalmente excluido de la masa hereditaria salvo que se contrate una cláusula de Período Garantizado.
III. Motivos de Rechazo de la Solicitud o Modalidad:
15.- Rechazo de Pensión Anticipada por incumplimiento de los dos requisitos copulativos (80% y 12 UF):
La AFP y el SCOMP rechazan automáticamente toda solicitud de jubilación antes de la edad legal (60 mujeres / 65 hombres) si los fondos no financian simultáneamente una pensión igual o mayor al 80% de la renta promedio de los últimos 10 años y al menos 12 UF mensuales.
16.- Rechazo por caducidad de los plazos legales del SCOMP (15 y 35 días):
El sistema rechaza la aceptación de una modalidad si el afiliado no ingresa su Solicitud de Ofertas dentro de los 15 días hábiles siguientes a la emisión del Certificado de Saldo, o si intenta cerrar el contrato después de vencidos los 35 días corridos de vigencia del Certificado de Ofertas.
17.- Rechazo de retiro de Excedente de Libre Disposición (ELD) por antigüedad menor a 10 años:
La Superintendencia de Pensiones rechaza cualquier solicitud de giro de ELD si el afiliado no acredita al menos 10 años de afiliación en cualquier sistema previsional, aun cuando posea un saldo millonario que supere la valla de pensión exigida (70% del promedio imponible y 12 UF).
18.- Rechazo de inclusión de padres o convivientes por falta de acreditación previa:
Se rechaza el reconocimiento de padres como beneficiarios si no estaban formalmente inscritos como cargas familiares del afiliado antes del siniestro o solicitud, y se rechaza a la pareja no casada ni con Acuerdo de Unión Civil (AUC) si no logra acreditar judicialmente la filiación de hijos en común.
19.- Rechazo del dictamen de Pensión de Invalidez por no alcanzar el 50% de menoscabo laboral:
Las Comisiones Médicas Regionales rechazan el trámite de jubilación por invalidez cuando los antecedentes clínicos demuestran una pérdida de capacidad de trabajo inferior al 50% (mínimo exigido para Invalidez Parcial), o cuando las patologías invocadas carecen de informes de especialistas y exámenes objetivos actualizados.
20.- Rechazo o bloqueo del cierre de pensión por litigios de Compensación Económica por divorcio:
La AFP congela y rechaza la emisión final del Certificado de Saldo definitivo si existe una notificación judicial vigente del Tribunal de Familia ordenando el traspaso de un porcentaje de los fondos previsionales al ex cónyuge, hasta que dicha partición quede debidamente ejecutada en las cuentas individuales.
7. Transición Normativa: Impacto de la Reforma Previsional 2027.
El sistema previsional chileno atraviesa una actualización estructural que modifica beneficios, tablas y mecanismos de cotización.
¿Qué cambia entre pensionarse con la regla actual y esperar la entrada en vigencia de la normativa en 2027?
Evaluar junto a un especialista si te conviene cerrar tu trámite bajo las tasas de interés técnicas actuales o aguardar los beneficios transitorios de 2027 es indispensable antes de ingresar tu solicitud definitiva. Puedes consultar más detalles en nuestra guía sobre el impacto de la Reforma de Pensiones en el SCOMP y Rentas Vitalicias.
8. Preguntas Frecuentes sobre el Cobro de un Asesor Previsional:
1.- ¿Tengo que pagarle al Asesor Previsional con dinero de mi bolsillo si inicio la consulta en SCOMP?
No, el diagnóstico inicial y la emisión del Certificado de Ofertas en el SCOMP no requieren desembolso de tu cuenta bancaria personal. La comisión regulada solo se aplica si decides aceptar una oferta y jubilarte con la intermediación del asesor. Dicho monto se descuenta automáticamente por única vez desde tu fondo acumulado en la AFP.
2.- ¿Cuánto es el máximo en pesos que puede cobrar un Asesor Previsional en Chile?
El límite máximo legal absoluto en Chile es de 36 UF (aproximadamente $1.477.764 CLP) si eliges Retiro Programado y de 60 UF (aproximadamente $2.462.940 CLP) si optas por Renta Vitalicia. Aunque tu fondo supere los 200 o 300 millones de pesos, la ley prohíbe estrictamente cobrar un peso por sobre ese tope de Unidades de Fomento.
3.- ¿Cuándo conviene hacer el trámite directo en la AFP en vez de contratar a un asesor?
Realizar el trámite directo en la AFP conviene principalmente cuando el saldo acumulado en la cuenta individual es muy reducido (inferior a 500 o 800 UF) y la jubilación se financiará casi en su totalidad con la Pensión Garantizada Universal (PGU). En cambio, si tienes más de 1.500 UF, derecho a Excedente de Libre Disposición o buscas una Renta Vitalicia garantizada, la negociación del asesor supera ampliamente su costo.
4.- ¿Cómo sé si un Asesor Previsional está legalmente autorizado en Chile?
Todo asesor o entidad de asesoría previsional debe mantener su inscripción vigente en el Registro de Asesores Previsionales, fiscalizado de forma conjunta por la Superintendencia de Pensiones (SP) y la CMF. Puedes verificar su número de registro oficial directamente en el sitio web de la SP antes de firmar el contrato de asesoría.
5.- ¿El cobro del Asesor Previsional disminuye el monto de mi Pensión Garantizada Universal (PGU)?
No, el pago del honorario regulado no perjudica ni reduce tu derecho a recibir la PGU. Por el contrario, el especialista calcula estratégicamente tu pensión base autofinanciada para evitar que sobrepases los tramos de corte del IPS y asegures el 100% del beneficio estatal.
6.- ¿Qué porcentaje exacto de mis fondos cobra el Asesor Previsional según la modalidad de pensión?
Por ley, los honorarios tienen un límite porcentual sobre el saldo destinado a pensión (además del tope en UF): si optas por Retiro Programado en la AFP, la comisión máxima es del 1,2% de tus fondos con tope de 36 UF; si eliges una Renta Vitalicia en una Compañía de Seguros, el máximo es del 1,5% con tope de 60 UF (normativa vigente tras la rebaja establecida por la Ley Corta de PGU).
7.- ¿El cobro del Asesor Previsional incluye el retiro del Excedente de Libre Disposición (ELD)?
No, la normativa chilena prohíbe expresamente aplicar comisión sobre la porción de tus ahorros que retires como Excedente de Libre Disposición. El porcentaje de honorarios se calcula exclusivamente sobre el saldo efectivo que se destina a financiar tu pensión, quedando el dinero que retiras en efectivo libre de este recargo.
8.- ¿Qué pasa si inicio el trámite con un asesor, se emite el certificado de SCOMP, pero decido no pensionarme por ahora?
Si decides postergar tu jubilación o desistir del trámite antes de firmar la Aceptación de la Oferta, no se genera ningún cobro ni deuda. Los honorarios solo se devengan cuando el proceso de pensión se concreta y seleccionas formalmente una modalidad.
9.- ¿Me vuelven a cobrar comisión si me jubilo en Retiro Programado y años después me cambio a Renta Vitalicia?
Sí, pero bajo una regla de descuento: si al jubilar en Retiro Programado pagaste el 1,2% (hasta 36 UF) y tiempo después decides traspasar tus fondos a una Renta Vitalicia con asesoría, el nuevo cobro no puede superar la diferencia (0,3%) entre el tope de Renta Vitalicia y lo que ya pagaste anteriormente, respetando el límite histórico total.
10.- ¿Los honorarios del Asesor Previsional están afectos al pago de IVA o boleta adicional?
Los montos descontados desde tu fondo de AFP por concepto de asesoría previsional están exentos de IVA y se rigen estrictamente por lo estipulado en el Contrato de Asesoría Previsional. Ningún asesor puede exigirte pagos anexos por fuera del sistema, transferencias electrónicas directas ni cobros extra por "gestión administrativa".
11.- ¿Quién le paga finalmente al Asesor Previsional y cuándo se realiza ese descuento?
El pago lo ejecuta directamente la AFP o la Compañía de Seguros donde radiques tu pensión, descontándolo por única vez de tu cuenta de capitalización individual al momento de emitirse el primer pago de tu jubilación. El afiliado nunca debe manipular ni transferir ese dinero personalmente.
12.- ¿Las ofertas de pensión que aparecen en el Certificado de SCOMP ya traen descontada la comisión del asesor?
Sí, el certificado del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es completamente transparente: los montos de pensión mensual que visualizas en las ofertas de las aseguradoras y AFP son montos netos, es decir, ya consideran la rebaja del honorario pactado en el contrato de asesoría.
13.- ¿Se cobra comisión de asesoría previsional al tramitar una Pensión de Sobrevivencia o Invalidez?
Solo aplica cuando los beneficiarios o el afiliado deben elegir una modalidad de pensión definitiva a través de SCOMP (por ejemplo, en el pago definitivo de invalidez o sobrevivencia con fondos suficientes). En el caso de pensiones transitorias de invalidez (primer dictamen), no se utiliza SCOMP ni corresponde el cobro de comisión por elección de modalidad.
14.- ¿El porcentaje de cobro es fijo por ley o se puede negociar con el Asesor Previsional?
La ley chilena fija topes máximos (1,2% / 36 UF y 1,5% / 60 UF), pero no obliga a cobrar el máximo. El porcentaje exacto es negociable entre el afiliado y el asesor antes de iniciar el proceso, y debe quedar explícitamente registrado en el Contrato de Asesoría Previsional que ambos firman.
15.- ¿Cuál es la diferencia en el cobro entre un Asesor Previsional independiente y un Agente de Ventas de una Compañía de Seguros?
Aunque ambos pueden gestionar tu ingreso a SCOMP, el Asesor Previsional está obligado por ley a actuar con independencia y buscarte la mejor oferta entre todas las compañías del mercado. El Agente de Ventas representa a una sola aseguradora específica y percibe comisiones internas de su compañía; como el descuento máximo desde tu fondo en Renta Vitalicia es el mismo (1,5% con tope de 60 UF), optar por un asesor independiente te brinda acceso a todo el mercado y a las subastas de remate sin pagar de más.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Estratégica e Imparcial.
Entendemos que jubilarse es una de las decisiones patrimoniales más trascendentales de tu vida. Enfrentarse en solitario al complejo lenguaje técnico de las AFP, las Compañías de Seguros y la normativa vigente puede generar incertidumbre, pero no tienes que recorrer este camino solo.
En Más Pensión, el portal web con mayor trayectoria y antigüedad en Chile dedicado a la asesoría en jubilación, transformamos un trámite burocrático en una estrategia previsional de alta precisión. Nuestro propósito es simple: proteger tu patrimonio familiar y asegurar el máximo ingreso mensual posible para tu futuro con total transparencia y respaldo técnico.
╔══════════════════════════════════════════════════════════════════════╗
║ 🧭 RUTA VISUAL HACIA TU JUBILACIÓN ÓPTIMA ║
║ ║
║ [1. Diagnóstico] ➔ [2. Diseño y PGU] ➔ [3. Remate SCOMP] ➔ [4. Pensión Máxima] ║
║ 📊 Estudio Inicial 🛡️ Cláusulas + ELD 🔨 Puja de Ofertas 📑 Decisión Libre ║
╚══════════════════════════════════════════════════════════════════════╝
🚀 ¿Cómo Maximizamos tu Jubilación Paso a Paso?
No nos limitamos a ingresar formularios; diseñamos una arquitectura previsional a tu medida para extraer el máximo valor de cada peso que ahorraste durante tu vida laboral. Nuestro Servicio Integral de Gestión de Pensión abarca:
1. 🔍 Diagnóstico Patrimonial, PGU y Excedente de Libre Disposición. (ELD)
Analizamos minuciosamente tu historial previsional para proyectar el mayor monto de pensión mensual posible.
🏛️ Integración con la Pensión Garantizada Universal (PGU): Evaluamos tu derecho al beneficio estatal y estructuramos tu jubilación para maximizar el complemento de la PGU dentro de tu ingreso total mensual.
💰 Rescate Inteligente de Excedente de Libre Disposición (ELD): Verificamos si cumples los requisitos legales para retirar parte de tus fondos en efectivo, diseñando la estrategia más eficiente para proteger tu liquidez.
2. 🍎 Claridad Total en tus Modalidades de Pensión. ("Con Peras y Manzanas")
Traducimos el lenguaje actuarial a explicaciones claras y directas para que comprendas el alcance real de las 4 modalidades de pensión:
📈 Retiro Programado (AFP): Mantienes la propiedad de tus fondos y el derecho a herencia, asumiendo la variabilidad anual del mercado.
🔒 Renta Vitalicia Inmediata (Aseguradoras): Garantizas un ingreso fijo en UF para toda la vida, blindado contra crisis económicas y el riesgo de sobrevida.
⏳ Renta Temporal con Renta Vitalicia Diferida: Combinas un ingreso alto en los primeros años en la AFP con una pensión vitalicia asegurada a futuro.
⚖️ Renta Vitalicia Inmediata con Retiro Programado: Divides tu saldo entre ambas entidades para equilibrar seguridad vitalicia y flexibilidad patrimonial.
3. 🛡️ Las 4 Cláusulas Adicionales de Renta Vitalicia: Blindaje Familiar.
Si optas por una Renta Vitalicia, tu capital no tiene por qué perderse en caso de fallecimiento prematuro. Configuramos estratégicamente las 4 cláusulas adicionales del mercado según tu grupo familiar y objetivos de herencia:
┌───────────────────────────────────┬───────────────────────────────────┐
│ 🗓️ 1. PERÍODO GARANTIZADO DE PAGO │ 📈 2. AUMENTO TEMPORAL DE PENSIÓN │
│ Si falleces antes del plazo │ Incrementa el monto mensual │
│ pactado (ej. 10, 15 o 20 años), │ durante los primeros años de tu │
│ el 100% de tu pensión se sigue │ jubilación, cuando tienes mayor │
│ pagando a tus beneficiarios o │ actividad o gastos programados, │
│ herederos designados. │ estabilizándose después. │
├───────────────────────────────────┼───────────────────────────────────┤
│ 💑 3. AUMENTO DE PORCENTAJE │ 👵 4. AUMENTO DIFERIDO DE PENSIÓN │
│ DE SOBREVIVENCIA │ Aprueba comenzar la pensión de jubilación │
│ Eleva el porcentaje legal que │ con una pensión mínuma para capear impuestos │
│ recibirá tu cónyuge o conviviente │pudiendo diferir el aumento al máximo posible │
│ civil sobreviviente tras tu │ en una fecha predeterminada en el futuro │
│ fallecimiento, asegurando su │ para que en la primera etapa al tener 2 rentas │
│ estándar de vida. │ no le suban los impuestos en el global compolementario. │
└───────────────────────────────────┴───────────────────────────────────┘
4. 🔨 Gestión en SCOMP y el Poder del Remate de Renta Vitalicia.
A través de un Contrato de Asesoría Previsional y un mandato notarial, asumimos toda la carga operativa ante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote filas, trámites engorrosos y estrés:
⚡ Del Certificado Estándar a la Subasta Exclusiva: Una vez recibido el Certificado de Ofertas inicial del SCOMP, no nos conformamos con la primera propuesta.
🎯 Remate de Renta Vitalicia: Activamos una licitación o remate competitivo donde seleccionamos a las Compañías de Seguros de tu preferencia para que pujen entre sí superando la oferta base. Este mecanismo exclusivo te permite asegurar una tasa superior y una pensión en UF más alta para toda la vida.
5. 📑 Informe Final de Pensión: Tu Decisión Libre e Informada.
Antes de que tomes cualquier decisión definitiva, te entregamos nuestro Informe Final de Pensión por escrito y firmado. Este estudio contiene la comparativa técnica de todas las ofertas, el impacto de las cláusulas adicionales y nuestra recomendación experta personalizada según tu estado de salud, expectativas de herencia y perfil de riesgo. Tú siempre tienes la última palabra.
⭐ ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
🏛️ TRAYECTORIA PIONERA ⚖️ 100% INDEPENDIENTES
El portal web más antiguo Sin vínculos con AFP ni
de Chile en jubilación. Compañías de Seguros.
\ /
\ /
🎯 TU BIENESTAR PATRIMONIAL AL CENTRO
/ \
/ \
📜 REGISTRO OFICIAL SP/CMF 🤝 TRATO HUMANO Y CERCANO
Profesionales acreditados Asesoría empática, clara
bajo normativa vigente. y libre de tecnicismos.
⚖️ Independencia Absoluta: Trabajamos exclusivamente para ti. Al no representar a ninguna AFP ni Compañía de Seguros, te garantizamos una recomendación 100% imparcial y libre de conflictos de interés.
🏆 Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado a la orientación previsional. Décadas de experiencia resolviendo casos complejos son tu mejor garantía de seguridad.
📜 Asesores Previsionales Registrados: Nuestro equipo está integrado por especialistas acreditados que cumplen rigurosamente toda la normativa de la Superintendencia de Pensiones (SP).
🤝 Acompañamiento Humano de Principio a Fin: Caminamos a tu lado en cada etapa del proceso, resolviendo tus inquietudes con cercanía, paciencia y transparencia total.
👇 Agenda tu Estudio y Diagnóstico Previsional Personalizado.
Jubilarse es un acto jurídico y financiero irrevocable: una vez firmada una Renta Vitalicia o retirado el Excedente de Libre Disposición sin planificación tributaria, no hay vuelta atrás. Nuestro equipo de Asesores Previsionales acreditados ante la SP y cuenta con la trayectoria más extensa de Chile defendiendo exclusivamente los intereses del trabajador, con 100% de independencia frente a las AFP y Compañías de Seguros.
¿Listo para conocer exactamente cuánto puedes aumentar tu pensión mensual?
Elige el canal que más te acomode y recibe atención prioritaria:
📲 WhatsApp: Haz clic en su ícono para chatear, enviar una nota, audio con o videollamada con tu consulta.
📞 Llamada Telefónica: Comunícate con uno de nuestros Asesores Previsionales especialistas ahora mismo.
💻 Videollamada: Agendemos reunión por Zoom o Google Meet desde tu hogar u oficina; te enviamos el enlace.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio o en un café cercano.
💬 Chat en Vivo y Redes Sociales: Escríbenos porGoogle Chat, Facebook o Instagram y recibe tu respuesta.
➡️ Formulario Web: Completa tus datos básicos y te contactaremos a la brevedad o cuando quieras.
✉️ Correo Electrónico: Envíanos tus consultas por E-Mail para recibir un pre-análisis rápido y documentado.
💰 ¿Listo para pensionarte? No firmes a ciegas en la AFP: obtén el máximo ingreso en UF con asesoría previsional independiente y regulada.
🗓️ ¡Agenda tu diagnóstico gratuito hoy!
📱 [Solicita Revisión por WhatsApp / Teléfono]
💲 ¡Cotiza hoy!
╔══════════════════════════════════════════════════════════════════════════╗
║ 👉 [SOLICITAR MI EVALUACIÓN PREVISIONAL AHORA. ATENCIÓN INMEDIATA] 👈 ║
╚══════════════════════════════════════════════════════════════════════════╝


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl