Seguro de Invalidez y Sobrevivencia (SIS) Chile: Guía 2027. Descubre cómo el Seguro de Invalidez y Sobrevivencia (SIS) aumenta tu pensión en Chile. Requisitos, Aporte Adicional y asesoría en SCOMP. ¡Consulta hoy! El Seguro de Invalidez y Sobrevivencia (SIS) es una cobertura previsional obligatoria en Chile para menores de 65 años que inyecta un Aporte Adicional en la AFP ante invalidez o fallecimiento de origen común, garantizando un piso de pensión para el trabajador o sus beneficiarios. El artículo detalla su financiamiento, porcentajes de cobertura, los cambios de la Reforma Previsional 2027 y el paso a paso para tramitar el beneficio junto con estrategias en el sistema SCOMP (como Renta Vitalicia, PGU y Excedente de Libre Disposición) para maximizar la pensión sin perder capital.
Seguro de Invalidez y Sobrevivencia (SIS) Chile: Guía 2027.
Seguro de Invalidez y Sobrevivencia (SIS) en Chile: Qué es, Cobertura y Cómo Maximizar tu Pensión.
El Seguro de Invalidez y Sobrevivencia (SIS) es una garantía previsional obligatoria en Chile, regida por el Decreto Ley N.º 3.500 y supervisada por la Superintendencia de Pensiones (SP) junto a la Comisión para el Mercado Financiero (CMF). Su objetivo central es resguardar a los trabajadores menores de 65 años frente a enfermedades invalidantes, accidentes comunes o fallecimientos de origen no laboral, asegurando el financiamiento de su jubilación y la estabilidad económica inmediata de su grupo familiar.
Cuando una crisis de salud o el fallecimiento golpea a un hogar, el saldo acumulado en la AFP rara vez resulta suficiente para sostener su calidad de vida. El SIS opera como el principal escudo financiero del sistema previsional: transfiere un Aporte Adicional a la cuenta de capitalización individual para cubrir la brecha exacta entre el ahorro personal del trabajador y el Capital Necesario Unitario (CNU) exigido por la ley. De este modo, asegura un ingreso base vitalicio o transitorio calculado a partir de las remuneraciones históricas del afiliado.
¿Cómo impacta esto en el monto final de tu pensión? Significa que tu jubilación no dependerá exclusivamente de los fondos que alcanzaste a ahorrar. Una vez que las Comisiones Médicas ratifican el grado de menoscabo laboral, la compañía aseguradora adjudicataria entera el capital faltante para que la AFP emita el Certificado de Saldo. Dominar la activación de esta cobertura y articularla estratégicamente con el sistema SCOMP, la Pensión Garantizada Universal (PGU) y modalidades como la Renta Vitalicia es clave para blindar el patrimonio familiar y evitar pérdidas irreversibles de capital.
¿Tienes un dictamen médico en curso o necesitas iniciar tu trámite con urgencia?
[Agenda una evaluación gratuita con un Asesor Previsional] para verificar que tu cobertura esté activa y proteger tu patrimonio desde el primer día.
¿Cómo funciona el Seguro de Invalidez y Sobrevivencia (SIS) en el sistema de AFP?
El SIS es un seguro colectivo licitado públicamente por las Administradoras de Fondos de Pensiones (AFP) y adjudicado a Compañías de Seguros de Vida bajo la estricta fiscalización de la SP y la CMF. Su propósito técnico es saldar la diferencia financiera entre el ahorro individual del trabajador y el capital necesario exigido por la normativa para financiar la Pensión de Referencia legal.
La ecuación previsional que estructura este beneficio es directa:
SaldoAcumuladoenAFP+AporteAdicionaldelSIS=CapitalNecesarioparaFinanciarlaPensión
Su operatividad descansa sobre tres pilares normativos:
1) Origen común del siniestro: Cubre exclusivamente enfermedades no profesionales o accidentes ocurridos fuera del ámbito laboral. Si la incapacidad o el deceso derivan de un accidente del trabajo, de trayecto o de una enfermedad profesional, la cobertura y las prestaciones recaen en las Mutualidades de Empleadores (ACHS, Mutual de Seguridad, IST) o en el Instituto de Seguridad Laboral (ISL), conforme a la Ley N.º 16.744.
2) Inyección del Aporte Adicional: Al ejecutoriarse un dictamen definitivo de invalidez o acreditarse el fallecimiento de un afiliado cubierto, la aseguradora adjudicataria deposita en la cuenta individual la diferencia exacta en Unidades de Fomento (UF) requerida para financiar las pensiones de referencia.
3) Límite estricto de edad: Ampara a hombres y mujeres hasta el día en que cumplen 65 años de edad, siempre que no se hayan pensionado previamente por vejez. Cumplida esa edad, cesa el resguardo por invalidez y el afiliado pasa al régimen ordinario de [Enlace interno sugerido: requisitos y cálculo de la Pensión de Vejez -> /tipos-de-pension/pension-de-vejez].
Financiamiento, Tasas Vigentes y Plazo de Gracia para Cesantes.
Según el Compendio de Normas del Sistema de Pensiones, el pago de la prima del SIS recae sobre el empleador o el propio trabajador dependiendo de su vínculo contractual, calculándose sobre la renta imponible hasta el tope legal vigente en UF.
Atención al plazo de gracia legal si perdiste tu empleo:
Si eras trabajador dependiente y quedaste cesante, la ley te otorga una extensión gratuita de cobertura de hasta 12 meses contados desde el último día del mes en que dejaste de cotizar. Para activar este resguardo extendido, es requisito indispensable registrar al menos 6 meses de cotizaciones (continuas o discontinuas) durante los 12 meses inmediatamente anteriores al término de tu contrato laboral.
Cobertura, Porcentajes del Ingreso Base y Beneficiarios Legales.
El monto garantizado por el SIS se determina a partir del Ingreso Base (IB), equivalente al promedio de las remuneraciones imponibles y rentas declaradas percibidas en los últimos 120 meses (10 años) calendario previos al siniestro, actualizadas según la variación del IPC.
¿Tienes un dictamen de invalidez aprobado o tu Certificado de Saldo emitido?
No aceptes la primera oferta de tu AFP sin antes verificar tu Aporte Adicional del SIS y evaluar un remate en SCOMP. Contáctanos hoy por WhatsApp o teléfono para una auditoría técnica gratuita de tu caso antes de que expiren tus plazos legales.
Transición Legal: Normativa Vigente Hoy vs. Reforma Previsional 2027.
Al planificar tu trámite de invalidez o sobrevivencia, resulta fundamental diferenciar las reglas operativas de aplicación inmediata frente a las modificaciones estructurales de la Reforma Previsional que entrarán en plena vigencia en 2027.
Errores Frecuentes y Causales de Rechazo al Tramitar el SIS.
En la gestión cotidiana ante las AFP y las Comisiones Médicas de la Superintendencia de Pensiones, omisiones administrativas aparentemente menores pueden privar a un afiliado del Aporte Adicional, reduciendo su futura pensión a menos de la mitad:
a) Presentar la solicitud de invalidez con el SIS inactivo: Si dejaste de cotizar hace más de 12 meses o no cumples la densidad exigida para el período de gracia por cesantía, la aseguradora no enterará el Aporte Adicional. Aunque la Comisión Médica apruebe tu invalidez, tu pensión se financiará únicamente con el saldo propio acumulado en tu AFP.
b) Dejar vencer el Certificado de Saldo en SCOMP: El Certificado de Saldo emitido por la AFP tiene una vigencia improrrogable de 35 días corridos. Si expira antes de cerrar las consultas o el remate en SCOMP, todas las ofertas caducan automáticamente y deberás reiniciar la etapa financiera.
c) Omitir beneficiarios legales en la Declaración de Beneficiarios: No declarar a un conviviente civil (con Acuerdo de Unión Civil vigente) o a hijos estudiantes de entre 18 y 24 años distorsiona el cálculo del Capital Necesario Unitario (CNU) y dilata la liquidación del Aporte Adicional.
d) Acudir a la Comisión Médica Regional sin respaldo de especialistas: Presentarse únicamente con certificados médicos simples en lugar de informes anatomopatológicos, electromiografías, resonancias magnéticas, biopsias o fichas clínicas completas constituye la principal causal de rechazo en el primer dictamen.
e) Contratar una Renta Vitalicia simple sin Período Garantizado: Muchos pensionados firman pólizas directas con aseguradoras omitiendo cláusulas adicionales por desconocimiento, perdiendo toda protección hereditaria para su familia en caso de fallecimiento prematuro.
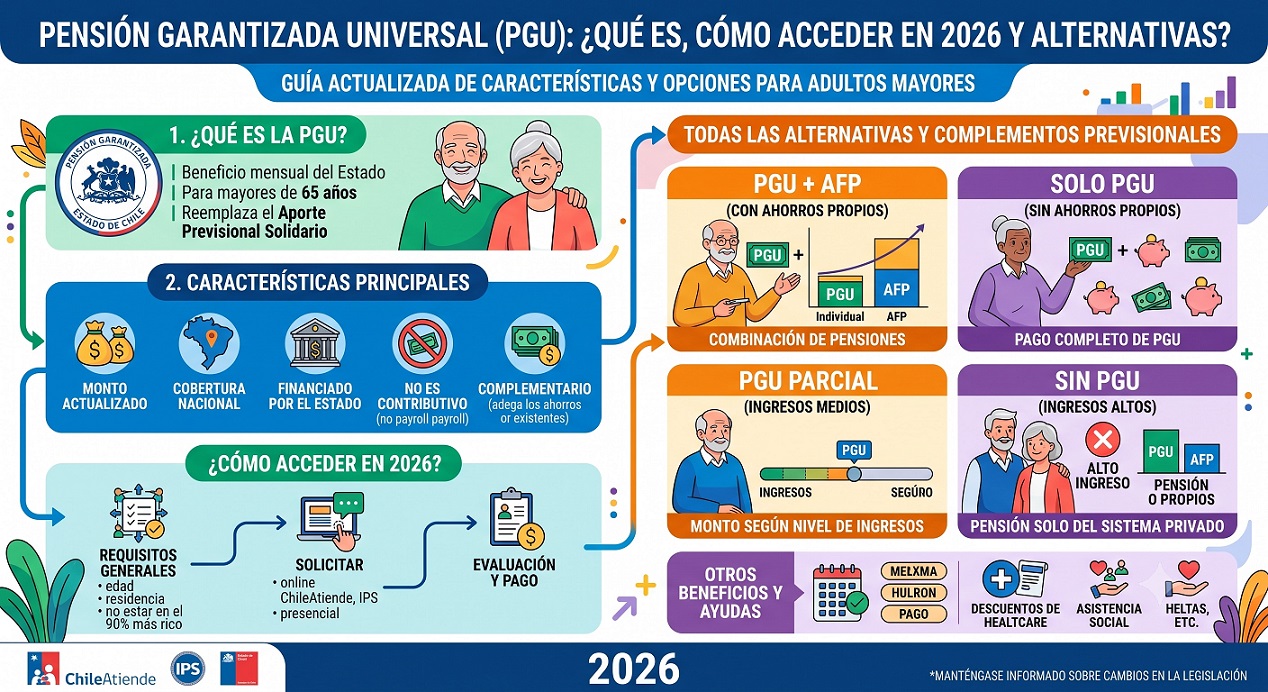
Estrategia Previsional: SCOMP, Renta Vitalicia, ELD y PGU.
Una vez que la aseguradora del SIS deposita el Aporte Adicional y se consolida el fondo en tu cuenta individual (sumando el Bono de Reconocimiento si registras imposiciones en el antiguo sistema), se inicia la etapa financiera para elegir tu modalidad de pensión a través del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión).
Comparativa de Modalidades de Pensión y Cláusulas Adicionales:
¿Cómo optimizar tu liquidez inmediata y los beneficios estatales?
& Excedente de Libre Disposición (ELD): Si tras consolidar tus ahorros y el Aporte Adicional logras financiar una pensión igual o superior al 70% de tu promedio imponible de los últimos 10 años (y superior al 100% de la PGU), puedes retirar el capital sobrante en efectivo con importantes franquicias tributarias (hasta 800 UTM exentas en un retiro único o hasta 1.200 UTM fraccionadas en 6 años a razón de 200 UTM anuales) mediante una adecuada planificación de [Enlace interno sugerido: retiro de Excedente de Libre Disposición -> /beneficios-previsionales/excedente-de-libre-disposicion].
& Sinergia con la Pensión Garantizada Universal (Ley N.º 21.419): La PGU, administrada por el IPS / ChileAtiende, otorga un piso estatal desde los 65 años (y antes de esa edad opera la Pensión Básica Solidaria o el Aporte Previsional Solidario de Invalidez). Estructurar estratégicamente tu pensión autofinanciada te permite mantenerte dentro de los umbrales legales para capturar íntegramente este aporte fiscal.
& Remate de Renta Vitalicia en SCOMP: En lugar de aceptar una oferta estándar, tu Asesor Previsional puede activar una subasta electrónica cerrada en SCOMP donde las aseguradoras pujan al alza por tu capital, consiguiendo tasas de venta superiores que incrementan tu pensión en UF de por vida.
Paso a Paso para Tramitar la Pensión de Invalidez y Activar el SIS.
El procedimiento oficial ante las entidades supervisadas por la Superintendencia de Pensiones se desarrolla en 9 etapas secuenciales:
A) Verificar la cobertura activa del SIS: Revise su certificado de cotizaciones en la AFP para confirmar que se encuentra cotizando al día o dentro de los 12 meses del período de gracia legal por cesantía antes de ingresar la solicitud.
B) Reunir el respaldo médico especializado: Recopile informes detallados de sus médicos tratantes, biopsias, exámenes de imagenología, electromiografías, epicrisis hospitalarias y el historial de licencias médicas que acrediten el menoscabo permanente.
C) Suscribir el Contrato de Asesoría Previsional: Firme el contrato regulado y el mandato notarial con un Asesor Previsional inscrito en el registro conjunto de la SP y la CMF para delegar la representación técnica y administrativa de todo el expediente.
D) Ingresar la Solicitud de Pensión de Invalidez en la AFP: Presente el formulario oficial junto con la Declaración de Beneficiarios legales (cónyuge, conviviente civil e hijos) para que la administradora derive su caso a la Comisión Médica Regional (CMR).
E) Asistir a las interconsultas de la Comisión Médica: Concurra a las evaluaciones médicas gratuitas con los peritos designados por la Superintendencia de Pensiones, quienes calificarán su pérdida de capacidad laboral conforme a las Normas para la Evaluación y Calificación del Grado de Invalidez.
F) Gestionar apelaciones si el dictamen es insuficiente: Presente un reclamo técnico fundado dentro del plazo fatal de 15 días hábiles ante la Comisión Médica Central (CMC) si el dictamen rechaza la invalidez o asigna un porcentaje de menoscabo inferior al real.
G) Exigir la liquidación del Aporte Adicional y el Certificado de Saldo: Una vez ejecutoriado el dictamen definitivo (desde el primer dictamen en invalidez total, o tras el segundo dictamen al tercer año en invalidez parcial), valide que la aseguradora del SIS transfiera el Aporte Adicional a su cuenta individual.
H) Solicitar ofertas en SCOMP y ejecutar el Remate de Renta Vitalicia: Ingrese la Solicitud de Ofertas en la plataforma SCOMP, compare escenarios incorporando cláusulas de Período Garantizado y active un remate electrónico competitivo entre las Compañías de Seguros de Vida.
I) Firmar el Informe Final de Pensión y la Aceptación de la Oferta: Reciba de su Asesor Previsional el Informe Final de Pensión con la recomendación técnica imparcial y suscriba la modalidad seleccionada para dar inicio al pago mensual de su jubilación.
Preguntas Frecuentes sobre el Seguro de Invalidez y Sobrevivencia:
1. ¿Qué pasa si me declaran inválido pero no tengo cobertura del SIS?
Si la Comisión Médica aprueba tu invalidez pero te encontrabas fuera de cobertura del SIS (por ejemplo, llevabas más de 12 meses sin cotizar como cesante), no tendrás derecho al Aporte Adicional de la aseguradora. En ese escenario, tu pensión se financiará exclusivamente con el saldo acumulado en tu cuenta de AFP y, si cumples los requisitos de focalización socioeconómica ante el IPS, podrás complementarla con los beneficios del Sistema Solidario de Invalidez.
2. ¿Cuánto tiempo demora el pago del Aporte Adicional del SIS tras el dictamen?
Una vez que el dictamen definitivo de invalidez queda ejecutoriado (tras vencer el plazo legal de 15 días hábiles de apelación sin reclamos de las partes), la AFP notifica a la Compañía de Seguros adjudicataria del SIS para calcular y enterar el Aporte Adicional. Este proceso de liquidación y posterior emisión del Certificado de Saldo tarda habitualmente entre 15 y 30 días hábiles antes de quedar habilitado para cotizar en SCOMP.
3. ¿Puedo contratar una Renta Vitalicia con el primer dictamen de invalidez parcial?
No. El D.L. N.º 3.500 establece que el primer dictamen de invalidez parcial (menoscabo igual o superior al 50% e inferior al 66,6%) es transitorio por 3 años y solo permite pensionarse bajo la modalidad de Retiro Programado en la AFP. Recién al obtener el segundo dictamen definitivo al tercer año (o desde el primer dictamen si tu invalidez es Total sobre dos tercios), se inyecta el Aporte Adicional en tu cuenta y quedas habilitado para contratar una Renta Vitalicia en SCOMP.
4. ¿El Aporte Adicional del SIS sirve para retirar Excedente de Libre Disposición (ELD)?
Sí. Una vez que el Aporte Adicional del SIS es depositado por la aseguradora en tu cuenta de capitalización individual tras un dictamen definitivo, pasa a formar parte íntegra de tu saldo previsional. Si dicho capital consolidado supera el monto exigido para financiar una pensión igual o superior al 70% de tu promedio imponible y superior al 100% de la PGU, puedes retirar el excedente acogido a las exenciones tributarias vigentes.
5. ¿Cuánto cuesta contratar a un Asesor Previsional registrado para este trámite?
Los honorarios de un Asesor Previsional acreditado tienen Costos y Beneficios, están estrictamente regulados por el Decreto Ley N.º 3.500 y fiscalizados por la SP y la CMF, por lo que no requieren desembolsos de tu bolsillo durante la tramitación. La ley fija un tope máximo del 1,5% de los fondos destinados a pensión en Renta Vitalicia (o 1,2% en Retiro Programado, sujeto al tope legal en UF), garantizando una defensa 100% independiente frente a las AFP y aseguradoras.
6. ¿Quién paga la prima mensual del Seguro de Invalidez y Sobrevivencia (SIS)?
En el caso de los trabajadores dependientes, el costo de la prima del SIS es financiado en un 100% por el empleador de forma mensual y adicional al sueldo bruto, sin descontarse de la remuneración del trabajador. En cambio, los trabajadores independientes (que emiten boletas de honorarios en la Operación Renta) y los afiliados voluntarios deben asumir el pago de esta prima junto con su cotización obligatoria de AFP para mantener activa la cobertura.
7. ¿Puedo seguir trabajando si recibo una pensión de invalidez cubierta por el SIS?
Sí. La legislación previsional chilena permite que un pensionado por invalidez (parcial o total) continúe ejerciendo actividades laborales remuneradas utilizando su capacidad residual de trabajo. Al seguir trabajando como dependiente, el pensionado queda exento de pagar la prima del SIS, pero mantiene la obligación de cotizar el 10% en su cuenta de AFP para incrementar su saldo previsional y recalcular su pensión.
8. ¿Cómo se calcula el "Ingreso Base" que determina el monto de la pensión del SIS?
El Ingreso Base corresponde al promedio de las remuneraciones imponibles y rentas declaradas que el afiliado percibió durante los últimos 10 años (120 meses) calendario anteriores a la solicitud de invalidez o a la fecha de fallecimiento, debidamente reajustadas según la variación del IPC. Si el trabajador registra meses sin cotizaciones (lagunas previsionales) dentro de esa década, dichos meses entran al promedio con valor cero, reduciendo la base sobre la cual se aplica el 70% (invalidez total) o el 50% (invalidez parcial).
9. ¿El SIS cubre enfermedades o accidentes laborales y de trayecto?
No. El Seguro de Invalidez y Sobrevivencia del D.L. N.º 3.500 cubre exclusivamente siniestros de origen común (enfermedades no profesionales o accidentes ocurridos fuera del trabajo). Si la incapacidad o el deceso son consecuencia de un accidente del trabajo, de trayecto o de una enfermedad profesional, las prestaciones médicas y el pago de indemnizaciones o pensiones recaen por ley en las mutualidades de empleadores (ACHS, Mutual de Seguridad, IST) o en el ISL bajo el marco de la Ley N.º 16.744.
10. ¿Por cuánto tiempo me protege el SIS si quedo cesante?
Si eras trabajador dependiente y tu contrato laboral termina, el SIS mantiene una extensión automática de cobertura de hasta 12 meses contados desde el último día del mes en que dejaste de cotizar. Para que opere esta protección durante la cesantía, la ley exige haber registrado al menos 6 meses de cotizaciones previsionales (continuas o discontinuas) en el año inmediatamente anterior al término de la relación laboral.
11. ¿Qué ocurre si la aseguradora del SIS apela el dictamen de la Comisión Médica?
Tanto las Compañías de Seguros adjudicatarias del SIS como el propio afiliado disponen de un plazo legal de 15 días hábiles desde la notificación del dictamen de la Comisión Médica Regional para interponer un reclamo ante la Comisión Médica Central (CMC). Mientras la CMC resuelve la apelación y ordena eventuales nuevos peritajes, el trámite de pensión y el pago del Aporte Adicional quedan suspendidos hasta la emisión del fallo de última instancia administrativa.
12. ¿Quiénes son los beneficiarios legales de una Pensión de Sobrevivencia cubierta por el SIS?
Al fallecer un afiliado cubierto por el SIS, tienen derecho a pensión de sobrevivencia el o la cónyuge, el conviviente civil (con Acuerdo de Unión Civil vigente), los hijos solteros menores de 18 años (o entre 18 y 24 años si cursan estudios regulares reconocidos por el Estado, y de forma vitalicia si son declarados inválidos) y la madre o el padre de hijos de filiación no matrimonial que vivían a expensas del causante. A falta de todos los anteriores, los padres del afiliado pueden ser beneficiarios únicamente si eran cargas familiares reconocidas a la fecha del fallecimiento.
13. ¿Hasta qué edad cubre el Seguro de Invalidez y Sobrevivencia?
La cobertura del SIS frente al riesgo de invalidez rige tanto para hombres como para mujeres hasta el día en que cumplen los 65 años de edad, siempre que no se hayan pensionado anticipadamente por vejez antes de esa fecha. De este modo, una mujer afiliada que continúa trabajando entre los 60 y los 65 años sin haberse jubilado conserva intacto su derecho a solicitar pensión de invalidez con el respaldo financiero del Aporte Adicional.
14. ¿Qué pasa en el segundo dictamen si mi invalidez parcial no es ratificada o disminuye a menos del 50%?
Al cumplirse tres años desde el primer dictamen transitorio, el afiliado debe someterse obligatoriamente a una reevaluación médica para emitir el segundo dictamen definitivo. Si la Comisión Médica dictamina que el menoscabo físico o intelectual descendió bajo el 50% por recuperación o adaptación al tratamiento, cesa el pago de la pensión transitoria, no se entera el Aporte Adicional en la AFP y los fondos restantes quedan reservados en su cuenta individual para su futura pensión de vejez.
15. ¿Cómo afectan los retiros del 10% de las AFP al cálculo del Aporte Adicional del SIS?
Conforme a las reformas constitucionales que autorizaron los retiros excepcionales de fondos previsionales, para calcular el Aporte Adicional en pensiones de invalidez o sobrevivencia, las aseguradoras determinan el capital necesario descontando tanto el saldo efectivo que el afiliado mantiene en su cuenta como los montos retirados previamente (según las reglas específicas de cada reforma). Esto evita que la aseguradora deba cubrir con patrimonio propio los fondos que el afiliado extrajo anticipadamente.
🛡️ Transforma tu Dictamen y tu Ahorro en una Jubilación Blindada: Asesoría Previsional Independiente en Chile.
Aprobar tu calificación médica o consolidar tus fondos previsionales es solo la mitad del camino; el verdadero desafío financiero comienza cuando debes transformar ese capital acumulado en tu ingreso mensual para toda la vida. Enfrentarse en solitario a la letra chica de las AFP y de las Compañías de Seguros de Vida puede traducirse en pérdidas de decenas de millones de pesos en Aporte Adicional o dejarte atado a una modalidad sin protección hereditaria.
En Retirum, tenemos nuestra plataforma melliza pionera y de mayor trayectoria histórica en orientación previsional en Chile, ponemos de tu lado a un equipo de Asesores Previsionales debidamente acreditados ante la Superintendencia de Pensiones (SP). No somos agentes de ventas de ninguna AFP ni Compañía de Seguros: nuestra única misión es defender tus intereses para que obtengas el máximo retorno mensual en UF con total transparencia y respaldo legal.
🧭 RUTA DE OPTIMIZACIÓN PATRIMONIAL
[ 1. Diagnóstico y Estrategia PGU ] ➔ [ 2. Licitación y Remate en SCOMP ] ➔ [ 3. Informe Final y Pensión Máxima ]
📈 ¿Cómo Maximizamos tu Pensión y Protegemos a tu Familia?
Más que gestionar un trámite administrativo, diseñamos una arquitectura financiera a tu medida aplicando herramientas avanzadas de negociación previsional:
🔨 1. Remate Electrónico de Renta Vitalicia. (Puja Competitiva al Alza)
No te conformes con las primeras ofertas estándar que arroja el sistema. Una vez emitido tu Certificado de Ofertas en el SCOMP, activamos un Remate de Renta Vitalicia:
🎯 ¿En qué consiste? Es una subasta electrónica cerrada y vinculante donde invitamos a las Compañías de Seguros de Vida a competir directamente entre sí por tu capital previsional.
💰 Beneficio directo: Las aseguradoras mejoran sus tasas de venta y superan la oferta inicial, logrando un incremento real, automático y definitivo en tu pensión mensual en UF para toda la vida.
🔒 2. Las 4 Cláusulas Adicionales de Renta Vitalicia: Tu Escudo Familiar.
Contratar una Renta Vitalicia simple implica ceder la propiedad de tus fondos sin resguardo ante un fallecimiento prematuro. Para blindar tu patrimonio, evaluamos e incorporamos estratégicamente las cláusulas adicionales que contempla la normativa chilena:
⏳ Cláusula de Período Garantizado de Pago: Asegura que, si falleces antes del plazo pactado (10, 15, 20 o hasta 25 años), el 100% de tu pensión se siga pagando intacta a tus beneficiarios o herederos designados, o bien se liquide como un capital único descontado.
📊 Cláusula de Aumento Temporal de Pensión: Permite incrementar sustancialmente el monto mensual en UF durante los primeros años de tu jubilación, ideal para solventar tratamientos médicos, saldar deudas hipotecarias o mantener tu estándar de vida hasta cumplir la edad legal para sumar la PGU.
💑 Cláusula de Aumento de Porcentaje para Sobrevivencia: Eleva el porcentaje legal de pensión que recibirá tu cónyuge o conviviente civil tras tu partida, garantizando que su presupuesto mensual no sufra una caída brusca.
🔄 Cláusula de Aumento Diferido de Pensión: Permite estructurar una renta inicial menor para optimizar la carga tributaria mientras mantienes otros ingresos, programando un incremento definitivo de tu pensión mensual en UF a partir de una fecha futura predeterminada.
💡 REGLA DE ORO PREVISIONAL:
Nunca firmes una aceptación de oferta simple sin antes simular el impacto de las Cláusulas Adicionales y exigir un Remate de Renta Vitalicia en SCOMP.
🏛️ 3. Integración Inteligente con la PGU y Liquidez Inmediata.
🤝 Calce Estratégico con la Pensión Garantizada Universal (PGU): Diseñamos el flujo de tus retiros y rentas para maximizar la compatibilidad con el aporte estatal pagado por el IPS, cuidando que la estructura de tu pensión autofinanciada aproveche al máximo los tramos legales vigentes.
💵 Cálculo y Optimización de Excedente de Libre Disposición (ELD): Auditamos tu historial y densidad de cotizaciones para verificar si calificas al retiro de capital en efectivo libre de impuestos (o con tributación optimizada), equilibrando liquidez hoy y seguridad mañana.
🍎 Claridad con "Peras y Manzanas": Traducimos el lenguaje actuarial para que comprendas sin presiones las diferencias prácticas entre Retiro Programado (AFP), Renta Vitalicia Inmediata (Aseguradoras) y Renta Temporal con Renta Vitalicia Diferida.
📋 4. Representación Legal e Informe Final de Pensión.
A través de un Contrato de Asesoría Previsional y un mandato notarial regulado, asumimos toda la carga operativa para ahorrarte filas, burocracia y estrés. Antes de que tomes cualquier decisión, te entregamos nuestro Informe Final de Pensión: un documento técnico, firmado y vinculante que compara todas las ofertas del mercado considerando tu estado de salud, perfil de riesgo y expectativas de herencia. Tú siempre tienes la última palabra.
🏆 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
🚀 ¡Tu Esfuerzo de Años Merece la Mejor Gestión! Contáctanos Hoy.
No dejes el fruto de tu trabajo ni el bienestar de los tuyos al azar o en manos de un ejecutivo de ventas. Toma hoy mismo el control de tu jubilación con una evaluación previsional personalizada sin costo inicial.
Elige el canal de comunicación que te resulte más cómodo y habla directamente con un Asesor Previsional:
📲 WhatsApp: Haz clic en nuestro ícono para chatear, enviar mensaje, de voz o iniciar una videollamada.
📞 Llamada Telefónica: Comunícate ahora mismo con un especialista.
💻 Videollamada: Agendemos una reunión (vía Zoom o Google Meet) desde tu hogar u oficina.
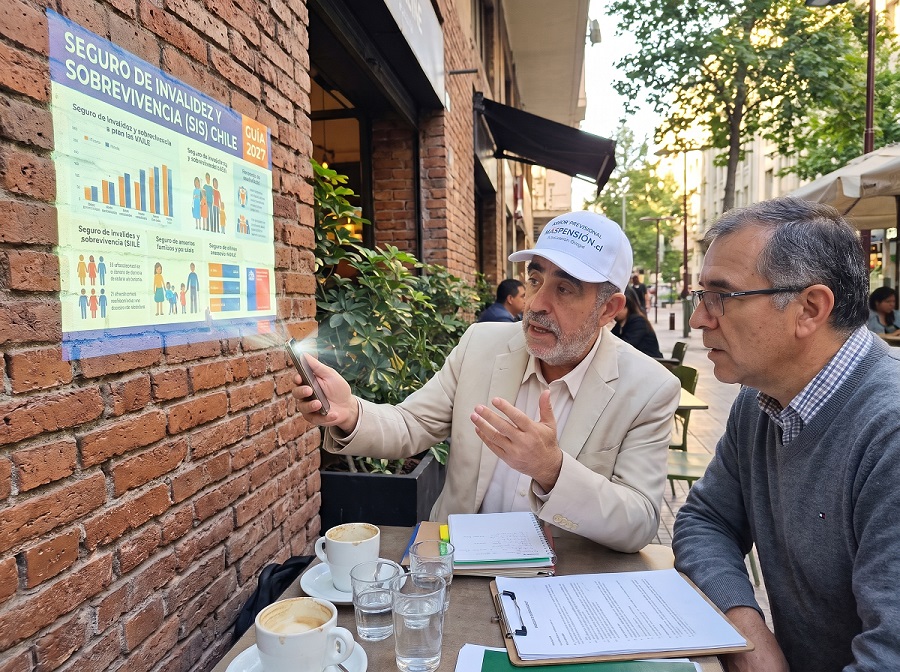
🏢 Reunión Presencial: Coordinemos un encuentro oficina, domicilio o en un café cercano.
💬 Chat en Vivo y Redes Sociales: Escríbenos en línea pore Google Chat, Facebook o Instagram.
➡️ Formulario Web: Completa tus datos en nuestra página de contacto y un asesor acreditado te llamará.
✉️ Correo Electrónico: Envíanos tus antecedentes o certificados por E-Mail para un análisis reservado.
🛡️ Da el paso seguro hacia tu tranquilidad económica: Un solo ajuste técnico en el SCOMP o en las cláusulas de tu póliza puede marcar la diferencia para toda tu vida y la de las personas que más quieres.
[Solicitar Evaluación Previsional Gratuita Ahora Contacto Directo]
Respaldo Técnico y Autoría:
Redactado y verificado por: Equipo de Asesores Previsionales Acreditados Retirum Chile.
Credenciales: Inscritos en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (SP) Registro SP N.º 247 vigente.
Marco Normativo de Referencia: Decreto Ley N.º 3.500, Compendio de Normas del Sistema de Pensiones (SP), Ley N.º 21.419 (PGU) y Disposiciones de la Reforma Previsional (Vigencia 2027).


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl