Pensión de Vejez vs. Invalidez en Chile: Caso de Ahorros Bajos. ¿Pocos ahorros en la AFP y problemas de salud? Conoce por qué tramitar la Pensión de Invalidez antes que la de Vejez protege tu SIS en Chile. ¡Asesórate hoy! Para afiliados en Chile con bajos ahorros previsionales y enfermedades crónicas, jubilarse por vejez a los 60 años es un error crítico en una persona enferma, ya que extingue por ley la cobertura del Seguro de Invalidez y Sobrevivencia (SIS). La estrategia óptima es postergar el retiro por vejez y tramitar la Pensión de Invalidez como cotizante activo antes de los 65 años, permitiendo que la aseguradora inyecte el capital faltante para garantizar una pensión equivalente al 50% o 70% de su ingreso promedio.
Pensión de Vejez vs. Invalidez en Chile: Caso de Ahorros Bajos.
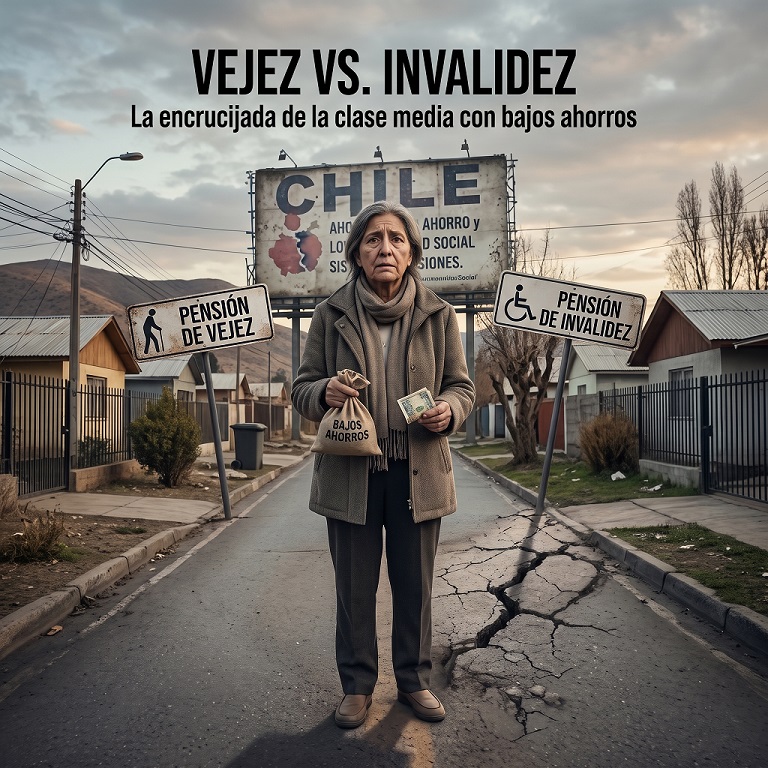
Pensión de Vejez vs. Invalidez: Encrucijada de Afiliada con Ahorros Insuficientes.
Optar entre una Pensión de Vejez y una Pensión de Invalidez en Chile es una decisión crítica cuando se combinan bajos fondos acumulados y patologías crónicas. En este escenario, resulta indispensable evaluar la vía de invalidez antes de cumplir la edad legal o solicitar la jubilación.
De acuerdo con el D.L. N.º 3.500, pensionarse por vejez a los 60 años extingue automáticamente la cobertura del Seguro de Invalidez y Sobrevivencia (SIS), cerrando la puerta a un beneficio que podría alcanzar el 50% o 70% de tu ingreso base.
A diferencia de una jubilación por vejez calculada únicamente sobre fondos insuficientes, la pensión de invalidez en Chile garantiza hasta un 70% del sueldo promedio (en caso de incapacidad total). Para resguardar este derecho, es fundamental no iniciar el trámite de vejez de forma precipitada.
Un caso real común:
Una trabajadora de 57 años padece afecciones crónicas (tinnitus severo y discopatías lumbares). Tras décadas cotizando de forma irregular y por apenas un tercio de su remuneración real, el saldo en su AFP proyecta una pensión autofinanciada inferior a los $200.000 mensuales.
¿Cuál es el error previsional que debe evitar a toda costa?
Tramitar su pensión de vejez al cumplir los 60 años. Si firma esa solicitud, perderá por ley la protección del [Enlace interno sugerido: Seguro de Invalidez y Sobrevivencia (SIS) -> URL SIS] y quedará desamparada financieramente, incluso si sus enfermedades se agravan con el tiempo. La estrategia óptima es postergar la jubilación por vejez y gestionar la calificación de invalidez mientras se mantenga cubierta por el seguro.
¿Enfrentas problemas de salud y te acercas a la edad de retiro con lagunas o bajos ahorros? No firmes trámites irreversibles en tu AFP. Agenda un diagnóstico con un Asesor Previsional y asegura la mejor pensión posible para tu futuro.
Caso Real: El impacto de cotizaciones irregulares en el saldo de la AFP.
El 22 de octubre de 2025 analizamos la situación de una trabajadora de 57 años del sur de Chile, personal a contrata en una institución de las FF.AA. y Carabineros, quien consultó a nuestro equipo en Santiago ante una inminente caída en sus ingresos futuros.
El problema estructural de su cuenta de capitalización individual radica en un perjuicio histórico: hasta el año 2014, sus cotizaciones previsionales se pagaron sobre casi un tercio de su sueldo real y no por el total de sus haberes imponibles.
Aunque esta anomalía se regularizó en 2015, el daño en su capital acumulado fue severo. A solo tres años de cumplir la edad legal para mujeres (60 años), su saldo en la AFP apenas alcanza los $34.000.000.
¿Qué implica esto para el monto final de tu pensión?
Desde 2015 a la fecha, su renta imponible promedio supera el $1.000.000 mensual. Sin embargo, al dividir sus $34 millones según las tablas de mortalidad vigentes de la Superintendencia de Pensiones (SP) y el Capital Necesario Unitario (CNU), su autofinanciamiento por Pensión de Vejez -> proyecta un pago inferior a $200.000 mensuales.
Comparativa Técnica: Jubilación por Vejez vs. Pensión de Invalidez. (Con cobertura SIS)
Para dimensionar la diferencia financiera en este caso real, la siguiente tabla contrasta el resultado de jubilar anticipadamente o a los 60 años por vejez frente a activar el Seguro de Invalidez y Sobrevivencia (SIS) antes de los 65 años:
¿Tienes problemas de salud crónicos y estás próximo a cumplir 60 o 65 años? No firmes tu solicitud de vejez en la AFP sin evaluar tu cobertura del SIS. Contáctanos de inmediato si ya solicitaste tu Certificado de Saldo o estás en pleno trámite.
El Factor de Salud y la Estrategia del Seguro de Invalidez y Sobrevivencia. (SIS)
Durante el diagnóstico previsional surgieron antecedentes médicos determinantes que cambiaron por completo la planificación de su retiro:
a) Patología auditiva: Tinnitus severo crónico y pérdida auditiva (hipoacusia) en el oído derecho con dos años de evolución.
b) Patologías traumatológicas: Discopatías lumbares y afecciones degenerativas en la columna cervical.
Bajo el amparo del Decreto Ley N.º 3.500 y el Compendio de Normas del Sistema de Pensiones, cuando un afiliado activo cotiza regularmente, está cubierto por el Seguro de Invalidez y Sobrevivencia (SIS).
Si las Comisiones Médicas de la Superintendencia de Pensiones dictaminan una invalidez, las Compañías de Seguros adjudicatarias del SIS deben inyectar a la cuenta de la AFP el Aporte Adicional necesario (en Unidades de Fomento - UF) para financiar el 50% (invalidez parcial) o el 70% (invalidez total) de su ingreso base.
El punto crítico en la evaluación médica es el siguiente:
El tinnitus por sí solo es complejo de objetivar clínicamente para alcanzar dos tercios (66,6%) de pérdida de capacidad de trabajo. Por ello, la hoja de ruta técnica exige consolidar el expediente médico articulando las patologías de columna y auditivas.
Plan de Acción Paso a Paso: El "Timing" Estratégico antes de los 65 Años.
Para proteger el derecho al SIS y maximizar la pensión en UF, establecimos la siguiente secuencia operativa para la afiliada:
1.- Abstenerse de tramitar la Pensión de Vejez a los 60 años: Continuar trabajando y cotizando como afiliada activa después de los 60 años para mantener vigente la cobertura del SIS, la cual protege a las mujeres hasta el día previo a cumplir los 65 años.
2.- Documentar el historial clínico con especialistas: Reunir exámenes objetivos (audiometrías, impedanciometrías, resonancias magnéticas y electromiografías) que acrediten el menoscabo funcional permanente, más allá de los síntomas subjetivos.
3.- Presentar la solicitud de Pensión de Invalidez entre los 63 y 64 años: Ingresar el requerimiento hacia el final de la ventana de cobertura (o antes, a los 62 años, solo si ocurre un agravamiento agudo), permitiendo que la evolución natural de las discopatías y el tinnitus respalde al menos una Invalidez Parcial Transitoria.
4.- Gestionar apelaciones ante la Comisión Médica Central: Resguardar un margen de tiempo suficiente antes de los 65 años para interponer recursos de reclamación en caso de que el primer dictamen regional sea rechazado.
5.- Solicitar la reevaluación para Invalidez Total (Segundo Dictamen): Una vez obtenido el primer dictamen parcial transitorio, preparar el segundo dictamen a los 3 años (incluso si ya superó los 65 años de edad) para optar a la Invalidez Total Definitiva (70%) y cotizar en el SCOMP.
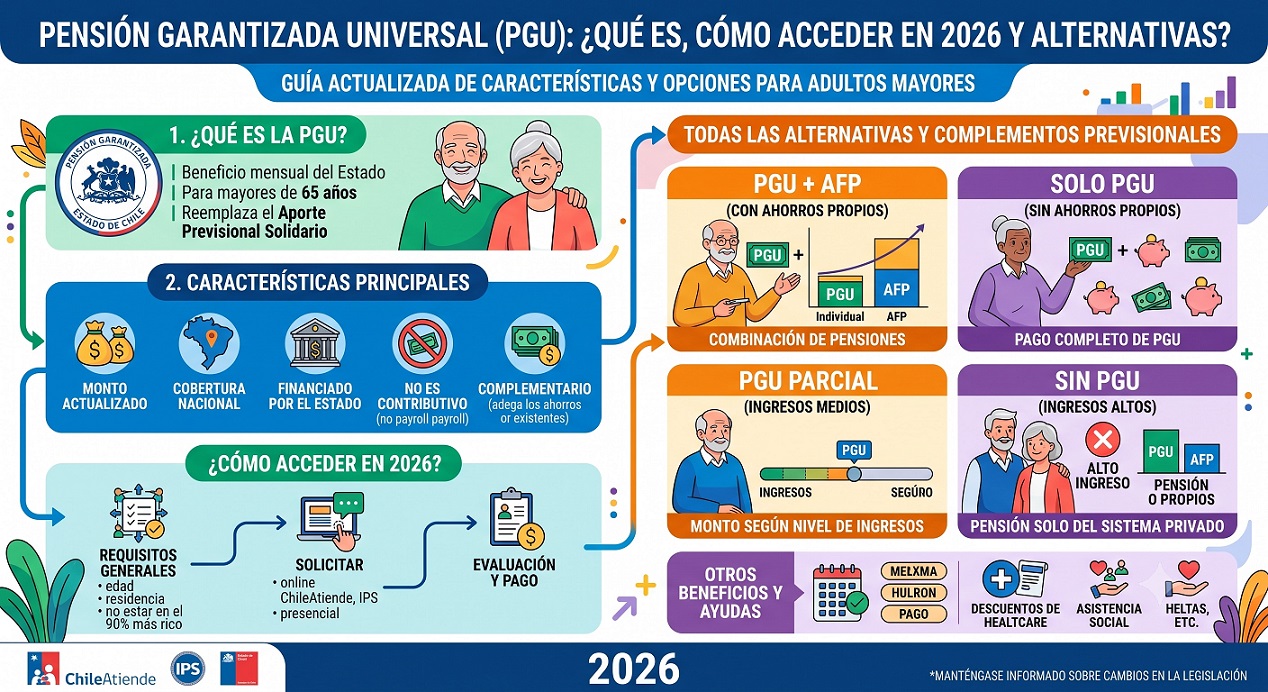
6.- Integrar beneficios estatales a los 65 años: Sumar a los 65 años la [Enlace interno sugerido: Pensión Garantizada Universal (PGU) -> /pgu-pension-garantizada-universal] regulada por la Ley N.º 21.419 y la rentabilidad del Bono por Hijo nacido vivo tramitado ante el IPS / ChileAtiende.
Errores Comunes y Causales de Rechazo al Tramitar la Invalidez o Vejez.
En nuestra práctica diaria como asesores registrados, detectamos errores irreversibles que cometen los afiliados cuando actúan sin patrocinio técnico ante la AFP o las Comisiones Médicas:
& El error fatal de jubilar por vejez a los 60 años: Muchas mujeres solicitan su pensión de vejez apenas cumplen los 60 años y siguen trabajando. Si a los 62 años sufren una enfermedad grave, quedan legalmente bloqueadas para pedir una [Enlace interno sugerido: Pensión de Invalidez -> /pension-de-invalidez], perdiendo para siempre el Aporte Adicional del SIS y quedando atadas a una pensión mínima.
& Confiar en la cantidad de licencias médicas: La Comisión Médica Regional no califica la invalidez sumando cuántos meses de licencia tienes en Fonasa o Isapre, sino midiendo el impedimento residual irreversible luego de agotados los tratamientos médicos.
& Creer que las enfermedades se suman aritméticamente: Las Normas para la Evaluación y Calificación del Grado de Invalidez no suman porcentajes de forma lineal (ej. 20% + 20% + 20% no es 60%). La Comisión evalúa la patología principal invalidante y aplica factores de combinación marginales para las dolencias secundarias y factores complementarios (edad y nivel educacional).
& Dejar vencer el Certificado de Saldo o elegir mal en SCOMP: Al pasar al segundo dictamen definitivo, el Certificado de Saldo tiene una vigencia limitada de 35 días. Un error al seleccionar entre Renta Vitalicia Inmediata, Renta Temporal con Renta Vitalicia Diferida o cláusulas como el Período Garantizado y la Cláusula de Aumento Temporal puede reducir significativamente el patrimonio familiar o un eventual Excedente de Libre Disposición (ELD).
Transición Legal: ¿Cómo impacta la Reforma Previsional con vigencia en 2027 a este caso?
Para quienes están planificando su jubilación entre hoy y los próximos años, es fundamental distinguir entre las reglas actuales de trámite inmediato y las modificaciones de la Reforma Previsional que entrarán en vigencia en 2027:
Atención a este detalle normativo:
Para una afiliada con solo $34 millones acumulados y renta reciente de $1 millón, los beneficios del Seguro Social en 2027 mejorarán el piso previsional a los 65 años, pero jamás superarán el 70% de ingreso base ($700.000) que otorga una Pensión de Invalidez Total cubierta por el SIS. Por tanto, la estrategia de invalidez sigue siendo la vía financieramente superior.
¿Pensión de Vejez o Invalidez? Maximiza tu Jubilación con Asesoría Previsional Experta.
¿Te acercas a la edad de jubilación con lagunas previsionales o ahorros bajos y además padeces enfermedades crónicas? No tomes una decisión a ciegas en tu AFP. Tramitar tu jubilación por vejez primero extinguirá tu derecho legal a reclamar el Seguro de Invalidez y Sobrevivencia.
¿Qué incluye nuestra gestión previsional integral?
1) Análisis Estratégico (Vejez vs. Invalidez): Evaluamos tus antecedentes médicos, tu densidad de cotizaciones y tu Certificado de Saldo para definir la vía legalmente más rentable.
2) Orientación en el Proceso de Calificación: Te guiamos sobre cómo estructurar tu expediente ante las Comisiones Médicas y cómo actuar frente a un primer o segundo dictamen.
3) Maximización de Pensión en SCOMP: Cotizamos en todo el mercado (Retiro Programado en AFP y todas las Compañías de Seguros de Vida) negociando las mejores tasas de [Enlace interno sugerido: Renta Vitalicia y Cláusulas Adicionales -> /clausulas-adicionales-renta-vitalicia] y Pensión de Sobrevivencia para tus beneficiarios legales.
4) Gestión Integral con Mandato y Recomendación Escrita: Realizamos todo el trámite desde la Solicitud de Ofertas hasta el cierre, entregándote el Informe Final de Pensión exigido por la normativa antes de que tomes cualquier decisión.
Preguntas Frecuentes sobre Pensión de Vejez vs. Invalidez en Chile:
1.- ¿Puedo pedir una Pensión de Invalidez si ya me jubilé por vejez a los 60 años?
No, el Decreto Ley N.º 3.500 establece que el derecho a solicitar una Pensión de Invalidez y acceder al Seguro de Invalidez y Sobrevivencia (SIS) es exclusivo para afiliados no pensionados. Una vez que firmas la selección de modalidad de Pensión de Vejez en la AFP, pierdes de forma definitiva la cobertura del SIS, aunque continúes trabajando y tu salud empeore antes de los 65 años.
2.- ¿Hasta qué edad cubre el Seguro de Invalidez y Sobrevivencia (SIS) a las mujeres en Chile?
Aunque la edad legal para jubilar por vejez en las mujeres es de 60 años, la cobertura del SIS se extiende hasta el día anterior a cumplir los 65 años de edad, igualándose al límite de los hombres. Para mantener activo este seguro entre los 60 y 65 años, es requisito indispensable no haberse pensionado por vejez y estar cotizando (o encontrarse dentro de los 12 meses posteriores al cese laboral si era trabajadora dependiente con al menos 6 meses de cotizaciones en el año previo).
3.- ¿Cómo calcula la Comisión Médica el porcentaje de invalidez si tengo varias enfermedades?
Las Comisiones Médicas de la Superintendencia de Pensiones no realizan una suma aritmética simple de tus patologías, sino que aplican las Normas para la Evaluación y Calificación del Grado de Invalidez mediante una fórmula de valores combinados sobre la capacidad residual de trabajo. El dictamen se centra en el impedimento funcional objetivable de la enfermedad principal y asigna ponderaciones menores a las afecciones secundarias y a los factores complementarios (edad, profesión y nivel cultural).
4.- ¿Qué pasa con mi Pensión de Invalidez cuando cumplo los 65 años de edad?
Tu Pensión de Invalidez no se pierde ni se reduce automáticamente al cumplir los 65 años; si ya cuentas con un segundo dictamen ejecutoriado (definitivo), mantendrás el beneficio vitalicio en la modalidad elegida a través del SCOMP. Además, al cumplir los 65 años podrás sumar la Pensión Garantizada Universal (PGU) y el Bono por Hijo ante el IPS/ChileAtiende, siempre que cumplas con los requisitos legales de focalización y residencia.
5.- ¿Me conviene más tramitar una Pensión de Invalidez o una Pensión de Vejez Anticipada si cumplo los requisitos para ambas?
Por regla general, la Pensión de Invalidez resulta financieramente mucho más conveniente si estás cubierto por el Seguro de Invalidez y Sobrevivencia (SIS). Mientras la Vejez Anticipada se financia exclusivamente con el saldo acumulado en tu cuenta individual, la Invalidez con cobertura del SIS obliga a las aseguradoras a enterar un aporte adicional si tus fondos no alcanzan para cubrir la pensión de referencia legal (el 70% de tu ingreso base para invalidez total o el 50% para parcial). Además, tramitar la invalidez antes de pensionarte por vejez mantiene abierto tu derecho a beneficios estatales específicos de invalidez.
6.- ¿Qué ocurre con el saldo de mi AFP si tengo una Pensión Transitoria de Invalidez Parcial. (primer dictamen)?
Durante los tres años que dura el primer dictamen de invalidez parcial, el 30% de tu saldo obligatorio (denominado saldo retenido) queda reservado e intocable en tu cuenta individual. Esto se debe a que en esa etapa aún conservas capacidad residual de trabajo y tus fondos deben protegerse por si en la reevaluación tu grado aumenta a invalidez total o luego pasas a pensión de vejez; dicho 30% solo se libera cuando se emite el segundo dictamen definitivo o al cumplir la edad legal para pensionarte por vejez.
7.- ¿Puedo seguir trabajando con contrato y cotizando si recibo una Pensión de Invalidez, tal como ocurre en la Pensión de Vejez?
Sí, la legislación chilena no prohíbe continuar trabajando ni en la Pensión de Invalidez (sea parcial o total) ni en la de Vejez. Sin embargo, existe una diferencia clave en el riesgo previsional: mientras el pensionado por vejez ya tiene su beneficio consolidado y puede eximirse de cotizar (salvo para salud y accidentes laborales), trabajar a jornada completa o en las mismas funciones durante los primeros tres años de una invalidez transitoria será evaluado como antecedente laboral por la Comisión Médica en el segundo dictamen, pudiendo demostrar que tu impedimento no te inhabilita en los hechos y provocar el rechazo o rebaja del beneficio.
8.- ¿Puedo acogerme a una Pensión de Vejez si en el segundo dictamen me rechazan la Pensión de Invalidez definitiva?
Sí. Si la Comisión Médica determina en la reevaluación de los tres años que tu menoscabo laboral cayó por debajo del 50%, cesa el pago de la pensión de invalidez, pero los fondos que quedaron en tu cuenta de capitalización individual siguen siendo tuyos. Si a esa fecha ya tienes la edad legal (60 años mujeres, 65 años hombres), puedes iniciar de inmediato tu trámite de Pensión de Vejez normal con el saldo remanente; si aún no cumples la edad, puedes retomar tu vida laboral o evaluar si calificas para una vejez anticipada.
9.- ¿Cómo cambia el acceso a beneficios estatales solidarios (PBSI vs. PGU) según me pensione por Invalidez o por Vejez?
Si te declaras inválido entre los 18 y los 64 años y perteneces al 80% más vulnerable de la población, tienes derecho a la Pensión Básica Solidaria de Invalidez (PBSI) o al Aporte Previsional Solidario de Invalidez (APSI), cuyo monto máximo equivale al de la PGU. En cambio, si optas por una Pensión de Vejez (por ejemplo, una mujer a los 60 años o alguien en vejez anticipada), no recibirás apoyo estatal inmediato, ya que la Pensión Garantizada Universal (PGU) exige tener 65 años cumplidos sin excepción.
10.- ¿Puedo elegir la modalidad de Renta Vitalicia desde el primer día en una Pensión de Invalidez igual que en la de Vejez?
Depende del tipo de invalidez dictaminada. En la Pensión de Vejez y en la Invalidez Total (menoscabo igual o superior a dos tercios, que genera un dictamen único y definitivo desde el inicio), puedes contratar una Renta Vitalicia inmediatamente a través del SCOMP. En cambio, en la Invalidez Parcial (menoscabo entre 50% y menos de dos tercios), durante los primeros tres años la pensión es transitoria y la paga obligatoriamente la AFP o el SIS bajo una modalidad temporal; recién tras obtener el segundo dictamen definitivo podrás optar por una Renta Vitalicia.
🛡️ Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Imparcial y Registrada.
Tomar la decisión de pensionarse es uno de los hitos financieros más trascendentales de tu vida. Enfrentarse en solitario al complejo entramado de las AFP, las Compañías de Seguros de Vida y la normativa vigente puede generar incertidumbre, retrasos y pérdidas patrimoniales irreversibles. Sin embargo, no tienes que recorrer este camino solo.
En nuestras plataformas tenemos el portal con mayor trayectoria histórica en asesoría de jubilación en Chile y transformamos un trámite complejo como base de tu tranquilidad futura. Te garantizamos una Asesoría Previsional transparente, rigurosa y 100% enfocada en maximizar tu ingreso mensual y proteger el patrimonio de tu familia.
┌───────────────────────────────────────────────────────────────────────┐
│ 🎯 TU RUTA HACIA UNA JUBILACIÓN ÓPTIMA Y SIN ESTRÉS │
│ │
│ [1. Diagnóstico] ➔ [2. SCOMP y Remate] ➔ [3. Informe] ➔ [4. Pensión] │
│ Evaluación de Licitación al alza Sugerencia Trámite 100%│
│ fondos y PGU y Cláusulas técnica gestionado │
└───────────────────────────────────────────────────────────────────────┘
📈 ¿Cómo Maximizamos tu Jubilación Paso a Paso?
No nos limitamos a realizar un trámite burocrático; diseñamos una ingeniería previsional a tu medida para extraer el máximo rendimiento de tus ahorros acumulados. Nuestro servicio integral abarca cada arista técnica y legal de tu retiro:
🔍 1. Análisis Técnico, Liquidez y Beneficios Estatales. (PGU)
Evaluamos exhaustivamente tu historial previsional para proyectar el mayor monto de pensión mensual en UF. Además:
💰 Excedente de Libre Disposición (ELD): Calculamos si cumples con los requisitos legales para retirar parte de tus fondos al contado y libre de impuestos (o con beneficios tributarios máximos).
🏛️ Integración con la PGU: Sincronizamos tu estrategia de retiro con el acceso y optimización de la Pensión Garantizada Universal (PGU) y otros beneficios estatales complementarios, asegurando que cada peso sume a tu flujo mensual.
⚖️ 2. Claridad Absoluta en tus Modalidades de Pensión.
Te explicamos de forma clara, didáctica y sin letra chica ("con peras y manzanas") las diferencias reales, riesgos y ventajas entre:
📊 Retiro Programado (AFP): Manteniendo la propiedad de tus fondos pero asumiendo el riesgo de longevidad y rentabilidad.
🔒 Renta Vitalicia Inmediata o Diferida (Aseguradoras): Garantizando un pago fijo en UF para toda la vida, blindado contra las caídas del mercado.
🔄 Modalidades Combinadas: Dividiendo tus ahorros estratégicamente entre la AFP y la Compañía de Seguros para equilibrar herencia y seguridad vitalicia.
🛡️ 3. Las 4 Cláusulas Adicionales de Renta Vitalicia. (Protección Familiar)
Si optas por una Renta Vitalicia, tus fondos no tienen por qué perderse en caso de fallecimiento prematuro. Evaluamos y configuramos las cuatro cláusulas adicionales disponibles en el mercado para blindar a tus seres queridos:
🔨 4. Remate de Renta Vitalicia y Gestión en SCOMP.
A través de un contrato formal de asesoría y mandato notarial, asumimos toda la carga operativa en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote filas, tiempo y estrés.
Una vez recibido tu Certificado de Ofertas inicial, no nos conformamos con el primer resultado:
🚀 Ofertas Externas y Remate Previsional: Activamos una licitación competitiva o Remate de Renta Vitalicia, obligando a las Compañías de Seguros a pujar entre sí para mejorar la tasa de interés y superar la oferta inicial del SCOMP. Este paso exclusivo con asesoría técnica suele marcar una diferencia sustancial en tu pago mensual de por vida.
📋 5. Informe Final de Pensión. (Recomendación Técnica Firmada)
Antes de que tomes cualquier decisión o estampes una firma definitiva, te entregamos el Informe Final de Pensión. Este documento oficial y firmado contiene:
A) La comparativa transparente de todas las ofertas recibidas.
B) El análisis de solvencia y riesgo de las instituciones.
C) Nuestra recomendación experta personalizada, basada estrictamente en tu expectativa de vida, estado civil, objetivos de herencia y necesidades de liquidez. Tú siempre tienes la última palabra.
🏆 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
Elegir quién te represente ante el sistema previsional define tu calidad de vida para las próximas décadas. Nuestro compromiso se sustenta en cuatro pilares innegociables:
╔═════════════════════════════════╦═════════════════════════════════╗
║ 🤝 INDEPENDENCIA TOTAL ║ 🏛️ TRAYECTORIA PIONERA ║
║ Trabajamos 100% para ti. No ║ Somos el portal web más antiguo ║
║ dependemos de AFP ni de ║ de Chile en jubilación. Nuestra ║
║ Compañías de Seguros. ║ historia es tu mejor garantía. ║
╠═════════════════════════════════╬═════════════════════════════════╣
║ 📜 REGISTRO OFICIAL SP / CMF ║ ❤️ ACOMPAÑAMIENTO HUMANO ║
║ Profesionales acreditados ante ║ Trato cercano, empático y sin ║
║ la Superintendencia de ║ tecnicismos confusos de ║
║ Pensiones y la CMF. ║ principio a fin. ║
╚═════════════════════════════════╩═════════════════════════════════╝
🤝 Independencia y Objetividad Total: Trabajamos única y exclusivamente para defender tus intereses. Al no tener vínculo laboral ni dependencia con ninguna AFP ni Aseguradora, te garantizamos una recomendación 100% imparcial.
🏛️ Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado a la orientación y gestión de pensiones. Décadas de experiencia real resolviendo casos complejos respaldan cada una de nuestras gestiones.
📜 Asesores Previsionales Registrados: Nuestro equipo está integrado por especialistas inscritos y fiscalizados bajo la estricta normativa de la Superintendencia de Pensiones (SP) y la Comisión para el Mercado Financiero (CMF).
❤️ Cercanía y Empatía Humana: Entendemos que detrás de cada cuenta de capitalización hay una vida de esfuerzo. Estamos a tu lado en cada etapa, traduciendo lo complejo a un lenguaje claro y transparente.
🚀 ¡El Esfuerzo de Toda tu Vida Merece la Mejor Gestión! Contáctanos Hoy.
No dejes el fruto de tus años de trabajo a la suerte ni firmes documentos irreversibles sin antes conocer todas tus opciones. Toma el control de tu futuro financiero hoy mismo y asegura el bienestar económico que tú y tu familia merecen.
Elige el canal que más te acomode para recibir orientación inmediata y personalizada:
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o llamada, o iniciar una videollamada.
📞 Llamada Telefónica: Comunícate con uno de nuestros especialistas acreditados ahora mismo.
💻 Videollamada Online: Agendemos una reunión por Zoom o Google Meet desde tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro en oficina, domicilio, o en un café cercano.
💬 Chat en Vivo y Redes Sociales: Escríbenos en línea a través de Google Chat, Facebook o Instagram.
➡️ Formulario de Contacto: Déjanos tus datos en nuestra página y un Asesor Previsional te llamará.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail; analizaremos tu situación y llamamos.
💡 Recuerda: Una consulta a tiempo antes de aceptar una oferta en tu AFP puede significar millones de pesos de diferencia a lo largo de tu jubilación. ¡Escríbenos o llámanos hoy!
💰 Bajos ahorros y problemas de salud. 🚑
🛑 No firmes en tu AFP a ciegas. 🦸♂️
✔️ Evalúa tu Pensión de Invalidez hoy.🔑
📱 ¡Llame altiro! ☎️
Autoría y Respaldo Técnico:
Contenido redactado y validado por:[Luis Fernando Correa] – Asesor Previsional Acreditado
Inscrito en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (SP) bajo el Registro N.º [247 Vigente].
Especialista en análisis actuarial del D.L. N.º 3.500, tramitación en SCOMP, litigación técnica ante Comisiones Médicas y planificación de Rentas Vitalicias y Retiro Programado en Chile. Última actualización conforme a normativa SP/ y Reforma Previsional: Noviembre 2026.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl