AFP, Compañía de Seguro o Asesor Previsional: ¿Con quién jubilar? Conoce a los 3 partícipes del sistema previsional en Chile: AFP, Seguros y Asesor. Cotiza en SCOMP con un asesor registrado SP y maximiza tu pensión. Explicamos el rol de los tres partícipes autorizados para gestionar pensiones en el sistema SCOMP en Chile: las AFP (Retiro Programado), las Compañías de Seguros de Vida (Renta Vitalicia) y los Asesores Previsionales. Destaca la importancia de contar con un Asesor Previsional independiente para comparar todo el mercado sin conflictos de interés, negociar mejores tasas, incorporar Cláusulas Adicionales de protección familiar y adaptarse a la Reforma Previsional que se aplicará el 2027.
AFP, Compañía de Seguro o Asesor Previsional: ¿Con quién jubilar?
AFP, Compañías de Seguros o Asesor Previsional: ¿Con quién conviene jubilar en Chile (2027)?
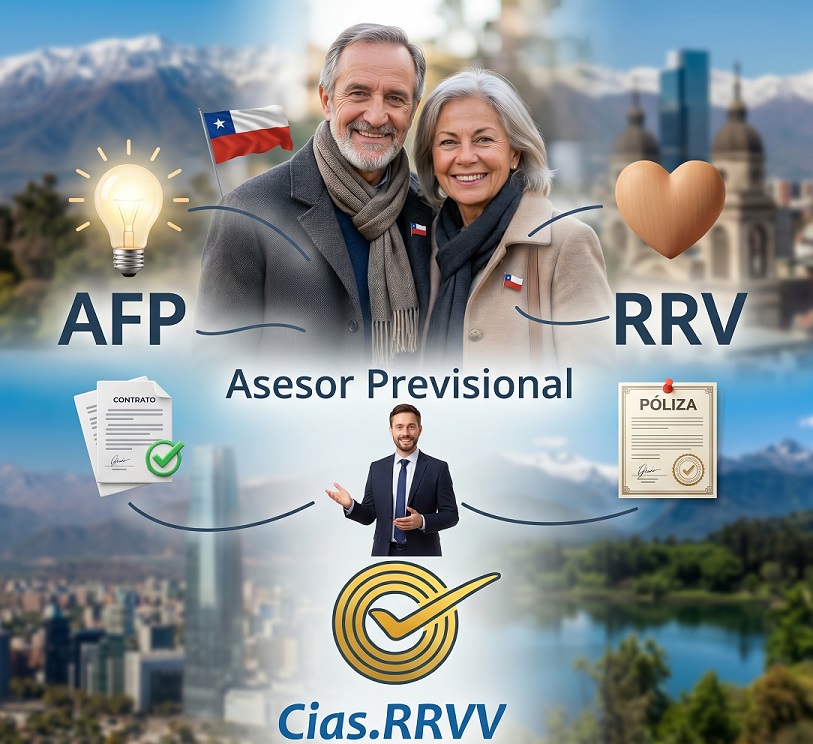
Partícipes del Sistema Previsional en Chile: AFP, Compañías de Seguros y Asesor Previsional.
Contenido validado por un Asesor Previsional Luis Fernando Correa, inscrito en el Registro de la Superintendencia de Pensiones (N° de registro [247]) | Actualizado según la normativa vigente a noviembre de 2026.
En Chile, el sistema de pensiones se rige por el Decreto Ley N° 3.500 y está bajo la fiscalización de la Superintendencia de Pensiones (SP) y la Comisión para el Mercado Financiero (CMF). Al cumplir la edad legal para jubilar (60 años en mujeres y 65 en hombres), o al solicitar una pensión anticipada o de invalidez, solo existen tres actores autorizados por ley para gestionar tu trámite en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP):
1.- Administradoras de Fondos de Pensiones (AFP): Gestionan las cuentas de capitalización individual y ofrecen la modalidad de Retiro Programado.
2.- Compañías de Seguros de Vida: Comercializan las distintas alternativas de Renta Vitalicia.
3.- Asesores Previsionales: Profesionales independientes acreditados cuyo objetivo es orientarte de forma imparcial para maximizar el monto de tu jubilación.
Mientras que las AFP y las aseguradoras promueven sus propios productos financieros, cada partícipe opera con facultades legales, modelos de ingresos e intereses comerciales distintos frente a tus fondos acumulados. Por ello, decidir a través de qué entidad ingresarás tu solicitud al sistema es un paso determinante: comprender qué intereses representa cada actor te permitirá tomar una decisión informada, optimizar el cálculo final de tu pensión mensual y proteger el ahorro de toda tu vida laboral.
¿Quiénes son los 3 partícipes del sistema previsional y qué rol cumplen?
El marco regulatorio vigente, supervisado por la Superintendencia de Pensiones (SP) y la Comisión para el Mercado Financiero (CMF), divide las funciones de administración, aseguramiento y asesoría técnica en tres figuras:
1. Administradoras de Fondos de Pensiones. (AFP)
Son sociedades anónimas de giro único reguladas por el D.L. 3.500 y el Compendio de Normas de la Superintendencia de Pensiones. Su función durante la etapa activa del trabajador es recaudar las cotizaciones obligatorias (10% de la remuneración imponible), el Ahorro Previsional Voluntario (APV), los Depósitos Convenidos y gestionar el Bono de Reconocimiento.
Durante la vida laboral, se han invertido los recursos en Multifondos (A, B, C, D y E) y a partir del 2027 las inversiones se harán en los Fondos Generacionales, bajo límites fijados por el Banco Central. Al momento del retiro, las AFP ofrecen y pagan exclusivamente la modalidad de Retiro Programado en la AFP. En ella, el afiliado conserva la propiedad de sus fondos, pero asume el riesgo de rentabilidad y de sobrevida: la anualidad se recalcula cada 12 meses según el saldo restante y las tablas de mortalidad vigentes, por lo que el pago tiende a disminuir con los años.
2. Compañías de Seguros de Vida. (CSV)
Son entidades aseguradoras fiscalizadas directamente por la CMF que asumen riesgos biométricos de longevidad, invalidez y fallecimiento. En la etapa activa del trabajador, participan mediante la adjudicación del Seguro de Invalidez y Sobrevivencia (SIS), que aporta el capital necesario cuando un afiliado es dictaminado con pérdida de capacidad de trabajo por la Comisión Médica.
Al momento de pensionarse, ofrecen los diferentes tipos de Renta Vitalicia, Inmediata o Diferida, o Renta Vitalicia con Retiro Programado).
Aquí el afiliado traspasa de forma irrevocable la propiedad de sus fondos a cambio de una pensión mensual fija en Unidades de Fomento (UF) para toda la vida, calculada con una tasa de interés técnica y protegida contra la inflación. Permite incorporar Cláusulas Adicionales como el Período Garantizado de Pago para proteger a los beneficiarios de pensión de sobrevivencia (como el cónyuge sobreviviente o hijos).
3. Asesores Previsionales (AP) y Entidades de Asesoría Previsional. (EAP)
Son profesionales independientes o sociedades inscritas en el Registro de la SP, creados por la Ley N° 20.255. A diferencia de los ejecutivos de AFP y de los agentes de ventas de seguros (que solo promueven los productos de su propio empleador), el Asesor Previsional no vende un producto de pensión propio.
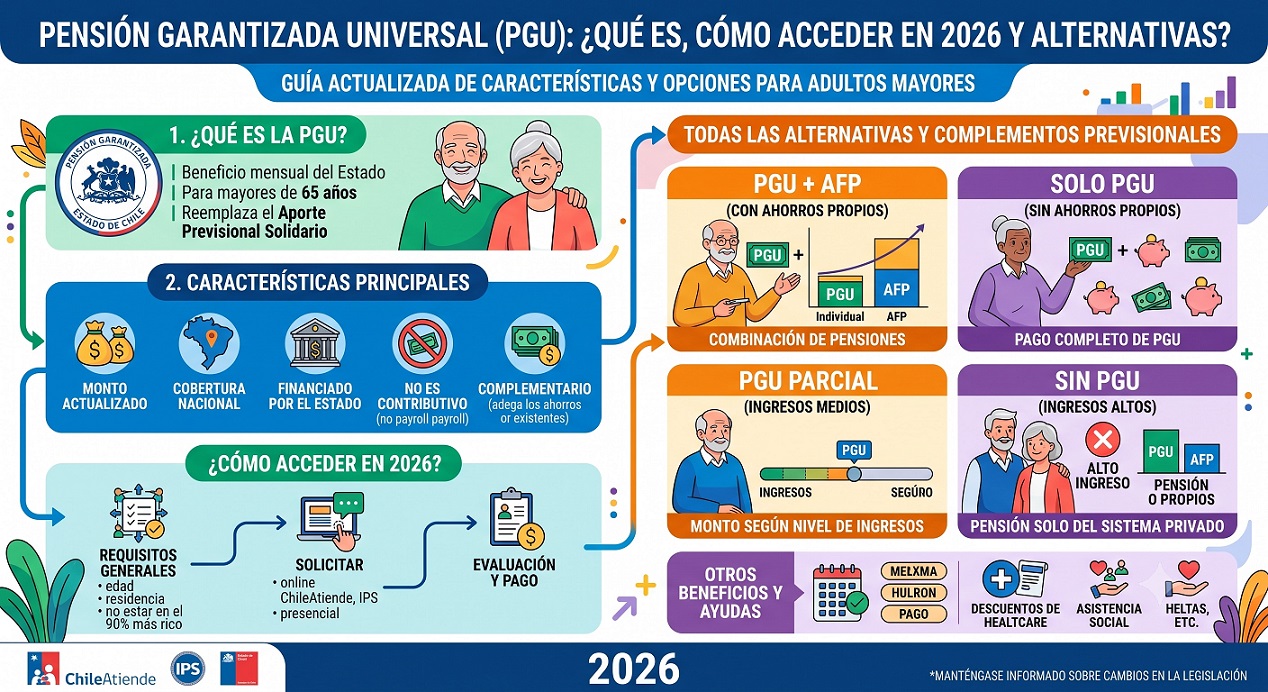
Su mandato legal es representar de forma imparcial al afiliado: analiza su perfil de riesgo, estado de salud, carga tributaria para retiro de Excedente de Libre Disposición (ELD) y compatibilidad con la Pensión Garantizada Universal (PGU) o el Aporte Previsional Solidario (APS) administrados por el IPS. Además, es el único actor habilitado por ley para emitir el Informe Final de Pensión.
Comparativa técnica: AFP vs. Compañías de Seguros vs. Asesor Previsional.
Para visualizar las diferencias operativas y regulatorias al momento de ingresar al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), revisa el siguiente cuadro comparativo:
¿Ya solicitaste tu Certificado de Saldo o tienes un Certificado de Ofertas SCOMP vigente?
Antes de firmar una aceptación irrevocable en la AFP o con un agente directo, solicita una Segunda Opinión Técnica. Analizamos tus ofertas actuales para verificar si puedes mejorar tu tasa mediante negociación externa o cláusulas adicionales. Solicitar revisión gratuita de Certificado de Ofertas SCOMP.
Paso a paso: ¿Cómo tramitar tu pensión a través de los partícipes en SCOMP?
El proceso normativo para jubilarse en Chile exige seguir una secuencia estricta regulada por el Compendio de Normas de la SP:
a) Firmar la Solicitud de Pensión y la Declaración de Beneficiarios en tu AFP (de forma presencial o digital) adjuntando los certificados civiles de tu grupo familiar.
b) Obtener el Certificado de Saldo emitido por la AFP, documento oficial que consolida tu capital acumulado, Bono de Reconocimiento liquidado y vigencia de 35 días hábiles.
c) Suscribir un Contrato de Asesoría Previsional con un asesor inscrito en el registro SP/CMF para garantizar que la consulta de mercado no quede atada a una sola institución.
d) Ingresar la Solicitud de Ofertas al sistema [Enlace interno sugerido: funcionamiento del sistema electrónico SCOMP -> /guias/que-es-scomp-ofertas-pension] definiendo las modalidades, porcentajes de Excedente de Libre Disposición y cláusulas adicionales a cotizar.
e) Recibir y auditar el Certificado de Ofertas SCOMP (que llega en un plazo aproximado de 8 días hábiles) con todas las propuestas anónimas y simultáneas de las AFP y aseguradoras.
1.- Gestionar una Solicitud de Oferta Externa o un Remate Electrónico de Pensión con las Compañías de Seguros para superar el monto original del certificado.
2.- Suscribir el Informe Final de Pensión elaborado por tu Asesor Previsional y firmar la Aceptación de la Oferta definitiva ante la entidad seleccionada.
El punto crítico en el SCOMP es el siguiente:
Si ingresas tu consulta directamente a través de un agente de ventas de una aseguradora o en la ventanilla de la AFP, pierdes el derecho al Informe Final de Pensión y limitas tu capacidad de contrastar objetivamente el costo fiscal y financiero de las cuatro modalidades legales.
Transición normativa: ¿Cómo impacta la Reforma Previsional 2027 a los partícipes?
Con la entrada en vigencia gradual de las disposiciones estructurales de la Reforma Previsional en 2027, los futuros pensionados deben distinguir con precisión qué reglas operan hoy y qué ajustes se implementarán en el sistema:
& Lo que aplica hoy (Régimen vigente): Los tres partícipes autorizados para cotizar en SCOMP siguen siendo las AFP, las Compañías de Seguros de Vida y los Asesores Previsionales. Se mantienen vigentes las modalidades de Retiro Programado, Renta Vitalicia Inmediata, Renta Temporal con Renta Vitalicia Diferida y Renta Vitalicia Inmediata con Retiro Programado, además del beneficio de la PGU gestionado ante el IPS.
& Lo que cambia a partir de 2027: Entra en régimen la transición de los actuales Multifondos (A al E) hacia un esquema de Fondos Generacionales asignados según la cohorte de edad del afiliado, reduciendo automáticamente la volatilidad a medida que te acercas a la edad de retiro. Asimismo, se reorganizan las funciones de soporte administrativo y licitación de cartera para fomentar la competencia en comisiones, se actualizan los parámetros del Seguro de Lagunas Previsionales y se reajustan los tramos de cobertura y requisitos de acceso para los complementos solidarios y la PGU.
& Rol del Asesor Previsional en 2027: La figura del Asesor Previsional registrado mantiene su carácter de ente imparcial y adquiere mayor relevancia técnica para guiar a los afiliados en el empalme entre los antiguos Multifondos y los nuevos Fondos Generacionales antes de emitir el Certificado de Saldo.
Errores frecuentes, exclusiones o motivos de rechazo en el trámite.
En la práctica diaria de asesoría en terreno, existen fricciones operativas que suelen retrasar el pago de la pensión o disminuir el monto mensual si no se previenen a tiempo:
A) Ingresar al SCOMP con un Agente de Ventas creyendo que es un Asesor: El agente libre o directo es empleado de una sola Compañía de Seguros; por ley no puede recomendarte otra aseguradora que pague más ni emitir el Informe Final de Pensión.
B) Omitir beneficiarios legales en la declaración inicial: No declarar a un cónyuge sobreviviente, conviviente civil o hijos con derecho a pensión provoca la anulación del Certificado de Saldo y el rechazo inmediato de la consulta en SCOMP.
C) Dejar vencer la vigencia de 15 días del Certificado de Ofertas SCOMP: Las ofertas de Renta Vitalicia están sujetas a las tasas de mercado del momento; si no aceptas o negocias dentro de los 15 días corridos desde su emisión, caducan y debes reiniciar el proceso.
D) Vender fondos en baja por no cambiar de fondo antes de solicitar el Certificado de Saldo: Si mantienes tus ahorros en fondos riesgosos justo antes del cierre del Certificado de Saldo y ocurre una caída bursátil, consolidarás una pérdida patrimonial irreversible al traspasar tus fondos a una Renta Vitalicia.
Caso o Ejemplo Práctico: Cotización directa vs. Gestión con Asesor Previsional.
Veamos el impacto real con cifras simuladas basadas en parámetros actuales del SCOMP:
1) Perfil del Afiliado: Hombre de 65 años, con cónyuge de 62 años (beneficiaria legal) y un ahorro acumulado de 3.500 UF (aprox. $134.000.000 CLP).
2) Escenario A (Trámite sin asesoría en ventanilla): Acepta la primera oferta interna del SCOMP en una Renta Vitalicia simple por 17,2 UF mensuales. Si fallece al segundo año, su cónyuge recibe solo el 60% legal (10,32 UF) y el capital restante queda en manos de la aseguradora.
3) Escenario B (Trámite con Asesor Previsional Registrado): El asesor cotiza en todo el mercado y gestiona una Oferta Externa con una Cláusula de Período Garantizado a 240 meses (20 años). Logra cerrar en 17,8 UF mensuales brutos. Descontado el honorario legal máximo regulado por ley, el afiliado recibe una pensión neta superior para toda la vida y asegura que, si él y su cónyuge fallecen antes de los 20 años, sus hijos cobrarán el 100% de las rentas garantizadas pendientes (hasta 4.272 UF protegidas).
Requisitos legales y garantías de un Asesor Previsional en Chile.
Para proteger el patrimonio de los trabajadores, el Decreto Ley N° 3.500 y las normas de carácter general de la SP exigen tres garantías obligatorias a todo asesor acreditado:
1.- Acreditar conocimientos técnicos aprobando exámenes de alta exigencia ante la Superintendencia de Pensiones sobre normativa previsional, matemáticas financieras, impuestos y cálculo actuarial.
2.- Demostrar intachabilidad comercial y legal, careciendo de antecedentes penales o comerciales y manteniendo prohibición absoluta de vínculo laboral o incentivos con AFP y aseguradoras.
3.- Mantener vigente una Póliza de Garantía o Seguro de Responsabilidad Civil Profesional a favor de los afiliados, destinada a responder patrimonialmente ante cualquier eventual perjuicio o negligencia en la asesoría.
Respecto a los honorarios y comisiones, estos se encuentran estrictamente topados por ley: en Retiro Programado no pueden superar el 1,2% de los fondos (con tope máximo de 36 UF), y en Renta Vitalicia tienen un límite del 1,5% de los fondos destinados a pensión (con tope de 60 UF), monto que se financia directamente con cargo al saldo previsional sin que el afiliado deba desembolsar dinero de su bolsillo. Puedes conocer el detalle en nuestra guía sobre los Costos y beneficios de la Asesoría Previsional en Chile.
Preguntas Frecuentes sobre los Partícipes del Sistema Previsional:
1.- ¿Qué es el SCOMP y quiénes pueden ingresar consultas?
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma electrónica interconectada donde se cotizan y comparan de forma anónima todas las ofertas de jubilación del mercado chileno. Por mandato legal, ningún afiliado puede ingresar por cuenta propia, sino únicamente a través de uno de los tres partícipes autorizados: una AFP, una Compañía de Seguros de Vida o un Asesor Previsional registrado.
2.- ¿Cuál es la diferencia entre un Agente de Seguros y un Asesor Previsional?
El Agente de Ventas es un representante comercial dependiente de una sola Compañía de Seguros, por lo que su objetivo es colocar exclusivamente las Rentas Vitalicias de su empresa. En cambio, el Asesor Previsional es un especialista independiente fiscalizado por la SP, facultado para comparar todas las AFP y aseguradoras del país sin conflictos de interés.
3.- ¿Es más caro jubilarse con un Asesor Previsional que ir directo a la AFP?
El trámite directo en la AFP no cobra comisión de entrada por el estudio inicial, pero tampoco negocia tasas ni realiza licitaciones entre aseguradoras. Aunque el Asesor Previsional percibe un honorario regulado por ley con topes en UF, el aumento en la tasa de pensión mensual obtenido mediante Ofertas Externas en SCOMP suele superar ampliamente dicho costo en el mediano plazo.
4.- ¿Cómo puedo verificar si un Asesor Previsional está autorizado en Chile?
Antes de firmar cualquier mandato o contrato, debes solicitar al profesional su número de resolución y cédula de identidad. Con ese dato, puedes validar en línea su vigencia y registro activo ingresando directamente a la nómina pública del Registro de Asesores Previsionales en el portal oficial de la Superintendencia de Pensiones).
5.- ¿Puedo cambiar de partícipe si ya inicié mi trámite en la AFP?
Sí, mientras no hayas firmado la aceptación definitiva de una modalidad de pensión, eres libre de designar a un Asesor Previsional en cualquier etapa posterior a la emisión del Certificado de Saldo. El asesor tomará el control técnico de tu proceso en SCOMP para emitir nuevas consultas, agregar cláusulas de herencia o negociar mejores ofertas con un remate.
6.- ¿Quiénes son legalmente los Partícipes del Sistema Previsional que operan en SCOMP?
Por normativa de la Superintendencia de Pensiones (SP), los únicos partícipes autorizados para ingresar solicitudes y gestionar ofertas de pensión en el sistema SCOMP son tres: las Administradoras de Fondos de Pensiones (AFP), las Compañías de Seguros de Vida habilitadas para ofrecer Rentas Vitalicias y los Asesores Previsionales debidamente inscritos (ya sea como personas naturales o Entidades de Asesoría Previsional).
7.- ¿Qué es el Certificado de Saldo y qué rol cumple frente a los partícipes?
Es el documento oficial que viene Foliado emitido por tu AFP para poder cotizar en Scomp y que consolida el capital total acumulado en tu cuenta individual, incluyendo el Bono de Reconocimiento y aportes voluntarios. Su emisión tiene una vigencia de 35 días hábiles y su envío electrónico al SCOMP es el hito que habilita a cualquier partícipe que elijas para ingresar tus consultas de montos de pensión al mercado.
8.- ¿Qué son las Ofertas Externas en SCOMP y qué partícipes pueden gestionarlas?
Una vez emitido el Certificado de Ofertas original del SCOMP, las Compañías de Seguros pueden mejorar voluntariamente el monto de pensión inicial mediante una "Oferta Externa". Si bien pueden presentarse por conducto de un agente o aseguradora, el Asesor Previsional es el único partícipe independiente que licita y negocia competitivamente estas mejoras entre múltiples compañías al mismo tiempo en beneficio del afiliado.
9.- ¿Cuál es el tope legal de honorarios que puede cobrar un Asesor Previsional o un Agente de Ventas?
La ley chilena fija topes estrictos sobre los fondos previsionales destinados a pensión para evitar cobros abusivos: en Renta Vitalicia, la comisión u honorario no puede superar el 1,5% de los fondos con un tope máximo de 60 UF; en Retiro Programado, el límite es del 1,2% de los fondos con un tope de 36 UF. Si realizas el trámite directo en la AFP sin intermediarios, no existe este cobro de intermediación pero se pueden perder beneficios.
10.- ¿Qué es el Informe Final de Recomendación y qué partícipe está obligado a entregarlo?
Es un documento técnico y vinculante que únicamente el Asesor Previsional tiene la obligación legal de elaborar y entregar al afiliado antes de que este seleccione su modalidad de pensión. En él se analizan el perfil de riesgo, las cargas familiares, los aspectos tributarios y la comparativa objetiva entre Retiro Programado y Renta Vitalicia, resguardando legalmente que la sugerencia responda al mejor interés del futuro pensionado.
11.- ¿Qué responsabilidades y garantías recaen sobre los Asesores Previsionales frente a errores o perjuicios?
A diferencia de un ejecutivo de atención de AFP, los Asesores Previsionales y las Entidades de Asesoría Previsional deben acreditar conocimientos ante el regulador cada cierto tiempo y mantener vigente una póliza de seguro de responsabilidad civil o boleta de garantía bancaria. Este respaldo financiero permite indemnizar al afiliado en caso de negligencia, omisión o perjuicio patrimonial comprobado durante el proceso de jubilación.
12.- ¿Cuántas consultas se pueden ingresar a SCOMP y a través de cuántos partícipes?
Con un mismo Certificado de Saldo vigente, el afiliado o sus beneficiarios pueden realizar hasta tres consultas en el sistema SCOMP. Estas consultas no tienen que hacerse obligatoriamente con el mismo partícipe; puedes efectuar una primera consulta en tu AFP y luego acudir a un Asesor Previsional para formular una segunda o tercera consulta incorporando distintas condiciones o cláusulas adicionales.
13.- ¿Qué es el Remate Electrónico de Renta Vitalicia y cómo se solicita a través de un partícipe?
Es un mecanismo de subasta vinculante dentro de SCOMP en el que el afiliado solicita a su partícipe (AFP o Asesor Previsional) que invite a por lo menos tres Compañías de Seguros a pujar ofreciendo la mayor pensión posible según el nivel de clasificación de riesgo elegido. Si el remate resulta exitoso, el afiliado queda legalmente obligado a pensionarse con la aseguradora que haya ofertado el monto más alto.
14.- ¿Cómo intervienen los partícipes cuando se tramita una Pensión de Sobrevivencia o Invalidez?
En casos de fallecimiento del afiliado o declaración de invalidez definitiva, los beneficiarios legales también deben acudir a un partícipe autorizado para cotizar en SCOMP si desean optar por una Renta Vitalicia o modalidad mixta. En estas situaciones, la figura del Asesor Previsional cobra especial relevancia para coordinar el acuerdo unánime que la ley exige entre todos los beneficiarios de sobrevivencia al elegir aseguradora.
15.- ¿Ante qué organismos se puede reclamar por malas prácticas de un partícipe previsional?
La fiscalización depende del tipo de partícipe involucrado: las actuaciones de las AFP son supervisadas directamente por la Superintendencia de Pensiones (SP), las Compañías de Seguros de Vida y sus Agentes de Ventas están bajo el control de la Comisión para el Mercado Financiero (CMF), mientras que los Asesores Previsionales cuentan con una fiscalización de la SP.
🛡️ Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Estratégica e Imparcial.
Transformar el esfuerzo de toda tu vida laboral en un ingreso mensual seguro, rentable y blindado para tu familia requiere mucho más que ingresar formularios en una ventanilla. Mientras las instituciones financieras tradicionales buscan colocar sus propios productos, en el portal con mayor trayectoria histórica en asesoría de jubilación en Chile diseñamos una estrategia patrimonial a tu medida, libre de conflictos de interés y 100% enfocada en maximizar cada peso de tu cuenta individual.
┌──────────────────────────────────────────────────────────────────────┐
│ 🎯 TU PATRIMONIO PREVISIONAL ──► ⚖️ ESTRATEGIA IMPARCIAL │
│ │ │
│ ┌──────────────────────────────────┼─────────────────────────┐ │
│ ▼ ▼ ▼ │
│ 📈 Remate y Licitación 🛡️ Cláusulas de Herencia 🏛️ Optimización │
│ de Renta Vitalicia y Cobertura Familiar PGU + ELD │
└──────────────────────────────────────────────────────────────────────┘
🚀 ¿Cómo Maximizamos tu Jubilación? Ingeniería Previsional a tu Favor.
No nos limitamos a gestionar un trámite administrativo; aplicamos inteligencia financiera, tributaria y actuarial para que obtengas el máximo flujo de pensión mensual que permite el mercado chileno:
🔍 Diagnóstico Patrimonial y Excedente de Libre Disposición (ELD): Auditamos tu historial para proyectar el mayor pago mensual y estructuramos el retiro de capital libre de impuestos o con la menor tasa tributaria posible.
🏛️ Integración Estratégica con la Pensión Garantizada Universal (PGU): Evaluamos tus requisitos de focalización y sincronizamos tu modalidad de retiro para sumar el beneficio estatal de la PGU sin perder beneficios complementarios.
🗣️ Claridad Total ("Con Peras y Manzanas"): Traducimos el lenguaje técnico para que comprendas el impacto real de jubilar bajo modalidades puras o combinadas según tu expectativa de vida y salud.
📝 Gestión Integral con Mandato Notarial: Mediante un contrato formal de asesoría, asumimos toda la carga operativa ante el sistema SCOMP para ahorrarte filas, burocracia y estrés innecesario.
📄 Informe Final de Pensión: Antes de que tomes cualquier decisión, te entregamos una recomendación técnica firmada por escrito de lo que te conviene para jubilar, con el análisis comparativo de riesgo, salud y herencia, donde tú siempre tienes la última palabra.
🔐 Las 4 Cláusulas Adicionales para Blindar tu Renta Vitalicia.
Para evitar que tu capital se pierda ante un fallecimiento prematuro o que tu ingreso pierda fuerza en los primeros años de retiro, configuramos e integramos estratégicamente las cuatro coberturas adicionales del mercado asegurador:
🛡️ Período Garantizado de Pago (10, 15, 20 o más años): Asegura que, si tú y tus beneficiarios legales fallecen dentro del plazo pactado, el 100% de las rentas pendientes se pague a tus herederos designados.
📈 Cláusula de Incremento de Porcentaje: Eleva permanentemente el porcentaje legal de pensión de sobrevivencia que recibirá tu cónyuge o beneficiarios tras tu fallecimiento, evitando caídas bruscas en el ingreso familiar.
⏳ Cláusula de Aumento Temporal de Pensión: Permite recibir un monto mensual significativamente mayor durante los primeros años de jubilación, ideal para financiar proyectos personales, viajes o saldar deudas hipotecarias.
🔄 Cláusula de Aumento Diferido de Pensión: Permite recibir un monto mensual significativamente menor durante los primeros años de jubilación, ideal evitar que le suban los impuestos al tener dos rentas si se continúa trabajando. Difiere para una fecha futura predeterminada el aumento de la pensión mensual.
🔨 Remate de Renta Vitalicia: Subasta Competitiva por tu Pensión.
Cuando recibes el certificado inicial de ofertas, el proceso recién comienza. Como especialistas independientes, activamos mecanismos avanzados para forzar a las aseguradoras a competir por tus fondos:
[1. Oferta Estándar SCOMP] ──► [2. Negociación / Remate Electrónico] ──► [3. Pensión Máxima en UF]
(Tasa base inicial) (Puja vinculante entre compañías) (Incremento vitalicio)
📊 Subasta al Mejor Postor: A través del Remate de Renta Vitalicia, seleccionamos a las aseguradoras con el respaldo financiero que tú elijas para que pujen electrónicamente ofreciendo la tasa más alta.
💰 Rentabilidad Garantizada de por Vida: Al ser una puja competitiva y vinculante, logras superar las ofertas iniciales del sistema, consolidando una diferencia en Unidades de Fomento (UF) que se multiplica durante toda tu jubilación.
🏆 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
Elegir a quién te representa define la tranquilidad económica de tus próximas décadas. Nuestro compromiso se sustenta en cuatro pilares:
⚖️ Independencia Absoluta (0% Conflictos de Interés): Trabajamos exclusivamente para ti; no pertenecemos a ninguna AFP ni Compañía de Seguros, garantizando objetividad total en cada recomendación.
🥇 Trayectoria Pionera en Chile: Somos la plataforma web más antigua del país dedicada a la orientación previsional, respaldados por décadas de casos reales optimizados con éxito.
🎓 Especialistas Acreditados y Fiscalizados: Nuestro equipo cumple rigurosamente con la normativa vigente y cuenta con inscripción activa ante la Superintendencia de Pensiones.
🤝 Acompañamiento Humano y Cercano: Te escuchamos y guiamos paso a paso con empatía, resolviendo cada inquietud de tu grupo familiar con transparencia de principio a fin.
📞 Agenda hoy tu Estudio y Diagnóstico Previsional Personalizado.
No dejes el ahorro de décadas de esfuerzo en manos de instituciones que solo promueven su propio producto financiero. En Retirum, somos Asesores Previsionales debidamente acreditados en el Registro de la Superintendencia de Pensiones, dedicados a defender tus intereses y los de tu familia.
¿Qué incluye nuestra gestión integral?
A) Diagnóstico Previsional y Tributario inicial: Proyección exacta de montos de pensión, evaluación de PGU y cálculo de Excedente de Libre Disposición sin compromiso.
B) Licitación y Negociación en SCOMP: Cotización simultánea en todas las AFP y Compañías de Seguros, gestionando Ofertas Externas para maximizar tu pago mensual en UF.
C) Trámite de principio a fin: Nos encargamos de toda la gestión documental desde la Solicitud de Pensión y el Certificado de Saldo hasta que recibas tu primer pago.
No dejes el fruto de tu trabajo a la suerte ni firmes aceptaciones apuradas. Toma hoy el control de el bienestar de tu economía y el de tu familia eligiendo el canal de atención inmediata que más te acomode:
📲 WhatsApp: Haz clic en su ícono para chatear, enviar un audio con tu consulta o iniciar una videollamada .
📞 Llamada Telefónica: Habla con un asesor previsional especialista directo sin intermediarios ni robots.
💻 Videollamada: Agendemos una sesión por Zoom o Google Meet y revisar tu caso desde de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio o en un café.
💬 Chat en Vivo y Redes Sociales: Escríbenos en línea a través de Google Chat, Facebook o Instagram.
➡️ Formulario Web: Déjanos tus datos de contacto y un especialista se comunicará contigo a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos a la brevedad.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl