Certificado de Ofertas SCOMP: ¿Qué hacer tras recibirlo? ¿Recibiste tu Certificado SCOMP? Tienes 12 días hábiles para decidir. Optimiza tu pensión y evita errores con un Asesor Previsional SP. ¡Agenda hoy! El Certificado de Ofertas SCOMP otorga un plazo legal de 12 días hábiles para auditar tus saldos y beneficiarios, comparar entre Retiro Programado y Renta Vitalicia en UF, y evaluar cláusulas de protección familiar o el retiro de Excedente de Libre Disposición. Antes de que caduque y de tomar una decisión irrevocable, puedes optimizar el monto de tu pensión negociando una Oferta Externa o activando un Remate Electrónico idealmente con un Asesor Previsional verificando siempre la solvencia de las aseguradoras.
Certificado de Ofertas SCOMP: ¿Qué hacer tras recibirlo?

Certificado de Ofertas SCOMP: ¿Qué hacer paso a paso tras recibirlo?
Contenido validado por Asesor Previsional Luis Fernando Correa inscrito en el Registro SP (N°247) | Actualizado según la normativa vigente (noviembre de 2026).
El Certificado de Ofertas SCOMP es el documento oficial que viene con un Folio para poder cotizar en Scomp, que detalla los montos de pensión disponibles para tu jubilación. Una vez emitido, cuentas con un plazo legal estricto de 12 días hábiles, para comparar alternativas entre Retiro Programado y Renta Vitalicia, negociar mejores condiciones mediante un segundo Scomp o remate, y firmar tu aceptación definitiva ante la AFP o Compañía de Seguros de Vida.
¿Qué pasos debes seguir ahora para evitar que tus ofertas caduquen y asegurar la mejor pensión posible?
5 pasos obligatorios tras recibir tu Certificado SCOMP.
El procedimiento regulado por el D.L. 3.500 y el Compendio de Normas de la Superintendencia de Pensiones (SP) exige ejecutar estas acciones dentro del plazo legal:
1.- Verificar la vigencia legal de 12 días hábiles: Revisa la fecha de emisión en el encabezado del documento. Si el plazo vence sin selección, las ofertas caducan y deberás emitir una nueva solicitud en tu AFP.
2.- Auditar los datos catastrales y el saldo en UF: Confirma que tu capital acumulado (incluyendo el Bono de Reconocimiento liquidado, si aplica) y la declaración de Beneficiarios de Pensión de Sobrevivencia (cónyuge, conviviente civil o hijos) no presenten errores que distorsionen el cálculo actuarial.
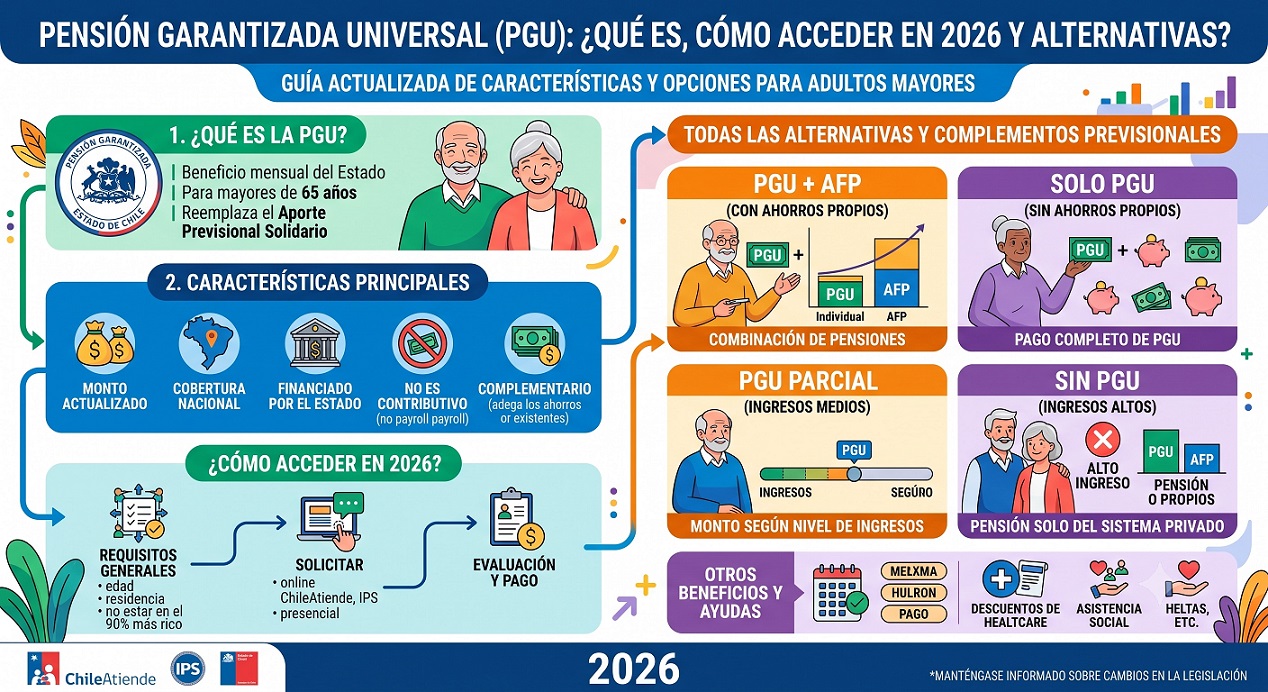
3.- Contrastar las modalidades de pensión en UF líquidas: Compara los montos mensuales expresados en Unidades de Fomento (UF) entre el Retiro Programado, la Renta Vitalicia Inmediata y las modalidades mixtas, integrando el eventual derecho a la Pensión Garantizada Universal (PGU) pagada por el IPS.
4.- Evaluar cláusulas adicionales y el Excedente de Libre Disposición (ELD): Revisa en la sección final del certificado si cumples los requisitos legales para retirar capital libre de impuestos o con tributación reducida, y analiza el costo-beneficio de agregar coberturas de protección familiar.
5.- Solicitar una mejora de oferta o firmar la aceptación: Antes del día 15, ejecuta una Oferta Externa o un Remate Electrónico si buscas subir el monto en Renta Vitalicia, o acude con tu cédula vigente para firmar el formulario de Selección de Modalidad de Pensión.
El punto crítico en el SCOMP es el siguiente:
Al ingresar tu solicitud directamente en el mesón de la AFP, recibes un certificado estándar sin estrategia de licitación previa. Si ya tienes el documento en tus manos, aún estás a tiempo de intervenir el proceso antes de firmar.
¿Tienes un Certificado de Ofertas SCOMP vigente? Nos quedan pocos días antes de que caduque su validez legal. [Solicita aquí una auditoría gratuita de tu Certificado SCOMP por WhatsApp o videollamada] con un Asesor Previsional Independiente y descubre si podemos elevar tu pensión mediante un remate electrónico.
Comparativa técnica: Retiro Programado vs. Renta Vitalicia.
El error más costoso al leer el SCOMP es decidir mirando únicamente el monto del primer mes.
Mientras la AFP calcula tu pensión anual aplicando una Tasa de Interés Técnica variable y tablas de mortalidad que reducen el pago año tras año, las Compañías de Seguros de Vida fiscalizadas por la Comisión para el Mercado Financiero (CMF) garantizan un flujo fijo en UF de por vida.
|
Atributo Técnico |
Retiro Programado (AFP) |
Renta Vitalicia Inmediata (Aseguradora) |
Renta Temporal con Vitalicia Diferida |
|
Propiedad de los fondos |
Del afiliado (saldo remanente constituye herencia) |
Se transfiere a la Compañía de Seguros |
Mixta (tramo temporal en AFP y diferido en Cía.) |
|
Variabilidad del monto |
Recálculo anual (tiende a disminuir con los años) |
Fijo en UF de por vida (protegido contra inflación) |
Alto al inicio en UF y fijo menor desde el año diferido |
|
Riesgo de longevidad y mercado |
Lo asume el pensionado (el fondo puede agotarse) |
Lo asume íntegramente la Compañía de Seguros |
Compartido según el período temporal pactado |
|
Revocabilidad del contrato |
Revocable (permite cambiarse a Renta Vitalicia después) |
Irrevocable una vez firmada la aceptación |
Irrevocable respecto al tramo contratado con la Cía. |
|
Protección de herencia / familia |
Herencia directa (exenta hasta 4.000 UF según ley) |
Mediante Cláusula de Período Garantizado (10 a 25 años) |
Herencia en saldo AFP más Período Garantizado en Cía. |
Para profundizar en los requisitos tributarios del retiro de capital al momento de seleccionar tu modalidad, revisa nuestra guía sobre cómo calcular y retirar el Excedente de Libre Disposición (ELD).
Cómo optimizar el SCOMP: Cláusulas Adicionales y Remate.
Si decides asegurar estabilidad mediante una Renta Vitalicia, nunca debes aceptar la primera oferta impresa en el certificado básico de SCOMP.
La normativa de la SP y la CMF contempla dos herramientas clave para mejorar el contrato:
1) Cláusula de Período Garantizado de Pago (10, 15, 20 o 25 años): Si falleces dentro del período garantizado (por ejemplo, al quinto año de un contrato garantizado a 20 años), la aseguradora pagará el 100% de tu pensión mensual durante los 15 años restantes a tus beneficiarios o herederos designados, funcionando como un sustituto directo de la herencia.
2) Cláusula de Aumento Temporal de Pensión: Permite incrementar hasta en un 100% el monto de la Renta Vitalicia durante los primeros años de jubilación para cubrir gastos de transición, estabilizándose luego en el monto base vitalicio.
3) Cláusula de Aumento Diferido de Pensión: Permite bajar la jubilación al mínimo cuando una persona sigue trabajando y puede verse perjudicado en la declaración del Global Complementario SII al tener dos rentas. En una fecha predeterminada en el futuro se puede diferir que la pensión mensual aumente al máximo sin ser perjudicado en los impuestos
4) Cláusula de Aumento Temporal de Pensión: Permite subir la jubilación por un tiempo determinado hasta el doble dependiendo del tipo de pensión, posteriormente la jubilación vuelve a la pensión base.
B: Remate o Segundo Scomp:
Remate Electrónico de Pensión y Segundo Scomp: Mediante un Remate de renta Vitalicia con un estudio técnico con un Asesor Previsional registrado de Asesoría Previsional Independiente, puedes activar una subasta electrónica vinculante en el sistema SCOMP o pedir una segunda y hasta una tercera Solicitud de Ofertas y negociar directa para que las aseguradoras (con clasificación de riesgo AA o superior) compitan superando el monto del certificado original.
¿Cómo afecta esto al cálculo real de tu pensión?
Ejemplo Práctico Simulado (Cifras en UF): Un afiliado de 65 años con un fondo acumulado de 3.200 UF y cónyuge de 62 años recibe su Certificado de Ofertas SCOMP inicial:
& Retiro Programado (AFP): Ofrece 16,2 UF el primer año, pero proyecta caer bajo las 12,0 UF a los 78 años.
& Renta Vitalicia Simple (Oferta interna SCOMP): Ofrece 14,1 UF fijas de por vida, sin dejar herencia si ambos fallecen tempranamente.
& Estrategia Optimizada con Asesor Previsional: Se solicita una Oferta Externa incorporando Período Garantizado a 15 años. Se logra cerrar en 14,4 UF fijas de por vida, asegurando además un piso garantizado de 2.592 UF (14,4UF180meses) para los beneficiarios o herederos en caso de fallecimiento prematuro.
Transición normativa: Impacto de la Reforma Previsional 2027 en el SCOMP.
Es fundamental distinguir entre las reglas vigentes hoy y las modificaciones estructurales que introducirá la Reforma Previsional a partir de 2027:
a) Qué rige hoy: La selección en SCOMP opera sobre las 4 modalidades tradicionales (Retiro Programado, Renta Vitalicia Inmediata, Renta Temporal con Vitalicia Diferida y Renta Vitalicia Inmediata con Retiro Programado). La comisión máxima legal por asesoría previsional se descuenta del fondo con topes estrictos fijados por la SP y la CMF (1,2% en Retiro Programado con tope de 60 UF, y 1,5% en Renta Vitalicia con tope de 60 UF).
b) Qué cambiará con la Reforma Previsional en 2027: Se incorporarán ajustes a los parámetros actuariales, nuevos mecanismos de licitación competitiva de carteras e integración gradual de los beneficios del Seguro Social y garantías con cargo a las nuevas cotizaciones al momento de emitir las ofertas en SCOMP. Además, se actualizarán los flujos informativos del Certificado de Ofertas para reflejar de forma unificada el impacto de la PGU y los complementos por años cotizados.
Si estás tramitando tu pensión por enfermedad, verifica también los plazos especiales tras el dictamen de la Comisión Médica en nuestro artículo sobre tramitación de Pensión de Invalidez y SCOMP.
Errores frecuentes, exclusiones o motivos de rechazo en el trámite SCOMP.
En la práctica diaria en terreno, identificamos 4 fricciones críticas que demoran el pago de la primera pensión o reducen irreversiblemente el ingreso del jubilado:
A) Bloquear el derecho a comisión de intermediación por consulta directa mal ingresada: Si ingresas una Solicitud de Ofertas en la AFP marcando "sin asesor ni agente", el sistema SCOMP bloquea para ese certificado el pago de honorarios regulados si luego decides contratar a un Asesor Previsional en una aseguradora, obligando muchas veces a esperar 15 días a que caduque el certificado para reiniciar el trámite correctamente.
B) Omitir hijos con derecho a pensión o sentencias de divorcio no subinscritas: Si tu Certificado de Saldo no registra el divorcio subinscrito en el Registro Civil, el SCOMP reservará capital para un ex cónyuge como beneficiario legal, rebajando tu pensión mensual hasta en un 15%.
C) Activar un Remate de Pensión sin verificar que es 100% vinculante: Muchos afiliados solicitan un remate pensando que es una cotización más; sin embargo, según el Compendio de Normas de la SP, si al menos una aseguradora iguala o supera tu postura mínima en el remate, quedas automáticamente pensionado sin posibilidad de arrepentimiento.
D) Elegir aseguradora solo por 0,05 UF extra ignorando la Clasificación de Riesgo: Contratar una Renta Vitalicia en una compañía con clasificación inferior a AA expone tu jubilación a riesgos de solvencia a 20 o 30 años plazo. Conoce cómo evaluamos las compañías en nuestra [Enlace interno sugerido: comparativa de solvencia y Renta Vitalicia Garantizada -> guía de Renta Vitalicia].
Preguntas Frecuentes sobre el Certificado de Ofertas SCOMP:
1.- ¿Qué pasa si se vencen los 12 días hábiles del Certificado de Ofertas SCOMP?
Si transcurren los 12 días hábiles desde la emisión del Certificado de Ofertas sin que firmes una Selección de Modalidad de Pensión, las propuestas de las aseguradoras y de la AFP caducan automáticamente sin penalización. Para retomar el trámite, deberás suscribir una nueva Solicitud de Ofertas en SCOMP, siempre que tu Certificado de Saldo mantenga vigencia (35 días desde su emisión). En caso contrario, la AFP deberá emitir un nuevo Certificado de Saldo actualizado antes de volver a consultar al sistema.
2.- ¿Cuántas consultas se pueden hacer en el sistema SCOMP con un mismo Certificado de Saldo?
Con un Certificado de Saldo vigente puedes ingresar hasta 3 Solicitudes de Ofertas distintas en el sistema SCOMP para cotizar diferentes combinaciones de modalidades, tramos de renta temporal o cláusulas adicionales. Esta facultad es clave cuando un Asesor Previsional detecta que tu primera consulta realizada en la AFP no incluyó períodos garantizados a 15 o 20 años. Cada nuevo Certificado de Ofertas emitido tendrá su propio plazo de validez de 15 días corridos.
3.- ¿Cuál es la diferencia entre Oferta Externa y Remate en SCOMP?
La Oferta Externa es una mejora voluntaria y no vinculante que gestionas (idealmente a través de tu Asesor Previsional) directamente con una Compañía de Seguros que ya participó en tu certificado original para que eleve el monto en UF ofrecido. En cambio, el Remate Electrónico es una subasta formal ante al menos tres aseguradoras donde fijas un monto mínimo de pensión. Si una compañía iguala o supera ese piso en la subasta, la adjudicación es obligatoria y quedas pensionado de inmediato en dicha institución.
4.- ¿Puedo desistir del trámite de pensión después de recibir el SCOMP?
Sí, recibir el Certificado de Ofertas SCOMP no te obliga legalmente a jubilarte si consideras que las tasas de interés o la rentabilidad de los multifondos no son favorables en ese momento. En las pensiones de vejez (edad legal o anticipada), puedes dejar caducar el certificado o presentar un desistimiento formal antes de firmar la Selección de Modalidad de Pensión. Únicamente en las pensiones de invalidez ejecutoriadas por la Comisión Médica el trámite debe concretarse para dar curso al beneficio definitivo.
5.- Asegura el máximo monto para tu jubilación con respaldo acreditado.
Firmar la aceptación del SCOMP en una Renta Vitalicia es una decisión irrevocable para toda la vida. No enfrentes en desventaja el sistema de AFP y Compañías de Seguros ni dejes vencer tus 15 días legales sin una segunda opinión técnica. Como Asesores Previsionales inscritos y fiscalizados por la Superintendencia de Pensiones (SP), trabajamos con total independencia para auditar tu certificado, activar remates competitivos y blindar el patrimonio de tu familia mediante cláusulas garantizadas.
6.- ¿Tiene algún costo solicitar el Certificado de Ofertas SCOMP?
La emisión de la Solicitud de Ofertas y la recepción del Certificado SCOMP son trámites completamente gratuitos cuando los gestionas directamente a través de tu AFP o una Compañía de Seguros. Si decides realizar el proceso mediante un Asesor Previsional acreditado para optimizar tus resultados y negociar mejoras, los honorarios están estrictamente regulados por ley (con un tope general del 1,5% de los fondos destinados a pensión y un máximo legal en UF) y solo se descuentan del saldo previsional si efectivamente concretas tu jubilación.
7.- ¿Por qué algunas Compañías de Seguros no presentan ofertas en mi certificado?
Las aseguradoras que operan en SCOMP no están obligadas por ley a ofertar a todos los afiliados que ingresan una consulta al sistema. Si tu Certificado de Ofertas registra pocas propuestas de Renta Vitalicia o ninguna, suele deberse a que el saldo acumulado es insuficiente para financiar la pensión mínima exigida según tu expectativa de vida y cargas legales, o a políticas comerciales internas de suscripción de riesgo de cada aseguradora en ese período.
8.- ¿Por qué las ofertas de Renta Vitalicia vienen en UF y las de Retiro Programado se reajustan cada año?
En el Certificado SCOMP todos los montos se expresan inicialmente en Unidades de Fomento (UF) para permitir una comparación objetiva bajo una misma moneda protegida contra la inflación. Sin embargo, mientras la Renta Vitalicia congela y garantiza ese monto exacto en UF para toda la vida, la cifra informada por la AFP en Retiro Programado corresponde únicamente a la anualidad del primer año, ya que se recalcula cada 12 meses según la rentabilidad de los fondos, la tasa técnica de la Superintendencia y la tabla de mortalidad vigente.
9.- ¿Cómo se refleja el Excedente de Libre Disposición (ELD) en el Certificado de Ofertas?
Si cumples los requisitos legales (al menos 10 años de afiliación y financiar una pensión igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años y al 120% de la Pensión Garantizada Universal), el certificado mostrará escenarios con y sin retiro de ELD. Allí podrás comparar exactamente en cuántas UF disminuye tu pensión mensual definitiva si decides retirar parte de tus ahorros al contado y libre de impuestos (hasta los topes de 200 u 800 UTM).
10.- ¿Qué significa la Clasificación de Riesgo que aparece junto a cada Compañía de Seguros en el SCOMP?
El Certificado de Ofertas informa obligatoriamente la solvencia financiera de cada aseguradora (evaluada en escalas que van desde AAA hasta D por clasificadoras independientes autorizadas por la CMF). Este indicador es fundamental porque no siempre conviene elegir la oferta más alta en UF si proviene de una compañía con menor respaldo crediticio; aunque existe una garantía estatal en caso de quiebra de una aseguradora, esta solo cubre el 100% de la Pensión Básica Solidaria de referencia y el 75% del exceso sobre dicho monto, hasta un tope de 45 UF mensuales.
11.- ¿Qué son las cláusulas adicionales de Período Garantizado y Aumento Temporal de Pensión en el SCOMP?
Son coberturas opcionales que debes seleccionar al ingresar tu consulta para proteger a tu familia o mejorar tu liquidez inicial en una Renta Vitalicia. El Período Garantizado asegura que, si falleces antes del plazo contratado (por ejemplo, 10, 15 o 20 años), el 100% de tu pensión se siga pagando a tus beneficiarios designados o herederos hasta cumplir ese término; en cambio, el Aumento Temporal permite duplicar hasta en un 100% el monto de tu pensión durante los primeros años de jubilación, estabilizándose luego en una renta vitalicia base menor.
12.- ¿Es obligatorio elegir la oferta de mayor monto que aparece en el Certificado SCOMP?
No estás obligado a seleccionar la alternativa que pague más en el certificado original, pero la ley exige requisitos específicos si optas por una Renta Vitalicia inferior. Para adjudicar una póliza con una aseguradora que ofrezca un monto menor al de la mejor oferta vigente en su misma modalidad, esta no puede ser inferior a la Pensión Garantizada Universal (PGU) y debe contar con una clasificación de riesgo superior o apoyarse en una Oferta Externa que supere el monto promedio del certificado.
13.- ¿Afecta el Certificado de Ofertas SCOMP mi acceso a la Pensión Garantizada Universal (PGU)?
El Certificado SCOMP informa únicamente la pensión autofinanciada con tus ahorros obligatorios y voluntarios en la AFP, por lo que no incluye el monto de la PGU estatal. No obstante, el valor en UF que arroje el certificado determina tu Pensión Base (calculada al inicio del trámite), la cual define si recibirás el 100% de la PGU o un monto proporcional en caso de que tu pensión autofinanciada se ubique en el tramo superior establecido por el Instituto de Previsión Social (IPS).
14.- ¿Cuál es la diferencia en días de la vigencia del Certificado de Saldo AFP y el Certificado de Ofertas Scomp?
A.- Certificado de Saldo AFP: Tiene una vigencia de 35 días corridos contados desde su fecha de emisión (si vence en un día inhábil, se prorroga al día hábil siguiente). Durante este período puedes ingresar hasta 3 solicitudes de consulta en el sistema SCOMP.
B.- Certificado de Ofertas SCOMP: Las ofertas contenidas en el certificado tienen una vigencia de 12 días hábiles contados desde su fecha de emisión (en algunas guías simplificadas de AFP se menciona como días corridos, pero la norma oficial de la CMF y la Superintendencia de Pensiones establece 12 días hábiles). Además, esta vigencia de 12 días hábiles se mantiene intacta incluso si el Certificado de Saldo vence entremedio.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Independiente e Imparcial.
Jubilarse no es un simple trámite administrativo; representa la decisión patrimonial más importante de tu etapa activa y el pilar de tu tranquilidad futura. Mientras la parte normativa y los plazos del certificado SCOMP exigen precisión técnica, transformar el esfuerzo de toda tu vida laboral en un ingreso mensual óptimo requiere estrategia financiera, negociación experta y acompañamiento personalizado.
Tenemos el entre nuestros páginas, el portal web con mayor trayectoria en asesoría de jubilación en Chile, convertimos la incertidumbre del sistema previsional en una hoja de ruta transparente y 100% enfocada en maximizar tu pensión mensual y blindar el bienestar de tu familia.
╔══════════════════════════════════════════════════════════════════════╗
║ 💡 TU HOJA DE RUTA HACIA UNA JUBILACIÓN ÓPTIMA Y SIN ESTRÉS ║
╠══════════════════════════════════════════════════════════════════════╣
║ ║
║ [ 1. Diagnóstico ] ──► [ 2. Licitación ] ──► [ 3. Recomendación ] ║
║ Perfil familiar, Negociación, Informe Final ║
║ salud y PGU Cláusulas y Remate firmado y cierres ║
║ ║
╚══════════════════════════════════════════════════════════════════════╝
🚀 ¿Cómo Maximizamos tu Jubilación? Nuestra Estrategia Previsional 360°
No nos limitamos a gestionar formularios burocráticos; diseñamos una ingeniería previsional a tu medida para extraer el máximo rendimiento de tu capital acumulado. Nuestro servicio integral abarca cada arista estratégica de tu retiro:
📊 1. Diagnóstico Patrimonial, Tributario y Optimización de Liquidez.
Evaluamos tu historial previsional, expectativa de vida familiar y carga impositiva en el Impuesto Global Complementario. Nuestro objetivo es estructurar el mayor flujo de pensión líquida mensual y proyectar escenarios de liquidez inmediata si calificas para retirar Excedentes de Libre Disposición (ELD) optimizando la carga tributaria.
🍎 2. Claridad Total: Explicación "Con Peras y Manzanas"
Traducimos el lenguaje actuarial a conceptos claros y accionables. Te mostramos con simulaciones reales cómo impacta en tu bolsillo diario optar por la flexibilidad de la AFP, la seguridad vitalicia en UF de una Compañía de Seguros o una estrategia combinada, adaptando la estructura exactamente a tu estado de salud y proyectos personales.
🔨 3. Negociación Activa y Remate Electrónico de Renta Vitalicia.
Nunca nos conformamos con las ofertas automáticas de primera instancia. Activamos el Remate de Renta Vitalicia y gestionamos pujas competitivas para que las Compañías de Seguros con mejor respaldo financiero compitan directamente por tus fondos, logrando incrementar tu pensión mensual en UF para toda la vida.
🏛️ 4. Sincronización Estratégica con la Pensión Garantizada Universal. (PGU)
Una jubilación inteligente articula el ahorro privado con los beneficios estatales. Analizamos tu Registro Social de Hogares (RSH) y los requisitos de residencia y focalización del IPS para integrar la PGU a tu flujo mensual, verificando cómo interactúa tu pensión autofinanciada con los tramos vigentes para que no pierdas beneficios por desconocimiento.
📝 5. Gestión Integral y Entrega del Informe Final de Pensión.
Mediante un Contrato de Asesoría Previsional y un mandato notarial regulado, asumimos toda la carga operativa, el seguimiento administrativo y el control de plazos legales, liberándote de filas y estrés. Antes de que tomes cualquier decisión, elaboramos y firmamos tu Informe Final de Pensión: un dictamen técnico personalizado que respalda con números, proyecciones de herencia y análisis de riesgo cuál es la alternativa ganadora. Tú siempre tienes la última palabra.
💎 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
┌─────────────────────────────────┐ ┌─────────────────────────────────┐
│ ⚖️ 100% INDEPENDIENTES │ │ 🏛️ TRAYECTORIA PIONERA │
│ Sin vínculos con AFP ni │ │ El portal web más antiguo de │
│ Aseguradoras. Cero conflicto │ │ Chile especializado en retiro y │
│ de interés en tu recomendación. │ │ gestión de pensiones. │
└─────────────────────────────────┘ └─────────────────────────────────┘
┌─────────────────────────────────┐ ┌─────────────────────────────────┐
│ 🎖️ REGISTRO OFICIAL SP / CMF │ │ 🤝 CALIDEZ Y TRATO HUMANO │
│ Profesionales acreditados y │ │ Acompañamiento cercano, │
│ fiscalizados bajo normativa │ │ empático y libre de letra │
│ legal vigente. │ │ chica en cada etapa. │
└─────────────────────────────────┘ └─────────────────────────────────┘
⚖️ Independencia Absoluta e Imparcialidad: Trabajamos única y exclusivamente para defender tus intereses. No somos agentes de ventas de ninguna Compañía de Seguros ni ejecutivos de AFP; nuestra lealtad está 100% con tu patrimonio familiar.
🏛️ Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado ininterrumpidamente a la orientación previsional. Décadas de casos reales resueltos con éxito respaldan cada una de nuestras gestiones.
🎖️ Asesores Previsionales Acreditados: Nuestro equipo está integrado por especialistas inscritos en el registro oficial y sometidos a la estricta fiscalización de la Superintendencia de Pensiones (SP).
🤝 Acompañamiento Humano y Cercano: Sabemos que detrás de cada cuenta de capitalización hay una historia de esfuerzo. Te escuchamos con paciencia, resolvemos cada inquietud de tu familia y te acompañamos hasta que recibes el primer pago de tu pensión.
📞 ¡El Esfuerzo de Toda tu Vida Merece la Mejor Gestión! Contáctanos Hoy.
No dejes el bienestar económico de tus próximos 25 o 30 años al azar ni enfrentes en solitario a las grandes instituciones financieras. Toma hoy el control de tu jubilación con el respaldo de un especialista registrado.
Elige el canal que más te acomode para iniciar tu evaluación previsional personalizada:
📲 WhatsApp: Haz clic en su ícono para chatear, enviar un mensaje de voz, llamada o videollamada.
📞 Llamada Telefónica: Comunícate ahora y conversa directo, sin bots ni esperas, con un Asesor Previsional.
💻 Videollamada: Agenda reunión virtual (vía Zoom, Google Meet o Teams) desde tu hogar o del trabajo.
🏢 Reunión Presencial: Coordinemos un encuentro en oficina, domicilio, en un café cercano.
💬 Chat en Línea y Redes Sociales: Escríbenos por nuestro chat box, Google Chat, Facebook o Instagram.
➡️ Formulario de Contacto: Completa tus datos básicos y uno de nuestros especialistas se comunicará contigo.
✉️ Correo Electrónico: Envíanos tus consultas por E-Mail y recibirás una respuesta técnica, clara y oportuna.
📊 ¿Recibiste tu Certificado de Ofertas SCOMP?
🗓️ Tienes solo 12 días hábiles antes de que caduque para optimizar tu jubilación mediante un Primer o Segundo Scomp o un Remate Electrónico.
💰 Solicita hoy una auditoría gratuita con un Asesor Previsional acreditado por la SP y asegura el máximo monto en UF para tu pensión antes de tomar una decisión irrevocable.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl