Retiro Programado en Chile: Proyección a 5, 10 y 20 Años. Descubre cómo evoluciona tu pensión en Retiro Programado a 5, 10, 15 y 20 años en Chile. Protege tus ahorros con Asesoría Previsional registrada hoy. Analizamos el funcionamiento del Retiro Programado en Chile, explicando cómo su recálculo anual reduce progresivamente el monto de la pensión a 5, 10, 15 y 20 años debido al agotamiento del capital, la volatilidad de los mercados y el aumento en la expectativa de vida. Además, compara sus riesgos y beneficios frente a la estabilidad de una Renta Vitalicia, detallando los pasos mediante SCOMP, los cambios de la Reforma Previsional 2027 y la importancia de contar con asesoría previsional para proteger el patrimonio familiar.
Retiro Programado en Chile: Proyección a 5, 10 y 20 Años.
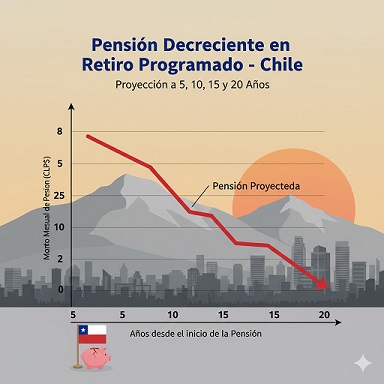
Retiro Programado en Chile: Pensión Proyectada a 5, 10, 15 y 20 Años.
El Retiro Programado es una modalidad de pensión variable regulada por el D.L. N.º 3.500 en Chile y administrada por las AFP, cuyo monto se recalcula anualmente según el saldo individual, la rentabilidad y la expectativa de vida. Presenta una tendencia decreciente, pero conserva la propiedad, herencia y flexibilidad.
¿Por qué el Retiro Programado pierde estabilidad ante la volatilidad global?
Los mercados financieros enfrentan hoy una alta incertidumbre derivada de conflictos bélicos prolongados en Europa, tensiones geopolíticas en Medio Oriente y Asia que presionan el suministro energético, y episodios de inestabilidad social.
Dado que tus ahorros previsionales permanecen invertidos en los Multifondos de las Administradoras de Fondos de Pensiones (AFP), estas variables impactan directamente el desempeño de tus inversiones.
¿Qué implica esto para el monto final de tu pensión?
A diferencia de una Renta Vitalicia Inmediata, que garantiza un pago fijo en Unidades de Fomento (UF) de por vida mediante una Compañía de Seguros de Vida fiscalizada por la Comisión para el Mercado Financiero (CMF), el Retiro Programado traslada todo el riesgo financiero y de sobrevida al afiliado.
¿Cómo funciona el recálculo anual en el Retiro Programado?
Bajo las directrices del Compendio de Normas del Sistema de Pensiones de la Superintendencia de Pensiones (SP), en esta modalidad mantienes la titularidad de tu cuenta de capitalización individual (incluyendo el Bono de Reconocimiento liquidado, si corresponde).
La AFP calcula una anualidad en UF y la divide en 12 mensualidades. Al cumplir cada año desde la fecha de pensión, el monto se vuelve a calcular aplicando una fórmula actuarial que divide tu capital disponible por el Capital Necesario Unitario (CNU).
El punto crítico en este cálculo anual depende de 4 variables dinámicas:
1.- Descontar el saldo acumulado por giros mensuales: Cada pago de pensión reduce el capital total disponible en tu cuenta individual. Al existir menos fondo para financiar los años futuros, la anualidad siguiente tiende inevitablemente a disminuir.
2.- Aplicar la rentabilidad real de los Multifondos: Los fondos continúan invertidos en los mercados (Fondos C, D o E). Una rentabilidad positiva amortigua la baja anual, mientras que rentabilidades negativas aceleran la pérdida de capital y reducen drásticamente el ingreso del año siguiente.
3.- Actualizar la expectativa de vida y el CNU: Anualmente se aplican las Tablas de Mortalidad oficiales vigentes (elaboradas por la SP junto a tu edad y la de tus beneficiarios legales de Pensión de Sobrevivencia.
4.- Ajustar la Tasa de Interés Técnica de Retiro Programado (TITRP): Definida trimestralmente por la Superintendencia de Pensiones en función del retorno histórico y proyectado de los fondos previsionales, impactando directamente el factor de descuento del recálculo.
Proyección del Retiro Programado a 5, 10, 15 y 20 Años.
Para dimensionar la curva descendente del Retiro Programado en el largo plazo, observa esta simulación referencial para un afiliado que se pensiona a los 65 años.
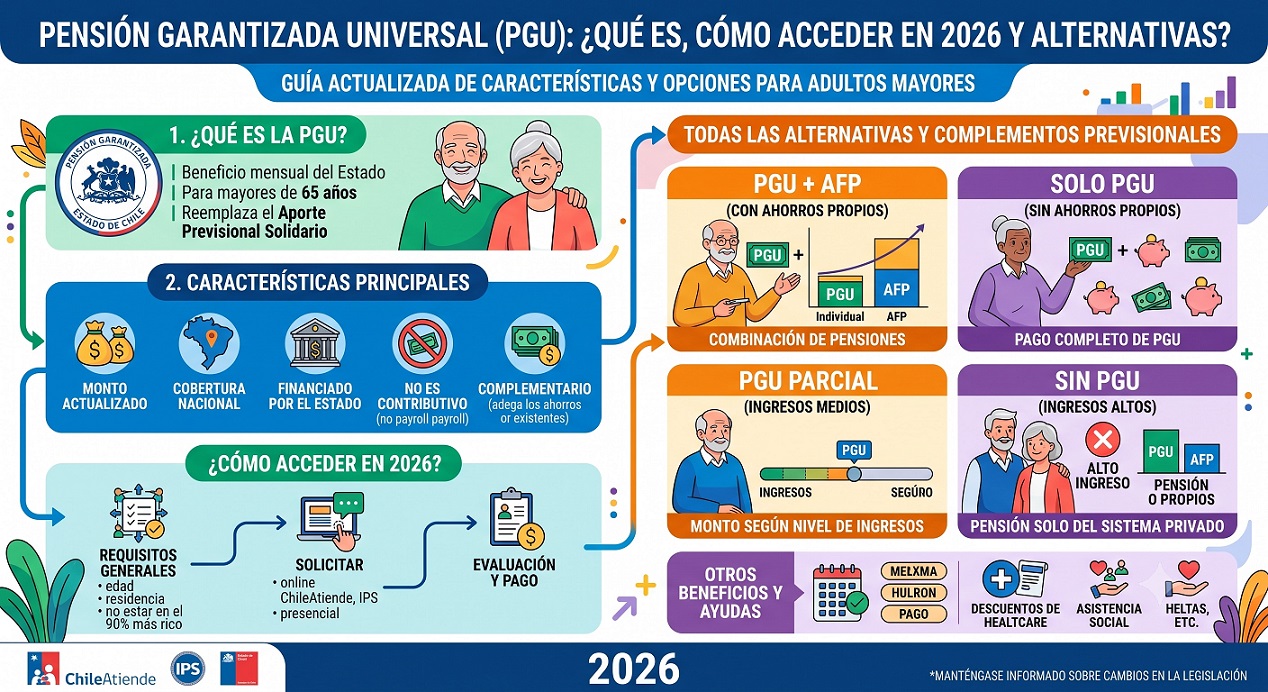
(Nota técnica: Los valores expresados en pesos son referenciales; el cálculo oficial en el certificado de SCOMP se expresa en UF y puede complementarse con la Pensión Garantizada Universal - PGU regulada por la Ley N.º 21.419 si cumples los requisitos ante el IPS / ChileAtiende).
|
Horizonte Temporal |
Edad del Pensionado |
Saldo Estimado Restante |
Monto Mensual Autofinanciado |
Evolución Actuarial y Observaciones |
|
Año 1 (Inicial) |
65 años |
$100.000.000 |
$450.000 |
Cálculo inicial sobre el 100% del Certificado de Saldo y CNU original. |
|
A los 5 años |
70 años |
$85.000.000 |
$410.000 |
El capital cae por el retiro de 60 pensiones mensuales, pese a la rentabilidad. |
|
A los 10 años |
75 años |
$65.000.000 |
$360.000 |
La merma en el poder adquisitivo se hace evidente; el fondo base se ha reducido un 35%. |
|
A los 15 años |
80 años |
$40.000.000 |
$300.000 |
Disminución crítica del saldo acumulado que golpea severamente el recálculo anual. |
|
A los 20 años |
85 años |
$15.000.000 |
$230.000 |
La pensión cae a casi la mitad del monto inicial justo en la etapa de mayor gasto médico. |
¿Ya emitiste tu Certificado de Saldo en la AFP o estás por iniciar tu trámite en SCOMP?
No arriesgues el patrimonio de toda tu vida laboral por una proyección mal calculada. [Solicita hoy tu Estudio de Pensión Gratuito aquí] y compara con exactitud matemática qué modalidad maximiza tu ingreso mensual.
Retiro Programado vs. Renta Vitalicia: Comparativa Técnica y Protección Familiar.
Elegir cómo jubilar o tramitar una [Enlace interno sugerido: Pensión de Vejez Anticipada -> /pension-de-vejez-anticipada] exige contrastar el comportamiento del Retiro Programado frente a las garantías de las aseguradoras.
¿Cómo afecta esta decisión a la protección de tu cónyuge e hijos cuando ya no estés?
En el sistema previsional chileno, la pensión de sobrevivencia legal estándar para el cónyuge o conviviente civil (con Acuerdo de Unión Civil - AUC) equivale solo al 60% de la pensión original (o 50% si existen hijos con derecho a pensión).
Sin embargo, al contratar una Renta Vitalicia con Cláusula de Período Garantizado de Pago (a 10, 15, 20 o 25 años) o una Cláusula de Aumento Temporal de Porcentaje, aseguras el 100% del monto de tu pensión en UF para tus beneficiarios designados o legales durante todo el plazo contratado en la póliza.
|
Criterio Técnico |
Retiro Programado (AFP) |
Renta Vitalicia Inmediata (Aseguradoras) |
Renta Temporal con Vitalicia Diferida |
|
Estabilidad del Monto |
Variable en UF; se recalcula cada 12 meses con tendencia a la baja. |
Fija en UF para toda la vida; inmune a crisis financieras o inflación. |
Variable en la primera etapa (AFP) y fija en UF de por vida desde el año diferido. |
|
Riesgo de Longevidad y Mercado |
Lo asume el afiliado (el fondo puede agotarse en edades avanzadas). |
Lo asume 100% la Compañía de Seguros de Vida. |
Mixto durante el período temporal; luego lo asume la aseguradora. |
|
Propiedad y Herencia / Protección |
Genera herencia si queda saldo al fallecer sin beneficiarios legales. |
No genera herencia tradicional, pero la Cláusula de Período Garantizado asegura el 100% de las rentas no cobradas a tus beneficiarios. |
Genera herencia sobre el saldo de la Renta Temporal y aplica cláusulas en la etapa vitalicia. |
|
Reversibilidad del Contrato |
Revocable: permite traspasar el saldo a una Renta Vitalicia en cualquier momento. |
Irrevocable una vez firmada la aceptación de la oferta en SCOMP. |
Irrevocable respecto de la póliza diferida contratada. |
|
Excedente de Libre Disposición (ELD) |
Permite retirar [Enlace interno sugerido: Excedente de Libre Disposición -> /excedente-de-libre-disposicion] si se cumplen los requisitos legales. |
Permite retirar ELD cumpliendo 10 años de afiliación y el monto mínimo exigido. |
Permite retirar ELD bajo las mismas exigencias del D.L. 3.500. |
Cómo cambiarse de Retiro Programado a Renta Vitalicia paso a paso.
Si actualmente estás pensionado en Retiro Programado y deseas frenar la caída anual de tu ingreso pasando a una Renta Vitalicia, o si estás iniciando tu jubilación, debes seguir este proceso normado:
1.- Verificar la vigencia del Certificado de Saldo: Solicita en tu AFP la emisión del Certificado de Saldo, documento oficial que consolida tu capital acumulado y cuya validez legal es de 35 días corridos desde su emisión.
2.- Validar la Declaración de Beneficiarios: Acredita con certificados del Registro Civil a todos tus beneficiarios legales (cónyuge, conviviente civil, hijos), ya que cualquier omisión distorsionará el cálculo del CNU.
3.- Ingresar la Solicitud de Ofertas en SCOMP: A través de un Asesor Previsional acreditado, ingresa una consulta en el [Enlace interno sugerido: Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) -> /scomp-como-funciona] cotizando simultáneamente Retiro Programado, Renta Vitalicia Inmediata con cláusulas adicionales y Renta Temporal.
4.- Negociar Ofertas Externas y Remate: Si las ofertas iniciales en el Certificado de Ofertas SCOMP pueden mejorarse, gestiona con tu asesor una Oferta Externa ante las Compañías de Seguros para incrementar tu tasa de venta en UF.
5.- Suscribir la Aceptación de Modalidad: Con el Informe Final de Pensión elaborado por tu Asesor Previsional, firma la selección de modalidad antes de que caduquen los 15 días corridos de vigencia de las ofertas de SCOMP.
Errores frecuentes y causales de perjuicio al elegir Retiro Programado.
En nuestra experiencia auditando miles de trámites ante las AFP, COMPIN y el sistema SCOMP en Chile, detectamos 4 errores críticos que reducen el patrimonio de los pensionados:
a) Esperar demasiado para cambiarse a Renta Vitalicia: Muchos pensionados permanecen 5 o 10 años en Retiro Programado creyendo que "aprovechan un monto inicial más alto". Cuando deciden cambiarse a Renta Vitalicia a los 75 años, su saldo ya cayó un 35%, por lo que la aseguradora les ofrece una pensión vitalicia mucho menor que la que habrían asegurado a los 65 años.
b) Quedar atrapado en Fondos volátiles antes o durante el trámite: Sufrir una caída del Fondo C o D justo antes del recálculo anual o antes de emitir el Certificado de Saldo reduce de forma permanente la base de cálculo para todas las ofertas de SCOMP.
c) Desconocer la caducidad de plazos en SCOMP: Las ofertas de Renta Vitalicia tienen una vigencia estricta de 15 días corridos, y el Certificado de Saldo dura 35 días. Dejar vencer estos plazos obliga a reiniciar el trámite, exponiéndose a cambios desfavorables en las tasas de interés de mercado.
d) Tramitar directamente sin Asesor Previsional: Quienes firman directo en la AFP o con un agente de ventas de una sola compañía pierden la imparcialidad y el acceso a una comparativa técnica integral de todo el mercado asegurador.
Transición Legal: Normativa Vigente Hoy vs. Reforma Previsional 2027.
Es fundamental separar las reglas que se aplican si te pensionas hoy respecto de las transformaciones graduales de la Reforma Previsional que entrarán en vigor en 2027.
Atención a esta distinción normativa:
|
Aspecto Previsional |
Normativa Vigente Hoy (Para quien tramita ahora) |
Cambios con Vigencia desde 2027 (Reforma Previsional) |
|
Estructura de Multifondos |
Operan los 5 Multifondos tradicionales (A, B, C, D y E); el pensionado en Retiro Programado elige entre C, D o E. |
Transición hacia Fondos Generacionales (Ciclo de Vida), donde la estrategia de inversión se ajusta automáticamente según la edad de jubilación del afiliado. |
|
Licitación de Cartera |
Licitación solo para nuevos afiliados que ingresan al sistema por primera vez. |
Implementación gradual de mecanismos de licitación de stock de afiliados para reducir comisiones y fomentar la competencia en la industria. |
|
Cotización y Seguro Social |
Cotización del 10% a cuenta individual + Seguro de Invalidez y Sobrevivencia (SIS) y cobertura PGU vía impuestos generales. |
Plena entrada en régimen de los incrementos graduales de cotización con cargo al empleador y beneficios del Seguro Social para compensar lagunas y tablas de mortalidad (bono compensatorio para mujeres). |
|
Cálculo de Retiro Programado |
Basado en Saldo Individual, CNU y TITRP vigentes al momento del trámite. |
Se mantienen los derechos adquiridos de quienes contraten Renta Vitalicia hoy; quienes sigan en Retiro Programado verán sus fondos migrados al esquema generacional correspondiente a su cohorte. |
¿Por qué asegurar tu jubilación con nuestra Asesoría Previsional Independiente?
Elegir entre Retiro Programado y Renta Vitalicia es una de las decisiones financieras más relevantes de tu vida. No lo dejes al azar ni a intereses comerciales de una sola institución.
|
Lo que hacemos por ti |
Beneficio directo para tu pensión |
|
Cotización y Remate en SCOMP |
Comparamos todas las AFP y Compañías de Seguros de Vida para conseguir la oferta más alta en UF del mercado. |
|
Diseño de Cláusulas de Protección |
Configuramos Períodos Garantizados y Aumentos de Porcentaje para que tu familia reciba el 100% de la pensión si faltas. |
|
Informe Final de Pensión |
Te entregamos un estudio técnico, escrito y firmado con proyecciones reales a 5, 10, 15 y 20 años antes de que tomes cualquier decisión. |
|
Gestión Integral de Principio a Fin |
Nos encargamos de todos los trámites ante AFP, SCOMP, IPS y Aseguradoras sin filas ni burocracia para ti. |
Preguntas Frecuentes sobre el Retiro Programado en Chile:
Funcionamiento, Comparativa con Renta Vitalicia y Asesoría.
1.-¿Qué pasa si se acaba el dinero de mi cuenta en el Retiro Programado?
Si el saldo de tu cuenta de capitalización individual se agota por completo debido a los giros mensuales y la sobrevida, la AFP deja de pagar la pensión autofinanciada. En ese escenario, solo continuarás recibiendo la Pensión Garantizada Universal (PGU) o el beneficio solidario estatal al que tengas derecho a través del IPS, siempre que cumplas los requisitos de focalización de la Ley N.º 21.419.
2.- ¿Puedo cambiarme de Retiro Programado a Renta Vitalicia en cualquier momento?
Sí, el Retiro Programado es una modalidad revocable, por lo que puedes cambiarte a una Renta Vitalicia Inmediata en cualquier época del año. Para hacerlo, el saldo restante en tu cuenta AFP debe ser suficiente para financiar una pensión en UF que cumpla con el monto mínimo exigido por el D.L. N.º 3.500 a través de una nueva solicitud en SCOMP.
3.- ¿Cómo se calcula la herencia en el Retiro Programado frente a la Renta Vitalicia?
En el Retiro Programado, si el afiliado fallece y no existen beneficiarios legales de Pensión de Sobrevivencia, el saldo remanente en la cuenta AFP pasa a constituir herencia para sus herederos legales (sujeto al trámite de Posesión Efectiva). En cambio, en la Renta Vitalicia con Cláusula de Período Garantizado, el 100% de las pensiones garantizadas no percibidas se paga directamente a los beneficiarios designados en la póliza, sin costo ni demora de Posesión Efectiva.
4.- ¿Cuánto cuesta contratar a un Asesor Previsional registrado en Chile?
La consulta y evaluación inicial con nosotros es 100% gratuita y sin compromiso. Si decides pensionarte con nuestra gestión, los honorarios de Asesoría Previsional están estrictamente regulados y limitados por el Decreto Ley N.º 3.500 y la Superintendencia de Pensiones (con un tope legal del 1,5% en Retiro Programado o Renta Vitalicia, con límite máximo en UF establecido por norma), garantizando total transparencia e independencia.
Recálculo, Rentabilidad y Comisiones.
5.- ¿Por qué el monto de mi pensión en Retiro Programado cambia todos los años?
A diferencia de la Renta Vitalicia (que es fija en UF), el Retiro Programado se recalcula anualmente en el mes aniversario de tu jubilación. La AFP actualiza la anualidad dividiendo el saldo vigente de tu cuenta por el Capital Necesario Unitario (CNU), considerando cuatro variables clave del D.L. N.º 3.500: el saldo remanente, la rentabilidad de los multifondos, la Tasa de Interés Técnica de Retiro Programado (fijada trimestralmente por la Superintendencia de Pensiones) y las nuevas expectativas de vida según las Tablas de Mortalidad vigentes.
6.- ¿En qué Multifondos de la AFP puedo invertir mi dinero si estoy pensionado por Retiro Programado?
Por normativa de la Superintendencia de Pensiones para proteger el capital en la etapa de desacumulación, los pensionados por Retiro Programado solo pueden mantener sus ahorros obligatorios en los fondos más conservadores: Tipo C, D o E. No está permitido invertir el saldo destinado a pensión en los fondos más riesgosos (Tipo A y B), salvo para aquella parte del saldo que exceda el monto necesario para financiar una pensión superior a los límites de Excedente de Libre Disposición o Ahorro Previsional Voluntario (APV) independiente.
7.- ¿Las AFP cobran comisión por pagar la pensión en Retiro Programado?
Sí. A diferencia de las Compañías de Seguros en una Renta Vitalicia (que no descuentan comisión mensual de la pensión pactada), las AFP cobran una comisión porcentual por cada retiro o pensión mensual pagada (que varía entre el 0% y el 1,25% del monto bruto de la pensión, dependiendo de la administradora). Puedes cambiarte de AFP en cualquier momento hacia una más económica sin perder tu modalidad de Retiro Programado.
8.- ¿Puedo rebajar temporalmente el monto de mi pensión en Retiro Programado para que mis fondos duren más?
Sí. La normativa permite que el afiliado pensionado bajo Retiro Programado solicite a su AFP ajustar el pago mensual a un porcentaje menor al máximo calculado (siempre que el monto resultante sea igual o superior a la Pensión Básica de referencia aplicable o al piso legal vigente). Esto permite preservar mayor capital en la cuenta individual, generar rentabilidad por más tiempo y suavizar la caída futura de la pensión.
Beneficios, Retiros de Capital y Cobertura Legal.
9.- ¿Puedo retirar Excedente de Libre Disposición (ELD) al elegir Retiro Programado?
Sí, siempre que cumplas con los requisitos legales: tener al menos 10 años de afiliación en el sistema previsional y que el saldo restante en tu cuenta sea suficiente para financiar una pensión igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años y al 120% de la Pensión Garantizada Universal (PGU) vigente. El retiro de ELD cuenta con importantes beneficios tributarios (exención de hasta 800 UTM en un giro o 200 UTM anuales hasta completar 1.200 UTM en 6 años).
10.- ¿Quiénes tienen derecho a Pensión de Sobrevivencia antes de que el saldo pase a ser herencia?
Según el D.L. N.º 3.500, al fallecer el pensionado en Retiro Programado, los fondos se destinan prioritariamente a pagar Pensiones de Sobrevivencia a los beneficiarios legales: el o la cónyuge o conviviente civil sobreviviente, los hijos solteros (hasta los 18 años, o hasta los 24 años si cursan estudios regulares, o de por vida si presentan invalidez declarada), la madre o el padre de hijos de filiación no matrimonial que vivan a expensas del causante, y a falta de todos ellos, los padres cargas familiares. Solo si no existe ninguno de estos beneficiarios legales, el saldo pasa a constituir herencia líquida.
11.- ¿Se mantiene el derecho a la Cuota Mortuoria en el Retiro Programado?
Sí, el fallecimiento de un pensionado en Retiro Programado da derecho a la Cuota Mortuoria equivalente a 15 Unidades de Fomento (UF) para cubrir los gastos funerarios. Sin embargo, a diferencia de la Renta Vitalicia (donde la Compañía de Seguros asume este pago con cargo propio), en el Retiro Programado las 15 UF se descuentan directamente del saldo de la cuenta de capitalización individual del afiliado (salvo que sea beneficiario de PGU y no cuente con saldo suficiente, caso en que la financia el Estado).
12.- ¿Es compatible el Retiro Programado con la Pensión Garantizada Universal (PGU)?
Totalmente compatible. Si tienes 65 años o más, no integras un grupo familiar perteneciente al 10% más rico de la población, acreditas residencia en Chile según la Ley N.º 21.419 y tu pensión base es inferior a la Pensión Superior vigente, recibirás la PGU pagada por el IPS de forma adicional a los giros de tu Retiro Programado. Esto convierte al Retiro Programado en una alternativa frecuente cuando el saldo acumulado en la AFP es bajo y no alcanza para cotizar una Renta Vitalicia.
Modalidades Mixtas y Gestión Previsional.
13.- ¿Puedo combinar el Retiro Programado con una Renta Vitalicia al mismo tiempo?
Sí, el sistema previsional chileno contempla dos modalidades combinadas a través de SCOMP:
-
Renta Temporal con Renta Vitalicia Diferida: Dejas una parte del saldo en la AFP para recibir una pensión alta por un número determinado de años (Renta Temporal) y contratas simultáneamente una Renta Vitalicia en UF que comenzará a pagarse en una fecha futura acordada.
-
Renta Vitalicia Inmediata con Retiro Programado: Divides tu fondo acumulado en dos; con una parte contratas una Renta Vitalicia que te asegura un piso fijo en UF de por vida, y el resto lo mantienes en la AFP en Retiro Programado para conservar propiedad del capital, rentabilidad y eventual herencia.
14.- ¿Qué pasa si sigo trabajando con contrato después de pensionarme por Retiro Programado?
En Chile puedes pensionarte por vejez y continuar trabajando sin perder tu pensión. Como pensionado de vejez, puedes eximirte de seguir cotizando el 10% obligatorio para pensión avisando por escrito a tu empleador, o bien continuar cotizando voluntariamente: esos nuevos aportes ingresarán a tu cuenta individual y se sumarán al saldo en el próximo recálculo anual de tu Retiro Programado, incrementando tu pensión futura.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Registrada e Imparcial.
Entendemos que jubilarse es una de las decisiones financieras y patrimoniales más trascendentales de tu vida. Enfrentarse en solitario al complejo ecosistema de las Administradoras de Fondos de Pensiones (AFP) y a las Compañías de Seguros de Vida suele generar incertidumbre, pero n̲o̲ ̲t̲i̲e̲n̲e̲s̲ ̲q̲u̲e̲ ̲r̲e̲c̲o̲r̲r̲e̲r̲ ̲e̲s̲t̲e̲ ̲c̲a̲m̲i̲n̲o̲ ̲s̲o̲l̲o̲. Con el respaldo estratégico correcto, tu trámite de jubilación deja de ser una carga burocrática y se transforma en la piedra angular de tu tranquilidad futura.
En nuestros portales tenemos l̲a̲ ̲p̲l̲a̲t̲a̲f̲o̲r̲m̲a̲ ̲p̲i̲o̲n̲e̲r̲a̲ ̲y̲ ̲c̲o̲n̲ ̲m̲a̲y̲o̲r̲ ̲t̲r̲a̲y̲e̲c̲t̲o̲r̲i̲a̲ ̲e̲n̲ ̲a̲s̲e̲s̲o̲r̲í̲a̲ ̲d̲e̲ ̲j̲u̲b̲i̲l̲a̲c̲i̲ó̲n̲ ̲e̲n̲ ̲C̲h̲i̲l̲e̲ te garantizamos una gestión 100% transparente, rigurosa y exclusivamente enfocada en maximizar tu ingreso mensual y blindar el patrimonio de tu familia.
┌─────────────────────────────────────────────────────────────────────────┐
│ 🧭 RUTA DE OPTIMIZACIÓN PREVISIONAL: DE TU AHORRO A LA MEJOR PENSIÓN │
├──────────────────────┬─────────────────────────┬────────────────────────┤
│ 1️⃣ Diagnóstico VIP │ 2️⃣ Licitación y Remate │ 3️⃣ Decisión Segura │
│ 📊 Auditoría + PGU │ 🔨 Pujas al Alza en UF │ 📑 Informe Final │
│ 💰 Cálculo de ELD │ 🛡️ 4 Cláusulas │ ✍️ Firma con Certeza │
└──────────────────────┴─────────────────────────┴────────────────────────┘
🚀 ¿Cómo Maximizamos el Monto de tu Jubilación Paso a Paso?
No nos limitamos a ingresar papeles; d̲i̲s̲e̲ñ̲a̲m̲o̲s̲ ̲u̲n̲a̲ ̲i̲n̲g̲e̲n̲i̲e̲r̲í̲a̲ ̲p̲r̲e̲v̲i̲s̲i̲o̲n̲a̲l̲ ̲a̲ ̲t̲u̲ ̲m̲e̲d̲i̲d̲a̲ para extraer el máximo valor de cada peso que ahorraste durante tu vida laboral. Nuestro servicio integral abarca seis pilares estratégicos:
📊 1. Análisis Técnico Patrimonial y Optimización de Excedentes. (ELD)
Auditamos detalladamente tu historial previsional para estructurar el mayor flujo de pensión mensual posible. Evaluamos estratégicamente si te conviene retirar capital libre de impuestos mediante el E̲x̲c̲e̲d̲e̲n̲t̲e̲ ̲d̲e̲ ̲L̲i̲b̲r̲e̲ ̲D̲i̲s̲p̲o̲s̲i̲c̲i̲ó̲n̲ ̲(̲E̲L̲D̲) o destinar ese saldo a potenciar tu renta mensual definitiva.
🏛️ 2. Integración Estratégica con la Pensión Garantizada Universal. (PGU)
Cruzamos tus proyecciones de pensión autofinanciada con los umbrales vigentes de la P̲e̲n̲s̲i̲ó̲n̲ ̲G̲a̲r̲a̲n̲t̲i̲z̲a̲d̲a̲ ̲U̲n̲i̲v̲e̲r̲s̲a̲l̲ ̲(̲P̲G̲U̲). Te orientamos para asegurar que recibas este beneficio estatal complementario tan pronto cumplas con los requisitos legales, sumando estabilidad directa a tu bolsillo mes a mes.
🍎 3. Claridad Total en tus Opciones. ("Con Peras y Manzanas")
Traducimos el lenguaje técnico y legal a escenarios claros, cotidianos y comparables. Te explicamos sin letra chica cómo impacta en tu vida diaria elegir un Retiro Programado, una Renta Vitalicia Inmediata o Modalidades Combinadas, despejando todas tus dudas antes de dar cada paso.
🛡️ 4. Configuración de las 4 Cláusulas Adicionales de Renta Vitalicia.
Para que tu esfuerzo laboral nunca se pierda en caso de fallecimiento prematuro, evaluamos e incorporamos las c̲u̲a̲t̲r̲o̲ ̲c̲l̲á̲u̲s̲u̲l̲a̲s̲ ̲a̲d̲i̲c̲i̲o̲n̲a̲l̲e̲s̲ ̲d̲e̲ ̲p̲r̲o̲t̲e̲c̲c̲i̲ó̲n̲ que permiten personalizar una Renta Vitalicia según tu realidad familiar:
🛡️ BLINDAJE FAMILIAR EN RENTA VITALICIA (4 CLÁUSULAS CLAVE)
═══════════════════════════════════════════════════════════
├── 🔒 1. Período Garantizado de Pago (10, 15, 20 o 25 años)
├── 📈 2. Aumento Temporal de Pensión ( mayor liquidez inicial )
├── 💑 3. Incremento de Porcentaje de Sobrevivencia al Cónyuge
└── 🏡 4. Aumento Diferido de Pensión. (menor liquidez inicial )
🔒 Cláusula de Período Garantizado de Pago: Asegura que, si falleces antes del plazo pactado, tus beneficiarios reciban el 100% de las rentas garantizadas pendientes, ya sea mes a mes o en un pago único al contado.
📈 Cláusula de Aumento Temporal de Pensión: Permite duplicar o incrementar tu pensión mensual durante los primeros años de jubilación, ideal para cubrir compromisos financieros vigentes o disfrutar de tus años más activos con mayor holgura.
💑 Cláusula de Incremento de Porcentaje: Eleva el porcentaje legal de pensión de sobrevivencia para que t̲u̲ ̲c̲ó̲n̲y̲u̲g̲e̲ ̲o̲ ̲c̲o̲n̲v̲i̲v̲i̲e̲n̲t̲e̲ ̲c̲i̲v̲i̲l̲ ̲m̲a̲n̲t̲e̲n̲g̲a̲ ̲s̲u̲ ̲c̲a̲l̲i̲d̲a̲d̲ ̲d̲e̲ ̲v̲i̲d̲a̲ sin sufrir una caída brusca de ingresos.
🏡 Cláusula de Aumento Diferido de Pensión: Comienza con una jubilación mínima para capear impuestos y se difiere para una fecha determinada en el futuro el aumento de la pensión mensual al máximo.
🔨 5. Gestión en SCOMP y Remate de Renta Vitalicia. (Subasta al Alza)
Mediante un mandato notarial y un contrato formal de asesoría previsional, asumimos toda la carga operativa en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Una vez recibido el Certificado de Ofertas inicial, n̲o̲ ̲n̲o̲s̲ ̲c̲o̲n̲f̲o̲r̲m̲a̲m̲o̲s̲ ̲c̲o̲n̲ ̲l̲a̲ ̲p̲r̲i̲m̲e̲r̲a̲ ̲p̲r̲o̲p̲u̲e̲s̲t̲a̲: 📄 Oferta Inicial SCOMP ──► 🔨 REMATE PREVISIONAL ──► 💎 Pensión Máxima en UF
(Propuesta estándar) (Puja competitiva entre (Adjudicación obligatoria
aseguradoras seleccionadas) a la oferta más alta)
Activamos estratégicamente el R̲e̲m̲a̲t̲e̲ ̲d̲e̲ ̲R̲e̲n̲t̲a̲ ̲V̲i̲t̲a̲l̲i̲c̲i̲a̲ o negociamos Ofertas Externas, haciendo competir directamente a las Compañías de Seguros de Vida para superar el monto inicial y asegurar una pensión superior en UF de por vida.
📑 6. Informe Final de Pensión Firmado.
Antes de que tomes cualquier decisión, te entregamos el I̲n̲f̲o̲r̲m̲e̲ ̲F̲i̲n̲a̲l̲ ̲d̲e̲ ̲P̲e̲n̲s̲i̲ó̲n̲: un documento técnico, oficial y firmado por tu asesor acreditado que compara cada alternativa considerando tu estado de salud, perfil de riesgo, objetivos de herencia y liquidez. Tú siempre tienes la última palabra.🏅 ¿Por Qué Elegir Nuestra Asesoría Previsional en Chile?
Confiar tu jubilación a expertos registrados marca la diferencia entre una pensión estándar y el máximo beneficio que la ley permite obtener:
⚖️ I̲n̲d̲e̲p̲e̲n̲d̲e̲n̲c̲i̲a̲ ̲T̲o̲t̲a̲l̲ ̲y̲ ̲C̲e̲r̲o̲ ̲C̲o̲n̲f̲l̲i̲c̲t̲o̲ ̲d̲e̲ ̲I̲n̲t̲e̲r̲é̲s̲: Trabajamos única y exclusivamente para ti. No dependemos de las AFP ni somos agentes de ventas de una aseguradora, lo que te garantiza una recomendación 100% imparcial y objetiva.
🏛️ T̲r̲a̲y̲e̲c̲t̲o̲r̲i̲a̲ ̲P̲i̲o̲n̲e̲r̲a̲ ̲C̲o̲m̲p̲r̲o̲b̲a̲d̲a̲: Somos el portal web más antiguo de Chile especializado en orientación y gestión de pensiones. Décadas de casos resueltos con éxito respaldan cada cálculo que realizamos.
📜 A̲s̲e̲s̲o̲r̲e̲s̲ ̲A̲c̲r̲e̲d̲i̲t̲a̲d̲o̲s̲ ̲a̲n̲t̲e̲ ̲l̲a̲ ̲S̲P̲ ̲y̲ ̲C̲M̲F̲: Nuestro equipo está integrado por profesionales con registro vigente ante la Superintendencia de Pensiones (SP) y fiscalizados por la Comisión para el Mercado Financiero (CMF).
🤝 A̲c̲o̲m̲p̲a̲ñ̲a̲m̲i̲e̲n̲t̲o̲ ̲H̲u̲m̲a̲n̲o̲,̲ ̲C̲e̲r̲c̲a̲n̲o̲ ̲y̲ ̲E̲m̲p̲á̲t̲i̲c̲o̲: Te acompañamos de principio a fin, ahorrándote filas, trámites engorrosos y estrés, con atención personalizada y respuestas claras en cada etapa.
📞 ¡Tu Esfuerzo de Años Merece la Mejor Gestión! Contáctanos Hoy.
Nuestro propósito es asegurar t̲u̲ ̲b̲i̲e̲n̲e̲s̲t̲a̲r̲ ̲e̲c̲o̲n̲ó̲m̲i̲c̲o̲ ̲y̲ ̲l̲a̲ ̲p̲r̲o̲t̲e̲c̲c̲i̲ó̲n̲ ̲d̲e̲ ̲t̲u̲ ̲f̲a̲m̲i̲l̲i̲a̲. No dejes el fruto de toda tu vida laboral al azar; toma hoy mismo el control del futuro de tu economía financiera.
Elige el canal de atención inmediata que más te acomode para iniciar tu evaluación previsional sin costo inicial:
╔══════════════════════════════════════════════════════════════════════════╗
║ 🌟 CANALES DE ATENCIÓN PREVISIONAL INMEDIATA 🌟 ║
╠════════════════════════════════════╦═════════════════════════════════════╣
║ 📲 WhatsApp Directo ║ 💻 Videollamada Personalizada ║
║ Chatea, envía un audio o inicia ║ Reunión cara a cara desde la ║
║ una consulta rápida al instante. ║ comodidad de tu hogar u oficina. ║
╠════════════════════════════════════╬═════════════════════════════════════╣
║ 📞 Llamada Telefónica ║ 🏢 Reunión Presencial ║
║ Habla directamente ahora mismo ║ Coordinemos un encuentro en ║
║ con un especialista acreditado. ║ nuestra oficina, café o domicilio. ║
╠════════════════════════════════════╬═════════════════════════════════════╣
║ 💬 Chat en Vivo y Redes ║ ➡️ Formulario Web y ✉️ E-Mail ║
║ Escríbenos por Google Chat, ║ Déjanos tus datos o consultas y ║
║ Facebook o Instagram en línea. ║ te responderemos a la brevedad. ║
╚════════════════════════════════════╩═════════════════════════════════════╝
📲 W̲h̲a̲t̲s̲A̲p̲p̲ ̲I̲n̲s̲t̲a̲n̲t̲á̲n̲e̲o̲: Haz clic en el ícono para chatear en tiempo real, enviarnos un mensaje de voz o iniciar una videollamada inmediata con un asesor.
📞 L̲l̲a̲m̲a̲d̲a̲ ̲T̲e̲l̲e̲f̲ó̲n̲i̲c̲a̲ ̲D̲i̲r̲e̲c̲t̲a̲: Comunícate ahora mismo por teléfono con uno de nuestros especialistas previsionales para resolver tus dudas al instante.
💻 V̲i̲d̲e̲o̲l̲l̲a̲m̲a̲d̲a̲ ̲A̲g̲e̲n̲d̲a̲d̲a̲: Coordinemos una sesión virtual cara a cara desde tu hogar u oficina; nosotros te enviamos el enlace de conexión directa.
🏢 R̲e̲u̲n̲i̲ó̲n̲ ̲P̲r̲e̲s̲e̲n̲c̲i̲a̲l̲: Agendemos un encuentro personal en nuestras oficinas, en un café o en tu propio domicilio, con total comodidad y reserva.
💬 C̲h̲a̲t̲ ̲e̲n̲ ̲V̲i̲v̲o̲ ̲M̲u̲l̲t̲i̲p̲l̲a̲t̲a̲f̲o̲r̲m̲a̲: Contáctanos en línea a través de Google Chat, Facebook o Instagram para recibir orientación rápida.
➡️ F̲o̲r̲m̲u̲l̲a̲r̲i̲o̲ ̲W̲e̲b̲ ̲R̲á̲p̲i̲d̲o̲: Completa tus datos básicos en segundos y un asesor registrado te contactará a la brevedad.
✉️ C̲o̲r̲r̲e̲o̲ ̲E̲l̲e̲c̲t̲r̲ó̲n̲i̲c̲o̲: Envíanos tus antecedentes o consultas detalladas por E-Mail y recibirás una respuesta técnica prioritaria.
🛑 Frene la caída anual de tu Retiro Programado.🚫
💰 [Cotice cambio de modalidad de pensión hoy]
📱 ¡Llame al tiro!
Ficha de Autoría y Respaldo Técnico.
Revisado y redactado por: Equipo de Asesores Previsionales de Retirum.cl
Acreditación Oficial: Inscritos y vigentes en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (SP) de Chile (Registro SP N.º 247.
Marco Normativo de Referencia: D.L. N.º 3.500, Compendio de Normas del Sistema de Pensiones (SP), Ley N.º 21.419 (PGU) y normativa vigente de SCOMP.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl