Cómo cambiar de Retiro Programado a Renta Vitalicia. Asegura una pensión fija en UF de por vida. Descubre cómo cambiar de Retiro Programado a Renta Vitalicia en Chile y cotiza hoy con un asesor registrado. El cambio de Retiro Programado a Renta Vitalicia en Chile es un trámite irrevocable mediante el sistema SCOMP que transfiere tus fondos desde la AFP a una aseguradora para garantizar una pensión fija en UF de por vida, eliminando el riesgo de mercado y de sobrevida. El artículo detalla los requisitos legales (como el umbral mínimo de pensión), el proceso paso a paso con un asesor previsional registrado, el uso de cláusulas adicionales para proteger la herencia y el impacto de la Reforma Previsional de 2027.
Cómo cambiar de Retiro Programado a Renta Vitalicia.
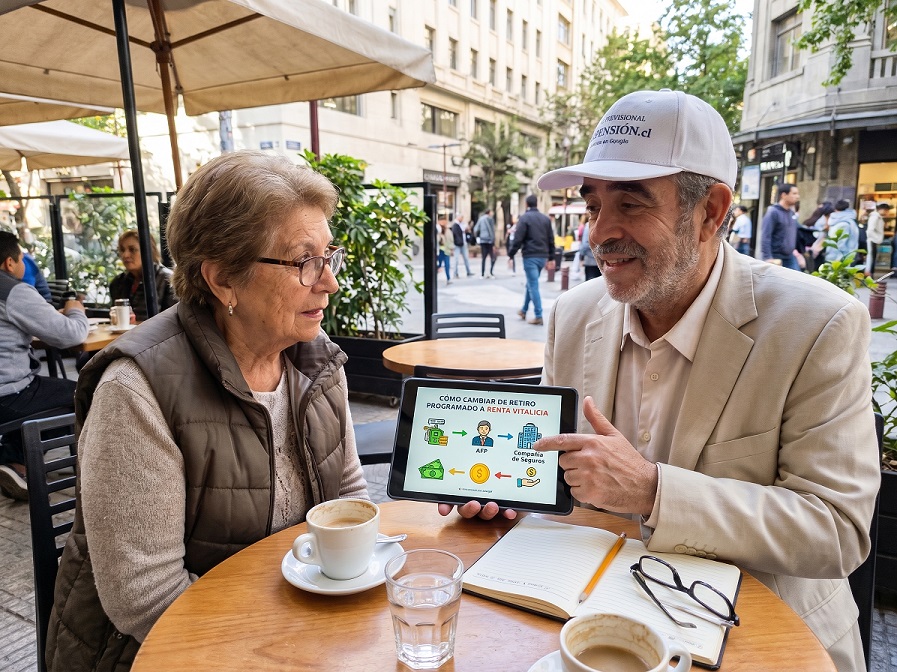
Cómo cambiar de Retiro Programado a Renta Vitalicia en Chile: Guía Normativa y Paso a Paso.
Cambiar de Retiro Programado a Renta Vitalicia en Chile es una decisión previsional irrevocable, regulada por el Decreto Ley N° 3.500. A través de una cotización en el sistema SCOMP, este trámite traspasa tus fondos desde la AFP hacia una Compañía de Seguros de Vida, garantizando una pensión mensual fija en Unidades de Fomento (UF) para toda la vida.
La compañía de Seguros asume el riesgo financiero y de sobrevida.
Al cierre de 2026, la inestabilidad geopolítica global marcada por conflictos en Europa del Este, tensiones en Medio Oriente y presiones inflacionarias impacta directamente el desempeño de los fondos de pensiones. Para quienes jubilan bajo la modalidad de Retiro Programado, este escenario supone una amenaza inmediata: cuando los mercados caen, el saldo acumulado disminuye y el recálculo anual recorta el monto de su pensión.
¿Qué implica esto en la práctica?
Al transferir la propiedad de tus ahorros previsionales a una aseguradora supervisada por la Comisión para el Mercado Financiero (CMF), eliminas la incertidumbre bursátil y el riesgo de sobrevida. En términos simples, blindas tus ingresos frente a rentabilidades negativas y aseguras un pago estable en UF que no disminuirá con el paso de los años.
💡 ¿Tu pensión bajó en el último recálculo de la AFP? Si tu ingreso mensual se redujo o buscas certidumbre financiera inmediata, solicita una Asesoría Previsional personalizada para evaluar tu caso antes de la próxima liquidación anual.
Asegura tu pensión fija en UF de por vida. ¡Solicita tu asesoría previsional hoy!
Comparativa Técnica: Retiro Programado vs. Renta Vitalicia Inmediata.
Antes de iniciar la Solicitud de Cambio de Modalidad de Pensión, es fundamental contrastar el impacto financiero, legal y patrimonial de ambos regímenes regulados por la Superintendencia de Pensiones (SP).
Requisitos Legales y Paso a Paso para el Cambio de Modalidad de Pensión.
De acuerdo con el Compendio de Normas del Sistema de Pensiones y el Decreto Ley N° 3.500, no todos los pensionados en AFP pueden migrar automáticamente hacia una aseguradora.
El requisito legal clave es el siguiente:
Para autorizar el traspaso, tus fondos acumulados deben financiar una Renta Vitalicia cuya mensualidad sea igual o superior a tres Unidades de Fomento o su equivalente vigente en pesos al momento de la solicitud.
Si cumples con este umbral financiero, debes ejecutar el siguiente procedimiento oficial:
1.- Solicitar el Certificado de Saldo en tu AFP: Requiere este documento oficial que consolida tu capital acumulado, el Bono de Reconocimiento liquidado (si aplica) y la declaración actualizada de tus beneficiarios legales de pensión.
2.- Suscribir el Contrato de Asesoría Previsional: Firma el acuerdo regulado por la Superintendencia de Pensiones y otorga un mandato notarial para que un especialista independiente gestione tus trámites sin sesgos comerciales.
3.- Ingresar la Solicitud de Ofertas al SCOMP: Envía tus antecedentes al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) definiendo qué modalidades y coberturas deseas cotizar en el mercado asegurador.
4.- Analizar el Certificado de Ofertas original: Revisa dentro de su vigencia legal de 15 días corridos las propuestas emitidas por las distintas Compañías de Seguros frente a la proyección de continuar en tu AFP.
5.- Ejecutar el Remate de Renta Vitalicia (Subasta Inversa): Instruye a tu asesor para abrir una puja competitiva en el SCOMP con al menos tres aseguradoras, forzándolas a superar la oferta inicial y maximizar tu tasa de venta.
6.- Evaluar el Informe Final de Pensión: Exige a tu asesor previsional este documento técnico obligatorio y firmado, donde se justifica matemáticamente cuál es la opción óptima según tu salud y objetivos hereditarios.
7.- Firmar la Aceptación de la Oferta: Formaliza tu decisión irrevocable ante la AFP o la aseguradora adjudicada para que se transfieran los fondos y comiences a recibir tu pago fijo en UF desde el mes siguiente.
¿Tu pensión en la AFP disminuyó en tu último recálculo anual? No esperes a que una nueva corrección bursátil reduzca tu capital; [Enlace interno sugerido: solicita hoy un análisis gratuito de factibilidad y proyección en SCOMP] con nuestros asesores acreditados para congelar tu jubilación en UF antes del próximo ajuste.
Impacto de la Reforma Previsional 2027 en el Cambio de Modalidad.
Al planificar tu transición hacia una Renta Vitalicia a finales de 2026, es indispensable considerar la entrada en régimen de las disposiciones de la Reforma Previsional programadas para el año 2027.
¿Cómo altera esta normativa tu estrategia de jubilación?
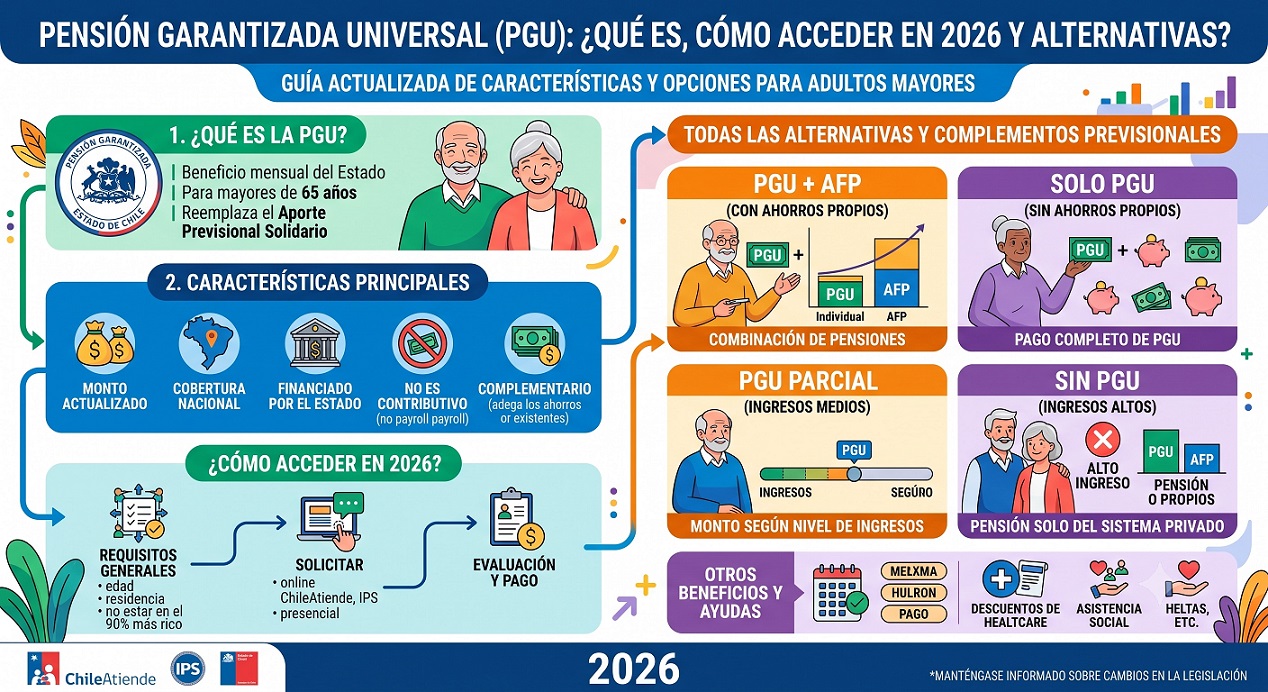
a) Verificar los nuevos tramos y reajustes de la PGU 2027: La actualización gradual del monto y cobertura de la Pensión Garantizada Universal eleva paralelamente el piso mínimo legal exigido para poder contratar una Renta Vitalicia en el SCOMP.
b) Confirmar la compatibilidad de beneficios del Seguro Social: Los complementos estatales y garantías por años cotizados que entran en vigor en 2027 se integran de forma independiente al financiamiento de tu saldo individual, manteniendo tu derecho a asegurar el capital privado en UF.
c) Evaluar la Licitación y Regulación de Tasas: Los ajustes normativos de 2027 fortalecen la transparencia en el sistema SCOMP y en las tablas de mortalidad reguladas por la SP y la CMF, haciendo estratégico comparar las tasas implícitas de cierre de 2026 frente a los parámetros del nuevo año.
Protección Patrimonial: Cómo funcionan las Cláusulas Adicionales.
Uno de los mayores temores al dejar el Retiro Programado es perder la propiedad de los fondos en caso de fallecimiento prematuro del titular.
Para resolver esta inquietud, la normativa chilena permite incorporar Cláusulas Adicionales a tu póliza:
Cláusula de Período Garantizado de Pago: Asegura que, si falleces dentro del plazo contratado (por ejemplo, 10, 15, 20 o 25 años), la aseguradora pagará el 100% de tu pensión mensual en UF a tus beneficiarios legales o, en su defecto, a los herederos designados libremente en la póliza.
Cláusula de Aumento Temporal de Pensión: Permite pactar un porcentaje mayor de ingreso hasta el doble durante los primeros años de jubilación (cuando tus gastos o compromisos financieros suelen ser más altos), estabilizándose luego en la renta vitalicia base definitiva.
Cláusula de Aumento de Porcentaje para Sobrevivencia: Incrementa la pensión legal de tu cónyuge o conviviente civil sobreviviente por sobre el 60% estándar que fija el D.L. 3.500, pudiendo llegar hasta el 80% o 100% del monto original.
Cláusula de Aumento Diferido de Pensión: Permite pactar una jubilación mínima al inicio, para diferir a una fecha predeterminada en el futuro, subir la pensión mensual al máximo posible.
Si además cuentas con un capital holgado, un especialista determinará si cumples los requisitos técnicos para retirar libremente parte de tu fondo mediante el cálculo tributario del Excedente de Libre Disposición (ELD)].
Errores Comunes, Exclusiones y Motivos de Rechazo en el Trámite.
En nuestra experiencia auditando procesos en el sistema SCOMP, observamos fricciones recurrentes que pueden bloquear tu solicitud o hacerte perder dinero de por vida:
A) Incumplir el piso mínimo de la PGU por caídas de último minuto: Si mantienes tus ahorros en multifondos riesgosos mientras tramitas el Certificado de Saldo, una baja bursátil repentina puede situar tu oferta bajo el monto de la PGU, provocando el rechazo automático de la solicitud en el SCOMP.
B) Omitir o desactualizar beneficiarios legales: No declarar oportunamente a un cónyuge, conviviente civil o hijos con derecho a pensión distorsiona el cálculo del Capital Necesario Unitario (CNU), invalidando el Certificado de Ofertas y obligando a reiniciar el trámite desde cero.
C) Aceptar una Oferta Interna directa sin pasar por Remate: Firmar directamente con un agente de ventas de una sola aseguradora te impide acceder al proceso de Remate de Renta Vitalicia en SCOMP], perdiendo diferenciales de tasa que pueden representar cientos de UF a lo largo de tu vida.
D) Dejar vencer el plazo de vigencia de 15 días del SCOMP: Las ofertas de las aseguradoras caducan estrictamente a los 15 días corridos de emitido el certificado; si no firmas dentro de esa ventana y las tasas de interés de mercado bajan, la nueva cotización ofrecerá una pensión menor.
El Rol del Asesor Previsional Registrado frente al Agente de Ventas.
Dado que la suscripción de una Renta Vitalicia es un acto jurídico definitivo e irrevocable, la ley distingue claramente entre un vendedor comisionista y un consultor regulado.
La diferencia radica en la imparcialidad técnica:
Mientras el Agente de Ventas trabaja para una única Compañía de Seguros y promueve exclusivamente sus pólizas, el Asesor Previsional Registrado está fiscalizado conjuntamente por la Superintendencia de Pensiones, respondiendo con una póliza de garantía profesional por sus recomendaciones.
Al contratar nuestra Asesoría Previsional Independiente, obtienes representación exclusiva ante todas las compañías del mercado, optimización matemática de tus cláusulas de herencia y el respaldo una recomendación técnica por escrito y firmada por tu asesor antes de tomar cualquier decisión.
Preguntas Frecuentes sobre el Cambio a Renta Vitalicia:
1.- ¿Cuánto tiempo demora el cambio de Retiro Programado a Renta Vitalicia?
El proceso completo toma entre 30 y 45 días hábiles desde la solicitud del Certificado de Saldo en la AFP hasta la firma de aceptación en el SCOMP. Una vez suscrito el contrato definitivo, la AFP traspasa los fondos a la aseguradora y recibes tu primer pago fijo en UF al mes subsiguiente.
2.- ¿Qué pasa con mi Pensión Garantizada Universal (PGU) si me cambio a Renta Vitalicia?
Mantienes íntegramente tu derecho a recibir la PGU siempre que sigas cumpliendo con los requisitos legales de residencia, focalización socioeconómica y tope de pensión base (PAFE) verificados por el Instituto de Previsión Social (IPS). La aseguradora o el IPS continuarán pagando este beneficio estatal de forma complementaria a tu renta privada en UF.
3.- ¿Puedo arrepentirme y volver a la AFP después de firmar una Renta Vitalicia?
No, el Decreto Ley N° 3.500 establece que el contrato de Renta Vitalicia es de carácter definitivo, irrevocable y de tracto sucesivo. Al firmar la aceptación de la oferta, transfieres legalmente la propiedad de tus fondos previsionales a la Compañía de Seguros de Vida a cambio de la garantía de pago vitalicio.
4.- ¿Cuánto cuesta contratar a un Asesor Previsional para hacer el cambio?
Los honorarios del Asesor Previsional están estrictamente regulados y topados por ley entre un 1,2% y un 1,5% de los fondos destinados a pensión (con un tope máximo expresado en UF fijado por la Superintendencia de Pensiones). Este monto no se paga de tu bolsillo en efectivo, sino que se deduce por única vez del fondo acumulado solo si decides aceptar una oferta.
5.- ¿Qué ocurre con mis fondos si fallezco al poco tiempo de contratar la Renta Vitalicia?
Si contrataste una Renta Vitalicia Simple sin beneficiarios legales de pensión de sobrevivencia, el capital remanente queda a favor de la aseguradora y no constituye herencia. Sin embargo, si incorporaste una Cláusula de Período Garantizado de Pago (por ejemplo, a 15 o 20 años), la compañía estará obligada a pagar el 100% de tu pensión mensual a tus herederos designados durante todo el plazo restante.
6.- ¿Cuál es el requisito mínimo de saldo o pensión para poder traspasarme a una Renta Vitalicia?
Para optar por esta modalidad, el saldo acumulado en tu cuenta de capitalización individual debe ser suficiente para financiar una pensión mensual igual o superior a 3 UF (o el monto equivalente a la Pensión Básica Solidaria vigente como referencia legal). Si tus fondos no alcanzan este umbral tras cotizar en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), deberás mantenerte en Retiro Programado.
7.- ¿Por qué el monto inicial en Renta Vitalicia suele ser menor al que recibo hoy en Retiro Programado?
El Retiro Programado recalcula tu pensión año a año asumiendo una rentabilidad futura proyectada y una expectativa de vida que se ajusta con la edad, lo que genera pagos más altos al inicio pero decrecientes en el tiempo. En cambio, la Compañía de Seguros calcula un pago constante en UF para toda la vida, asumiendo desde el primer día el riesgo financiero y de longevidad, lo que resulta en una mesada inicial más conservadora pero inmune a caídas bursátiles.
8.- ¿Puedo retirar Excedente de Libre Disposición (ELD) al momento de hacer el cambio?
Sí, puedes retirar parte de tu saldo como capital de libre disponibilidad libre de impuestos (hasta los topes de 200 UTM por año con máximo de 1.200 UTM, o 800 UTM en un solo giro), siempre que no hayas utilizado el tope tributario al pensionarte inicialmente. Para ello, debes contar con al menos 10 años de afiliación y lograr que el saldo restante financie una pensión igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años y al menos 12 UF.
9.- ¿Qué pasa con mi pensión si la Compañía de Seguros de Vida quiebra?
Tus ingresos están protegidos por la Garantía Estatal de Pensiones establecida en el Decreto Ley N° 3.500. Si una aseguradora entra en liquidación forzosa, el Estado de Chile cubre el 100% del monto equivalente a la Pensión Básica Solidaria y el 75% del exceso por sobre dicho monto, con un tope máximo garantizado de 45 UF mensuales por pensionado o grupo de beneficiarios.
10.- ¿Sigo pagando comisiones mensuales de administración tras cambiarme a Renta Vitalicia?
No existen cobros ni descuentos mensuales por administración sobre tu pensión. A diferencia de las AFP, que descuentan una comisión porcentual en cada pago mensual de Retiro Programado, las Compañías de Seguros incorporan todos sus costos operativos en la tasa de venta ofrecida en el SCOMP, por lo que el monto en UF que pactas en tu póliza es neto de comisiones.
11.- ¿Qué sucede con la Cuota Mortuoria al traspasar mis fondos a una aseguradora?
El beneficio de la Cuota Mortuoria (15 UF destinadas a cubrir gastos funerarios) se mantiene intacto, pero cambia la entidad pagadora. Mientras en Retiro Programado se descuenta del saldo remanente en tu cuenta de la AFP, en Renta Vitalicia es financiada y pagada directamente por la Compañía de Seguros de Vida a quien acredite haberse hecho cargo de los gastos del funeral.
12.- ¿Cómo influyen las tasas de interés del mercado en el momento de solicitar el cambio?
El monto en UF que te ofrecerán las aseguradoras depende directamente de la tasa de interés de venta de Rentas Vitalicias vigente al momento de cotizar en el SCOMP y del valor de tus multifondos en la AFP. Cambiarte en un período de tasas de interés altas e instrumentos de renta fija favorables te permitirá asegurar para siempre una pensión mensual mayor con el mismo capital acumulado.
13.- ¿Qué alternativas intermedias existen si no quiero perder toda la propiedad de mis fondos?
Al cambiarte desde Retiro Programado, puedes optar por modalidades híbridas en el SCOMP:
& Renta Vitalicia con Cláusula de Aumento Temporal de Pensión: Duplica tu pensión en UF durante los primeros años pactados y luego se estabiliza en el monto base vitalicio.
& Renta Temporal con Renta Vitalicia Diferida: Dejas una fracción en la AFP para recibir una pensión alta por un plazo fijo (1 a 5 años) y contratas una Renta Vitalicia que comienza a pagarse al finalizar ese período.
& Renta Vitalicia Inmediata con Retiro Programado: Divides tu saldo total para recibir simultáneamente dos pensiones (una fija en UF de la aseguradora y otra variable y heredable en la AFP).
🛡️ Maximiza tu Jubilación en Chile: Asesoría Previsional Independiente para Asegurar tu Futuro.
Dar el paso hacia el retiro laboral o transformar tu modalidad de pensión no es un simple trámite administrativo; es el blindaje definitivo del patrimonio que construiste durante décadas de esfuerzo. Frente a un ecosistema previsional complejo donde las AFP y las Compañías de Seguros operan bajo sus propios intereses comerciales contar con un respaldo técnico, humano y 100% imparcial marca la diferencia entre recibir una mesada promedio o conquistar la máxima pensión posible.
En Más Pensión, la plataforma líder y con mayor trayectoria histórica en orientación previsional de Chile, junto a Retirum, transformamos la incertidumbre en tranquilidad financiera mediante estrategias a medida, sin sesgos y centradas exclusivamente en tu bienestar y el de tu familia.
┌──────────────────────────────────────────────────────────────────────┐
│ 🎯 TU RUTA HACIA UNA PENSIÓN MÁXIMA Y SEGURA │
│ │
│ [ 📊 Diagnóstico ] ➔ [ ⚖️ Estrategia ] ➔ [ 🔨 Remate ] ➔ [ 🏆 Pensión ] │
│ Historial + PGU 4 Cláusulas + ELD Puja SCOMP Informe Final│
└──────────────────────────────────────────────────────────────────────┘
🚀 ¿Cómo Maximizamos el Monto de tu Pensión Paso a Paso?
Más allá de gestionar formularios a través de un mandato notarial y un contrato de asesoría regulado, aplicamos ingeniería previsional personalizada para exprimir cada peso de tu ahorro acumulado:
1. 🔍 Auditoría Previsional, Excedentes y Sincronización con la PGU.
Analizamos minuciosamente tu historial previsional para detectar oportunidades ocultas de mejora antes de cotizar:
& Optimización de la Pensión Garantizada Universal (PGU): Evaluamos cómo estructurar tu pensión privada para maximizar el complemento estatal de la PGU sin cruzar innecesariamente los tramos que reducen este beneficio fiscal.
& Cálculo Estratégico de Liquidez: Determinamos con exactitud matemática si tu saldo te permite retirar Excedentes de Libre Disposición (ELD) con la menor carga tributaria posible, entregándote capital en efectivo hoy sin desproteger tu ingreso mensual futuro.
2. 🧩 Claridad con "Peras y Manzanas" y Diseño de las 4 Cláusulas Adicionales:
Te explicamos en lenguaje claro y sin letra chica todas las combinaciones posibles en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Además, configuramos a tu medida las 4 Cláusulas Adicionales de Renta Vitalicia disponibles en el mercado chileno según tu salud, composición familiar y metas de herencia:
╭───────────────────────────────┬───────────────────────────────╮
│ 🛡️ 1. Período Garantizado │ 📈 2. Aumento Temporal │
│ Blindaje total para herederos │ Mayor liquidez en tus │
│ por 10, 15, 20 o 25 años. │ primeros años de jubilación. │
├───────────────────────────────┼───────────────────────────────┤
│ 💑 3. Aumento de Sobrevivencia│ 🔄 4. Aumento Diferido │
│ Eleva el porcentaje de pensión│ de Pensión │
│ para tu cónyuge o pareja. │ Adapta el flujo en UF a tus │
│ │ etapas reales de gasto vital. │
╰───────────────────────────────┴───────────────────────────────╯
3. 🔨 Negociación Activa mediante Remate de Renta Vitalicia.
No nos conformamos con las primeras propuestas del certificado original del SCOMP. Activamos un Remate de Renta Vitalicia (subasta competitiva), poniendo a competir directamente a las aseguradoras para que superen sus tasas iniciales y eleven el pago en UF que recibirás todos los meses.
4. 📋 Informe Final de Pensión: Tu Escudo antes de Firmar.
Antes de que tomes cualquier decisión, te entregamos un Informe Final de Pensión por escrito y firmado. Este documento técnico contrasta cada oferta, proyecta escenarios de salud y herencia, y te entrega nuestra recomendación experta con responsabilidad legal. Tú siempre tienes la última palabra.
🏆 ¿Por Qué Elegir Nuestra Asesoría Previsional?
Elegir quién te represente ante el sistema previsional define tu calidad de vida por los próximos 20 o 30 años. Nuestra ventaja competitiva se sostiene en cuatro pilares innegociables:
⚖️ Independencia Absoluta: Trabajamos exclusivamente para ti. No tenemos vínculos laborales ni metas de venta con ninguna AFP ni Compañía de Seguros, garantizando un consejo libre de conflictos de interés.
🏛️ Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado a la asesoría de jubilación. Décadas de casos exitosos respaldan cada cálculo que realizamos.
🎖️ Asesores Previsionales Registrados: Nuestro equipo está integrado por especialistas acreditados y fiscalizados por la Superintendencia de Pensiones (SP).
🤝 Acompañamiento Humano de Principio a Fin: Nos hacemos cargo de toda la carga burocrática para ahorrarte tiempo y estrés, respondiendo cada inquietud con cercanía, empatía y total transparencia.
📞 ¡Toma el Control del Futuro de tu Economía Financiera Hoy Mismo!
Tu esfuerzo de toda una vida merece la gestión más rigurosa del mercado. No dejes tu jubilación ni el bienestar de tu familia a la suerte. Contáctanos ahora por el canal que te resulte más cómodo y recibe orientación inmediata de un especialista registrado:
┌──────────────────────────────────────────────────────────────────┐
│ ⚡ ATENCIÓN INMEDIATA Y MULTICANAL EN TODO CHILE │
└──────────────────────────────────────────────────────────────────┘
📲 WhatsApp: Haz clic en su ícono para chatear, llamar, enviar un audio o mensaje o iniciar una videollamada.
📞 Llamada Telefónica: Comunícate con uno de nuestros asesores previsionales acreditados sin esperas.
💻 Videollamada: Agenda una sesión desde tu hogar u oficina; Te enviamos el enlace..
🏢 Reunión Presencial: Coordinemos una reunión en oficina, domicilio, o en un café
💬 Chat en Vivo y Redes Sociales: Escríbenos Google Chat, Facebook o Instagram..
➡️ Formulario Web: Déjanos tus datos de contacto y un especialista se comunicará contigo a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y recibirás una respuesta a tiempo.
📉 ¿Tu pensión en la AFP bajó?
💰 Blindamos tus ahorros de las caídas del mercado y aseguramos tu jubilación con un pago fijo en UF de por vida.
📱 [Cotiza tu cambio a Renta Vitalicia con un Asesor Previsional Registrado hoy mismo].


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl