¿Cuánto cobra un Asesor Previsional y quién lo paga por ley? Los asesores previsionales son remunerados exclusivamente por las AFP o compañías de seguros en trámites de vejez, invalidez o sobrevivencia, y jamás deben recibir pagos directos del cliente (salvo en asesoría activa o enfermedad terminal, siempre por vía bancaria). Quienes exigen anticipos o cobros directos fuera de estas excepciones suelen ser falsos asesores no registrados que incurren en estafas, por lo que siempre se debe verificar su inscripción en la Superintendencia de Pensiones
¿Cuánto cobra un Asesor Previsional y quién lo paga por ley?
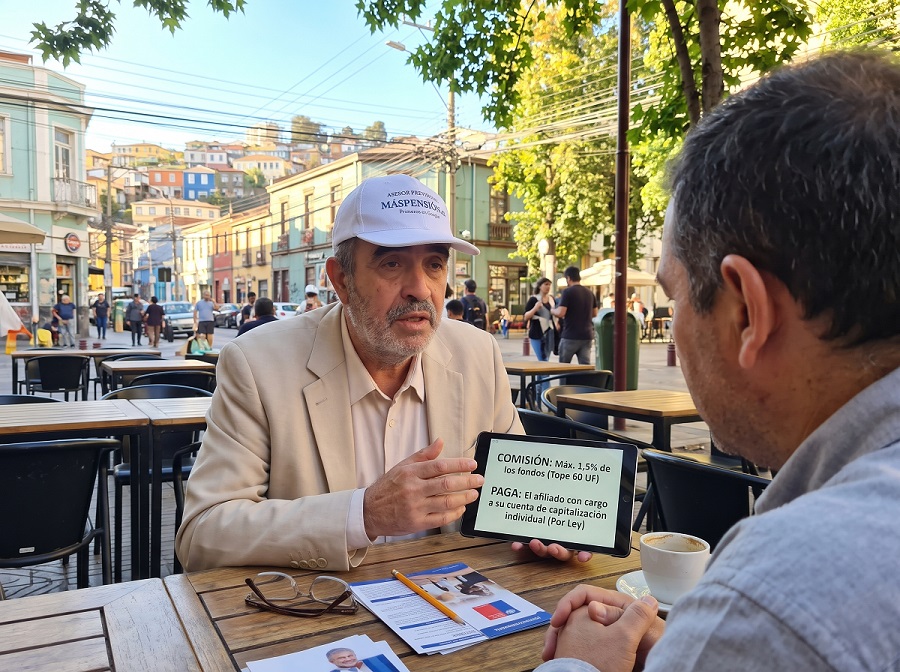
A una persona pensionado el año 2024 en Valparaíso, un supuesto asesor le cobraba $5.000.000 por hacerle el trámite de pensión por invalidez.
¿Le piden dinero por adelantado para tramitar su pensión? Cuidado, así operan los falsos asesores.
Resumen ejecutivo: Por ley, los asesores previsionales son remunerados exclusivamente a través de las Administradoras de Fondos de Pensiones (AFP) o de las compañías de seguros cuando gestionan trámites de pensión de vejez, invalidez o sobrevivencia. Jamás deben recibir pagos directos del bolsillo del cliente, salvo en dos casos excepcionales: asesoría previsional activa o tramitación por enfermedad terminal (y siempre mediante transferencia o vía bancaria formal). Quienes exigen anticipos en efectivo o cobros directos fuera de estas excepciones suelen ser falsos asesores no registrados que incurren en estafas. Antes de firmar cualquier documento, verifique siempre que el profesional esté inscrito en la Superintendencia de Pensiones.
Caso real: Inteligencia Artificial vs. Asesor Previsional.
A continuación, analizaremos un caso real a partir de la consulta que un usuario realizó en el ChatBox con inteligencia artificial de nuestros sitios web, contrastando la respuesta automática con lo que realmente exige la normativa chilena.
La consulta del cliente.
"Buen día. Firmé un contrato con un asesor y, al momento del dictamen (ya sea transitorio o total), me cobra cuatro pensiones brutas del mayor valor entregado en el SCOMP. Además, para dar inicio a este proceso, solicita un pago inicial de $600.000. ¿Es esto lo que realmente se le debe pagar?"
La respuesta de nuestro Asesor Previsional Certificado.
Rotundamente no. La remuneración de un Asesor Previsional proviene de forma exclusiva de las AFP (bajo el concepto de honorarios) o de las compañías de seguros (como comisión), con cargo directo o indirecto a los fondos previsionales con Costos y Beneficios según los topes legales, pero nunca del bolsillo directo del afiliado.
Por normativa, tenemos estrictamente prohibido recibir pagos directos del cliente en trámites de pensión de vejez, invalidez o sobrevivencia. Además, es importante aclarar que:
& En casos de invalidez parcial transitoria (primer dictamen): No existe pago alguno de comisión u honorarios para el asesor por el trámite de pensión.
& Si la invalidez es rechazada por las Comisiones Médicas: Tampoco corresponde ningún tipo de cobro.
¿Cuáles son las únicas excepciones legales? El pago directo por parte del cliente solo está permitido y debe quedar claramente estipulado en un contrato formal en dos situaciones específicas en las que ni las AFP ni las aseguradoras contemplan remuneración para el asesor:
1.- Asesoría previsional activa: Aquella que se realiza durante la vida laboral, mucho antes de iniciar el trámite de jubilación (por ejemplo, análisis de multifondos o proyecciones).
2.- Pensión por enfermedad terminal: Trámite especial regulado bajo su propia normativa.
Incluso en estas dos excepciones, jamás se debe pagar en efectivo. Todo pago debe efectuarse formalmente a través del sistema financiero bancario para que exista trazabilidad y respaldo tributario.
¿Qué respondió inicialmente nuestro ChatBox con IA?
Resumen ChatBox:
Cobro de honorarios previsionales.
El usuario preguntó si debe pagar a un asesor previsional cuatro pensiones brutas del mayor valor informado en SCOMP, más un cobro inicial de $600.000. La respuesta indicó que no necesariamente es correcto de forma automática, recomendó revisar el contrato, la inscripción del asesor y pedir una liquidación escrita antes de pagar.
Respuesta ChatBox:
No necesariamente. El cobro de cuatro pensiones brutas más un pago inicial de $600.000 no puede considerarse automáticamente válido. Debe revisarse cuidadosamente el contrato de asesoría previsional, la calidad del asesor y la forma de cálculo de sus honorarios.
Antes de pagar, verifique:
Que el profesional esté inscrito en el Registro de Asesores Previsionales de la Superintendencia de Pensiones.
Qué norma y cláusula contractual justifican el cobro de cuatro pensiones brutas.
Si los $600.000 corresponden a un anticipo descontable de los honorarios finales o a un cobro adicional.
Qué ocurre si la pensión es rechazada, declarada transitoria o modificada posteriormente.
Cuál es la base exacta del cálculo (pensión bruta, líquida, mayor oferta del SCOMP, etc.) y que se emita la boleta o factura correspondiente.
Recomendación práctica del asistente virtual:
No entregue los $600.000 ni firme nuevos documentos sin exigir una explicación por escrito y una copia íntegra del contrato. Solicite expresamente que le indiquen: "Qué norma autoriza el cobro de cuatro pensiones brutas y cuál es el tratamiento del pago inicial de $600.000". Si ya firmó, consulte directamente en la Superintendencia de Pensiones o contacte a nuestro equipo antes de efectuar cualquier desembolso.
Comentario final y corrección de nuestro equipo.
Aunque el ChatBox entregó una respuesta preventiva útil, fue imprecisa en su contexto legal general. No basta con revisar las cláusulas del contrato cuando el cobro en sí mismo es ilegal: bajo ninguna circunstancia un cliente debe pagarle de su bolsillo $600.000 ni "cuatro pensiones brutas" a un asesor por tramitar una pensión de invalidez o vejez.
¿Por qué ocurrió esta imprecisión en la IA? Nuestro asistente virtual genera sus respuestas basándose estrictamente en los textos publicados en los dos sitios web que administramos. Si bien en ellos detallamos en profundidad cómo operan los porcentajes de honorarios y comisiones legales, dábamos por sentado que el lector sabía que dicho pago se procesa internamente a través de la AFP o aseguradora, faltando explicitar que el cliente jamás debe transferir dinero de su patrimonio personal al asesor.
El peligro de los falsos asesores: Quienes exigen anticipos, pagos por dictámenes transitorios o cobros en efectivo no son profesionales regulados ni inscritos en el Registro de Asesores Previsionales de la Superintendencia de Pensiones. Se trata de captadores o personas inescrupulosas que incurren en estafas, aprovechándose de la urgencia y el desconocimiento de los futuros pensionados.
Gracias a la consulta de este usuario, hemos actualizado nuestra base de datos para que el ChatBox cuente con el contexto exacto y advierta de inmediato sobre este tipo de fraudes. Aun así, frente a un trámite tan trascendental para el futuro de su economía, la recomendación principal será siempre conversar directamente con un Asesor Previsional Registrado, quien domina a cabalidad la normativa vigente que protege sus derechos.
🛡️ Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Estratégica e Imparcial.
Entendemos que dar el paso hacia la jubilación es una de las decisiones patrimoniales más trascendentales de tu vida. Enfrentarse en solitario al complejo entramado técnico de las AFP, las Compañías de Seguros y la normativa previsional vigente puede generar incertidumbre; sin embargo, no tienes que recorrer este camino sin respaldo experto.
En nuestros portales le brindamos la plataforma pionera y con mayor trayectoria histórica en asesoría de jubilación en Chile, transformamos un trámite complejo en la base de tu tranquilidad futura. Diseñamos una estrategia técnica, transparente y 100% enfocada en maximizar tu pensión mensual y blindar el bienestar de tu familia.
📈 ¿Cómo Maximizamos tu Jubilación? Tu Hoja de Ruta Estratégica.
No nos limitamos a gestionar formularios burocráticos; estructuramos un plan de retiro a tu medida para extraer el máximo rendimiento de los ahorros que construiste durante décadas de esfuerzo:
[1. Diagnóstico Inicial] ──► [2. Gestión SCOMP] ──► [3. Cláusulas y Remate] ──► [4. Informe Final y Pensión]
(ELD + Integración PGU) (Licitación Total) (Puja de Aseguradoras) (Decisión Informada 100%)
🔍 1. Diagnóstico Patrimonial, Excedentes y PGU.
Evaluamos minuciosamente tu historial de cotizaciones, expectativas de vida y grupo familiar para proyectar el mayor flujo mensual posible:
& Excedentes de Libre Disposición (ELD): Calculamos con exactitud si cumples los requisitos legales para retirar parte de tus fondos al contado, optimizando la carga tributaria de ese capital.
& Integración con la Pensión Garantizada Universal (PGU): Analizamos tu derecho a la PGU y cómo articular este beneficio estatal con tu pensión autofinanciada para elevar tu ingreso líquido mensual desde el primer día.
⚖️ 2. Claridad Absoluta en tus Modalidades de Pensión.
Te explicamos con total sencillez sin letra chica ni tecnicismos confusos las ventajas y riesgos de cada alternativa del sistema:
& Retiro Programado (AFP): Mantienes la propiedad de tus fondos y generas herencia, pero asumes el riesgo de longevidad y la volatilidad del mercado.
& Renta Vitalicia Inmediata (Compañías de Seguros): Aseguras una pensión fija en UF para toda la vida, transfiriendo el riesgo financiero y de sobrevida a la aseguradora.
& Modalidades Combinadas (Renta Temporal con Renta Vitalicia Diferida o Renta Vitalicia con Retiro Programado): Equilibramos liquidez inicial, propiedad de fondos y seguridad vitalicia según tus metas personales.
🛡️ 3. Blindaje Familiar: Las 4 Cláusulas Adicionales de Renta Vitalicia.
Si optas por una Renta Vitalicia, tu capital no tiene por qué perderse en caso de fallecimiento prematuro. Evaluamos e incorporamos estratégicamente las cuatro cláusulas adicionales disponibles en la legislación chilena para proteger a los tuyos:
🔒 Período Garantizado de Pago: Si falleces antes del plazo pactado (ej. 10, 15 o 20 años), el 100% de tu pensión se sigue pagando a tus beneficiarios designados hasta cumplir dicho período.
📈 Cláusula de Incremento de Porcentaje: Permite aumentar el porcentaje de pensión de sobrevivencia que recibirán tus beneficiarios legales por sobre el mínimo establecido por ley.
🔄 Cláusula de Aumento Diferido de Pensión: Permite iniciar la jubilación con una pensión mínima y difiere para aumentarla al máximo en una fecha futura, lo que permite ahorrar impuestos en la primera parte mientras el pensionado sigue trabajando.
👩❤️👨 Cláusula de Aumento Temporal de Pensión: Diseñada para incrementar tus ingresos durante los primeros años de retiro activo.
🏛️ 4. Gestión en SCOMP y Remate de Renta Vitalicia.
A través de un contrato formal de asesoría y mandato notarial, asumimos el control operativo en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote filas, tiempo y desgaste emocional.
🔨 El Poder del Remate de Renta Vitalicia: Una vez emitido el Certificado de Ofertas original del SCOMP, no nos conformamos con el primer resultado. Activamos un Remate electrónico de Renta Vitalicia, una subasta competitiva exclusiva donde obligamos a las Compañías de Seguros a pujar entre sí para superar su oferta inicial y entregarte una tasa e ingreso mensual superior.
📋 5. Informe Final de Recomendación Técnica.
Antes de que tomes cualquier decisión irrevocable, elaboramos y firmamos un Informe Final de Pensión. Este documento oficial incluye la comparativa detallada de todas las ofertas del mercado y nuestra sugerencia experta basada en tu estado de salud, perfil de riesgo y objetivos de herencia. Tú siempre tienes la última palabra.
🏆 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
Elegir con quién planificar tu retiro marca la diferencia entre una pensión estándar y una jubilación optimizada al máximo nivel legal:
🚀 ¡El Esfuerzo de Toda tu Vida Merece la Mejor Pensión! Contáctanos Hoy.
No dejes el fruto de años de trabajo al lote ni en manos de quienes representan a las instituciones financieras. Toma hoy el control de tu patrimonio y asegura el bienestar económico que tú y tu familia merecen.
Elige el canal de comunicación que te resulte más cómodo y recibe orientación directa de un especialista:
📲 WhatsApp: Haz clic en su ícono para chatear, enviar una nota, mensaje de voz o videollamada.
📞 Llamada Telefónica: Comunícate ahora mismo con nuestros asesores especialistas para resolver tus dudas.
💻 Videollamada: Agendemos una reunión por (Zoom, Meet o WhatsApp) desde tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio, o en un café.
💬 Chat en Vivo y Redes Sociales: Escríbenos en tiempo real a través de Google Chat, Facebook o Instagram.
➡️ Formulario Web: Déjanos tus datos de contacto y un asesor acreditado se comunicará contigo a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y te responderemos a la brevedad.
💹 El esfuerzo de toda tu vida merece la mejor pensión.
📱 Escríbenos ahora por WhatsApp y maximiza tu jubilación con asesoría 100% imparcial, transparente y regulada por ley.
☎️ ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl