Costos de Pensión y Honorarios de Asesor Previsional 2027. Conoce las comisiones de AFP y honorarios legales de un Asesor Previsional SP. Optimiza tu pensión en SCOMP sin cobros ocultos. El artículo detalla los costos regulados para pensionarse en Chile y contrasta la comisión mensual vitalicia de las AFP en Retiro Programado (0,95% a 1,25%) frente al honorario único con tope legal (1,2% a 2%, máximo 36 a 60 UF) de un Asesor Previsional independiente. Asimismo, explica cómo la asesoría imparcial en el sistema SCOMP mediante herramientas como el remate electrónico de Renta Vitalicia, la protección de beneficios estatales y la adaptación a la Reforma Previsional en 2027 permite maximizar el monto líquido de la jubilación sin desembolsos directos del bolsillo del afiliado. ¡Agenda a tu asesor previsional independiente!
Costos de Pensión y Honorarios de Asesor Previsional 2027.-
Costos de la Pensión en Chile: Comisiones de AFP, Honorario y/o Comisión de un Asesor Previsional.
Revisado técnicamente por Asesor Previsional acreditado en el Registro SP 247| Actualizado a normativa vigente.
Los costos de pensión en Chile son comisiones reguladas por la Superintendencia de Pensiones aplicadas al saldo acumulado del afiliado. Contratar un asesor previsional independiente garantiza la optimización de estos cobros en el SCOMP, maximizando el monto de la jubilación mediante estrategias como el remate de renta vitalicia.
¿Tienes tu Certificado de Saldo emitido? Agenda ahora una asesoría previsional independiente para proyectar tus opciones de jubilación sin costo inicial y sin compromiso.]
Contenido revisado por Asesor Previsional inscrito en el Registro de Asesores Previsionales de la SP (N° de registro [247]) | Última actualización normativa:
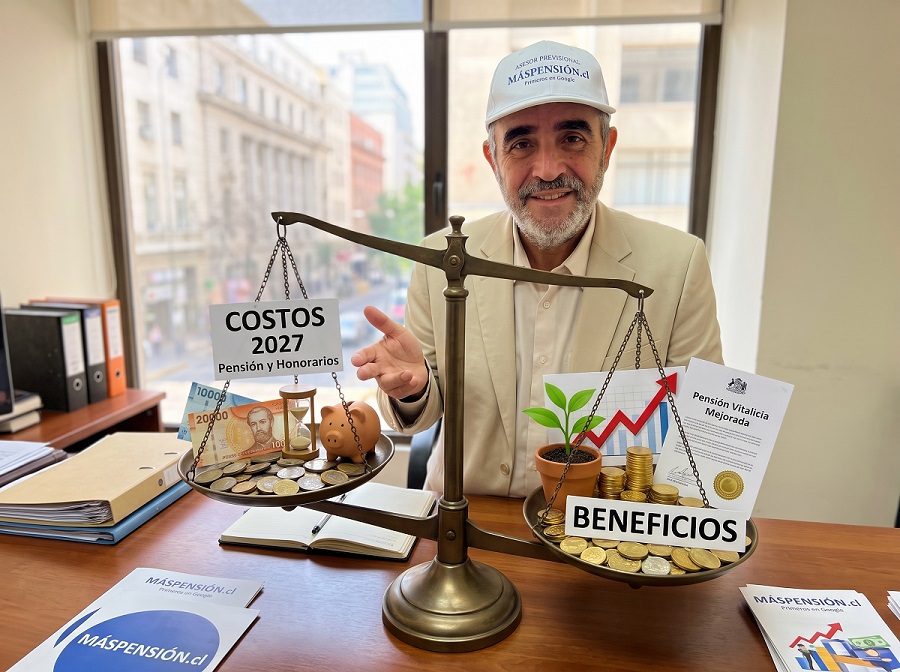
Los Costos y Beneficios de una pensión en Chile comprenden las comisiones mensuales de administración de las AFP en Retiro Programado o los honorarios regulados de un Asesor Previsional. Según el D.L. 3.500, la asesoría tiene un tope legal del 1,2% al 2% de los fondos, con límites máximos en UF.
Planificar tu jubilación exige transparencia absoluta sobre cada descuento aplicado a tu cuenta de capitalización individual. Aunque iniciar el trámite no requiere un desembolso de tu bolsillo.
Comparativa de Costos: Retiro Programado, Renta Vitalicia y Asesoría Previsional.
El costo total de pensionarse varía según la modalidad seleccionada y el profesional o institución con quien gestiones el trámite. La normativa conjunta de la Superintendencia de Pensiones (SP) establece topes estrictos para proteger tu ahorro previsional.
Nota técnica: Si tus fondos acumulados superan las 3.000 UF, los honorarios del asesor previsional jamás podrán exceder las 36 UF en Retiro Programado ni las 60 UF en Renta Vitalicia, conforme al Compendio de Normas del Sistema de Pensiones.
¿Por qué contratar un Asesor Previsional Independiente frente a una AFP?
Existe el mito frecuente de que tramitar la jubilación directamente en la sucursal de la AFP es "gratuito". En la práctica, si te pensionas en modalidad de Retiro Programado en AFP sin contraste técnico, pagarás una comisión porcentual todos los meses sobre cada pago de pensión y eventuales retiros de Excedente de Libre Disposición (ELD).
La diferencia estructural entre un ejecutivo institucional y un asesor registrado radica en su independencia legal:
& Imparcialidad garantizada por ley: Mientras el ejecutivo de la AFP o el agente de ventas representa a su empleador, el asesor previsional responde civil y legalmente ante ti, respaldado por una póliza de garantía vigente.
& Optimización actuarial de ofertas: Evaluamos el impacto de las tablas de mortalidad, la Tasa de Interés Técnica y la incorporación de tus beneficiarios de pensión de sobrevivencia (cónyuge sobreviviente o hijos con derecho).
& Defensa de beneficios estatales: Cuidamos que la estructura de tu pensión autofinanciada no perjudique tu acceso a la Pensión Garantizada Universal (PGU) gestionada ante el IPS, ni la correcta liquidación de tu Bono de Reconocimiento.
& Uso estratégico del Remate de Renta Vitalicia: Obligamos a las Compañías de Seguros de Vida a competir en una subasta electrónica dentro del SCOMP, logrando tasas superiores a las del Certificado de Ofertas inicial.
Ejemplo práctico: Impacto de los costos en tu pensión mensual.
Imagina a un afiliado de 65 años con un saldo acumulado de 3.500 UF que evalúa jubilarse mediante una [Enlace interno sugerido: Renta Vitalicia Inmediata con condiciones especiales -> /rentas-vitalicias/condiciones-especiales]:
a) Tope legal aplicado: Aunque el 2% de 3.500 UF equivale a 70 UF, la ley limita el honorario máximo del asesor a 60 UF.
b) Transparencia en el SCOMP: El Certificado de Ofertas muestra el monto de pensión neto (ya descontado el honorario).
c) Rentabilidad de la gestión: Mediante un Remate de Renta Vitalicia conducido por el asesor, la aseguradora adjudicataria mejora la oferta inicial en 1,1 UF mensuales. El afiliado recupera el costo total de la asesoría en menos de 4,5 años y asegura ese ingreso extra de por vida.
¿Ya tienes tu Certificado de Saldo o tus Ofertas de SCOMP?
No firmes una aceptación definitiva sin antes contrastar los costos ocultos y el potencial de mejora mediante un remate electrónico. Solicita aquí una revisión técnica sin costo de tu Certificado SCOMP con un Asesor Previsional acreditado.
Paso a paso: Cómo se formaliza y audita el costo de tu asesoría.
Para garantizar transparencia total y evitar cobros indebidos, la normativa de la Superintendencia de Pensiones exige cumplir una secuencia formal estricta:
1.- Verificar la inscripción vigente del profesional en el Registro de Asesores Previsionales de la SP y la CMF antes de entregar antecedentes personales.
2.- Suscribir el Contrato de Asesoría Previsional oficial, documento donde queda fijado el porcentaje exacto de honorarios y la prohibición de cobros anticipados en dinero.
3.- Solicitar el Certificado de Saldo en la AFP (incluyendo el recálculo si existe dictamen de la Comisión Médica por invalidez) para transmitir la consulta al sistema SCOMP.
4.- Analizar el Certificado de Ofertas original, documento oficial que desglosa en columnas separadas el monto de pensión con y sin honorarios de intermediación.
5.- Emitir el Informe Final de Pensión, un dictamen técnico obligatorio y firmado por el asesor que justifica financieramente la modalidad o cláusula adicional recomendada.
6.- Autorizar la selección de modalidad ante la AFP o Compañía de Seguros, momento en el cual la institución deduce el honorario directamente del fondo para pagarlo al asesor.
Errores frecuentes, exclusiones o motivos de rechazo en el trámite.
En nuestra experiencia auditando procesos en terreno, detectamos fricciones recurrentes que retrasan el pago de la pensión o encarecen el trámite en el SCOMP:
El punto crítico en el SCOMP es el siguiente:
A) Caducidad del Certificado de Ofertas por demoras: Las ofertas de Renta Vitalicia tienen una vigencia estricta de 15 días corridos. Si no se agenda el remate o la aceptación dentro de ese plazo, el certificado vence y obliga a reiniciar la consulta con nuevas tasas de mercado.
B) Aceptar pagos por fuera del sistema (Ilegalidad): Ningún asesor previsional puede pedirte transferencias directas, cheques ni efectivo por tramitar tu pensión. Todo cobro externo al descuento legal del D.L. 3.500 constituye una infracción grave sancionada por la SP.
C) Descartar el Remate por temor a costos extra: Muchos afiliados creen erróneamente que pedir una subasta encarece la comisión. El remate electrónico de Renta Vitalicia en SCOMP no añade recargos sobre el tope legal y obliga a las aseguradoras a mejorar su oferta base.
D) Omitir beneficiarios legales al inicio: No declarar oportunamente a un cónyuge o hijo con invalidez invalida el Certificado de Saldo, bloquea el cierre en SCOMP y altera por completo la reserva técnica requerida.
Impacto de la Reforma Previsional en 2027 en los Costos y Modalidades.
La entrada en vigencia de los cambios estructurales de la Reforma Previsional en 2027 modificará la estructura de comisiones de administración y la forma en que se cotizan las pensiones en Chile:
a) Qué rige hoy (2026): Las AFP cobran una comisión porcentual directa sobre cada pago mensual en Retiro Programado, y los afiliados eligen directamente entre Retiro Programado, Renta Vitalicia o modalidades mixtas en el SCOMP bajo los topes de honorarios actuales (1,2% / 36 UF y 2,0% / 60 UF).
b) Qué cambiará a partir de 2027: Con la implementación gradual del nuevo esquema de licitación de stock de afiliados, reorganización industrial y los ajustes al Seguro Social Previsional, las comisiones por administración de cuentas activas y pasivas enfrentarán nuevos parámetros de competencia y regulación estatal.
c) Vigencia de la Asesoría Independiente en 2027: La figura del Asesor Previsional registrado se consolida como contrapeso técnico indispensable para evaluar si a un afiliado le conviene acogerse a las reglas de transición actuales o esperar los beneficios por años cotizados que comenzarán a devengarse con la normativa 2027.
& Para profundizar en los requisitos de jubilación antes del cambio legal, revisa nuestra [Enlace interno sugerido: guía completa sobre cómo pensionarse por vejez o invalidez en Chile.
Preguntas Frecuentes sobre Costos de Pensión y Asesoría Previsional:
1.- ¿Cuánto cobra un asesor previsional por tramitar mi jubilación en Chile?
El honorario está regulado por el D.L. 3.500 y nunca se paga de tu bolsillo en efectivo. En Retiro Programado el tope máximo es del 1,2% de tus fondos (con límite de 36 UF), mientras que en Renta Vitalicia el máximo es del 1,5% (con límite de 60 UF). Este monto se deduce por única vez de tu cuenta de capitalización individual al momento de pensionarte.
2.- ¿Es gratis tramitar la pensión directamente en la AFP?
El trámite de solicitud inicial en sucursal no tiene cobro de entrada, pero la modalidad de Retiro Programado no es gratuita. La AFP te descontará todos los meses una comisión de administración que oscila entre el 0,95% y el 1,25% sin tope sobre el monto bruto de tu pensión durante toda tu vida como jubilado. A largo plazo, esta comisión recurrente suele superar el costo único de un asesor independiente.
3.- ¿Quién paga los costos en un remate de Renta Vitalicia en SCOMP?
El proceso de remate o subasta electrónica dentro del sistema SCOMP no tiene ningún costo adicional para el afiliado. Los honorarios de asesoría ya están integrados dentro de los márgenes regulados (máximo 1,5% o 60 UF) que asume la compañía de seguros en su estructura de costos. La oferta ganadora que ves en el acta de remate corresponde al monto líquido de pensión antes de impuestos y salud.
4.- ¿Puedo saber cuánto me costará la asesoría antes de aceptar una oferta?
Sí, la transparencia es obligatoria por normativa de la Superintendencia de Pensiones. El Certificado de Ofertas de SCOMP detalla explícitamente el monto de tu pensión en UF con y sin comisión de asesoría previsional. Así puedes comprobar matemáticamente que la gestión del asesor genera un beneficio superior a su costo antes de firmar la selección de modalidad.
5.- ¿Debo pagar algo si decido desistir del trámite y no pensionarme?
No, el servicio de asesoría previsional opera bajo la modalidad de resultado efectivo. Si durante el proceso de consulta en SCOMP decides postergar tu jubilación o anular la solicitud (lo cual puede ser común en trámites de pensión anticipada o de vejez antes de firmar la selección de modalidad), el asesor no puede cobrarte ningún honorario ni exigir pagos de tu bolsillo. La comisión solo se devenga si se concreta y acepta formalmente una modalidad de pensión.
6.- ¿La comisión de asesoría previsional está afecta a IVA u otros impuestos?
No, los servicios de asesoría previsional regulados por el D.L. 3.500 están exentos de IVA. El porcentaje acordado en el Contrato de Asesoría Previsional (con sus topes de 1,2% / 36 UF o 2% / 60 UF) es el monto final y total que se descuenta del saldo de tu cuenta de capitalización individual, sin recargos tributarios ni cobros administrativos adicionales.
7.- ¿Qué ocurre con los honorarios si elijo una modalidad combinada (Renta Temporal con Renta Vitalicia Diferida o Renta Vitalicia con Retiro Programado)?
En las modalidades mixtas, la comisión se calcula de forma proporcional a los fondos destinados a cada producto, respetando siempre los límites legales de cada uno. Se aplica hasta un 1,2% sobre la fracción del saldo que queda en la AFP (Retiro Programado o Renta Temporal) y hasta un 2% sobre la prima única traspasada a la aseguradora, sin que la suma total de ambos cobros pueda superar el tope máximo absoluto de 60 UF.
8.- ¿Me vuelven a cobrar comisión si me pensiono en Retiro Programado y años después me cambio a Renta Vitalicia?
La normativa protege tu saldo impidiendo el doble cobro completo. Si pagaste honorarios de asesoría al iniciar tu Retiro Programado (hasta 1,2% o 36 UF) y posteriormente decides trasladar tus fondos a una Renta Vitalicia con un asesor, el nuevo cobro tendrá como límite únicamente la diferencia restante para completar el tope legal de Renta Vitalicia (es decir, un máximo de 0,8% adicional de los fondos y la diferencia en UF hasta enterar las 60 UF históricas).
9.- ¿Qué pasa si un asesor previsional o un tercero me pide dinero en efectivo o transferencias directas por el trámite?
Es una práctica estrictamente ilegal y sancionada por la Superintendencia de Pensiones y la Comisión para el Mercado Financiero (CMF). Ningún asesor inscrito en el registro oficial puede recibir pagos directos del afiliado, ni por adelantado ni al finalizar la gestión. El único mecanismo válido de pago es el descuento directo desde los fondos previsionales regulado a través del Certificado de Ofertas de SCOMP y ejecutado por la AFP o la Compañía de Seguros.
10.- ¿Se cobran honorarios sobre el total de mis ahorros si retiro el Excedente de Libre Disposición (ELD)?
No, la ley prohíbe aplicar comisiones de asesoría sobre los fondos que el afiliado retira como Excedente de Libre Disposición. El cálculo porcentual de los honorarios (1,2% o 2%) se aplica exclusivamente sobre el saldo efectivo destinado a financiar la pensión, una vez descontado el monto del ELD. De esta forma, el dinero que retiras en efectivo llega íntegro (sujeto únicamente a su régimen tributario correspondiente).
11.- ¿Cuál es la diferencia en costos entre contratar a un Asesor Previsional Independiente y un Agente de Ventas de una Compañía de Seguros?
Aunque el tope máximo regulado para Renta Vitalicia es el mismo en ambos casos (hasta 2% con tope de 60 UF), el Agente de Ventas es un empleado dependiente de una sola aseguradora y promueve exclusivamente los productos de su empleador. El Asesor Previsional, por el mismo costo regulado, actúa de forma independiente frente a todas las compañías del mercado, permitiéndote acceder a ofertas externas competitivas y a remates electrónicos que suelen mejorar la tasa de venta y compensar con creces el honorario.
12.- ¿Los costos de asesoría previsional son fijos o se pueden negociar?
Los porcentajes del 1,2% (36 UF) y 2% (60 UF) establecidos en la ley son techos máximos, no tarifas fijas obligatorias. El afiliado tiene derecho a acordar un porcentaje menor con el asesor previsional al momento de firmar el Contrato de Asesoría Previsional, especialmente en casos de saldos acumulados altos donde el porcentaje alcanza rápidamente el tope en Unidades de Fomento.
¿Qué preguntas frecuentes se hacen sobre los Beneficios de la Asesoría Previsional?
1.- ¿Cómo logra un asesor previsional mejorar el monto final de mi pensión?
El asesor realiza un análisis técnico de las ofertas arrojadas por el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) y está facultado para participar en el Remate Electrónico de Pensión o negociar directamente con las Compañías de Seguros de Vida, logrando frecuentemente una tasa de venta superior a la que obtendría el afiliado gestionando el trámite en solitario.
2.- ¿Por qué elegir un asesor previsional si la AFP o la Compañía de Seguros me atienden gratis?
A diferencia de un ejecutivo de AFP o un agente de ventas de una aseguradora quienes representan los intereses comerciales de sus propias empresas, el Asesor Previsional está regulado por la Superintendencia de Pensiones para actuar de manera 100% independiente, velando exclusivamente por el beneficio económico y familiar del futuro pensionado.
3.- ¿Cómo me ayuda a elegir entre Retiro Programado y Renta Vitalicia?
Evalúa factores críticos como tu expectativa de vida, estado de salud, grupo familiar (beneficiarios legales) y tolerancia al riesgo financiero. Con base en esto, determina si te conviene mantener la propiedad de los fondos en la AFP (Retiro Programado), asegurar un monto fijo en UF de por vida (Renta Vitalicia), o combinar ambas modalidades para maximizar tu liquidez y seguridad.
4.- ¿Qué ventajas ofrece respecto a la protección de mi familia y eventuales herencias?
El asesor diseña estrategias a medida mediante la incorporación de Cláusulas Adicionales en las Rentas Vitalicias (como el Período Garantizado de Pago o la Cláusula de Aumento Temporal de Pensión). Esto asegura que, en caso de fallecimiento prematuro del titular, el capital no se pierda y sea pagado íntegramente a los beneficiarios o herederos designados.
5.- ¿Debo pagar de mi bolsillo por los servicios de un asesor previsional?
El afiliado no realiza ningún desembolso directo de su bolsillo. Los honorarios o comisiones, están estrictamente regulados por la ley chilena y se descuentan por única vez de los fondos previsionales acumulados, con topes máximos legales (que oscilan entre el 1,2% y el 2% del saldo destinado a pensión, con un tope en UF según la modalidad elegida). Además, las aseguradoras no pueden recargar este costo en comparación con la venta directa.
6.- ¿Cuánto tiempo y burocracia me ahorra contratar esta asesoría?
El asesor asume la gestión operativa integral del trámite: revisa que tu Bono de Reconocimiento esté correctamente liquidado, valida la declaración de beneficiarios, tramita la Solicitud de Pensión, ingresa el Certificado de Saldo al SCOMP y coordina la firma de aceptación final, evitando errores administrativos que puedan retrasar el primer pago de tu jubilación.
7.- ¿Puedo acceder al Excedente de Libre Disposición (ELD) con mayor facilidad?
Si cuentas con un saldo suficiente para financiar una pensión superior a los requisitos legales, el asesor calcula el monto óptimo que puedes retirar en efectivo como Excedente de Libre Disposición, orientándote sobre el régimen tributario más conveniente (exento de impuestos hasta los topes en UTM permitidos por la ley) sin perjudicar tu flujo mensual futuro.
8.- ¿Qué respaldo legal tengo al contratar a un asesor previsional?
Todo asesor debe estar inscrito en el Registro de Asesores Previsionales fiscalizado por la Superintendencia de Pensiones. Para mantener su vigencia, deben acreditar conocimientos técnicos periódicamente y contar con una póliza de garantía vigente para responder ante cualquier perjuicio derivado de su gestión.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Independiente e Imparcial.
Entendemos que dar el paso hacia el retiro laboral es una de las decisiones financieras y familiares más trascendentales de tu vida. Enfrentarse en solitario al complejo ecosistema de las AFP, las Compañías de Seguros de Vida y la normativa vigente puede generar incertidumbre, pero no tienes que recorrer este camino solo. Con la planificación estratégica adecuada, el trámite de pensión deja de ser una carga burocrática para convertirse en el pilar de tu tranquilidad futura.
En nuestros portales le brindamos en forma exclusiva la plataforma pionera y con mayor trayectoria en asesoría de jubilación en Chile, transformamos la complejidad técnica en decisiones claras, seguras y rentables, con un servicio 100% enfocado en defender tus intereses y multiplicar el valor de tu esfuerzo de décadas.
📈 ¿Cómo diseñamos tu estrategia para maximizar tu jubilación?
No nos limitamos a ingresar papeles; ejecutamos una ingeniería previsional a tu medida para asegurar que cada peso ahorrado rinda al máximo. Nuestro servicio de gestión integral abarca desde el diagnóstico inicial hasta el pago de tu primera mensualidad:
🔍 1. Diagnóstico Patrimonial, PGU y Excedentes.
Analizamos en detalle tu historial de cotizaciones, expectativas de vida y grupo familiar para proyectar los escenarios más rentables:
💰 Excedentes de Libre Disposición (ELD): Calculamos con exactitud matemática si cumples los requisitos legales para retirar parte de tus fondos en efectivo, libres de impuestos o con la máxima eficiencia tributaria.
🏛️ Integración con la Pensión Garantizada Universal (PGU): Evaluamos e integramos tu PGU y otros beneficios solidarios del Estado dentro de tu planificación global, asegurando que la modalidad escogida potencie tus ingresos mensuales totales.
⚖️ 2. Claridad Total en tus Modalidades de Pensión.
Te explicamos con "peras y manzanas" sin letra chica ni tecnicismos confusos los pros y contras reales de cada alternativa que ofrece el sistema previsional chileno:
📊 Retiro Programado (AFP): Mantienes la propiedad de tus fondos y el derecho a herencia, asumiendo la variabilidad anual del recálculo según la rentabilidad y las tablas de mortalidad.
🛡️ Renta Vitalicia Inmediata (Aseguradoras): Garantizas un monto fijo mensual en UF de por vida, blindando tu jubilación contra las caídas del mercado financiero y el riesgo de sobrevida.
🔄 Modalidades Combinadas (Renta Temporal con Renta Vitalicia Diferida o Renta Vitalicia con Retiro Programado): Estructuramos fórmulas mixtas que equilibran liquidez inmediata, herencia y estabilidad vitalicia según tus metas personales.
🛡️ 3. Blindaje Familiar con las Cláusulas Adicionales de Renta Vitalicia.
Si optas por asegurar una Renta Vitalicia, tus fondos no tienen por qué perderse en caso de fallecimiento prematuro. Configuramos estratégicamente las Cláusulas Adicionales que mejor se adapten a tu realidad familiar:
┌──────────────────────────────────────────────────────────────┐
│ 🛡️ PROTECCIÓN PATRIMONIAL EN Renta Vitalicia │
├──────────────────────────────┬───────────────────────────────┤
│ ⏳ Período Garantizado │ 📈 Cláusula de Aumento │
│ Asegura el pago del 100% │ Incrementa temporalmente │
│ de tu pensión a tus │ el monto de tu pensión │
│ beneficiarios o herederos │ durante los primeros años │
│ por 10, 15, 20 o más años. │ de tu jubilación. │
├──────────────────────────────┼───────────────────────────────┤
│ 💍 Condición de Sobrevivencia│ 🔄 Cuota Mortuoria Mejorada │
│ Resguarda el porcentaje de │ Respaldo adicional para │
│ pensión para tu cónyuge o │ gastos funerarios y trámites │
│ beneficiarios legales. │ familiares inmediatos. │
└──────────────────────────────┴───────────────────────────────┘
🔨 4. Gestión en SCOMP y Remate Electrónico de Renta Vitalicia.
A través de un contrato de asesoría formal y un mandato notarial, asumimos toda la carga operativa ante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote filas, trámites engorrosos y estrés.
Una vez emitido el Certificado de Ofertas, activamos nuestra herramienta de mayor impacto financiero: el Remate de Renta Vitalicia:
💡 ¿Cómo funciona el Remate Previsional a tu favor?
No nos conformamos con la primera oferta estándar del sistema. Seleccionamos a las Compañías de Seguros con mejor clasificación de riesgo y las hacemos competir en una subasta exclusiva por tus fondos. Este proceso de puja directa obliga a las aseguradoras a superar sus propuestas iniciales, logrando aumentar de forma permanente tu pensión mensual en UF para toda la vida.
📋 5. Informe Final de Recomendación Técnica.
Antes de que tomes cualquier decisión o estampes tu firma, te entregamos un Informe Final de Pensión por escrito y firmado legalmente. Este documento contiene el análisis comparativo de todas las ofertas del SCOMP, el resultado de las cláusulas simuladas y nuestra recomendación experta fundamentada en tu estado de salud, perfil de riesgo y objetivos de herencia. Tú siempre tienes la última palabra.
🌟 ¿Por qué confiar tu futuro a nuestra Asesoría Previsional?
[ 🤝 100% Independientes ] ──► [ 🏛️ Acreditados por la SP ] ──► [ 🏆 Trayectoria Líder ]
Sin vínculos con AFP Cumplimiento estricto El portal previsional
ni Aseguradoras. de la normativa legal. más antiguo de Chile.
🎯 Independencia e Imparcialidad Absoluta: Trabajamos única y exclusivamente para ti. No tenemos vínculos comerciales ni metas de venta con ninguna AFP ni Compañía de Seguros, lo que garantiza que nuestro único objetivo sea tu beneficio económico.
🏛️ Asesores Previsionales Registrados: Nuestro equipo está integrado por especialistas con registro vigente ante la Superintendencia de Pensiones (SP), respaldados por pólizas de garantía que protegen tu gestión.
🥇 Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado de forma ininterrumpida a la orientación previsional. Décadas de casos de éxito y miles de pensionados satisfechos son tu mejor garantía de seriedad.
❤️ Acompañamiento Humano y Cercano: Sabemos que detrás de cada cuenta de capitalización hay toda una vida de trabajo. Te acompañamos paso a paso con empatía, calidez y transparencia total.
🚀 Tu esfuerzo de toda una vida merece la mejor gestión: ¡Contáctanos hoy!
Buscamos tu máximo bienestar económico y la seguridad de quienes más quieres. No dejes el monto de tu jubilación ni la protección de tu PGU al lote; toma hoy mismo el control de tu futuro financiero con el respaldo de verdaderos expertos independientes.
Elige el canal que más te acomode y conversemos sin compromiso:
📲 WhatsApp: Haz clic en su ícono para chatear, enviar una nota, mensaje de voz o videollamada.
📞 Llamada Telefónica: Habla con uno de nuestros asesores previsionales acreditados y resuelve tus dudas.
💻 Videollamada: Agendemos una reunión (vía Zoom, Google Meet o Teams) desde tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, domicilio o en un café cercano.
💬 Redes Sociales y Chat en Línea: Escríbenos por Google Chat, Facebook o Instagram y recibir orientación.
➡️ Formulario de Contacto: Déjanos tus datos básicos y un especialista se comunicará contigo a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas por E-Mail; analizaremos tu caso y te responderemos con rapidez.
✨ ¡Agenda tu evaluación hoy y asegura la pensión que realmente mereces! ✨
💰 ¿Listo para maximizar tu pensión sin pagos de tu bolsillo?
📱 Cotiza en el SCOMP con un Asesor Previsional independiente acreditado por la SP, evita comisiones vitalicias de la AFP y mejora tu jubilación mediante un remate de Renta Vitalicia.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl