

Pensión de vejez en Chile: Preguntas frecuentes para jubilar. Resuelve todas tus dudas sobre la pensión de vejez en Chile: edades, AFP, PGU, modalidades y cómo optimizar tu jubilación. ¡Asesórese para su retiro hoy! La pensión de vejez en Chile opera bajo un sistema mixto que combina el ahorro individual en las AFP con el aporte solidario de la Pensión Garantizada Universal (PGU). Al cumplir la edad legal, el afiliado debe elegir estratégicamente entre modalidades como el retiro programado o la renta vitalicia, siendo clave la asesoría previsional para optimizar sus fondos y conseguir la mejor pensión posible de acuerdo a sus circunstancias e intereses considerando todos los aspectos.
Pensión de vejez en Chile: Preguntas frecuentes para jubilar.
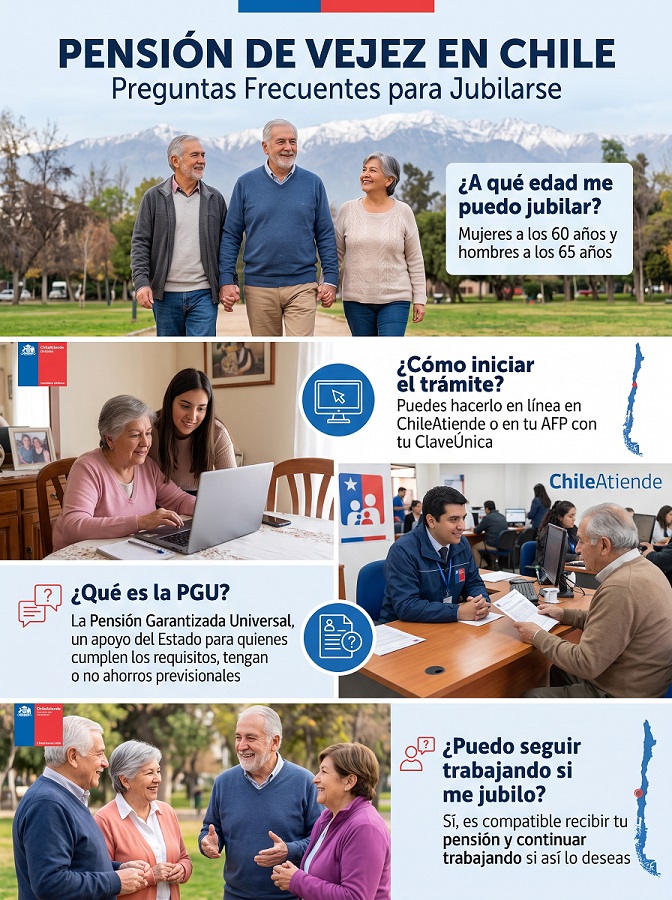
🌟 ¿Cómo jubilarse en Chile? Preguntas frecuentes sobre la pensión de vejez.💼
La jubilación en Chile no es solo un trámite; es la decisión financiera más importante de tu etapa de retiro. Este proceso está estructurado sobre un modelo mixto que combina el ahorro individual en las Administradoras de Fondos de Pensiones (AFP) 🏦 y un sólido pilar estatal mediante la Pensión Garantizada Universal (PGU) 🏛️.
La jubilación por vejez en Chile es una de las decisiones financieras más trascendentales en la vida de cualquier trabajador. Regulada por el Decreto Ley 3.500 y fortalecida por la Ley 21.419 de la Pensión Garantizada Universal (PGU), el sistema chileno se basa en un modelo mixto: el pilar contributivo (ahorro individual en las AFP) y el pilar solidario (aportes del Estado).
Para garantizar tu tranquilidad financiera, hemos rediseñado esta guía aplicando un profundo análisis técnico y estratégico. Aquí descubrirás cómo optimizar tus ahorros, entender las brechas del sistema y tomar el control de tu futuro. 🚀
Para asegurar tu bienestar y proteger tu patrimonio, es fundamental que conozcas tus opciones con absoluta claridad. A continuación, desglosamos todo lo que necesitas saber para jubilarte de manera informada y estratégica.
🎯 Requisitos y Edades Legales para Jubilarse. 📅
El acceso a la pensión de vejez estándar está determinado por la edad alcanzada por el afiliado, sin exigirse un mínimo de años cotizados para disponer del saldo de la cuenta individual.
🚺 Mujeres: 60 años de edad.
🚹 Hombres: 65 años de edad.
🔍 Las Brechas de Género en la Jubilación. ⚖️
Es fundamental abordar las brechas de género sistémicas. Las mujeres en Chile enfrentan una triple desventaja previsional:
1.- Menor edad legal de retiro (5 años menos para acumular capital).
2.- Menor densidad de cotizaciones y sueldos históricamente más bajos.
3.- Mayor expectativa de vida, lo que obliga a dividir sus ahorros en más años de pago.
Para mitigar esto, existen incentivos como el Bono por Hijo, que busca compensar parcialmente las lagunas previsionales de la maternidad.
⏱️ Jubilación Anticipada y Continuidad Laboral. 💼
Cumplir la edad legal no te obliga a dejar de trabajar. Puedes pensionarte, recibir tu pago mensual y continuar recibiendo tu sueldo 💵. Al hacerlo, el descuento previsional del 10% en la AFP deja de ser obligatorio, aumentando tu liquidez mensual.
Si deseas jubilarte antes de la edad legal, es posible mediante la Pensión de Vejez Anticipada, siempre que tu saldo cumpla con exigencias estrictas:
a) Financiar una pensión igual o superior al 70% del promedio de tus rentas de los últimos 10 años.
b) El monto debe ser igual o superior a los límites normativos de doce Unidades de Fomento UF 12.-
🏦 Modalidades de Pensión: Claridad Absoluta en Tus Opciones. 📊
Al jubilarte, no recibes un cheque automático. Debes elegir estratégicamente quién administrará tu dinero.
Las opciones principales son:
📉 1. Retiro Programado. (Administrado por la AFP)
Tus fondos siguen siendo tu propiedad 📂 y continúan invertidos en los multifondos de la AFP, rentando a favor de tu saldo.
& Monto: Es variable. Se recalcula cada año según tu saldo, rentabilidad del mercado y expectativa de vida.
& Herencia 🗃️: Si falleces y no hay beneficiarios legales, el total del saldo remanente es heredable.
& Riesgo ⚠️: Asumes el riesgo de longevidad (sobrevivir a tus ahorros) y el riesgo de mercado (caídas en la bolsa).
🔒 2. Renta Vitalicia Inmediata. (Compañía de Seguros)
Traspasas la propiedad de tus fondos a una aseguradora. A cambio, firmas un contrato irrevocable.
& Monto: Es fijo y vitalicio, expresado en Unidades de Fomento (UF). 📈 No baja nunca y está blindado contra la inflación.
& Herencia 🚫: Pierdes la propiedad del capital; por ende, no genera herencia por defecto.
& Riesgo 🛡️: La aseguradora asume el riesgo financiero y de longevidad. Tienes tranquilidad absoluta.
⚖️ 3. Modalidades Mixtas.
Puedes optar por el Retiro Programado con Renta Vitalicia Diferida o dividir tu saldo simultáneamente. Esto te permite tener una base fija y segura (Renta Vitalicia) y mantener un fondo heredable y líquido (Retiro Programado).
🛡️ Cláusulas Adicionales, Seguro SIS y Expectativa de Vida. ⚕️
👨👩👧👦 Período Garantizado y Cláusula de Incremento.
Para no perder tu capital ante un fallecimiento prematuro en una Renta Vitalicia, puedes integrar cláusulas adicionales:
& Período Garantizado (10, 15 o 20 años): 📆 Asegura que si falleces temprano, tus herederos designados sigan cobrando el 100% de tu pensión hasta cumplir el plazo. Ojo: esto reduce tu pensión mensual inicial entre un 5% y 25%.
& Incremento de Porcentaje: Eleva la pensión de sobrevivencia de tu cónyuge del 60% legal al 80% o 100%.
🏥 El Seguro SIS y la Compensación de Expectativa de Vida.
Durante tu vida laboral activa, cotizas el Seguro de Invalidez y Sobrevivencia (SIS). Es vital entender que al cumplir la edad legal de jubilación, la cobertura del SIS caduca. Si te pensionas y sigues trabajando, dejas de pagar esta prima.
Además, el cálculo de cualquier pensión considera la compensación de expectativa de vida mediante las Tablas de Mortalidad. Como los fondos deben durar más años (especialmente en mujeres o afiliados con cónyuges jóvenes), un análisis técnico profundo es obligatorio para proyectar el desgaste del capital.
🖥️ Gestión del SCOMP y Remate de Renta Vitalicia. ⚙️
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma electrónica obligatoria que transparenta las ofertas.
Proceso paso a paso:
a) Certificado de Saldo: 📄 La AFP emite el documento con tus ahorros totales.
b) Consulta al SCOMP: 💻 Se ingresan tus datos al sistema cerrado.
c) Certificado de Ofertas: 📩 Recibes un documento formal con todas las propuestas de las AFP y Aseguradoras. Tienes 12 días hábiles ⏱️ para decidir.
🔨 El Remate de Renta Vitalicia.
¿Qué pasa si las ofertas del SCOMP son bajas? Tienes derecho a solicitar un Remate Externo de Renta Vitalicia. Es una subasta pública donde aseguradoras que no participaron inicialmente, o corredores externos, pueden pujar por ofrecerte una tasa de pensión más alta. Es una herramienta técnica avanzada para exprimir al máximo tu capital. 🤑
🏛️ El Pilar Solidario: Pensión Garantizada Universal (PGU) y Beneficios. 🇨🇱
La PGU es el corazón del apoyo estatal. Reemplazó los antiguos beneficios solidarios y no requiere que estés pensionado para solicitarla.
📋 Requisitos Clave para la PGU.
& Tener 65 años cumplidos (hombres y mujeres).
& No pertenecer al 10% más rico 💰 de la población mayor a 65 años.
& Acreditar 20 años de residencia 🌍 en Chile (y 4 en los últimos 5 años).
& Tener una pensión base inferior al tope legal (aprox. $1.252.601 CLP).
🌟 Beneficios por Años Cotizados.
El sistema fomenta el ahorro prolongado. Mientras más años cotizados tengas, mayor será tu pensión base de la AFP, lo que optimiza la suma final de tu jubilación al combinarse con el tope máximo de la PGU (actualmente hasta $231.732 CLP reajustables).
💸 Análisis Técnico y Excedente de Libre Disposición. (ELD) 📊
Una de las ventajas más codiciadas de una buena planificación es el Excedente de Libre Disposición (ELD).
Si tus fondos acumulados son extraordinarios y superan holgadamente los mínimos legales (financian una pensión mayor al 70% de tus últimas rentas y al 100% de la PGU), el exceso de capital puede ser retirado en efectivo 💵.
& Uso: Puedes usar este dinero para pagar deudas, invertir en bienes raíces 🏢, o viajar ✈️.
& Impuestos: 🧾 Ojo con la retención tributaria. Este retiro paga Impuesto Único de Segunda Categoría, por lo que un retiro fraccionado anualmente suele ser la estrategia más inteligente para evadir tramos de impuestos altos.
🤝 Informe Final de Pensión y Asesoría Previsional. 🏆
El laberinto normativo, las tasas de interés fluctuantes 💹, los impuestos y las cláusulas ocultas hacen que jubilarse solo sea un riesgo enorme. Aquí entra el Asesor Previsional.
Jubilarse no es firmar un papel; es una estrategia 📈. Un error aquí es irreversible.
Contratar a un Asesor Previsional 🎓 acreditado por la Superintendencia de Pensiones te garantiza que alguien evalúe el impacto de la tabla de mortalidad, calcule con exactitud si cumples para un retiro de excedentes, y negocie las cláusulas adicionales.
El entregable más valioso de esta gestión es el Informe Final de Pensión 📑. Este documento escrito y firmado resume el análisis técnico de tus ofertas SCOMP, cruza tu situación tributaria, tu derecho a PGU, y entrega una recomendación matemática y estratégica sobre la mejor modalidad para ti y tu familia 🫂.
🔍 ¿Por qué necesitas un Asesor Previsional?
Un profesional regulado por la Superintendencia de Pensiones (SP) realiza un análisis técnico exhaustivo de tu caso.
Al finalizar su evaluación, te entregará un Informe Final de Pensión. Este documento detalla:
1.- Comparativas matemáticas precisas 🧮.
2.- El impacto real de la inflación en tu Retiro Programado.
3.- La recomendación óptima para proteger a tu familia (cláusulas, herencias).
4.- Gestión estratégica del SCOMP y Remates.
Sus honorarios están estrictamente limitados por ley (máximo 1.5% del saldo previsional, con tope de 60 UF) y se descuentan del fondo, por lo que no pagas nada de tu bolsillo al inicio.
🏛️ Preguntas frecuentes sobre la Pensión de Vejez en Chile. 📊
Si estás acercándote a la etapa de jubilación en Chile, es fundamental entender cómo funciona el sistema de AFP, cuáles son tus opciones y qué beneficios estatales existen. A continuación, presentamos una guía optimizada y estructurada para resolver todas tus dudas sobre la Pensión de Vejez, asegurando que tomes la mejor decisión para tu futuro financiero. 💰
📅 Requisitos y Edad Legal para Jubilar.
🎂 ¿Cuál es la edad legal para solicitar la Pensión de Vejez?
En Chile, la edad legal establecida para acogerse a la jubilación por vejez es de 60 años para las mujeres y 65 años para los hombres.
💡 Dato clave: No es obligatorio pensionarse apenas cumplas esta edad. Puedes decidir postergar tu jubilación para continuar trabajando, lo que te permitirá acumular más ahorros, generar mayor rentabilidad 📈 y, en consecuencia, mejorar el monto de tu pensión final.
📂 ¿Qué documentos y requisitos se exigen para el trámite?
Para iniciar tu solicitud, deberás contar con la siguiente documentación e información:
🪪 Cédula de identidad: Debe estar vigente y en buen estado.
👨👩👧 Acreditación de beneficiarios: Certificados de matrimonio, Acuerdo de Unión Civil (AUC) o certificados de nacimiento de hijos menores o que se encuentren estudiando (vital para el cálculo de pensiones de sobrevivencia).
🏢 Cese de funciones: Este requisito aplica exclusivamente para los empleados del sector público.
📑 Solicitud de Ofertas: Se realiza mediante tu AFP o la red ChileAtiende para ingresar al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), donde podrás evaluar las distintas propuestas del mercado.
🏦 Cálculo del Monto y Modalidades de Pensión.
🧮 ¿Cómo se determina el monto mensual de mi pensión?
Bajo el sistema de capitalización individual, tu pago mensual no es un número al azar; se calcula en base a tres pilares fundamentales:
💵 Tu saldo acumulado: Incluye tus cotizaciones obligatorias, la rentabilidad generada a lo largo de los años 💹, el Ahorro Previsional Voluntario (APV) y el Bono de Reconocimiento (si tienes derecho a él).
⏳ Expectativa de vida: Se utilizan las tablas de mortalidad vigentes para proyectar los años que financiará tu ahorro.
🫂 Tu grupo familiar: Se evalúa la existencia y edad de los beneficiarios legales con derecho a pensión de sobrevivencia.
💼 ¿Cuáles son las modalidades de pensión disponibles?
Al momento de jubilar, el SCOMP te presentará diferentes alternativas. Estas son las cuatro opciones principales:
📉 Retiro Programado: Es administrado directamente por tu AFP. El monto de tu pensión se recalcula cada año según el saldo que te quede y tu expectativa de vida. Ventaja principal: Los fondos siguen siendo de tu propiedad y son heredables 📜 si llegas a fallecer.
🏢 Renta Vitalicia Inmediata: Tus fondos se traspasan irrevocablemente a una Compañía de Seguros de Vida. A cambio, la aseguradora te garantiza una renta fija mensual en UF para toda la vida 🪙. Consideración: Los fondos dejan de ser heredables, a menos que contrates cláusulas especiales de protección.
⏱️ Renta Temporal con Renta Vitalicia Diferida: Es una modalidad mixta. Contratas una Renta Vitalicia que comenzará a pagarse en el futuro, pero mientras tanto, recibes un Retiro Programado temporal pagado por tu AFP.
⚖️ Renta Vitalicia Inmediata con Retiro Programado: Divides tu ahorro total en dos partes: con una mitad (o porcentaje) compras una Renta Vitalicia (seguro) y con la otra mantienes un Retiro Programado (AFP).
🚀 Opciones Especiales y Beneficios Estatales.
⏩ ¿Es posible pensionarse antes de tiempo (Vejez Anticipada)?
Sí, la ley permite la jubilación anticipada, pero exige que tus fondos acumulados sean lo suficientemente robustos para cumplir con dos condiciones técnicas obligatorias:
📊 Financiar una pensión que sea igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años.
💲 Obtener una pensión que sea igual o superior a 12 UF.
🏛️ ¿Cómo opera la Pensión Garantizada Universal. (PGU)?
La PGU es un pilar solidario financiado por el Estado 🇨🇱 diseñado para complementar los ingresos de los adultos mayores, independientemente de si tienen o no ahorros en la AFP.
🎯 Edad mínima: 65 años (aplica para hombres y mujeres, incluso si la mujer se jubiló a los 60).
✅ Requisitos clave:
& No integrar el 10% de mayores ingresos de la población del país.
& Acreditar residencia en Chile por al menos 20 años (continuos o discontinuos) y haber vivido en el país 4 de los últimos 5 años previos a la solicitud.
& Tener una pensión base calculada inferior al límite superior que dicta la normativa vigente.
🤝 Vida Laboral Post-Jubilación y Herencia.
💼 ¿Puedo seguir trabajando remuneradamente tras pensionarme?
Totalmente. 🏢 Una vez que obtienes tu pensión de vejez, estás habilitado legalmente para seguir trabajando, si trabaja en el sector público y está afecta al estatuto administrativo, tendrá que renunciar si se pensiona. En la empresa privada no hay restricciones legales, salvo la política de la empresa.
& Cotización de AFP (10%): Pasa a ser voluntaria. Tú decides si quieres seguir ahorrando o si prefieres recibir ese dinero líquido en tu sueldo 💸.
& Cotización de Salud (7%) y Leyes Sociales: Siguen siendo obligatorias para mantener tu cobertura médica (Fonasa o Isapre) y seguro de accidentes. 🩺
🗃️ ¿Qué ocurre con el saldo en la AFP si el pensionado fallece?
El destino de tu dinero dependerá de tu situación familiar al momento del deceso:
🫂 Con beneficiarios de sobrevivencia: Tu saldo se utiliza para pagar pensiones de sobrevivencia a tu cónyuge, conviviente civil, e hijos (menores de edad o estudiantes hasta los 24 años).
⚖️ Sin beneficiarios (solo en modalidad de Retiro Programado): Si no hay beneficiarios legales, el saldo restante de tu cuenta individual de AFP no se pierde. Ese dinero ingresa directamente a tu masa hereditaria y se entrega íntegramente a tus herederos legales 💰.
🏦 Pensión de Vejez en Chile: Consigue la Mejor Jubilación con Asesoría Previsional Especializada e Imparcial. 📈
Entendemos que jubilarse es una de las decisiones económicas más importantes de tu vida. La pensión de vejez en Chile opera bajo un sistema mixto que combina tu esfuerzo personal (ahorro individual en las AFP) con el aporte solidario del Estado.
Enfrentarse al complejo sistema de AFP, Aseguradoras y normativas puede generar dudas, pero no tienes que hacerlo solo. Al cumplir la edad legal, elegir estratégicamente cómo y cuándo pensionarte es vital. En nuestras plataformas poseemos la de mayor trayectoria en el país, te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio.
Optimizar tu retiro es una de las decisiones financieras más importantes de tu vida. La pensión de vejez en Chile opera bajo un sistema mixto que combina el ahorro individual en las AFP con el aporte solidario de la Pensión Garantizada Universal (PGU) 💵. Al cumplir la edad legal de jubilación (60 años en mujeres y 65 años en hombres), enfrentarse a los trámites, normativas y modalidades puede resultar abrumador.
Contar con una asesoría previsional independiente, experta y acreditada es la clave para maximizar el monto de tu pensión mensual 💰 y proteger el patrimonio financiero de tu familia.
¡Con la orientación adecuada, este trámite se convierte en la base de tu tranquilidad futura! 🏖️
📊 ¿Cómo Funciona la Pensión de Vejez y Cómo Optimizar tu Jubilación? 💼
Para tomar una decisión informada, es fundamental comprender los pilares estratégicos que determinan el valor final de tu jubilación:
🏛️ Pensión Garantizada Universal (PGU) y Sistema Mixto.
La PGU es un beneficio estatal clave que complementa tu pensión autofinanciada. Evaluamos minuciosamente si cumples con los requisitos de calificación para articular tu ahorro individual de la AFP con la PGU 🏷️, garantizando que no dejes ningún beneficio sin cobrar.
📉 Modalidades de Pensión: Retiro Programado vs. Renta Vitalicia.
Comparar con precisión las alternativas del sistema es indispensable:
🏦 Retiro Programado (AFP): Mantienes la propiedad de tus fondos y la posibilidad de dejar herencia 👨👩👧, pero la pensión se recalculando año a año según la rentabilidad y la expectativa de vida.
🏬 Renta Vitalicia (Compañías de Seguros): Transfieres los fondos a una aseguradora a cambio de un monto fijo e inalterable en UF de por vida 🛡️.
🔀 Modalidades Combinadas: Estrategias mixtas ajustadas a tu perfil de riesgo y necesidades específicas.
📑 Las 4 Cláusulas Adicionales para Blindar tu Renta Vitalicia.
Existen cuatro cláusulas adicionales 📜 que te permiten personalizar y mejorar sustancialmente las condiciones de una Renta Vitalicia:
🔒 Periodo Garantizado de Pago: Asegura el pago del 100% de la pensión a tus beneficiarios (o herederos) por un tiempo determinado si llegas a fallecer.
👥 Cláusula de Aumento del Porcentaje de Sobrevivencia: Incrementa el porcentaje de pensión que recibirán tus beneficiarios legales en caso de tu fallecimiento.
💶 Cláusula de Aumento Temporal de Pensión: Permite pactar montos de pensión mayores durante los primeros años del retiro, para después volver a la pensión base.
🩺 Cláusula de Aumento Diferido de Pensión: Inicialmente la jubilación se ajusta al mínimo para diferir a una fecha futura el aumento al máximo posible. Este tipo de pensión puede tener beneficios tributarios.
📈 El Remate de Renta Vitalicia en SCOMP.
Una vez emitido el Certificado de Ofertas del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) 🗂️, no tienes por qué conformarte con la oferta base. Mediante el remate de renta vitalicia 📊, un asesor previsional negociará e intermediará con las compañías de seguros para mejorar las cotizaciones y obtener la oferta de pensión más alta del mercado 💸.
📑 Proceso Paso a Paso: Diseñamos tu Estrategia Previsional. 🔍
No realizamos un mero trámite burocrático; construimos un plan personalizado 🎯 para resguardar tus fondos y obtener el máximo beneficio.
🧮 Análisis Técnico y Financiero: Evaluamos tu historial de cotizaciones, bono de reconocimiento y saldo acumulado en la AFP.
💎 Cálculo de Excedente de Libre Disposición: Verificamos si cumples las exigencias legales para retirar un monto de libre disposición libre de impuestos 💵.
📝 Gestión Integral en SCOMP: Mediante un contrato de asesoría previsional y mandato notarial ✍️, tramitamos la solicitud e intermediación formal en el SCOMP ahorrándote tiempo y complicaciones.
📊 Informe Final de Pensión: Antes de que firmes cualquier aceptación, te entregamos una recomendación técnica por escrito y firmada 📋 con la comparativa detallada de ofertas, analizada según tu salud, perfil de riesgo y herencia. Tú siempre tienes la decisión final.
🛡️ ¿Por qué Elegir Nuestra Asesoría Previsional Especializada? 🏢
⚖️ Independencia Total e Imparcialidad: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros 🚫, lo que garantiza una recomendación 100% objetiva.
📜 Asesores Registrados en la Superintendencia de Pensiones: Contamos con la acreditación legal exigida para ejercer la asesoría previsional en Chile.
🏆 Trayectoria Pionera: Somos el sitio web con mayor experiencia histórica en Chile 🌐 en orientación y gestión de jubilaciones.
🫂 Acompañamiento Humano y Transparente: Explicamos cada etapa "con peras y manzanas" 🍏🍎, eliminando tecnicismos complejos para que decidas con total claridad.
📢 ¡Toma el Control de tu Futuro Hoy! Agenda tu Asesoría Previsional 📞
El esfuerzo de toda una vida merece la mejor gestión en tu economía 💰. No dejes el monto de tu jubilación a la suerte ni aceptes la primera oferta. ¡Asegura la tranquilidad económica tuya y de tu familia hoy mismo! 👨👩👧👦
Ponte en contacto a través de nuestro canal preferido 📲:
📲 WhatsApp: Haz clic en su ícono para chatear 💬, enviar un audio o coordinar una respuesta inmediata.
📞 Llamada Telefónica: Habla en directo con uno de nuestros especialistas en pensiones ☎️.
💻 Videollamada Online: Agendemos una reunión cara a cara desde la comodidad de tu hogar u oficina 🏠.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina 📍 su domicilio o en un café. 🏰
💬 Chat en Vivo & Redes Sociales: Conéctate vía Google Chat, Facebook Messenger o Instagram.
📝 Formulario Web: Completa tus datos en el formulario y te contactaremos a la brevedad ⏱️.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail 📧 para recibir una evaluación personalizada.
💰 ¡Asegure la mejor jubilación posible!
🎲 No deje el futuro de su economía a la suerte y maximice su pensión y PGU con nuestra asesoría previsional de experiencia.
📱 Contáctenos hoy para recibir asesoría experta y tomar una decisión informada sobre su futuro a través de nuestro formulario web, WhatsApp, chat en vivo o correo electrónico para transformar la incertidumbre en una estrategia sólida para la mejor pensión posible.



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
