

CCómo aumentar mi pensión en Chile: 5 formas efectivas. Para asegurar una mejor pensión en Chile debes tomar un rol activo desde temprano, priorizando el Ahorro Previsional Voluntario (APV), evitando lagunas y gestionando bien el ahorro por sobre los fondos generacionales. Al momento de jubilar, contar con asesoría experta es determinante para elegir la modalidad de retiro más rentable y aprovechar al máximo tu capital junto con los beneficios estatales de tal manera de conseguir la mejor pensión posible
Cómo aumentar mi pensión en Chile: 5 formas efectivas.
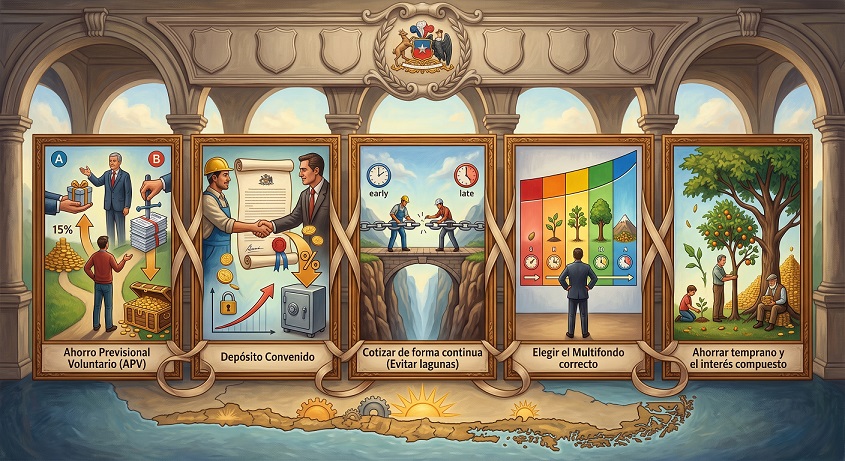
🌟 Guía Definitiva 2026: ¿Cómo Aumentar el Monto de mi Jubilación en Chile? 🇨🇱
¿Te preguntas constantemente cómo puedo aumentar el monto de mi futura pensión en Chile? 💭 Esta interrogante resuena con fuerza en la mente de miles de chilenos. Asegurar una jubilación que permita mantener una buena calidad de vida no es cuestión de suerte, sino de estrategia.
Dado que nuestro sistema se basa en la capitalización individual, tomar un rol activo hoy es la clave de tu tranquilidad mañana. En este artículo, desglosamos las mejores tácticas para maximizar tu ahorro y te explicamos paso a paso cómo una asesoría previsional experta puede cambiar tu futuro. 🚀
¿Cómo puedo aumentar el monto de mi futura pensión en Chile? Esta interrogante resuena con fuerza en la mente de miles de chilenos. Dado que nuestro sistema previsional se basa en la capitalización individual 📈 (donde tu pensión depende del ahorro acumulado en tu vida laboral y la rentabilidad obtenida), tomar un rol activo y estratégico es absolutamente fundamental
Asegurar una jubilación que garantice tu tranquilidad y calidad de vida es un desafío, pero la buena noticia es que existen múltiples herramientas a tu disposición. A continuación, te presentamos una guía ampliamente actualizada y optimizada, diseñada para brindarte claridad absoluta en tus decisiones. 🧠💡
🎯 5 Estrategias Clave Durante tu Vida Laboral para Maximizar tu Pensión.
Mejorar tus fondos es un maratón, no un sprint de corto plazo. 🏃♂️💨 Aquí te detallamos las formas más efectivas de hacer crecer tu capital:
1. 💰 Aprovecha el Poder del Ahorro Previsional Voluntario. (APV)
El APV es la herramienta más directa y diseñada específicamente para abultar tu pensión. Te permite aportar un monto adicional a tu 10% obligatorio, aprovechando beneficios tributarios excepcionales otorgados por el Estado. 🏛️💸
2. 🛑 Evita las "Lagunas Previsionales" y Sé Constante.
Una laguna previsional 🕳️ ocurre en los meses donde no registras cotizaciones (por desempleo, estudios o informalidad). Los primeros años de tu vida laboral son vitales gracias al ⚙️ interés compuesto. Si enfrentas periodos sin empleo formal, la recomendación de oro es cotizar de manera voluntaria, aunque sea por el sueldo mínimo, para no apagar el motor de rentabilidad. ⏱️📈
3. ⚖️ Optimiza la Gestión de tus Multifondos Según tu Edad.
Las AFP dividen tus ahorros en 5 fondos (A, B, C, D y E). Elegir el nivel de riesgo correcto es crucial para blindar tu capital:
🌱 Jóvenes (20 a 35 años): Recomendable Fondos A o B. Tienen décadas para recuperarse de caídas y aprovechar la alta rentabilidad.
🌳 Mediana edad (36 a 50 años): Transición hacia un fondo balanceado como el C.
🍂 Próximos a jubilar: Es imperativo refugiarse en los Fondos D o E para proteger el capital de fluctuaciones bruscas del mercado. 🛡️🏦
4. 👴👵 Posterga la Edad de Jubilación: El Impacto Matemático.
Aunque la edad legal es 60 años para mujeres y 65 para hombres, retrasar el retiro tiene un impacto doblemente positivo. Por cada año extra trabajado, tu pensión puede aumentar entre un 8% y un 10%. Esto maximiza los 🥇 beneficios por años cotizados y mejora tu cálculo frente a la compensación de expectativa de vida (el capital debe financiar menos años de vejez). ⏳💹
5. 🏦 Utiliza la Cuenta 2. (Cuenta de Ahorro Voluntario)
A diferencia del APV, el dinero en la Cuenta 2 permite hasta 24 giros anuales, brindando liquidez. 💧💵 Sus comisiones son históricamente más bajas que los fondos mutuos bancarios. Al momento de jubilar, puedes traspasar estos fondos a tu cuenta obligatoria para potenciar tu cálculo final. 🔄💳
🔍 Desafíos Estructurales: Brechas de Género y Expectativa de Vida.
El sistema previsional chileno enfrenta realidades demográficas que debes considerar al planificar:
🚺 Brechas de Género: Las mujeres suelen tener pensiones menores debido a una edad de jubilación más temprana (5 años menos de ahorro), salarios estadísticamente menores y lagunas por maternidad. Planificar con APV desde temprano es vital para mitigar esta brecha.
🕰️ Compensación de Expectativa de Vida: Las tablas de mortalidad determinan que las mujeres viven más que los hombres, lo que obliga a dividir sus fondos en más años. Una estrategia de ahorro agresiva en la juventud ayuda a contrarrestar este factor. 📉🧬
🛡️ Beneficios Estatales y Seguros Fundamentales.
🏛️ La Pensión Garantizada Universal. (PGU)
La PGU ha transformado el escenario previsional, entregando un piso solidario financiado por el Estado a quienes cumplan con los requisitos (estar en el 90% más vulnerable de la población mayor de 65 años). Una correcta asesoría te guiará en los tiempos y formas de postulación. 📑✅
🩺 El Seguro de Invalidez y Sobrevivencia. (Seguro SIS)
Tu cotización mensual paga el Seguro SIS. Mantenerlo activo cotizando mes a mes es tu principal escudo 🛡️. En caso de una enfermedad incapacitante o fallecimiento, este seguro inyecta capital a tu cuenta para garantizar pensiones dignas para ti o tu familia. 👨👩👧👦❤️
⚖️ El Momento Crítico: Modalidades de Pensión y Decisiones Finales.
Al jubilar, enfrentas la decisión más trascendental de tu vida económica. Exigir claridad absoluta en tus opciones es tu derecho. 👁️🗨️
📉 Retiro Programado vs. 📊 Renta Vitalicia.
1.- Retiro Programado (AFP): Tus fondos siguen en la AFP. Tu pensión se recalcula cada año según la rentabilidad y tu edad. El saldo restante genera herencia 🏠 si falleces.
2.- Renta Vitalicia (Aseguradora): Traspasas tus fondos a una Compañía de Seguros. Recibes una pensión fija en UF de por vida 🔒. Sin embargo, por regla general, no genera herencia del capital, sino pensiones de sobrevivencia a beneficiarios legales.
📝 Cláusulas Adicionales en la Renta Vitalicia.
Si optas por la aseguradora, puedes contratar 📑 cláusulas adicionales cediendo un poco de tu pensión inicial para ganar seguridad:
1) Período Garantizado: Si falleces temprano, tus herederos reciben el 100% de la pensión por los años que fijaste (ej. 15 o 20 años). 🛡️
2) Aumento Temporal: Pensión más alta los primeros años (ideal para pagar deudas) y luego una renta fija menor. 💳
3) Aumento del Porcentaje: Es posible aumentar el porcentaje de la pensión de sobrevivencia para igualarla a las asegurado de por vida.📌
4) Aumento Diferido: Se contrata una renta vitalicia con un monto bajo en la parte inicial y se difiere para el futuro el aumento de la pensión según lo estipulará el contrato (maneja mejor la parte tributaria).🧷
💸 Análisis Técnico y Retiro de Excedente de Libre Disposición. (ELD)
Si lograste ahorrar lo suficiente para financiar una pensión que supere ciertos umbrales legales (120% de la Pensión Básica Solidaria y 70% de tu sueldo promedio de los últimos 10 años), puedes retirar efectivo de golpe 💰. Nuestro análisis técnico te ayudará a determinar si te conviene tributariamente sacar este Excedente de Libre Disposición o sumarlo a tu pensión mensual. 📉🔍
🏆 El Poder Estratégico del Remate de Renta Vitalicia.
¿Sabías que tus fondos pueden ser subastados? A través del sistema, podemos forzar a las aseguradoras a competir por tu dinero mediante un Remate de Renta Vitalicia 🔨. Esto presiona a las compañías a ofrecerte la pensión mensual más alta posible. 🥇📊
🤝 El Rol Crucial de la Asesoría Previsional Experta.
Navegar por este mar de opciones (AFP, aseguradoras, impuestos, PGU) sin un mapa es arriesgado. 🗺️ Aquí es donde entra nuestra labor inscrita y regulada por la Superintendencia de Pensiones. 🏛️
🗂️ Gestión del SCOMP e Informe Final de Pensión.
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma oficial donde las AFP y Aseguradoras envían sus ofertas. 💻 Como asesores, gestionamos tu SCOMP para obtener todas las cotizaciones del mercado de forma transparente.
Finalizado el proceso, te entregaremos un Informe Final de Pensión con Asesoría Previsional 📑📘. Este documento escrito, claro y fundamentado, cruzará todas las variables (tu salud, tus beneficiarios, impuestos y rentabilidad) para recomendarte la opción matemática y familiarmente más sólida. 🧩🎯
🌟 Guía Definitiva: Cómo Aumentar tu Pensión en Chile y Asegurar tu Futuro Económico. 🇨🇱
¿Te preguntas constantemente cómo puedo aumentar el monto de mi futura pensión en Chile? 💭 Esta interrogante resuena con fuerza en la mente de miles de chilenos. Asegurar una jubilación que permita mantener una buena calidad de vida no es cuestión de suerte, sino de estrategia.
Dado que nuestro sistema se basa en la capitalización individual, tomar un rol activo hoy es la clave de tu tranquilidad mañana. En este artículo, desglosamos las mejores tácticas para maximizar tu ahorro y te explicamos paso a paso cómo una asesoría previsional experta puede cambiar tu futuro. 🚀
📈 5 Estrategias Efectivas para Maximizar tu Pensión Durante tu Vida Laboral.
Aumentar el ahorro para la jubilación es una maratón 🏃♂️, no un sprint. Aquí te presentamos las acciones más contundentes que debes aplicar:
1️⃣ Potencia tu Capital con el Ahorro Previsional Voluntario. (APV) 💰
El APV es la herramienta maestra para abultar tu cuenta. Te permite ahorrar un monto extra sobre el 10% obligatorio, aprovechando beneficios tributarios estatales:
🟢 Régimen A: Ideal para rentas medias o bajas. El Estado te regala un 15% adicional al año sobre lo ahorrado (tope de 6 UTM).
🔵 Régimen B: Perfecto para sueldos altos. Lo que ahorras rebaja tu base imponible del impuesto a la renta mensual.
2️⃣ Elimina las "Lagunas Previsionales" y Supera las Brechas de Género. 🕳️➡️🧱
Una laguna ocurre cuando dejas de cotizar. El interés compuesto 📈 necesita tiempo y constancia.
& Beneficios por años cotizados: Mientras más años continuos cotices, mayor será tu capital base.
& Brechas de género ⚖️: Lamentablemente, las mujeres suelen tener más lagunas y jubilan 5 años antes que los hombres. Por ello, es urgente para las trabajadoras cotizar voluntariamente incluso en periodos de cesantía o independencia informal, mitigando así esta desigualdad sistémica.
3️⃣ Optimiza tu Rentabilidad: Elige el Multifondo Correcto. 📊
Estar en el fondo equivocado puede mermar tu pensión dramáticamente. La regla de oro es:
🌱 Jóvenes (20-35 años): Fondos A o B (Mayor riesgo, mayor rentabilidad a largo plazo).
🌳 Mediana edad (36-50 años): Transición a fondos balanceados como el C.
🍂 Próximos a jubilar: Refugio en fondos D o E para blindar el capital contra caídas del mercado.
4️⃣ Posterga la Edad de Jubilación y Aprovecha la Compensación de Expectativa de Vida. ⏳
En Chile, la edad legal es 60 años para mujeres y 65 para hombres. Sin embargo, postergar tu retiro genera un impacto matemático gigante. Por cada año extra trabajado, tu pensión puede aumentar entre un 8% y un 10%.
& Compensación de expectativa de vida 📉: Al jubilar más tarde, los mismos fondos acumulados deben financiar menos años de sobrevida, lo que eleva el monto de tu pensión mensual inmediatamente.
5️⃣ Usa la Cuenta 2 y Protege tu Seguro SIS. 🛡️🏦
La Cuenta 2 es un vehículo de inversión flexible con bajas comisiones que, al final de tu vida laboral, puedes traspasar a tu cuenta obligatoria. Además, es vital cotizar por tu sueldo imponible real. Subdeclarar ingresos no solo baja tu ahorro, sino que reduce la cobertura de tu Seguro SIS (Seguro de Invalidez y Sobrevivencia) ⚕️, el cual te protege a ti y a tu familia ante accidentes incapacitantes o fallecimiento prematuro.
🎯 El Momento Crítico: Opciones y Decisiones al Jubilar.
Llegar a la meta requiere tomar decisiones complejas. Aquí te brindamos claridad absoluta en tus opciones:
⚖️ Retiro Programado vs. Renta Vitalicia.
Debes elegir cómo el sistema te pagará tus fondos.
🏦 Retiro Programado (AFP): Tus fondos siguen invertidos. Tu pensión se recalcula cada año 🔄 y varía según la rentabilidad. Si falleces, el saldo remanente es herencia 👨👩👧👦.
🏢 Renta Vitalicia (Aseguradora): Traspasas tus fondos a una compañía de seguros. Te garantizan una pensión fija en UF de por vida 💵. No genera herencia directa (salvo pensiones de sobrevivencia por ley o mediante cláusulas).
🔨 El Remate de Renta Vitalicia
¿Sabías que puedes obligar a las aseguradoras a competir por tus fondos? El Remate de Renta Vitalicia es una subasta regulada 🏁 donde las compañías pujan ofreciendo la mejor tasa, permitiéndote maximizar el monto mensual a recibir.
💸 Análisis Técnico y Retiro de Excedente de Libre Disposición. (ELD)
Si has sido un excelente ahorrador (especialmente usando APV), un análisis técnico previsional determinará si cumples los requisitos para el Excedente de Libre Disposición (ELD) 🪙. Esto te permite retirar un monto importante en efectivo (lump sum) al momento de jubilar, manteniendo una pensión que cumpla con los mínimos exigidos por ley (70% del ingreso base y 100% de la pensión máxima con aporte solidario).
🌟 La Pensión Garantizada Universal. (PGU)
No olvides que, cumpliendo los requisitos, el Estado complementará tu esfuerzo a través de la PGU 🏛️, un beneficio fiscal que se suma a tu pensión autofinanciada, brindando una base de dignidad a tu jubilación.
🧠 El Rol Crucial de la Asesoría Previsional Experta.
Navegar por este mar de opciones (AFP, Aseguradoras, impuestos, PGU, SCOMP) es abrumador 🤯. Un mal paso cuesta millones.
🗂️ Gestión del SCOMP.
Un asesor previsional registrado gestionará tu ingreso al SCOMP 💻 (Sistema de Consultas y Ofertas de Montos de Pensión). Esta plataforma garantiza que recibas cotizaciones transparentes y objetivas de todas las AFP y Aseguradoras, evitando que quedes a merced del vendedor de una sola compañía 🚫.
📞 ¡Toma el Control de tu Futuro Hoy Mismo! 🚀
Incrementar tu futura pensión no es cosa de suerte, es resultado de una planificación estratégica. 🧠 No dejes el bienestar económico de tu familia al azar ni confíes ciegamente en vendedores sin imparcialidad. 🚫🙅♂️
Estamos a tu completa disposición para resolver tus dudas y comenzar a diseñar la jubilación que mereces. ¡El mejor momento para actuar fue ayer; el segundo mejor momento es hoy! ⏰🌟
Comunícate con nosotros por tu canal preferido:
📲 WhatsApp: Envíanos un mensaje rápido haciendo clic en el ícono. 💬
📝 Formulario: Completa tus datos en nuestra web y te contactaremos. 🖱️
📧 Correo Electrónico: Escríbenos con tus consultas. ✉️
📞 Teléfono Celular: Llámanos directamente para atención personalizada. 📱
💻 Videollamada: Agendemos un Zoom o Meet, nosotros te enviamos el enlace. 🖥️
🤝 Reunión Presencial: Coordinemos un encuentro cara a cara en nuestra oficina. ☕🏢
¡Contáctanos hoy e infórmate para asegurar la mejor jubilación de Chile! 🇨🇱🎖️🎓
💰 ¡Toma el control de tu futuro hoy mismo y maximiza tu pensión!
🖥️ Contáctanos por WhatsApp o completa nuestro formulario web para recibir asesoría previsional experta y comenzar a diseñar la mejor jubilación que sea posible.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
