

¿Cómo funciona la jubilación de los notarios en Chile? La Ley N° 21.772 fijó el retiro obligatorio a los 75 años para los notarios en Chile, eliminando los cargos vitalicios tradicionales. Esto les exige planificar estratégicamente su pensión mediante el sistema de pensiones, ahorros voluntarios y asesoría previsional para conseguir la mejor pensión posible de acuerdo a sus circunstancias e intereses considerando todos los aspectos.
¿Cómo funciona la jubilación de los notarios en Chile?
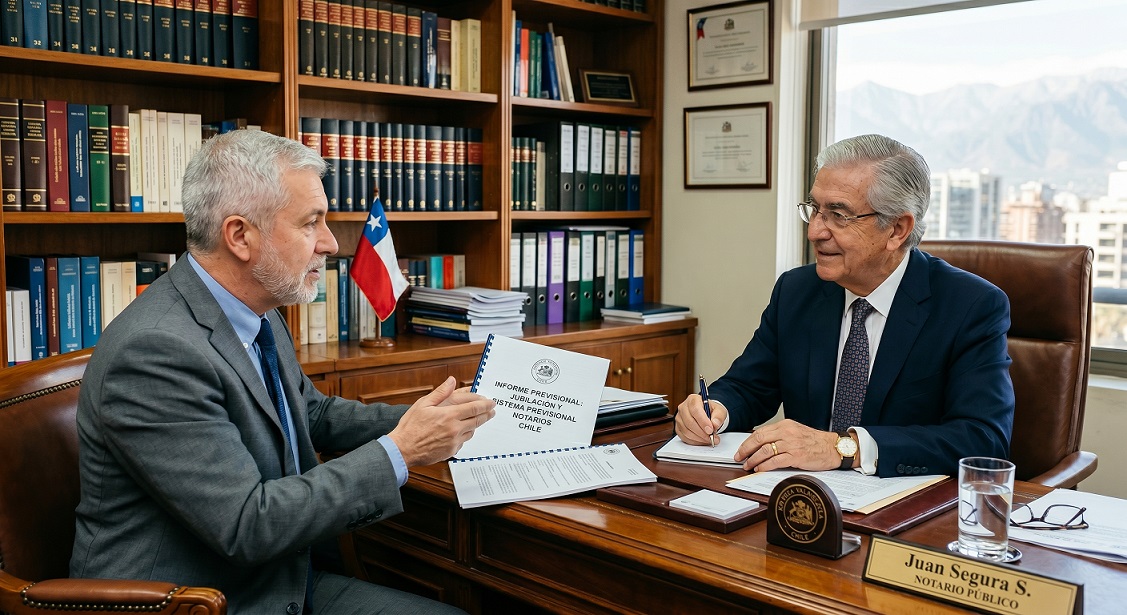
🏛️ Jubilación y Sistema Previsional de Notarios en Chile: Guía Definitiva 2026.
La entrada en vigencia de la Ley N° 21.772 transformó el régimen ocupacional de los ministros de fe en Chile, eliminando los cargos vitalicios y fijando los 75 años como edad límite obligatoria de retiro. Esta transición impone a notarios, conservadores y archiveros la necesidad de ejecutar una planificación estratégica de sus fondos previsionales para resguardar su patrimonio y optimizar sus ingresos de jubilación.
El sistema previsional y de jubilación de los notarios, conservadores y archiveros en Chile ha experimentado una transformación histórica. Con la plena vigencia de la Ley N° 21.772, el antiguo paradigma de los cargos vitalicios llegó a su fin, dando paso a un sistema moderno y estrictamente regulado.
Para enfrentar esta transición regulatoria y garantizar la estabilidad económica a largo plazo, resulta indispensable apoyarse en una estrategia sólida. A continuación, te presentamos de manera amplia, reestructurada y optimizada cómo funciona este nuevo ecosistema legal y cómo asegurar el futuro de tu economía.
⚖️ 1. Nuevo Marco Regulatorio: Cese Obligatorio a los 75 Años.
& Cese de Inamovilidad: Al cumplir 75 años de edad, se genera de forma inmediata la vacancia del cargo. Exnotarios y auxiliares de la administración de justicia deben cesar sus funciones sin excepción por mandato legal.
& Continuidad Operativa: Producida la vacancia, la Corte de Apelaciones respectiva designa un titular interino mientras la Alta Dirección Pública (ADP) y el Ministerio de Justicia ejecutan el concurso público de selección basándose en exámenes de conocimientos y méritos.
& Traspaso Documental: Los protocolos y escrituras físicas o electrónicas con más de un año de antigüedad deben remitirse obligatoriamente al Archivero Judicial correspondiente.
& Fiscalización: El sistema cuenta con la supervisión directa del Fiscal Judicial junto a la intervención del SERNAC en materia de aranceles regulados y atención al usuario.
💼 2. Estructura Previsional Base bajo el Decreto Ley N° 3.500.-
Al operar de manera independiente mediante cobro de aranceles, los notarios cotizan en el sistema general de Administradoras de Fondos de Pensiones (AFP).
& Cotización Imponible: Aportan de forma obligatoria en la Operación Renta anual según su base imponible por honorarios, sujeta al tope máximo imponible legal.
& Protección del Seguro SIS: Las cotizaciones financian el Seguro de Invalidez y Sobrevivencia (SIS), brindando respaldo económico a la familia frente a invalidez o fallecimiento en etapa activa, además de la cobertura de salud (Fonasa/Isapre) y seguro laboral ATEP.
& Ahorro Voluntario: Dado que los ingresos reales suelen superar holgadamente el tope imponible, la mantención del estándar de vida requiere el uso de Ahorro Previsional Voluntario (APV) e inversiones privadas paralelas.
📊 3. Modalidades de Pensión y Selección de Ofertas.
Al momento de jubilar, el saldo acumulado en la cuenta de capitalización individual debe estructurarse estratégicamente a través del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP).
🔨 El Remate de Renta Vitalicia en SCOMP.
Tras recibir el Certificado de Ofertas formal del SCOMP, el afiliado no debe conformarse con las propuestas iniciales. La estrategia óptima consiste en convocar un remate de renta vitalicia, proceso donde las compañías aseguradoras compiten en tiempo real licitando para elevar la tasa de venta y maximizar la pensión final a recibir.
🛡️ 4. Cláusulas Adicionales de Protección Patrimonial.
Para evitar que el capital invertido en una Renta Vitalicia se pierda ante un deceso prematuro, resulta fundamental integrar cláusulas adicionales negociadas en el contrato:
a) Período Garantizado de Pago: Asegura que, si el titular fallece, la aseguradora pagará el 100% de la pensión a los herederos o beneficiarios designados durante el plazo acordado (10, 15, 20 o 25 años).
b) Aumento Temporal de Pensión: Permite percibir un flujo mensual mayor durante los primeros años de retiro, otorgando alta liquidez inmediata post-vacancia.
c) Aumento Diferido y Vitalicio: Estructura una pensión inicial ajustada baja, que se incrementa de forma permanente a partir de una fecha futura definida.
d) Aumento de Porcentaje para Beneficiarios: Eleva las tasas de cobertura de la pensión de sobrevivencia legal para el cónyuge e hijos, lo que permite por ejemplo que el cónyuge reciba la misma pensión del asegurado de por vida.
⚖️ 5. Impacto Demográfico: Brechas de Género, PGU y Años Cotizados.
& Densidad de Cotización: Maximizar los beneficios por años cotizados e historial sin lagunas potencia el capital acumulado gracias al interés compuesto.
& Compensación por Brecha de Género: Las mujeres notarias enfrentan una edad legal de pensión menor (60 años) y una expectativa de vida estadísticamente mayor. Para mitigar la reducción en el cálculo mensual, la asesoría especializada aplica estrategias de compensación de expectativa de vida, ajustando la edad efectiva de trámite (hasta los 75 años) o inyectando aportes de APV.
& Pensión Garantizada Universal (PGU): Al cesar en sus funciones a los 75 años y experimentar una reducción sustancial de sus ingresos por honorarios, el exnotario debe evaluar su situación socioeconómica para verificar si cumple los requisitos de acceso a la PGU como aporte estatal complementario
📋 6. Hoja de Ruta Previsional e Informe Final de Pensión.
┌────────────────────────────────────────────────────────────────────────┐
│ 🗺️ RUTA ESTRATÉGICA DE JUBILACIÓN NOTARIAL │
├────────────────────────────────────────────────────────────────────────┤
│ 1️⃣ EVALUACIÓN ➔ Análisis de saldos AFP, APV y elegibilidad para ELD. │
│ 2️⃣ INGRESO SCOMP ➔ Certificación de ofertas y cobertura del SIS. │
│ 3️⃣ LICITACIÓN ➔ Remate de Renta Vitalicia para maximizar la oferta. │
│ 4️⃣ BLINDAJE ➔ Selección e integración de Cláusulas Adicionales. │
│ 5️⃣ REVISIÓN ➔ Entrega del Informe Final de Pensión escrito y firmado. │
│ 6️⃣ ACEPTACIÓN ➔ Firma informada del trámite de jubilación definitivo. │
└────────────────────────────────────────────────────────────────────────┘
La decisión final debe respaldarse mediante un Informe Final de Pensión, documento técnico, objetivo e independiente elaborado por un Asesor Previsional acreditado por la Superintendencia de Pensiones. Este informe evalúa el impacto tributario del Excedente de Libre Disposición (ELD), compara las ofertas finales obtenidas en el SCOMP y garantiza el blindaje de los beneficiarios antes de la firma definitiva.
Diseñar un retiro a la altura de su trayectoria profesional requiere precisión técnica, imparcialidad y visión patrimonial de largo plazo.
🎯 Jubilación para Notarios y Asesoría Previsional en Chile: Consigue tu Mejor Pensión.
La Ley N° 21.772 fijó el retiro obligatorio a los 75 años para los notarios en Chile, transformando el modelo tradicional de cargos vitalicios. Ante este nuevo marco legal, planificar un retiro financiero estratégico es indispensable. Coordinar adecuadamente tu saldo acumulado, la Pensión Garantizada Universal (PGU) y las herramientas del sistema previsional te permitirá maximizar tu patrimonio y garantizar la tranquilidad de tu familia.
💼 Asesoría Previsional Especializada: Tu Aliado Imparcial.
Jubilarse es una de las decisiones financieras más trascendentales de tu vida. Enfrentar la complejidad de las AFP, las Compañías de Seguros de Vida y el SCOMP exige criterio técnico. Con la orientación correcta, el proceso se convierte en un plan sólido de protección patrimonial respaldado por profesionales independientes.
📊 Estrategias Clave para Maximizar tu Monto de Pensión.
No realizamos un trámite burocrático estandarizado; diseñamos una estrategia financiera a medida adaptada a tu estado de salud, grupo familiar, régimen tributario y metas de heredabilidad:
📈 1. Análisis Técnico, PGU y Excedentes de Libre Disposición.
Evaluamos tu historial previsional completo, gestionamos el acceso a la Pensión Garantizada Universal (PGU) si corresponde y calculamos el retiro de Excedentes de Libre Disposición para optimizar el impacto tributario.
⚖️ 2. Comparativa Transparente de Modalidades.
Analizamos en detalle la Renta Vitalicia (Aseguradoras), el Retiro Programado (AFP) y las modalidades combinadas, evaluando cuál ofrece mayor estabilidad según tu perfil de riesgo.
📑 3. Gestión Eficiente en SCOMP y Mandato Notarial.
A través de un mandato notarial y un contrato de asesoría previsional, ingresamos tu solicitud al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), centralizando las ofertas formales del mercado.
🏷️ 5. Remate de Renta Vitalicia.
Recibido el Certificado de Ofertas de SCOMP, un asesor previsional experto realiza el remate de renta vitalicia, negociando directamente con las aseguradoras para conseguir una mejora sobre la pensión inicial.
🏆 ¿Por qué Trabajar con Nuestros Asesores Registrados?
🏛️ Independencia Total: No representamos a AFP ni a Compañías de Seguros; defendemos exclusivamente tus intereses financieros.
🌟 Trayectoria Pionera: Somos la plataforma con mayor antigüedad en orientación y planificación previsional en Chile.
📜 Acreditación Oficial: Contamos con asesores previsionales registrados ante la Superintendencia de Pensiones.
📞 Toma el Control del Futuro de tu Economía Hoy Mismo.
Tu esfuerzo de años merece una gestión del más alto nivel técnico. Ponte en contacto con nuestro equipo especialista a través del canal que te resulte más cómodo:
📲 WhatsApp: Haz clic para chatear, enviar un mensaje de voz o coordinar una llamada.
📞 Llamada Telefónica: Habla directamente con un asesor especialista.
💻 Videollamada: Agenda una sesión virtual desde tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos una cita personal en nuestras oficinas o domicilio.
💬 Chat en Vivo: Contáctanos por Google Chat, Facebook o Instagram.
➡️ Formulario Web: Ingresa tus datos y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas para recibir una respuesta técnica.
🏆 ¡Asegure la mejor pensión posible!
📈 ¿Te acercas al retiro obligatorio a los 75 años dictado por la ley?
🌟 Protege tu patrimonio y maximiza tu jubilación con nuestra asesoría previsional experta e independiente.
👉 ¡Contáctanos hoy mismo (vía WhatsApp, teléfono o videollamada) y toma el control de tu futuro económico!
¡Contáctenos al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
