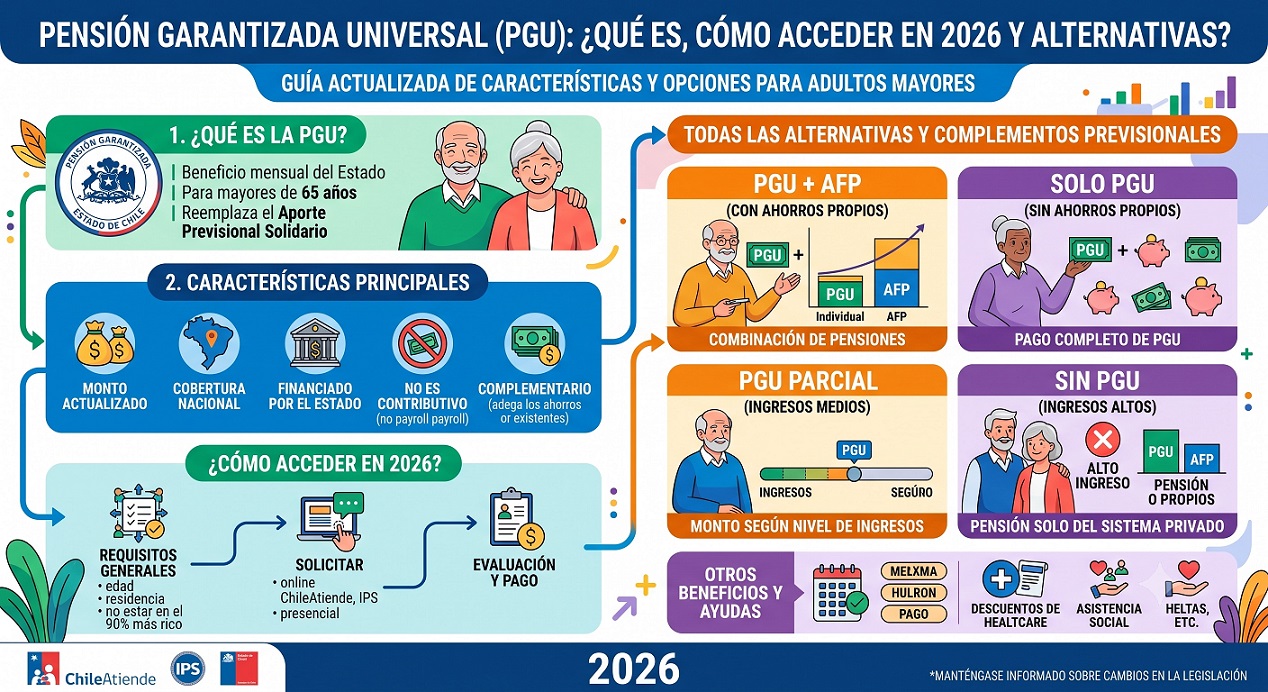
Certificado de Saldo AFP: Guía, Plazos y Dudas Clave. Conoce cómo funciona el Certificado de Saldo AFP, su vigencia y cómo afecta tu futura pensión en SCOMP. Optimiza tu jubilación y agenda tu asesoría hoy. Este documento oficial, avalado por su número de folio, consolida tus ahorros previsionales, bonos estatales y beneficiarios acreditados para cotizar alternativas de pensión (Retiro Programado o Renta Vitalicia) en el sistema SCOMP durante sus 35 días de vigencia. Verificar minuciosamente que no existan errores en tus datos civiles o fondos es crucial ante la volatilidad del mercado y el bloqueo temporal de la cuenta. Para analizar con rigor cada oferta y tomar decisiones informadas que maximicen tanto tu pensión mensual como un eventual Excedente de Libre Disposición, contar con el acompañamiento de una asesoría previsional especializada resulta fundamental.
Certificado de Saldo AFP: Guía, Plazos y Dudas Clave.
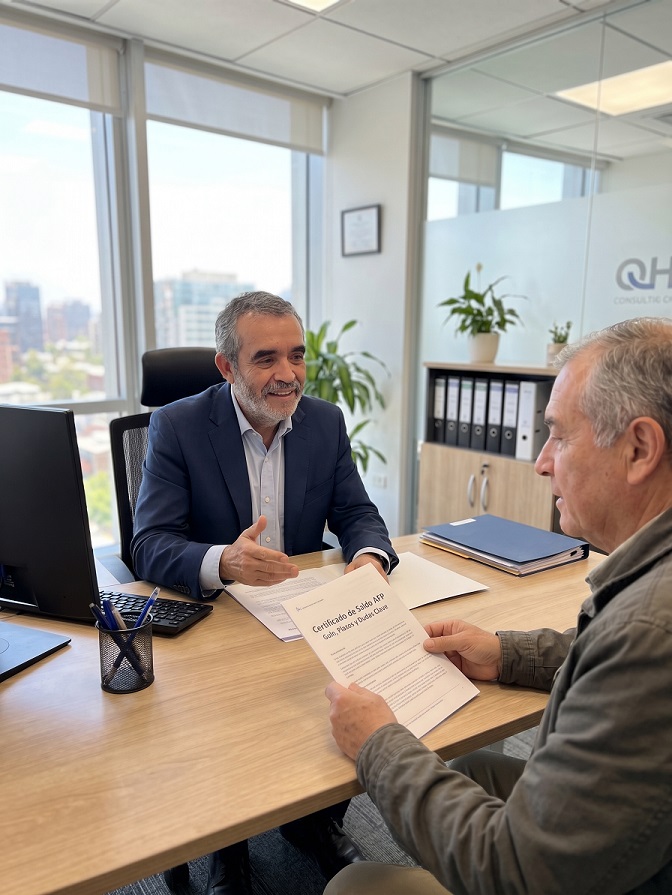
Certificado de Saldo AFP: Dudas Clave Antes de su Emisión y Trámite en SCOMP.
Al acercarte a la etapa de jubilación, te encontrarás con un documento fundamental que actúa como el punto de partida oficial para todo tu proceso: el Certificado de Saldo AFP .
Este informe no es una simple consulta de tus ahorros; es la radiografía previsional oficial de tu vida laboral y el pasaporte indispensable para comenzar a tramitar tu pensión. Entender a fondo qué es, por qué es crucial y cómo la asesoría previsional puede potenciarlo, te permitirá tomar las riendas del futuro de tu economía financiera con total seguridad.
El Certificado de Saldo AFP es el documento oficial que viene foliado, es vinculante que emite tu administradora al iniciar el trámite de jubilación. Este informe consolida tu ahorro previsional total expresado en Unidades de Fomento (UF) y cuotas junto con la información de tu grupo familiar. Al integrarse directamente al sistema SCOMP, permite que tanto las AFP como las compañías de seguros coticen legalmente tus ofertas definitivas de pensión en Retiro Programado o Renta Vitalicia, todo bajo la fiscalización de la Superintendencia de Pensiones.
¿Por qué este documento marca un antes y un después en tu jubilación?
Regulado por el Decreto Ley 3.500 y el Compendio de Normas del Sistema de Pensiones, este expediente es mucho más que una simple cartola informativa: es el instrumento legal que fija las condiciones técnicas oficiales para calcular el monto real que recibirás mes a mes.
¿Planeas iniciar tu trámite de pensión este mes?
[Solicita aquí una evaluación previsional gratuita] para proyectar tu monto estimado y detectar posibles inconsistencias en tu historial antes de congelar tus fondos.
Plazos, Cierre de Valor Cuota y Flujo hacia el SCOMP.
Entender la sincronización contable de este documento evita sorpresas financieras en el monto final de tu jubilación. Según el Decreto Ley N° 3.500 y el Compendio de Normas de la Superintendencia de Pensiones (SP), el documento se cierra con el valor cuota del antepenúltimo día hábil anterior a su fecha de emisión.
¿Qué implica esto en la práctica?
Mientras el certificado está vigente o en consulta dentro del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), tu cuenta entra en un bloqueo operativo preventivo. Durante este periodo no puedes realizar cambios de multifondo ni traspasos de AFP, evitando distorsiones entre el saldo informado y el patrimonio real disponible al cerrar el contrato.
Para pasar de este certificado a recibir propuestas reales de jubilación, debes seguir esta ruta normativa:
1.- Ingresar la Solicitud de Pensión formal en tu AFP solo o con tu asesor previsional junto con la declaración oficial de beneficiarios legales.
2.- Esperar un plazo máximo legal de 10 días hábiles para que la administradora emita y disponibiliza el Certificado de Saldo.
3.- Verificar minuciosamente que tus saldos en UF, el Bono de Reconocimiento y tu grupo familiar no presenten omisiones.
4.- Suscribir la Solicitud de Ofertas en el SCOMP (directamente o mediante un Enlace interno sugerido: asesor previsional registrado en la Superintendencia]) dentro de los 35 días corridos de vigencia del certificado.
5.- Recibir el Certificado de Ofertas del SCOMP en un plazo de 4 a 8 días hábiles, donde las AFP y Compañías de Seguros reguladas por la Comisión para el Mercado Financiero (CMF) presentarán sus propuestas.
6.- Evaluar las ofertas de Renta Vitalicia (cuya vigencia suele ser de 15 días corridos) frente al Retiro Programado antes de tomar una decisión vinculante.
¿Estás a días de solicitar tu Certificado de Saldo o ya tienes uno vigente? Un error de sincronización con el mercado puede costarte parte importante de tus ahorros. [Solicita aquí una revisión urgente de tu caso con un Asesor Previsional Registrado] antes de ingresar tus datos al SCOMP.
Impacto de los fondos y Volatilidad del Mercado en tu Certificado.
Una de las mayores inquietudes al jubilar es si conviene cambiarse al Fondo E justo antes de pedir el certificado o qué ocurre si la bolsa cae días después de su emisión.
El punto crítico es el siguiente:
Aunque el monto en UF del certificado sirve de base para que el SCOMP emita las ofertas, tu dinero sigue invertido en cuotas hasta que seleccionas y firmas tu modalidad de pensión definitiva. El comportamiento de tus ahorros dependerá directamente del camino que elijas:
Si deseas profundizar en qué alternativa se adapta mejor a tu tolerancia al riesgo, revisa nuestra comparativa detallada entre [Enlace interno sugerido: diferencias y ventajas entre Retiro Programado y Renta Vitalicia].
Qué Fondos, Bonos Estatales y Ahorros Consolida el Certificado.
Mucha gente confunde este documento con su cartola cuatrimestral habitual. Mientras la cartola solo muestra el dinero acumulado en tus cuentas de la AFP, el Certificado de Saldo consolida tu patrimonio previsional total en UF, integrando beneficios estatales e información tributaria e histórica.
¿Qué pasa con el pago del último mes de tu empleador?
Si la cotización entra después de emitido el certificado (pago del mes en curso o cotizaciones rezagadas), ese dinero no se pierde. Ingresa a tu cuenta individual y genera automáticamente una reliquidación de pensión, aumentando tu Retiro Programado o comprando una fracción adicional de pensión.
Beneficiarios Legales, Ingreso Base y Excedente de Libre Disposición.
El certificado no solo suma dinero; también define las variables actuariales y de cálculo que determinarán cuánto recibirás mes a mes y cuánto capital podrás retirar en efectivo.
1. Impacto de los Beneficiarios y la Reserva Técnica.
Por mandato del DL 3.500, tu ahorro debe financiar tanto tu jubilación como las eventuales pensiones de sobrevivencia (cónyuge, conviviente civil, hijos menores de 18 años, hasta 24 años si estudian, o hijos con invalidez).
¿Cómo afecta esto a tu cálculo?
A mayor número de beneficiarios legales o mientras más joven sea tu cónyuge o conviviente civil, mayor es la reserva técnica exigida por ley para protegerlos a futuro. En consecuencia, tener beneficiarios reduce el monto de tu pensión mensual titular frente a una persona soltera y sin hijos con idéntico saldo acumulado.
2. Sueldos de los Últimos 10 Años e Ingreso Base.
El documento detalla tus remuneraciones imponibles de los últimos 120 meses actualizadas por IPC. Este listado permite determinar tu Ingreso Base, métrica obligatoria para evaluar dos derechos fundamentales en el SCOMP:
& El acceso a una [Enlace interno sugerido: requisitos legales para solicitar una pensión de vejez anticipada] antes de cumplir la edad legal (60 años mujeres, 65 años hombres).
& El piso mínimo de autofinanciamiento para retirar capital libre de impuestos.
3. Cálculo del Excedente de Libre Disposición. (ELD)
El Certificado de Saldo entrega la antigüedad de afiliación y el desglose de saldos necesarios para el cálculo, pero no muestra el monto exacto a retirar, ya que este depende de la modalidad y oferta que selecciones. Recién en el Certificado de Ofertas del SCOMP verás el monto disponible para [Enlace interno sugerido: cómo retirar el Excedente de Libre Disposición libre de impuestos].
Para acceder al ELD debes cumplir los siguientes pasos y exigencias legales:
A) Acreditar al menos 10 años de afiliación en cualquier sistema previsional chileno.
B) Financiar una pensión igual o superior al 70% de tu Ingreso Base (promedio imponible de los últimos 10 años).
C) Superar el piso normativo de pensión autofinanciada equivalente a un mínimo de 12 UF mensuales.
D) Verificar el monto exacto liberado dentro de cada propuesta en el Certificado de Ofertas del SCOMP antes de aceptar.
Errores Comunes, Exclusiones y Motivos de Rechazo o Anulación del Trámite.
En la práctica de asesoría previsional, avanzar hacia el SCOMP con un Certificado de Saldo defectuoso es uno de los errores más costosos para el futuro pensionado. Presta especial atención a estas fricciones frecuentes en terreno:
1.- Divorcios no inscritos o beneficiarios desactualizados: Si te divorciaste pero el cese no fue subinscrito al margen de tu partida de matrimonio en el Registro Civil, tu excónyuge aparecerá como beneficiario legal, castigando severamente el monto de tu pensión por reserva técnica.
2.- Bono de Reconocimiento en trámite o reclamo: Si tienes derecho a este bono por cotizaciones en las antiguas cajas (administradas hoy por el Instituto de Previsión Social - IPS), pero aún no está visado o tiene un recalculo pendiente, el certificado saldrá sin esos fondos, impidiéndote cotizar Rentas Vitalicias por el total de tu patrimonio.
3.- Olvidar el traspaso previo de la Cuenta 2: Muchos afiliados asumen que el ahorro de la Cuenta 2 se suma solo. Si no firmas el traspaso hacia la cuenta obligatoria antes del corte contable, ese capital quedará excluido de las ofertas del SCOMP.
4.- Pensionarse a los 60 años esperando ver el Bono por Hijo de inmediato: Si una mujer se pensiona entre los 60 y los 64 años, este beneficio estatal no figurará en el certificado inicial; recién se integrará y reliquidará cuando cumpla los 65 años de edad legal.
¿Qué debes hacer si detectas una inconsistencia?
Si al recibir el documento notas que falta un depósito convenido, hay un error en tus hijos o figura un vínculo civil disuelto, bajo ninguna circunstancia ingreses la consulta al SCOMP.
Sigue este protocolo correctivo:
a) Detener inmediatamente cualquier envío de Solicitud de Ofertas hacia el sistema SCOMP.
b) Reunir los certificados civiles actualizados del Registro Civil o los comprobantes financieros de las instituciones de APV involucradas.
c) Solicitar formalmente en tu AFP la anulación y reemisión del Certificado de Saldo por error en los datos de origen.
d) Aguardar la emisión de un nuevo certificado con un folio actualizado y los saldos debidamente corregidos antes de cotizar.
Preguntas Frecuentes sobre el Certificado de Saldo AFP.
¿Emitir el Certificado de Saldo me obliga a pensionarme de inmediato?
No, ni la solicitud de pensión ni la emisión del Certificado de Saldo te obligan legalmente a jubilar. Puedes revisar las propuestas del SCOMP y, si las tasas o montos no te convencen, simplemente dejas vencer el documento o presentas una carta de desistimiento en tu AFP. Este proceso es totalmente gratuito, no aplica penalizaciones y te permite postergar tu retiro para un mejor momento de mercado.
¿Puedo pedir un nuevo Certificado de Saldo si se vencen los 35 días?
Sí, puedes solicitar un nuevo certificado todas las veces que sea necesario y sin costo alguno para ti. Si dejaste caducar el documento anterior porque no alcanzaste a decidir o las ofertas no fueron atractivas, basta con reactivar la solicitud en tu AFP. La administradora emitirá un documento nuevo actualizando el valor cuota y la UF a la nueva fecha de corte contable.
¿Qué diferencia hay entre el Certificado de Saldo y el Certificado de Ofertas del SCOMP?
El Certificado de Saldo es el documento inicial emitido por tu AFP que informa cuánto dinero tienes acumulado y quiénes son tus beneficiarios legales. Por su parte, el Certificado de Ofertas es el reporte emitido por el sistema SCOMP días después de cotizar con ese saldo. En este segundo documento aparecen las propuestas económicas reales de pensión mensual y de Excedente de Libre Disposición que te ofrecen las aseguradoras y las AFP.
¿Cómo se informa mi APV si lo tengo en un banco o corredora fuera de la AFP?
Al tramitar tu solicitud de pensión, el sistema interconectado solicita la información de tus ahorros voluntarios a todas las instituciones autorizadas por la CMF. Estos montos aparecen detallados por separado dentro del Certificado de Saldo para efectos de consolidación previsional. Luego, al ingresar al SCOMP, tú decides libremente si incluyes todo o parte de ese APV en el cálculo de tu pensión o si lo dejas fuera para retirarlo directamente.
Asegura el Máximo Monto para tu Jubilación con Respaldo Experto.
Jubilar es una decisión financiera vitalicia e irreversible una vez firmado el contrato definitivo. No enfrentes el sistema SCOMP a ciegas ni pongas en riesgo el fruto de décadas de trabajo por un certificado mal emitido o un cierre de valor cuota desfavorable.
[Agenda hoy una Asesoría Previsional Personalizada] con nuestro equipo de asesores registrados ante la Superintendencia de Pensiones. Auditamos tu Certificado de Saldo, verificamos tus beneficios estatales en el IPS y negociamos las mejores tasas del mercado para maximizar tu pensión y tu Excedente de Libre Disposición.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial.
Entendemos que jubilarse es una de las decisiones financieras y patrimoniales más trascendentales de tu vida. Enfrentarse en solitario al complejo lenguaje técnico de las AFP y las Compañías de Seguros de Vida puede generar incertidumbre, pero no tienes por qué recorrer este camino sin respaldo. Con la dirección estratégica adecuada, este trámite deja de ser una carga burocrática y se transforma en el pilar de tu tranquilidad futura.
En nuestro portal la plataforma pionera y con mayor trayectoria en asesoría de jubilación en Chile te garantizamos un proceso transparente, riguroso y 100% enfocado en proteger e incrementar tu patrimonio familiar.
┌────────────────────────────────────────────────────────────────────┐
│ 🧭 RUTA DE OPTIMIZACIÓN PREVISIONAL │
├───────────────────┬────────────────────────┬───────────────────────┤
│ 1. DIAGNÓSTICO │ 2. LICITACIÓN SCOMP │ 3. CIERRE MAESTRO │
│ Estrategia de │ Cláusulas, PGU y │ Informe Final de │
│ salida e Ingreso │ Remate Exclusivo de │ Pensión y máxima │
│ al sistema. │ Renta Vitalicia. │ rentabilidad en UF. │
└───────────────────┴────────────────────────┴───────────────────────┘
📈 ¿Cómo Maximizamos el Monto de tu Jubilación?
No nos limitamos a gestionar formularios; diseñamos una ingeniería previsional a tu medida para extraer el máximo rendimiento de cada peso ahorrado. Nuestro servicio integral de Asesoría Previsional abarca:
🔍 1. Ingeniería Previsional y Optimización de Liquidez.
Evaluamos tu perfil financiero, estado de salud y expectativas hereditarias para estructurar el mayor flujo de ingresos mensual posible. Además, diseñamos la estrategia tributaria más eficiente si buscas retirar liquidez inmediata mediante el Excedente de Libre Disposición (ELD) o optimizar el uso de tus ahorros voluntarios.
🍎 2. Claridad Total en tus Modalidades de Pensión.
Te explicamos con "peras y manzanas" el impacto financiero real a corto y largo plazo entre:
📊 Retiro Programado (AFP): Manteniendo propiedad de fondos y asumiendo las fluctuaciones de rentabilidad anual.
🛡️ Renta Vitalicia Inmediata (Aseguradoras): Asegurando un pago fijo en Unidades de Fomento (UF) de por vida para ti y tus beneficiarios.
⚖️ Modalidades Combinadas: Renta Temporal con Renta Vitalicia Diferida o Renta Vitalicia Inmediata con Retiro Programado, ideales para equilibrar liquidez presente y seguridad vitalicia.
🛡️ 3. Las 4 Cláusulas Adicionales de Renta Vitalicia.
Para blindar el bienestar económico de tu familia ante cualquier imprevisto, configuramos estratégicamente las cuatro cláusulas adicionales que el sistema permite incorporar a tu póliza:
🗓️ Período Garantizado de Pago: Si falleces antes de que se cumpla el plazo contratado (ej. 10, 15, 20 o 25 años), el 100% de tu pensión se sigue pagando íntegra a tus beneficiarios o herederos designados hasta completar dicho período.
📈 Cláusula de Incremento de Porcentaje: Permite aumentar el porcentaje legal de las pensiones de sobrevivencia para tu cónyuge o conviviente civil tras tu fallecimiento, evitando una caída brusca en los ingresos del hogar.
🔄 Cláusula de Aumento Temporal de Pensión: Diseñada para otorgar un monto mayor durante los primeros años de tu retiro, etapa en la que sueles tener mayor actividad o compromisos. Se puede combinar con el período garantizado de la póliza.
🔒 Cláusula de Aumento Diferido de Pensión: Permite partir con una jubilación mínima y se difiere para un futuro determinado el aumento al máximo, lo que puede brindar beneficios tributartios.
🔨 4. Remate de Renta Vitalicia. (Subasta Electrónica Exclusiva)
No te conformes con la primera propuesta automática del sistema. Una vez recibido el Certificado de Ofertas de SCOMP, activamos una herramienta exclusiva de nuestra gestión: el Remate de Renta Vitalicia. A través de esta subasta vinculante, hacemos competir directamente a las Compañías de Seguros seleccionadas para que superen la oferta inicial, logrando una tasa de venta superior que incrementa tu pensión mensual en UF de forma definitiva y para toda la vida.
🏛️ 5. Integración con la Pensión Garantizada Universal. (PGU)
Cruzamos todas tus proyecciones de retiro con los requisitos de la Pensión Garantizada Universal (PGU). Verificamos que tu estrategia no perjudique tus beneficios estatales y te orientamos para sumar este aporte fiscal a tu flujo mensual, asegurando el máximo ingreso líquido total.
🩺 6. Especialistas en Pensión de Invalidez y Seguro SIS.
¿Enfrentas una enfermedad crónica o compleja (como cirrosis hepática avanzada, patologías oncológicas, cardíacas o degenerativas)? Gestionamos integralmente tu solicitud de Pensión de Invalidez en Chile:
📋 Preparación del expediente médico para acreditar al menos un 50% de menoscabo laboral (invalidez parcial) o dos tercios (invalidez total) ante la Comisión Médica.
🛡️ Activación del Seguro de Invalidez y Sobrevivencia (SIS) para que la aseguradora aporte el capital adicional necesario para financiar tu pensión si estás cubierto.
⚖️ Defensa técnica en instancias de apelación ante rechazos injustificados, evitando los errores administrativos frecuentes que dejan a los afiliados sin cobertura.
📑 7. Gestión Integral en SCOMP e Informe Final de Pensión.
Mediante un mandato notarial y un Contrato de Asesoría Previsional regulado, asumimos toda la carga operativa ante las instituciones, ahorrándote filas, tiempo y estrés. Antes de que firmes cualquier aceptación definitiva, te entregamos nuestro Informe Final de Pensión: un dictamen técnico por escrito y firmado por tu asesor, que incluye la comparativa matemática de todas las ofertas, el resultado de las negociaciones y nuestra sugerencia experta basada en tu salud, perfil de riesgo y herencia. Tú siempre tienes la última palabra.
⭐ ¿Por Qué Elegir Nuestra Asesoría Previsional?
┌─────────────────────────────────────────────────────────────────────┐
│ ✅ INDEPENDENCIA TOTAL: Trabajamos 100% para ti (No somos AFP). │
│ ✅ TRAYECTORIA PIONERA: El portal más antiguo de Chile en el rubro.│
│ ✅ REGISTRO OFICIAL: Acreditados ante Superintendencia y CMF. │
│ ✅ TRATO HUMANO: Cero letra chica, empatía y total transparencia. │
└─────────────────────────────────────────────────────────────────────┘
⚖️ Independencia y Objetividad Absoluta: Trabajamos exclusivamente para defender tus intereses. No dependemos de ninguna AFP ni Compañía de Seguros, lo que te garantiza una recomendación 100% libre de conflictos de interés.
🏛️ Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado a la orientación y gestión de jubilaciones. Décadas de experiencia real en el mercado previsional son tu mejor garantía.
📜 Asesores Previsionales Registrados: Nuestro equipo está integrado por profesionales acreditados con registro vigente ante la Superintendencia de Pensiones (SP), cumpliendo con todas las garantías y pólizas exigidas por la ley chilena.
🤝 Acompañamiento Humano y Cercano: Estamos a tu lado en cada etapa del proceso, traduciendo las complejidades legales a un lenguaje claro, empático y transparente.
🚀 ¡El Esfuerzo de Toda tu Vida Merece la Mejor Gestión! Contáctanos Hoy.
Buscamos tu máximo bienestar económico y la seguridad futura de tu familia. No dejes tu jubilación a la suerte ni aceptes la primera oferta sin antes auditar tus opciones; toma el control de tu futuro financiero hoy mismo.
Estamos a tu entera disposición a través del canal de comunicación que más te acomode:
📲 WhatsApp: [Haz clic en su ícono] para chatear, enviarnos nota o mensaje de voz, iniciar una videollamada.
📞 Llamada Telefónica: Comunícate y conversa ahora mismo con un asesor acreditado.
💻 Videollamada Personalizada: Agendemos reunión vía Zoom o Google Meet desde tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal oficina, domicilio, o en un café.
💬 Chat en Vivo y Redes Sociales: Escríbenos por Google Chat, Facebook o Instagram y resolver tus dudas.
➡️ Formulario Web de Contacto: Completa tus datos y un asesor previsional se comunicará contigo.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail; y responderemos.
💰 ¡Maximiza tu futura pensión y tu Excedente de Libre Disposición!
🚷 "Evita errores antes de entrar al SCOMP"


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl