

Cómo Jubilar en Chile: Requisitos y Trámites de Pensión. ¿Próximo a pensionarte? Conoce los requisitos para jubilar en Chile, trámites en el SCOMP, acceso a la PGU y obtén asesoría previsional experta. La jubilación en Chile combina ahorros en AFP, la Pensión Garantizada Universal (PGU) y modalidades como Retiro Programado o Renta Vitalicia, a las que se accede a la edad legal (60 años mujeres / 65 hombres) o mediante retiro anticipado. El trámite se gestiona cotizando alternativas a través del sistema SCOMP y requiere de una planificación técnica idealmente con un asesor previsional para seleccionar la opción más conveniente y optimizar los fondos acumulados.
Cómo Jubilar en Chile: Requisitos y Trámites de Pensión.
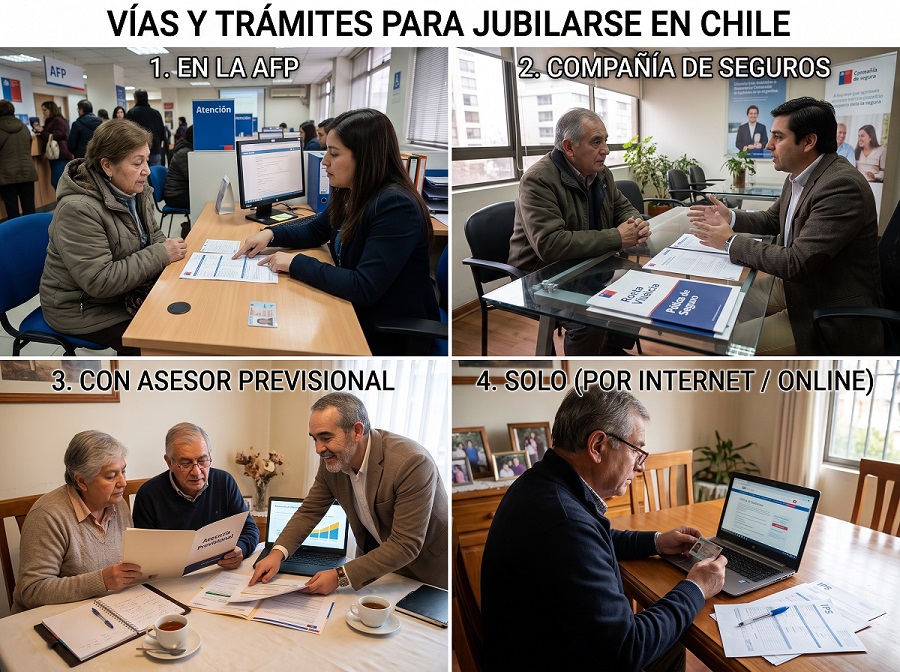
Jubilación por Vejez en Chile: Requisitos Trámites y Optimización de tu Pensión. 💰
El proceso de jubilación por vejez en Chile marca el inicio de una etapa crucial. Más que un simple trámite burocrático ante la AFP o el IPS, es una decisión financiera estratégica. Con una planificación adecuada y un análisis técnico preciso, es posible maximizar tus ahorros de toda la vida.
El proceso para acceder a la Pensión de Vejez en Chile se encuentra regulado bajo el Decreto Ley 3.500 y fiscalizado por la Superintendencia de Pensiones. El sistema combina la capitalización individual en las Administradoras de Fondos de Pensiones (AFP), la cotización en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), el mercado asegurador privado y el pilar solidario estatal administrado a través de la Pensión Garantizada Universal (PGU) por el Instituto de Previsión Social (IPS) y ChileAtiende.
📋 1. Requisitos para la Jubilación por Vejez. (Legal y Anticipada)
Para pensionarse en Chile existen dos caminos formales según los objetivos y la capacidad de ahorro previsional acumulada.
👵👴 Jubilación por Edad Legal.
A) Edad Mínima Legal: 60 años para las mujeres y 65 años para los hombres.
B) Años de Cotización Mínimos: En el sistema de AFP no se exige un número mínimo de años cotizados para jubilar a la edad legal. El monto de la pensión estará determinado por el saldo en la Cuenta de Capitalización Individual (CCI), la rentabilidad histórica de los Multifondos (A, B, C, D, E), la expectativa de vida del grupo familiar y las condiciones del mercado al momento del retiro.
C) Beneficios por Años Cotizados e Historial: Cada año cotizado incrementa el capital base. Quienes registraron impositivos en el antiguo sistema previsional (Cajas de Previsión o INP) antes del 1 de mayo de 1981 tienen derecho al Bono de Reconocimiento, un título de crédito emitido por el Estado que se liquida e integra al fondo al jubilar.
⚡ Jubilación por Vejez Anticipada.
Permite retirarse antes de cumplir la edad legal, siempre que el afiliado cumpla de forma simultánea con dos estrictos requisitos de solvencia económica:
1.- Tasa de Reemplazo Exigida: Financiación de una pensión calculada igual o superior al 70% del promedio de las remuneraciones imponibles percibidas y rentas declaradas en los últimos 10 años.
2.- Monto Mínimo de Pensión: Financiar una pensión que sea igual o superior a 12 Unidades de Fomento (UF).
🏛️ 2. Pensión Garantizada Universal (PGU): El Complemento Estatal.
La PGU es un beneficio monetario financiado directamente por el Estado para complementar los ingresos en la vejez, sin importar si la persona está jubilada o sigue trabajando.
📍 Requisitos de Acceso a la PGU.
& Edad: Cumplir 65 años de edad (las mujeres que jubilan a los 60 años en su AFP deben esperar a cumplir los 65 para solicitar la PGU).
& Evaluación Socioeconómica: No pertenecer al 10% de mayores ingresos de la población del país, conforme al test de afluencia del Registro Social de Hogares (RSH).
& Residencia: Acreditar residencia en Chile por al menos 20 años continuos o discontinuos (desde los 20 años de edad) y un mínimo de 4 años dentro de los últimos 5 años anteriores a la solicitud.
& Pensión Base: Contar con una pensión base inferior a la pensión máxima reglamentaria (aprox. $1.252.602).
💵 Montos y Tramos.
& Monto Máximo Base: $231.732 mensuales, el cual se percibe de forma íntegra para quienes tienen una pensión autofinanciada inferior a $789.139.
& Tramo de Ajuste para Mayores de 75 Años: El beneficio contempla incrementos graduales (alcanzando los $250.000 para mayores de 75 años).
& Pensión Proporcional Degresiva: Para quienes tienen una pensión base entre $789.139 y el tope de $1.252.602, el monto de la PGU disminuye proporcionalmente.
& Exclusiones: Quedan excluidos los imponentes y pensionados de las Fuerzas Armadas y de Orden (CAPREDENA y DIPRECA).
📊 3. Claridad Absoluta en tus Opciones: Modalidades de Pensión.
Al iniciar el trámite ante el SCOMP, el afiliado se enfrenta a la decisión más determinante de su vida financiera. Existen cuatro modalidades de pensión legalmente reconocidas:
┌────────────────────────────────────────┐
│ OPCIONES DE MODALIDAD EN SCOMP │
└───────────────────┬────────────────────┘
│
┌──────────────────────┬───────────┴───────────┬──────────────────────┐
▼ ▼ ▼ ▼
┌──────────────┐ ┌─────────────────┐ ┌─────────────────┐ ┌─────────────────┐
│ Retiro │ │ Renta Vitalicia │ │ Renta Temporal │ │ Retiro Prog. + │
│ Programado │ │ Inmediata │ │ c/ RV Diferida │ │ RV Inmediata │
│ (AFP) │ │ (Aseguradora) │ │ (AFP + Seg) │ │ (AFP + Seg) │
└──────────────┘ └─────────────────┘ └─────────────────┘ └─────────────────┘
🏦 Retiro Programado. (Administrado por la AFP)
& Mecanismo: Los fondos permanecen en la cuenta individual de la AFP y se recalculan año a año considerando el saldo restante, la rentabilidad de los multifondos, la esperanza de vida del grupo familiar y la tasa de interés técnica de retiro programado.
& Propiedad y Herencia: El afiliado mantiene la propiedad de los fondos. Si fallece y no existen beneficiarios legales de pensión de sobrevivencia (cónyuge, hijos menores o estudiantes hasta 24 años), el capital restante constituye herencia.
& Variabilidad: El monto de la pensión varía anualmente y tiende a disminuir progresivamente con el paso del tiempo.
🛡️ Renta Vitalicia Inmediata. (Contratada con Compañía de Seguros)
& Mecanismo: El afiliado traspasa de forma irrevocable su capital acumulado a una Compañía de Seguros de Vida (CSV). A cambio, la aseguradora se obliga a pagar un monto fijo mensual en Unidades de Fomento (UF) durante toda la vida del titular.
& Riesgo y Longevidad: La compañía de seguros asume íntegramente el riesgo de longevidad (si el jubilado vive hasta los 105 años) y el riesgo de volatilidad financiera del mercado.
& Herencia: La prima transferida pasa a ser patrimonio de la aseguradora, por lo que no genera herencia directa (salvo contratación de cláusulas adicionales de garantía).
🔄 Modalidades Mixtas y Combinadas.
& Renta Temporal con Renta Vitalicia Diferida: El fondo se divide. Se deja un monto en la AFP para pagar una pensión temporal por un período determinado (1, 2, 3 o más años) y el remanente se traspasa a una aseguradora para activar una Renta Vitalicia que comenzará a pagarse al finalizar dicho período.
& Retiro Programado con Renta Vitalicia Inmediata: Permite dividir el saldo para contratar simultáneamente una Renta Vitalicia fija en UF con una aseguradora y mantener un saldo en la AFP bajo Retiro Programado para preservar liquidez o derecho a herencia.
✍️ Cláusulas Adicionales en Rentas Vitalicias.
Al optar por una Renta Vitalicia, es posible personalizar el contrato integrando cláusulas especiales para proteger al grupo familiar:
🛡️ Período Garantizado de Pago: Garantiza que, si el titular fallece dentro de un plazo estipulado (ej. 10, 15 o 20 años), las rentas garantizadas restantes se pagarán al 100% a los beneficiarios designados o herederos legales hasta completar el período.
💰 Aumento Temporal de Pensión: Se permite una jubilación mayor y hasta el doble en algunos casos por un tiempo determinado en el contrato, para después volver a la pensión base. Es compatible con el período garantizado.
👩❤️👨 Aumento del Porcentaje en Pensión de Sobrevivencia: Permite elevar el porcentaje por sobre el mínimo legal (60%) que recibirá el/la cónyuge sobreviviente tras la muerte del titular (pudiendo subir al 80% o 100%).
📈 Aumento Diferido de Pensión: La pensión se inicia con un monto mínimo en la primera etapa y se difiere su incremento en un monto preacordado para el resto de la vida.
⚖️️ Tabla Comparativa: Retiro Programado vs. Renta Vitalicia.
⚖️ Brecha de Género y Compensación por Expectativa de Vida.
El diseño del sistema previsional enfrenta una marcada brecha de género debido a dos factores estructurales:
& Edad de Retiro Diferenciada: Las mujeres pueden jubilar a los 60 años (5 años antes que los hombres), acumulan menos años de cotización y pierden 5 años de rentabilidad compuesta.
& Tablas de Mortalidad: Estadísticamente, las mujeres presentan una mayor expectativa de vida que los hombres (sobrepasan los 85-90 años con mayor frecuencia).
FACTOR 1: Años de Cotización FACTOR 2: Expectativa de Vida
┌─────────────────────────┐ ┌─────────────────────────┐
Mujeres │ 60 años (Menor capital) │ │ Mayor longevidad │
Hombres │ 65 años (Mayor capital) │ │ Menor longevidad │
└─────────────────────────┘ └─────────────────────────┘
Al calcular la pensión, el fondo acumulado por una mujer debe distribuirse en un número mayor de años proyectados de vida, lo que se traduce en un monto mensual menor en comparación con un hombre de igual saldo y edad
💡 Estrategias de Compensación: Una adecuada Asesoría Previsional permite mitigar este impacto evaluando la postergación estratégica de la edad de retiro, la combinación con la PGU a los 65 años, la optimización mediante la Compensación Económica por Divorcio o el análisis de la modalidad de Renta Vitalicia con cláusulas que equiparen los flujos financieros de la pensionada.
💸 Análisis Técnico y Retiro de Excedente de Libre Disposición. (ELD)
El Excedente de Libre Disposición (ELD) es el saldo sobrante en la cuenta de capitalización individual después de haber financiado una pensión de cuantía superior a los mínimos exigidos por ley.
📐 Requisitos Técnicos para Liberar ELD.
Para poder retirar dinero en efectivo como ELD, el saldo restante debe alcanzar para financiar:
& Una pensión que sea igual o superior al 70% del promedio de las remuneraciones imponibles de los últimos 10 años.
& Una pensión que sea igual o superior y equivalente a doce Unidades de Fomento UF.12.-
🧾 Tratamiento Tributario del ELD.
El retiro de Excedente de Libre Disposición está sujeto a normas fiscales tributarias:
& Opción Exenta: Se puede retirar exenta de impuestos hasta 800 UTM en un año, o bien con un tope anual de 200 UTM en seis años (con un límite máximo acumulado de 1.200 UTM).
& Opción Tributable: Si se retira en un solo giro sobrepasando los tramos exentos, el monto se suma a la renta global complementaria o liquida un impuesto único de tasa promedio de los últimos años.
& Evaluación Técnica: Decidir si conviene retirar el excedente como capital o dejarlo dentro del fondo para incrementar la pensión mensual requiere un análisis de costo de oportunidad e impacto tributario personalizado.
🛡️ Seguro de Invalidez y Sobrevivencia (SIS) y Cobertura Familiar.
El Seguro SIS es un mecanismo financiado por el empleador durante la vida laboral activa del trabajador que protege ante eventualidades de invalidez o fallecimiento previo a la jubilación:
& Cobertura Activa: Si un trabajador cotizante fallece o se invalida antes de jubilar, el SIS aporta un aporte adicional financiero en la cuenta de la AFP para completar el capital necesario para pagar las pensiones de sobrevivencia o invalidez correspondientes al grupo familiar.
& Efecto al Pensionarse por Vejez: Al momento de suscribir la Solicitud de Pensión por Vejez y recibir el primer pago, la cobertura del SIS activo cesa. A partir de ese hito, las pensiones de sobrevivencia para la cónyuge e hijos menores quedan cubiertas directamente por el fondo de la AFP (si es Retiro Programado) o por la Compañía de Seguros (si es Renta Vitalicia).
📊 Gestión del SCOMP y Remate de Renta Vitalicia.
El SCOMP es el sistema electrónico neutral que interconecta a todas las AFP y Compañías de Seguros de Vida de Chile para cotizar las opciones de jubilación.
┌─────────────────────────────────────────────────────────────────────────┐
│ ETAPAS DE GESTIÓN EN SCOMP │
├───────────────┬─────────────────┬───────────────────┬───────────────────┤
│ 1. Emisión de │ 2. Ingreso de │ 3. Recepción de │ 4. Remate o │
│ Certificado│ Consulta │ Certificado │ Aceptación de │
│ de Saldo │ al SCOMP │ de Ofertas │ Oferta Final │
└───────────────┴─────────────────┴───────────────────┴───────────────────┘
📑 Paso a Paso de la Gestión SCOMP.
& Emisión del Certificado de Saldo: La AFP consolida los ahorros obligatorios, voluntarios y Bono de Reconocimiento.
& Ingreso de la Consulta: Se definen las modalidades deseadas y la inclusión de beneficiarios.
& Emisión del Certificado de Ofertas: SCOMP emite un documento oficial donde figuran todas las propuestas formalizadas por las AFP y aseguradoras. Este certificado tiene una vigencia legal de 12 días hábiles.
🔨 Remate de Renta Vitalicia: Subasta en Vivo.
Si las ofertas iniciales recibidas en el Certificado de Ofertas de las Compañías de Seguros no satisfacen al afiliado o se busca elevar el valor mensual:
& Mecanismo de Subasta: El Asesor Previsional o el afiliado pueden solicitar un Remate de Pensiones a través del sistema SCOMP.
& Competencia Abierta: Las aseguradoras compiten en tiempo real ofreciendo mejoras en las tasas de interés y montos finales para adjudication del contrato de Renta Vitalicia, logrando a menudo incrementar la pensión mensual por sobre las ofertas estandarizadas.
📑 Paso a Paso del Trámite y Documentación Exigida.
📂 Expediente Documental Obligatorio.
🪪 Cédula de Identidad vigente del titular.
💍 Certificado de Matrimonio o Acuerdo de Unión Civil (AUC) actualizado (con subinscripciones de divorcio si corresponde).
👶 Certificados de Nacimiento de Hijos (para menores de 18 años o estudiantes de 18 a 24 años inscritos en instituciones reconocidas).
🏥 Acreditación de Salud: Certificado de afiliación a FONASA o Isapre.
💳 Acreditación Bancaria: Datos de la cuenta bancaria para el depósito del primer pago.
🗓️ Fases del Trámite.
1. Solicitud ──► 2. Certificado ──► 3. Consulta ──► 4. Certificado ──► 5. Selección y
de Pensión de Saldo al SCOMP de Ofertas Primer Pago
(AFP/ChileAtiende) (AFP) (SCOMP) (Entidad Elegida)
1.- Suscripción de Solicitud de Pensión en la AFP o ChileAtiende.
2.- Recepción del Certificado de Saldo oficial emitido por la AFP.
3.- Ingreso de la Consulta en SCOMP seleccionando las alternativas a cotizar.
4.- Análisis del Certificado de Ofertas del SCOMP (vigente por 12 días hábiles).
5.- Aceptación de la Oferta, Remate o Selección de Modalidad, culminando con la firma del contrato y el inicio de los pagos.
🧠 Asesoría Previsional Indispensable e Informe Final de Pensión.
Tomar la decisión de jubilación sin el apoyo técnico idóneo puede costar millones de pesos a lo largo de la vejez. Un Asesor Previsional registrado e independiente (inscrito en la Superintendencia de Pensiones) no representa a ninguna AFP ni Compañía de Seguros, velando exclusivamente por el bienestar del futuro jubilado.
📄 Informe Final de Pensión.
Antes de firmar cualquier compromiso definitivo, el Asesor Previsional entrega el Informe Final de Pensión:
📊 Análisis Comparativo Técnico: Cuadro detallado que compara matemáticamente el Retiro Programado frente a todas las ofertas de Renta Vitalicia y modalidades mixtas.
⚖️ Evaluación de Riesgo y Salud: Proyección financiera cruzada con la expectativa de vida real y salud del afiliado y sus beneficiarios.
💡 Recomendación Imparcial: Una recomendación fundada por escrito sobre cuál es la decisión financiera más conveniente.
🔓 Libertad de Selección: El informe otorga al usuario el poder absoluto de aceptar la mejor oferta, optar por un remate de pensión o desistir del trámite con total seguridad sin ningún costo de penalización.
🏛️ Cómo Jubilar en Chile: Requisitos, Trámites de Pensión y Asesoría Previsional Experta. 📊
¿Estás próximo a pensionarte o buscas evaluar un retiro anticipado? Decidir cómo y cuándo jubilarte es una de las determinaciones económicas más trascendentales de tu vida. El sistema previsional chileno combina tus ahorros acumulados en la AFP, el beneficio estatal de la Pensión Garantizada Universal (PGU) y distintas modalidades de cobro como el Retiro Programado y la Renta Vitalicia (accesibles a la edad legal de 60 años en mujeres y 65 años en hombres, o antes si cumples los requisitos).
¿Cerca de Jubilar? ⏱️ Conoce los requisitos para pensionarse en Chile, domina los trámites en el sistema SCOMP, asegura tu acceso a la Pensión Garantizada Universal (PGU) 🏦 y obtén la asesoría previsional experta que necesitas.
La jubilación en Chile es el resultado de toda una vida de esfuerzo. Combina tus ahorros en la AFP, los aportes del Estado como la PGU, y modalidades de pago como el Retiro Programado o la Renta Vitalicia. Ya sea que cumplas la edad legal (60 años mujeres 👩 / 65 hombres 👨) o busques un retiro anticipado, el trámite requiere de una estrategia técnica. Cotizar a través del SCOMP junto a un asesor previsional es la clave 🔑 para seleccionar la opción más rentable y proteger tu patrimonio 💰.
Para asegurar el máximo monto de pensión mensual y resguardar el patrimonio familiar, cada etapa requiere una planificación técnica estratégica a través del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Contar con la asesoría previsional adecuada convierte un proceso burocrático complejo en una decisión clara, protegida y financieramente optimizada.
¿Conviene contratar un asesor previsional para jubilarse en Chile?
Ideal para afiliados con fondos medios o altos. Estos expertos independientes optimizan su jubilación, reducen impuestos y maximizan los beneficios estatales. El servicio está regulado, se cobra del fondo solo en caso de éxito, y garantiza la mejor pensión posible mediante un respaldo técnico.
💼 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 📈
Enfrentarse al mercado de AFPs y Compañías de Seguros de Vida puede generar dudas e incertidumbre. En nuestros portales posemos la plataforma con mayor trayectoria en asesoría de jubilación en el país te garantizamos un acompañamiento técnico, transparente y enfocado 100% en proteger y rentabilizar tu patrimonio.
🔍 ¿Cómo Maximizamos el Monto de tu Jubilación Paso a Paso? 💰
No realizamos un mero trámite administrativo; diseñamos una estrategia previsional personalizada para obtener el mayor beneficio posible:
📊 Análisis Técnico y Excedente de Libre Disposición: Evaluamos tu historial de cotizaciones para proyectar el máximo monto mensual y verificar si cumples las condiciones legales para retirar liquidez de tus fondos mediante excedentes de libre disposición.
🍏 Claridad en tus Opciones: Te explicamos con "peras y manzanas" las ventajas y desventajas de permanecer en retiro Programado (AFP), contratar una Renta Vitalicia (Aseguradora) o elegir modalidades combinadas.
📝 Gestión e Intermediación en el SCOMP: Mediante un contrato de asesoría previsional y mandato notarial, gestionamos de principio a fin las cotizaciones en el SCOMP, ahorrándote trámites, tiempo y estrés.
📜 Aplicación Estratégica de Cláusulas Adicionales: Estudiamos e integramos las 4 cláusulas adicionales disponibles en la Renta Vitalicia (Periodo Garantizado de Pago, Aumento de Porcentaje a Beneficiarios, Cláusula de Ajuste UTM/UF y Cláusula de Incremento de Pensión) para blindar a tu grupo familiar frente a cualquier eventualidad.
🔨 Optimización Mediante el Remate de Renta Vitalicia: Una vez emitido el Certificado de Ofertas del SCOMP, gestionamos un remate de renta vitalicia para negociar directamente con las aseguradoras y aumentar la oferta final de pensión a tu favor.
🛡️ ¿Por Qué Elegir Nuestra Asesoría Previsional Independiente? ⭐
⚖️ Independencia y Neutralidad Absoluta: Trabajamos exclusivamente para ti. No representamos a las AFPs ni a las Compañías de Seguros, lo que garantiza una recomendación objetiva y libre de conflictos de interés.
🏆 Trayectoria Pionera en Chile: Somos el sitio web de orientación para la jubilación más antiguo del país, respaldados por años de experiencia y miles de pensionados asesorados con éxito.
📜 Asesores Registrados: Contamos con profesionales acreditados que cumplen estrictamente con la normativa y supervisión de la Superintendencia de Pensiones.
🤝 Acompañamiento Humano y Directo: Estamos a tu lado en cada etapa, respondiendo todas tus dudas en lenguaje cotidiano, sin tecnicismos confusos ni letra chica.
🎯 ¡📲 ¡Comienza el Trámite de tu Jubilación con Expertos! 🚀
Asegurar la máxima pensión posible requiere estrategia, análisis técnico y acompañamiento profesional. Si estás próximo a cumplir tu edad legal o deseas evaluar una Jubilación Anticipada, ponte en contacto con nuestro equipo de Asesores Previsionales Registrados.
📲 Canales de Atención Inmediata:
📱 WhatsApp: [Haz clic en su ícono para chatear, enviar un audio o hacer una videollamada].
📞 Llamada Telefónica: Habla de inmediato con uno de nuestros asesores para resolver tus dudas iniciales.
💻 Videollamada: Agendemos una reunión virtual guiada desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en nuestras oficina, una cafetería o domicilio.
💬 Chat en Vivo y Redes Sociales: Escríbenos por Google Chat, Facebook Messenger o Instagram.
📄 Formulario Web Rápido: Completa tus datos a continuación y un asesor se pondrá en contacto contigo.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por E-Mail y recibirás un análisis preliminar.
📆 ¿Próximo a jubilar en Chile?
💰 Maximiza el monto de tu pensión y protege tu patrimonio con nuestra asesoría previsional experta e independiente.



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
