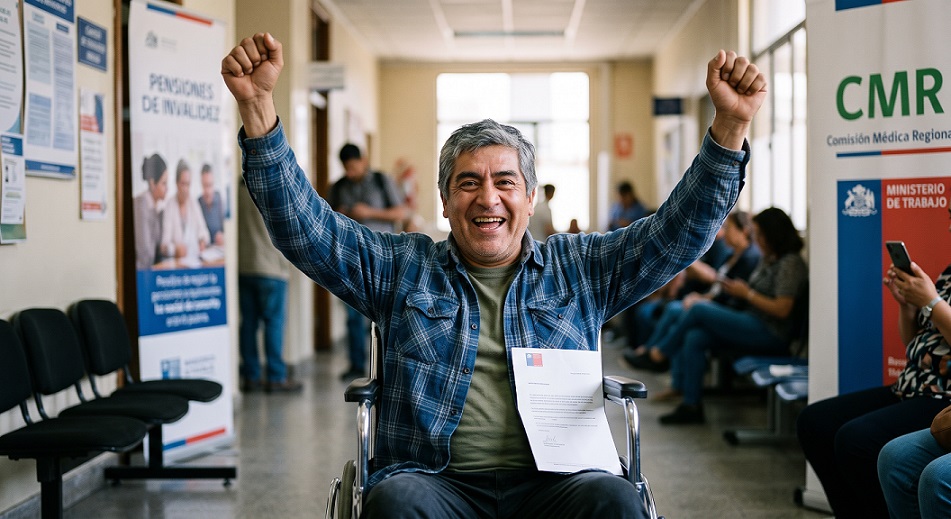
Cómo Pasar de Pensión de Invalidez Parcial a Total en Chile. El paso a una pensión de invalidez total en Chile exige una reevaluación médica que acredite una pérdida de capacidad laboral igual o superior al 66,6%, ya sea al finalizar el período transitorio o anticipadamente por agravamiento. Al concretarse la invalidez definitiva, la cobertura del Seguro SIS aumenta al 70% del ingreso base y se habilita la selección de modalidad de pensión en el SCOMP junto a la opción de retirar excedentes de libre disposición.
Cómo Pasar de Pensión de Invalidez Parcial a Total en Chile.
🩺 Reevaluación de Pensión de Invalidez: De Parcial a Total en Chile: Guía Definitiva Previsional y Legal. 📊
El paso de una Pensión de Invalidez Parcial a una Pensión de Invalidez Total en el sistema previsional chileno (regulado por el Decreto Ley 3.500 y fiscalizado por la Superintendencia de Pensiones) representa una transición crítica en la vida de un trabajador. Este proceso, conocido como el Segundo Dictamen o Reevaluación de Invalidez, evalúa si el grado de incapacidad laboral de un afiliado ha empeorado lo suficiente como para incrementar de forma permanente sus prestaciones económicas y asegurarle una cobertura económica justa.
Pasar de una Pensión de Invalidez Parcial a una Pensión de Invalidez Total en el sistema de AFP chileno es un proceso médico, legal y financiero decisivo. Este trámite, conocido como el proceso del Segundo Dictamen, define si la condición de salud del afiliado justifica un aumento definitivo en su pensión. Lograr esta transición no solo incrementa los ingresos mensuales, sino que activa mecanismos cruciales como el Seguro SIS y abre la puerta a decisiones estratégicas en el SCOMP.
1. 🔍 Entendiendo la Invalidez Parcial vs. Invalidez Total.
En Chile, las Comisiones Médicas Regionales (CMR) evalúan la pérdida de capacidad de trabajo provocada por enfermedades o accidentes de origen común. Dependiendo del porcentaje dictaminado, el impacto en la pensión varía significativamente:
⚠️ Diferencia con Ley 16.744 (Mutualidades): Si la incapacidad deriva de un accidente del trabajo o enfermedad profesional, el trámite no corresponde a la AFP ni a las CMR de la Superintendencia, sino a la entidad administradora del seguro laboral (ACHS, Mutual de Seguridad, IST o ISL). En este régimen, la invalidez parcial va del 40% al 69,9% y la total se declara desde el 70%.
2. 🛣️ Vías Legales para Solicitar la Reevaluación de Invalidez.
Existen tres caminos formales para pasar de una calificación parcial a una total:
📑 A. Reevaluación Ordinaria. (Término del Período Transitorio)
La Pensión de Invalidez Parcial inicial se concede por un plazo fijo de 3 años. Durante los últimos 3 meses de este período, la AFP debe notificar al afiliado para suscribir la Solicitud de Reevaluación de Invalidez.
🛑 Riesgo de Suspensión: Si no te presentas a tramitar tu reevaluación dentro de los 3 meses posteriores al vencimiento, la AFP suspenderá el pago del beneficio a partir del cuarto mes. Si transcurren otros 3 meses sin concurrir, la pensión cesará definitivamente.
⏱️ B. Reevaluación Extraordinaria por Agravamiento. (Anticipada)
No es obligatorio esperar a que concluyan los 3 años. Si tu salud sufre un deterioro severo o surge una nueva patología diagnosticada antes de cumplir el plazo transitorio, puedes acudir a la AFP y presentar antecedentes clínicos que demuestren que la pérdida de capacidad laboral ya superó el umbral del 66,6%.
🔄 C. Reevaluación desde la Invalidez Parcial Definitiva.
Si tras el Segundo Dictamen la CMR ratificó tu estado como Invalidez Parcial Definitiva, conservas el derecho permanente a solicitar una nueva calificación en el futuro si se evidencia un agravamiento clínico documentado.
3. 📝 Paso a Paso del Procedimiento de Reevaluación y Dictamen Médico.
[📌 Suscripción en AFP] ➡️ [🩺 Peritajes Médicos CMR] ➡️ [📜 Emisión del Dictamen] ➡️ [⚖️ Apelación / SCOMP]
1.- Suscripción de la Solicitud: Tramita presencial o digitalmente en tu AFP el formulario de Reevaluación de Invalidez y la Declaración de Beneficiarios.
2.- Presentación del Expediente Clínico: Aporta informes actualizados de médicos especialistas (oncólogos, cardiólogos, psiquiatras, traumatólogos), epicrisis quirúrgicas, fichas de rehabilitación y exámenes recientes (RM, TAC, radiografías). El informe debe explicitar las limitaciones funcionales concretas para el desempeño laboral.
3.- Citación a Peritajes: La CMR te asignará médicos peritos independientes. Si contabas con cobertura del Seguro de Invalidez y Sobrevivencia (SIS) al momento del primer dictamen, estos peritajes son totalmente gratuitos para ti.
4.- Asistencia de Médico Cirujano Asesor: Tienes el derecho legal de hacerte acompañar por un Médico Cirujano Asesor de libre elección para velar por el correcto rigor técnico del peritaje.
5.- Emisión y Escenarios del Dictamen:
🟢 Aumento a Invalidez Total Definitiva: Se confirma incapacidad $\ge 66,6\%$.
🟡 Ratificación de Invalidez Parcial Definitiva: Se mantiene la pensión en el rango 50% - 65,9%.
🔴 Rechazo / Alta Médica: Si la pérdida cae por debajo del 50%, el beneficio cesa y el afiliado vuelve al estatus activo.
6.- Derecho a Apelación (CMC): Si la resolución te perjudica, dispones de 15 días hábiles desde la notificación para interponer un recurso de apelación ante la Comisión Médica Central (CMC) de forma presencial o vía web en apelaciones.comisionesmedicas.cl.
4. 🛡️ Seguro SIS, Aporte Adicional y la PGU.
El paso exitoso a la Invalidez Total activa herramientas financieras indispensables para estructurar tu pensión final:
┌────────────────────────────────────────────────────────┐
│ Capital Acumulado en la AFP │
├───────────────────────────┬────────────────────────────┤
│ Ahorro Individual del │ Aporte Adicional del │
│ Afiliado │ Seguro SIS (Aseguradora)│
└───────────────────────────┴────────────────────────────┘
│
▼
┌────────────────────────────────────────┐
│ Monto Cobertura: 70% del Ingreso Base │
└────────────────────────────────────────┘
💵 El Aporte Adicional del SIS: Si estabas cubierto por el Seguro de Invalidez y Sobrevivencia (SIS) al momento de declararse la invalidez originaria, la Compañía de Seguros debe inyectar en tu cuenta individual el capital faltante para garantizar una pensión equivalente al 70% de tu Ingreso Base (promedio de remuneraciones imponibles de los últimos 10 años).
🪙 Pensión Garantizada Universal (PGU): Si el afiliado no cuenta con cobertura del SIS o no reúne fondos suficientes, puede solicitar la PGU de Invalidez (o PGU de Vejez al cumplir los 65 años), siempre que cumpla con el tramo socioeconómico del Registro Social de Hogares (RSH) y los requisitos de residencia exigidos por el IPS.
🎖️ Impacto de los Años Cotizados: Una mayor densidad de cotizaciones incrementa el Ingreso Base de referencia y reduce la dependencia exclusiva de subsidios estatales, optimizando el saldo final disponible para la jubilación.
5. ⚖️ Brechas de Género y Compensación por Expectativa de Vida.
El cálculo previsional de una Invalidez Total incorpora factores demográficos y actuariales que afectan de manera diferente a hombres y mujeres:
📊 Tablas de Mortalidad Diferenciadas: Dado que las mujeres registran estadísticamente una mayor expectativa de vida que los hombres, el mismo capital acumulado debe distribuirse en un horizonte temporal más extenso. Esto puede generar montos de pensión mensual relativamente menores si no se aplica un análisis técnico adecuado.
👩👧 Bono por Hijo y Mecanismos Compensatorios: Para amortiguar estas brechas de género, las mujeres invalidadas que cumplen los 65 años consolidan el beneficio del Bono por Hijo Nacido Vivo o Adoptado, además de las compensaciones previsionales aplicables en casos de divorcio o nulidad según la Ley de Matrimonio Civil.
6. 🏛️ Modalidades de Pensión: SCOMP, Retiro Programado y Renta Vitalicia.
Una vez ejecutoriado el Dictamen de Invalidez Total y certificado el saldo previsional (incluyendo el Aporte Adicional del SIS), la AFP emite el Certificado de Saldo y se ingresa al SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión).
┌──► 🏦 Retiro Programado (AFP)
│
📊 Oferta SCOMP ──────┼──► 🏢 Renta Vitalicia Inmediata (Cía. de Seguros)
│
└──► ⚖️ Renta Temporal con Renta Vitalicia Diferida
1. 🏦 Retiro Programado. (Administrado por la AFP)
& Propiedad de los Fondos: Mantienes la propiedad de tu capital acumulado.
& Mecanismo: La AFP recalcula la pensión año a año en función del saldo restante, la rentabilidad de los fondos y las tablas de expectativa de vida.
& Heredabilidad: En caso de fallecimiento, el saldo restante genera pensiones de sobrevivencia para los beneficiarios legales o constituye herencia.
& Variabilidad: El monto de la pensión no es fijo y tiende a decrecer con el paso del tiempo.
2. 🏢 Renta Vitalicia Inmediata. (Compañía de Seguros de Vida)
& Paso de Propiedad: Transfieres el capital previsional a una Compañía de Seguros de Vida a cambio de una pensión fija e irrevocable pagada en Unidades de Fomento (UF) de por vida.
& Estabilidad: Ofrece protección total frente a los riesgos de volatilidad financiera del mercado y al riesgo de sobrevida.
& Sin Herencia: Se extinguen los fondos hereditarios, salvo que se contraten cláusulas adicionales.
3. 🎯 Cláusulas Adicionales y Remate de Renta Vitalicia en SCOMP.
Al solicitar ofertas en el SCOMP, el afiliado puede personalizar la Renta Vitalicia mediante:
📜 Período Garantizado de Pago: Garantiza que, si el pensionado fallece dentro de un plazo determinado (ej. 10 o 15 años), los beneficiarios o herederos percibirán el 100% de la pensión por el tiempo restante del período pactado.
☀️Aumento Temporal de Pensión: Es posible contratar una renta vitalicia aumentada hasta el doble por unos años.
📈 Renta Vitalicia con Aumento de Porcentaje: Incrementa el porcentaje de la pensión de sobrevivencia hasta un 100% en comparación al 60%, por ejemplo. Sirve para dejar mejor protegido al cónyuge.
✨Aumento Diferido de Pensión: Se compra una renta vitalicia que tiene inicialmente una pensión baja para diferir el aumento al máximo en el futuro en una fecha indicada en el contrato. Puede manejar mejor los impuestos.
🔨 Remate de Renta Vitalicia (Licitación de Ofertas): Proceso mediante el cual las aseguradoras compiten en el SCOMP para mejorar sus montos de pensión base y captar al nuevo pensionado.
7. 💸 Análisis Técnico y Retiro del Excedente de Libre Disposición. (ELD)
Al obtener un Dictamen de Invalidez Total Definitiva con un capital previsional elevado, surge la opción legal de retirar dinero en efectivo como Excedente de Libre Disposición (ELD):
💰 Saldo Total Previsional.
├── 🏛️ Capital Necesario para Pensión del 70% del Ingreso Base.
└── 💵 Excedente de Libre Disposición (ELD) ──► ¡Retirable en Efectivo!
🎯 Requisito Financiero: Se debe financiar una pensión equivalente al menos al 70% del promedio de remuneraciones imponibles de los últimos 10 años y que supere un piso mínimo con una pensión mínima de doce unidades de Fomento UF.12.-
⚖️ Régimen Tributario: El retiro de ELD puede realizarse libre de impuestos hasta ciertos topes anuales (800 UTM en total en un año, o con máximo de 1200 UTM retiradas en 6 años) o acogerse al impuesto global complementario según la estrategia tributaria óptima del afiliado.
8. 🧠 El Informe Final de Pensión y la Asesoría Previsional Personalizada.
Navegar por el sistema previsional chileno al pasar de invalidez parcial a total implica evaluar complejas variables médicas, legales y financieras. Un Asesor Previsional registrado (acreditado por la Superintendencia de Pensiones) te brinda la neutralidad requerida para proteger tus intereses frente a las AFP y aseguradoras.
📋 ¿Qué incluye un Informe Final de Pensión?
🔍 Análisis Cuantitativo: Comparativa detallada entre Retiro Programado y Renta Vitalicia, calculando comisiones, impuestos e impacto de la UF.
🛡️ Evaluación de Coberturas: Verificación técnica del Aporte Adicional del Seguro SIS y de las cláusulas adicionales de garantía.
📉 Modelación del ELD: Determinación exacta del monto que puedes retirar como Excedente de Libre Disposición sin perjudicar la sustentabilidad de tu pensión.
🏁 Recomendación Imparcial por Escrito: Un dictamen técnico ajustado a tus expectativas familiares, salud actual y metas financieras antes de firmar cualquier documento definitivo en la AFP.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 🇨🇱
🧠 Entendemos que jubilarse es una de las decisiones económicas más importantes de tu vida. Enfrentarse al complejo sistema de AFP, Compañías de Seguros y normativas estatales puede generar dudas e incertidumbre, pero no tienes que hacerlo solo. Con la orientación adecuada, este trámite se convierte en la base sólida de tu tranquilidad futura y la de tu familia.
🏢 En nuestros portales, tenemos la plataforma con mayor trayectoria en asesoría de jubilación en el país, te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio.
♿ ¿Cómo Pasar de Pensión de Invalidez Parcial a Total en Chile?
Si te encuentras en una situación de salud compleja, optimizar tus beneficios es vital. El paso a una pensión de invalidez total en Chile exige una reevaluación médica exhaustiva que acredite una pérdida de capacidad laboral igual o superior al 66,6%, ya sea al finalizar el período transitorio o de forma anticipada por agravamiento.
🏥 Al concretarse la invalidez definitiva, los beneficios aumentan significativamente:
📈 La cobertura del Seguro SIS aumenta al 70% del ingreso base.
🗂️ Se habilita la selección definitiva de la modalidad de pensión en el SCOMP.
💵 Se abre la opción (si cumples los requisitos) de retirar Excedentes de Libre Disposición.
🚀 ¿Cómo Maximizamos tu Jubilación? Nuestra Estrategia Integral. 🧩
No solo realizamos un trámite burocrático; diseñamos una estrategia financiera a tu medida para asegurar el máximo beneficio posible. Nuestro servicio abarca cada detalle clave del sistema previsional:
📊 Análisis Técnico y Optimización de Fondos.
Evaluamos minuciosamente tu historial para obtener el mayor monto de pensión mensual posible. Además, calculamos matemáticamente si cumples con los exigentes requisitos para el retiro de Excedentes de Libre Disposición, permitiéndote disponer de capital inmediato si así lo deseas.
💡 Claridad Absoluta en tus Opciones.
Te explicamos con "peras y manzanas" las diferencias fundamentales entre Retiro Programado (AFP), Renta Vitalicia (Aseguradoras) y modalidades combinadas. Traducimos lo complejo a un lenguaje sencillo.
🛡️ Cláusulas Adicionales de Protección Familiar.
¿Sabías que tu pensión puede proteger a los tuyos incluso cuando ya no estés? Existen cuatro (4) cláusulas adicionales fundamentales para mejorar las características de una Renta Vitalicia. Analizamos tu entorno familiar para aplicar aquellas que aseguren tu legado y brinden protección económica a tus beneficiarios.
⚖️ Remate de Renta Vitalicia. (El Secreto para Mejorar tu Oferta)
Una vez recibido el Certificado de Ofertas del SCOMP, el proceso no termina ahí. Un asesor previsional experto puede mejorar la oferta inicial de la aseguradora que más te convenga a través del Remate de Renta Vitalicia. Negociamos por ti para forzar al mercado a entregarte condiciones superiores.
🏛️ Integración Estratégica con la PGU.
La Pensión Garantizada Universal (PGU) es un pilar fundamental hoy en día. Nos encargamos de evaluar tu elegibilidad, orientarte en la postulación y calcular cómo este aporte estatal se suma a tu pensión autofinanciada, logrando un ingreso total mensual mucho más robusto.
⚙️ Gestión Integral del SCOMP.
A través de un mandato notarial y un contrato de asesoría previsional regulado, nos encargamos de toda la gestión burocrática en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote tiempo, filas y estrés.
📑 Informe Final de Pensión. (Tu Decisión Informada)
Antes de que firmes cualquier aceptación, te entregamos una recomendación técnica por escrito y firmada. Este informe incluye una comparativa detallada de ofertas y nuestra sugerencia experta basada en tu estado de salud, perfil de riesgo y deseos de herencia. Tú siempre tienes la última palabra.
🌟 ¿Por Qué Elegir Nuestra Asesoría Previsional? 🥇
⚖️ Independencia Total: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una recomendación totalmente imparcial y objetiva.
⏳ Trayectoria Pionera: Somos el sitio web más antiguo de Chile dedicado a la orientación para la jubilación. Nuestra experiencia histórica es tu mejor y más seguro respaldo.
🪪 Asesores Registrados: Contamos con profesionales 🧑💼👩💼 altamente capacitados que cumplen con toda la normativa de la Superintendencia de Pensiones y la CMF.
🫂 Acompañamiento Humano: Estamos a tu lado en cada etapa, respondiendo tus dudas sin tecnicismos complejos, con paciencia y total transparencia.
🎯 Tu Esfuerzo de Años Merece la Mejor Gestión.
¡Asegura la Mejor Pensión por Invalidez Total! 🏁
Buscamos tu bienestar económico y el de tu familia. No dejes tu jubilación a la suerte ni a los trámites automáticos; toma el control de tu futuro financiero hoy mismo.
Estamos a tu completa disposición en el canal que más te acomode. ¡Elige cómo quieres empezar tu camino hacia una mejor pensión! 👇
📲 WhatsApp: Haz clic en el ícono para chatear, enviar un audio o hacer una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas ahora mismo para una evaluación rápida.
💻 Videollamada: Agendemos una reunión desde la comodidad de tu hogar u oficina. Te mandaremos el enlace.
🏢 Reunión Presencial: Coordinemos un encuentro personal, ya sea en un café, oficina o domicilio.
💬 Chat en Vivo: Contáctanos por cualquier medio en línea de tu preferencia (Google Chat, Facebook o Instagram).
➡️ Formulario Web: Completa tus datos en nuestra página y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas por E-Mail y te responderemos con la información.
💰 ¡Asegura la Mejor Pensión por Invilidez Total!
🎳 No dejes tu jubilación a la suerte ni a los trámites automáticos.
🌟 Toma el control del futuro de tu economía hoy mismo con nuestra asesoría previsional experta e imparcial.
👉 [Haz Clic Aquí para Iniciar tu Asesoría Gratuita Hoy Mismo] 🔗


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl