

Pensión de Invalidez por Dolor Lumbar Crónico con Asesoría Previsional. Obtener una pensión de invalidez por dolor lumbar crónico exige pruebas médicas objetivas de tu incapacidad laboral, ya que el diagnóstico por sí solo no es suficiente. Contar con un asesor previsional especializado es fundamental para superar las estrictas evaluaciones de las comisiones médicas y aplicar estrategias financieras de la normativa que maximicen tu pensión final. Este es un acompañamiento completo para simplificar un camino intrincado y así aumentar las probabilidades de obtener esa pensión mensual por invalidez que tanto se necesita.
Pensión de Invalidez por Dolor Lumbar Crónico con Asesoría Previsional.
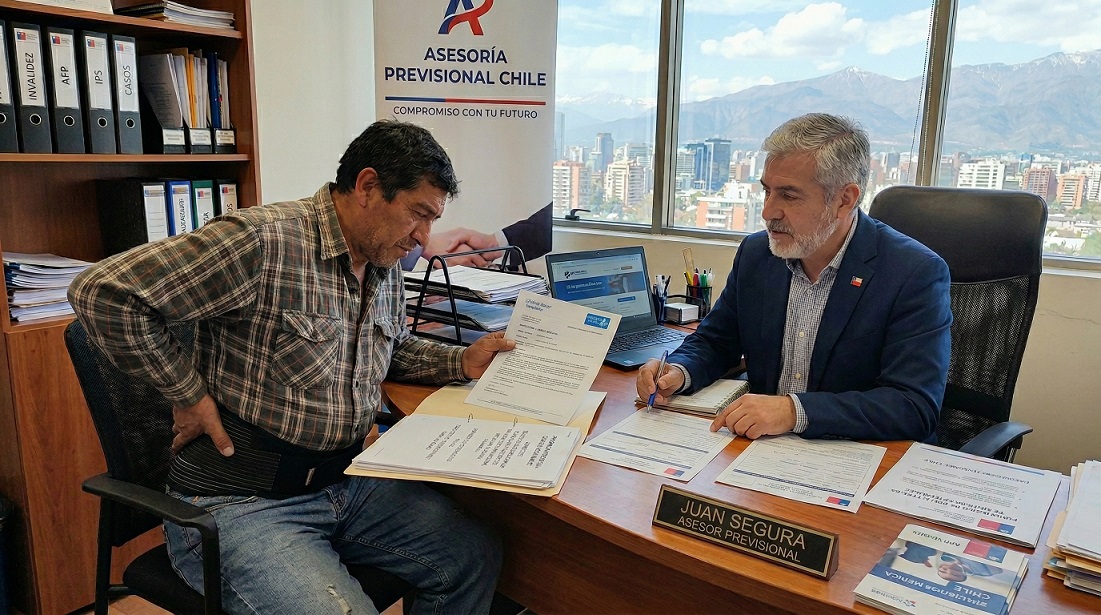
🩺 Guía Definitiva: Pensión de Invalidez por Dolor Lumbar Crónico y Estrategia Previsional en Chile. 🇨🇱
Vivir el día a día con un Dolor Lumbar Crónico (DLC) que te impide llevar una vida plena y funcional es agotador, tanto física como mentalmente 🧠 💤. Comprendemos profundamente la frustración de intentar trabajar cuando el cuerpo simplemente no responde 🩼 🛑.
Sin embargo, en el sistema previsional actual, el diagnóstico médico por sí solo no garantiza una pensión. La aprobación depende de demostrar objetivamente el impacto de esta condición sobre tu capacidad laboral. Tramitar una Pensión de Invalidez por problemas de columna es completamente factible, pero exige una preparación clínica y legal exhaustiva 📁 ⚖️.
En esta guía actualizada y optimizada, te explicamos el proceso médico y, lo más importante, cómo una asesoría previsional experta puede estructurar tu jubilación integrando factores vitales como la PGU, los beneficios estatales y las modalidades de pensión para maximizar tu patrimonio 💰 📈.
El dolor lumbar crónico representa una de las principales causas de incapacidad laboral en el mundo y uno de los desafíos más complejos dentro del sistema de seguridad social chileno. Tramitar una Pensión de Invalidez por Dolor Lumbar Crónico (DLC) asistido por asesoría previsional especializada no es únicamente un procedimiento médico; constituye un proceso multidisciplinario que articula la 🩺 medicina laboral, el ⚖️ derecho previsional y la 📊 planificación previsional de largo plazo.
Obtener la aprobación de una pensión de invalidez exige demostrar objetivamente una pérdida permanente de la capacidad de trabajo. Además, para convertir esa aprobación en el mayor ingreso mensual posible, es imprescindible dominar las herramientas que ofrece la normativa vigente: la gestión del SCOMP, el remate de renta vitalicia, la integración con la Pensión Garantizada Universal (PGU) y la protección mediante cláusulas adicionales.
📌 1. El Dolor Lumbar Crónico (DLC) y su Impacto Médico-Laboral.
El Dolor Lumbar Crónico se define clínicamente como aquel malestar, rigidez o limitación física ubicado en la zona lumbosacra que persiste por más de tres meses o que sobrepasa el período normal de recuperación de una lesión.
🔬 Patologías Subyacentes y Criterios Objetivos
Las Comisiones Médicas de la Superintendencia de Pensiones no otorgan pensiones basándose únicamente en el relato sintomático del paciente. El dolor es subjetivo; por ende, el expediente debe estar respaldado por diagnósticos estructurales objetivables mediante exámentes de imagenología y estudios neurofisiológicos, tales como:
🦴 Hernias discales múltiples o recidivantes con compromiso radicular activo (ciatalgia).
⚡ Discopatía degenerativa severa o enfermedad discal multinivel.
🛑 Espondiloartrosis y espondilolistesis con inestabilidad vertebral comprobada.
🔬 Estenosis del canal lumbar (canal estrecho) que genera claudicación neurógena.
🏥 Síndrome de cirugía lumbar fallida (pacientes reintervenidos quirúrgicamente sin éxito funcional).
📊 Grados de Menoscabo Laboral.
El beneficio se concede evaluando el porcentaje de menoscabo laboral (pérdida de la capacidad de trabajo residual), clasificado según la ley en dos grandes niveles:
🏛️ 2. El Proceso Administrativo y de Calificación Médica.
El procedimiento para solicitar una pensión de invalidez sigue un protocolo estricto ante las Administradoras de Fondos de Pensiones (AFP) y las Comisiones Médicas Regionales (CMR).
[Ingreso Solicitud AFP] ➔ [Evaluación Comisión Médica] ➔ [Peritajes de Especialistas] ➔ [Dictamen de Invalidez] ➔ [Instancia de Apelación (CMC)]
📑 Etapas Fundamentales del Trámite.
📝 Ingreso de la Solicitud: El afiliado, de forma individual o mediante un asesor previsional mandatado, suscribe la Solicitud de Pensión de Invalidez ante su AFP.
🔬 Peritajes Médicos Independientes: La CMR cita al trabajador a evaluaciones exhaustivas con traumatólogos, neurocirujanos, fisiatras y neurólogos peritos.
📜 Emisión del Dictamen: Se emite una resolución que declara la invalidez (fijando el porcentaje y la fecha del siniestro) o rechaza la solicitud por considerar la condición "no consolidada" o con "tratamiento incompleto".
⚖️ Instancia de Apelación: Si el dictamen es rechazado o el porcentaje asignado es insuficiente, existe un plazo legal de 15 días hábiles para apelar ante la Comisión Médica Central (CMC) en Santiago.
🛡️ 3. Cobertura del Seguro de Invalidez y Sobrevivencia (SIS) y Años Cotizados.
El monto final que percibirá un pensionado no depende únicamente de lo que tenga ahorrado en su cuenta de capitalización individual; depende de manera crítica de la cobertura del Seguro de Invalidez y Sobrevivencia (SIS).
💳 Beneficios por Años Cotizados y Densidad Previsional.
El SIS es un seguro financiado por el empleador (o por el trabajador independiente) que protege al afiliado en caso de invalidez o fallecimiento.
🔴Afiliado Cubierto por el SIS: Si el trabajador se encuentra cotizando o está dentro del período de gracia (hasta 12 meses posteriores a la última cotización, dependiendo de la densidad de cotizaciones en los años anteriores), la compañía de seguros aporta el Aporte Adicional. Este monto es el capital necesario para completar el saldo de la cuenta y financiar una pensión equivalente al 70% del ingreso base (para invalidez total) o 50% (para invalidez parcial).
🔴 Afiliado No Cubierto: Si el trabajador carece de densidad imponible y no cumple con los requisitos del seguro al momento de la fecha del siniestro, la pensión deberá financiarse exclusivamente con el saldo acumulado en la AFP, reduciendo de forma sustancial el ingreso mensual.
💼 4. El Rol Estratégico de la Asesoría Previsional Especializada.
Navegar el sistema previsional en medio de un proceso de salud complejo resulta abrumador. Un Asesor Previsional (profesional independiente registrado en la Superintendencia de Pensiones y en la CMF) actúa como la contraparte técnica que defiende los intereses del afiliado frente a las AFP y Aseguradoras.
📂 Auditoría del Expediente Médico.
El asesor realiza un control de calidad técnico de la carpeta médica antes de ingresarla a la AFP:
🔍 Verificación de Pruebas Objetivas: Revisa que consten electromiografías que confirmen radiculopatía activa y resonancias magnéticas de alta resolución.
📝 Acreditación de Agotamiento Terapéutico: Comprueba que se haya documentado el fracaso de terapias conservadoras (kinesiología, infiltraciones, clínicas del dolor) o intervenciones quirúrgicas previo a la solicitud.
🧠 Inclusión de Diagnósticos Secundarios: Incorpora el impacto psicológico (depresión reactiva o trastornos de ansiedad derivados del dolor crónico). En el baremo médico, los porcentajes de menoscabo se suman de forma combinada, lo que a menudo permite superar el umbral del 50% o 66%.
💵 5. Modalidades de Pensión, SCOMP y Remate de Renta Vitalicia.
Al obtener el dictamen definitivo de invalidez, el pensionado debe seleccionar la modalidad en que percibirá sus ingresos. La decisión requiere claridad absoluta en tus opciones:
🏦 Retiro Programado vs. Renta Vitalicia:
┌─────────────────────────────────────────┬─────────────────────────────────────────┐
│ 🏦 RETIRO PROGRAMADO (AFP) │ 🏢 RENTA VITALICIA (ASEGURADORA) │
├─────────────────────────────────────────┼─────────────────────────────────────────┤
│ • El afiliado mantiene la propiedad de │ • Se traspasa el saldo a una Compañía │
│ los fondos. │ de Seguros. │
│ • La pensión se recalcula anualmente. │ • Pensión fija e irrevocable en UF para │
│ • Asume el riesgo de longevidad y la │ toda la vida. │
│ • Rentabilidad de los fondos. │ • La aseguradora asume el riesgo de │
│ • Genera herencia en caso de fallecer. │ longevidad y financiero. │
└─────────────────────────────────────────┴─────────────────────────────────────────┘
🗂️ Gestión del SCOMP. (Sistema de Consultas y Ofertas de Montos de Pensión)
Ninguna pensión se otorga "a ciegas". Todo el proceso se tramita obligatoriamente a través del SCOMP, un sistema centralizado que emite un Certificado de Ofertas con los montos propuestos por las AFP y las Compañías de Seguros de Vida.
🔨 El Remate de Renta Vitalicia.
El Certificado de Ofertas inicial no es el techo de lo que puedes recibir. A través de la mediación del asesor previsional, se puede activar un remate de renta vitalicia (oferta externa o licitación). En este proceso, las aseguradoras compiten entre sí en tiempo real para adjudicarse el capital del afiliado, logrando incrementos significativos en la tasa ofrecida y aumentando el valor de la pensión mensual definitiva.
📌 Las 4 Cláusulas Adicionales en Renta Vitalicia.
Para proteger la inversión familiar ante un eventual fallecimiento prematuro, es posible incorporar cláusulas estratégicas al contrato de Renta Vitalicia:
⏱️ Período Garantizado de Pago: Garantiza que, si el titular fallece durante el período pactado (ej. 10, 15 o 20 años), sus beneficiarios o herederos legales seguirán percibiendo el 100% de la pensión asignada durante el tiempo restante.
📈 Aumento Temporal de Pensión: Incrementa temporalmente la pensión del asegurado hasta el doble por un período de tiempo determinado en el contrato.(Ejm: 10, 15, 20 años)
💵 Aumento del Porcentaje: Para proteger mejor al cónyuge por fallecimiento del asegurado, es posible aumenetar del 60% hasta el 100% el porcentaje de pensión de sobrevivencia, igualando la pensión del asegurado de por vida.
🛡️ Aumento Diferido de Pensión: Se inicia con una pensión mínima y se difiere para el futuro en una fecha pre determinada aumentar la pensión al máximo, lo que puede tener ventajas tributarias.
🧮 6. Análisis Técnico Económico Excedente de Libre Disposición y PGU.
💸 Análisis Técnico y Retiro de Excedente de Libre Disposición. (ELD)
Si el saldo acumulado en la cuenta individual supera el capital necesario para financiar una pensión equivalente al 70% del promedio de remuneraciones de los últimos 10 años y al menos el 100% de la PGU, el afiliado puede optar por retirar el exceso de dinero en efectivo como Excedente de Libre Disposición (ELD).
El asesor realiza el cálculo óptimo para determinar la conveniencia fiscal del ELD, evaluando si conviene retirarlo de una sola vez o fraccionarlo en cuotas anuales para aprovechar los tramos exentos del Impuesto Único de Segunda Categoría.
🏛️ Integración Estratégica con la Pensión Garantizada Universal. (PGU)
La PGU es un beneficio estatal clave para incrementar el ingreso total del pensionado.
📍 Pensión de Invalidez y PGU: Aquellos trabajadores declarados con invalidez que pertenezcan al 90% más vulnerable de la población pueden acceder al Aporte Previsional Solidario de Invalidez (APSI) o a la PGU de Invalidez, la cual se transforma automáticamente en la PGU Vejez al cumplir los 65 años de edad.
📈 Estrategia Combinada: Integrar la PGU con una pensión autofinanciada por Renta Vitalicia o Retiro Programado permite maximizar la tasa de reemplazo del trabajador, garantizando un piso de protección social financiado por el Estado.
⚖️ 7. Expectativa de Vida y Brechas de Género en el Sistema Previsional.
⏳ Compensación por Expectativa de Vida.
Las tablas de mortalidad utilizadas por la Superintendencia de Pensiones y la CMF calculan la expectativa de vida proyectada de los afiliados. Un paciente con dolor lumbar crónico severo y patologías sistémicas asociadas requiere una evaluación técnica para determinar el impacto financiero de sus tablas de vida, garantizando que el capital acumulado rinda de forma eficiente durante su expectativa real de sobrevivencia.
♀️ Brechas de Género en la Pensión de Invalidez.
Las mujeres enfrentan inequidades estructurales en el sistema de pensiones debido a:
📉 Menor densidad de cotizaciones por lagunas laborales o labores de cuidado no remuneradas.
⏳ Mayor expectativa de vida en las tablas de mortalidad, lo que distribuye el saldo acumulado en un número mayor de años, reduciendo la pensión mensual recibida en comparación a un hombre con el mismo capital.
¿Cómo compensar la brecha de género?
Un asesor especializado aplica mecanismos de corrección normativa:
🤰 Bono por Hijo Nacido Vivo o Adoptado: Incorporación del capital rentado generado por este beneficio estatal al momento de cumplir los 65 años.
🛡️ Cobertura del SIS Femenino: Utilización del Seguro de Invalidez y Sobrevivencia para nivelar el capital exigido a través del Aporte Adicional de la Aseguradora.
🏛️ Complementación con PGU: Garantizar la postulación temprana a los aportes estatales para neutralizar las diferencias derivadas de la tabla de mortalidad por sexo.
🤝 8. ¡Toma el Control de tu Futuro Previsional Hoy Mismo!
Afrontar una condición médica incapacitante como el Dolor Lumbar Crónico mientras se gestiona un trámite burocrático ante la AFP y las Comisiones Médicas es una carga pesada. Contar con un acompañamiento experto e imparcial asegura que tus derechos sean respetados y que obtengas el mayor beneficio económico al que tienes derecho por ley.
🌟 ¿Por Qué Solicitar Nuestra Asesoría Previsional?
⚖️ 100% Independencia: No trabajamos para las AFP ni para las Compañías de Seguros; defendemos únicamente tus intereses.
📜 Asesores Certificados: Registrados ante la Superintendencia de Pensiones.
📊 Gestión Integral: Nos encargamos de la revisión médica, el expediente en la AFP, la tramitación en el SCOMP, la negociación en el remate de Renta Vitalicia y la elaboración de tu Informe Final de Pensión.
📌 Incluimos nuestra recomendación basada en tu estado de salud, expectativas de vida, perfil de riesgo e intereses de dejar un legado. Tú siempre mantienes el control y la decisión final.
🏥 Pensión de Invalidez por Dolor Lumbar Crónico y Asesoría Previsional en Chile: Consigue la Mejor Pensión Garantizada. 💰
Tramitar una Pensión de Invalidez por Dolor Lumbar Crónico en Chile requiere acreditar de manera objetiva la pérdida de la capacidad de trabajo y el menoscabo laboral ante las Comisiones Médicas de la Superintendencia de Pensiones. Enfrentarse solo a las evaluaciones médicas, las AFP y las Compañías de Seguros puede resultar agotador y complejo.
Contar con asesoría previsional especializada e independiente resulta indispensable para maximizar tu ingreso mensual mediante la correcta articulación del Seguro de Invalidez y Sobrevivencia (SIS), las ofertas en SCOMP, el remate de Renta Vitalicia, las cláusulas adicionales de protección y la Pensión Garantizada Universal (PGU).
💼 ¿Por Qué Necesitas Asesoría Previsional Especializada para tu Jubilación e Invalidez? 🏦
Jubilarse o solicitar una pensión de invalidez es una de las decisiones económicas y familiares más determinantes de tu vida. La falta de información estratégica puede hacerte perder millones de pesos en la pensión mensual o en el acceso a Excedentes de Libre Disposición.
En nuestra plataforma el portal de asesoría de jubilación con mayor trayectoria e historia en Chile garantizamos un proceso técnico, transparente y 100% enfocado en proteger tu patrimonio y el de tus seres queridos.
📈 Estrategia Financiera Integral: ¿Cómo Optimizamos tu Pensión al Máximo? 📊
No nos limitamos a un trámite administrativo o burocrático: diseñamos una estrategia previsional personalizada para asegurar el máximo beneficio financiero al que tienes derecho.
🔬 1. Evaluación Médica, Calificación e Historial Previsional.
🩺 Acreditación de Invalidez: Evaluamos y preparamos tu expediente médico para certificar el menoscabo laboral por dolor lumbar crónico u otras patologías severas ante las Comisiones Médicas.
🛡️ Activación del SIS: Gestionamos la cobertura del Seguro de Invalidez y Sobrevivencia (SIS) para que la aseguradora aporte el capital necesario para completar tu fondo de pensión.
🧮 Excedentes de Libre Disposición: Calculamos con exactitud si cumples los requisitos legales para retirar un capital de libre disposición libre de impuestos.
⚖️ 2. Elección Transparente: Retiro Programado vs. Renta Vitalicia.
Te explicamos "con peras y manzanas" pros y contras de cada modalidad:
🏢 Retiro Programado (AFP): Mantienes la propiedad de tus fondos, tus saldos ganan rentabilidad y se genera herencia, aunque el monto se recalcula año a año.
🛡️ Renta Vitalicia (Compañía de Seguros): Garantiza un monto fijo mensual en UF de por vida, traspasando el riesgo de longevidad a la aseguradora.
🔀 Modalidades Combinadas: Alternativas mixtas diseñadas a la medida de tus necesidades de liquidez y protección.
💹 3. Certificado SCOMP y el Poder del Remate de Renta Vitalicia.
📂 Gestión Centralizada en SCOMP: Con un mandato notarial y contrato de asesoría, ingresamos tu solicitud al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) para obtener todas las ofertas del mercado.
⚡ El Remate de Renta Vitalicia: Una vez emitido el Certificado de Ofertas, gestionamos la instancia de remate o subasta previsional, logrando que las Compañías de Seguros compitan entre sí y eleven el monto de pensión ofertado por sobre la primera consulta.
🇨🇱 4. Maximización con la PGU y Beneficios Estatales.
🏛️ Complementación estatal: Gestionamos la integración de la Pensión Garantizada Universal (PGU) y otros subsidios o bonos estatales (como el Bono por Hijo) para incrementar tu ingreso mensual total.
🌟 ¿Por Qué Elegir Nuestra Asesoría Previsional Imparcial? 🏆
🛡️ Independencia Total: Trabajamos exclusivamente para ti. No recibimos presiones ni metas de las AFP ni de Aseguradoras, lo que garantiza una recomendación 100% transparente e imparcial.
📜 Asesores Registrados: Operamos bajo la estricta regulación y supervisión de la Superintendencia de Pensiones y la Comisión para el Mercado Financiero (CMF).
🏛️ Trayectoria Pionera: Somos la plataforma web con mayor antigüedad y prestigio de Chile dedicada a la orientación de jubilaciones.
🫂 Acompañamiento Humano: Te guiamos paso a paso, eliminando tecnicismos complejos para darte la tranquilidad que mereces.
📲 ¡Toma el Control de tu Futuro Económico Hoy Mismo! 🚀
Tu esfuerzo de toda una vida y tu salud merecen la mejor gestión. No dejes tu pensión a la suerte.
📞 Canales Directos de Atención:
Estamos a tu disposición para evaluar tu caso de forma confidencial y personalizada a través del medio que más te acomode:
📱 WhatsApp: Haz clic en nuestro enlace directo para iniciar un chat o videollamada al instante.
📞 Llamada Telefónica: Habla directamente con un asesor especialista.
💻 Videollamada: Agenda una sesión remota (Zoom, Google Meet o Teams) desde tu hogar.
🏢 Reunión Presencial: Visítanos en nuestras oficinas o coordinemos un encuentro personal.
✉️ Correo Electrónico: Envíanos tus antecedentes para una evaluación preliminar sin costo.
♿ ¿El dolor lumbar crónico te impide trabajar?
💰Asegura y maximiza tu pensión de invalidez con nuestra asesoría previsional experta e independiente.
📲 ¡Toma el control de tu futuro económico y contáctanos hoy por WhatsApp o llamada para evaluar tu caso!



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
