

Pensión de Invalidez por Diálisis en Chile: Guía y Montos. ¿Estás en diálisis? Conoce los requisitos para obtener la Pensión de Invalidez Total en Chile y cómo maximizar tu jubilación en AFP o Renta Vitalicia. El artículo es una guía sobre cómo tramitar la Pensión de Invalidez en Chile para pacientes en diálisis, cuyo objetivo principal es obtener el dictamen de Invalidez Total (≥ 70%) y activar la cobertura del Seguro de Invalidez y Sobrevivencia (SIS). Además, detalla los requisitos médicos clave y las estrategias previsionales (como elegir entre Retiro Programado o Renta Vitalicia con suscripción médica) para maximizar el monto mensual de la jubilación y proteger a la familia.
Pensión de Invalidez por Diálisis en Chile: Guía y Montos.
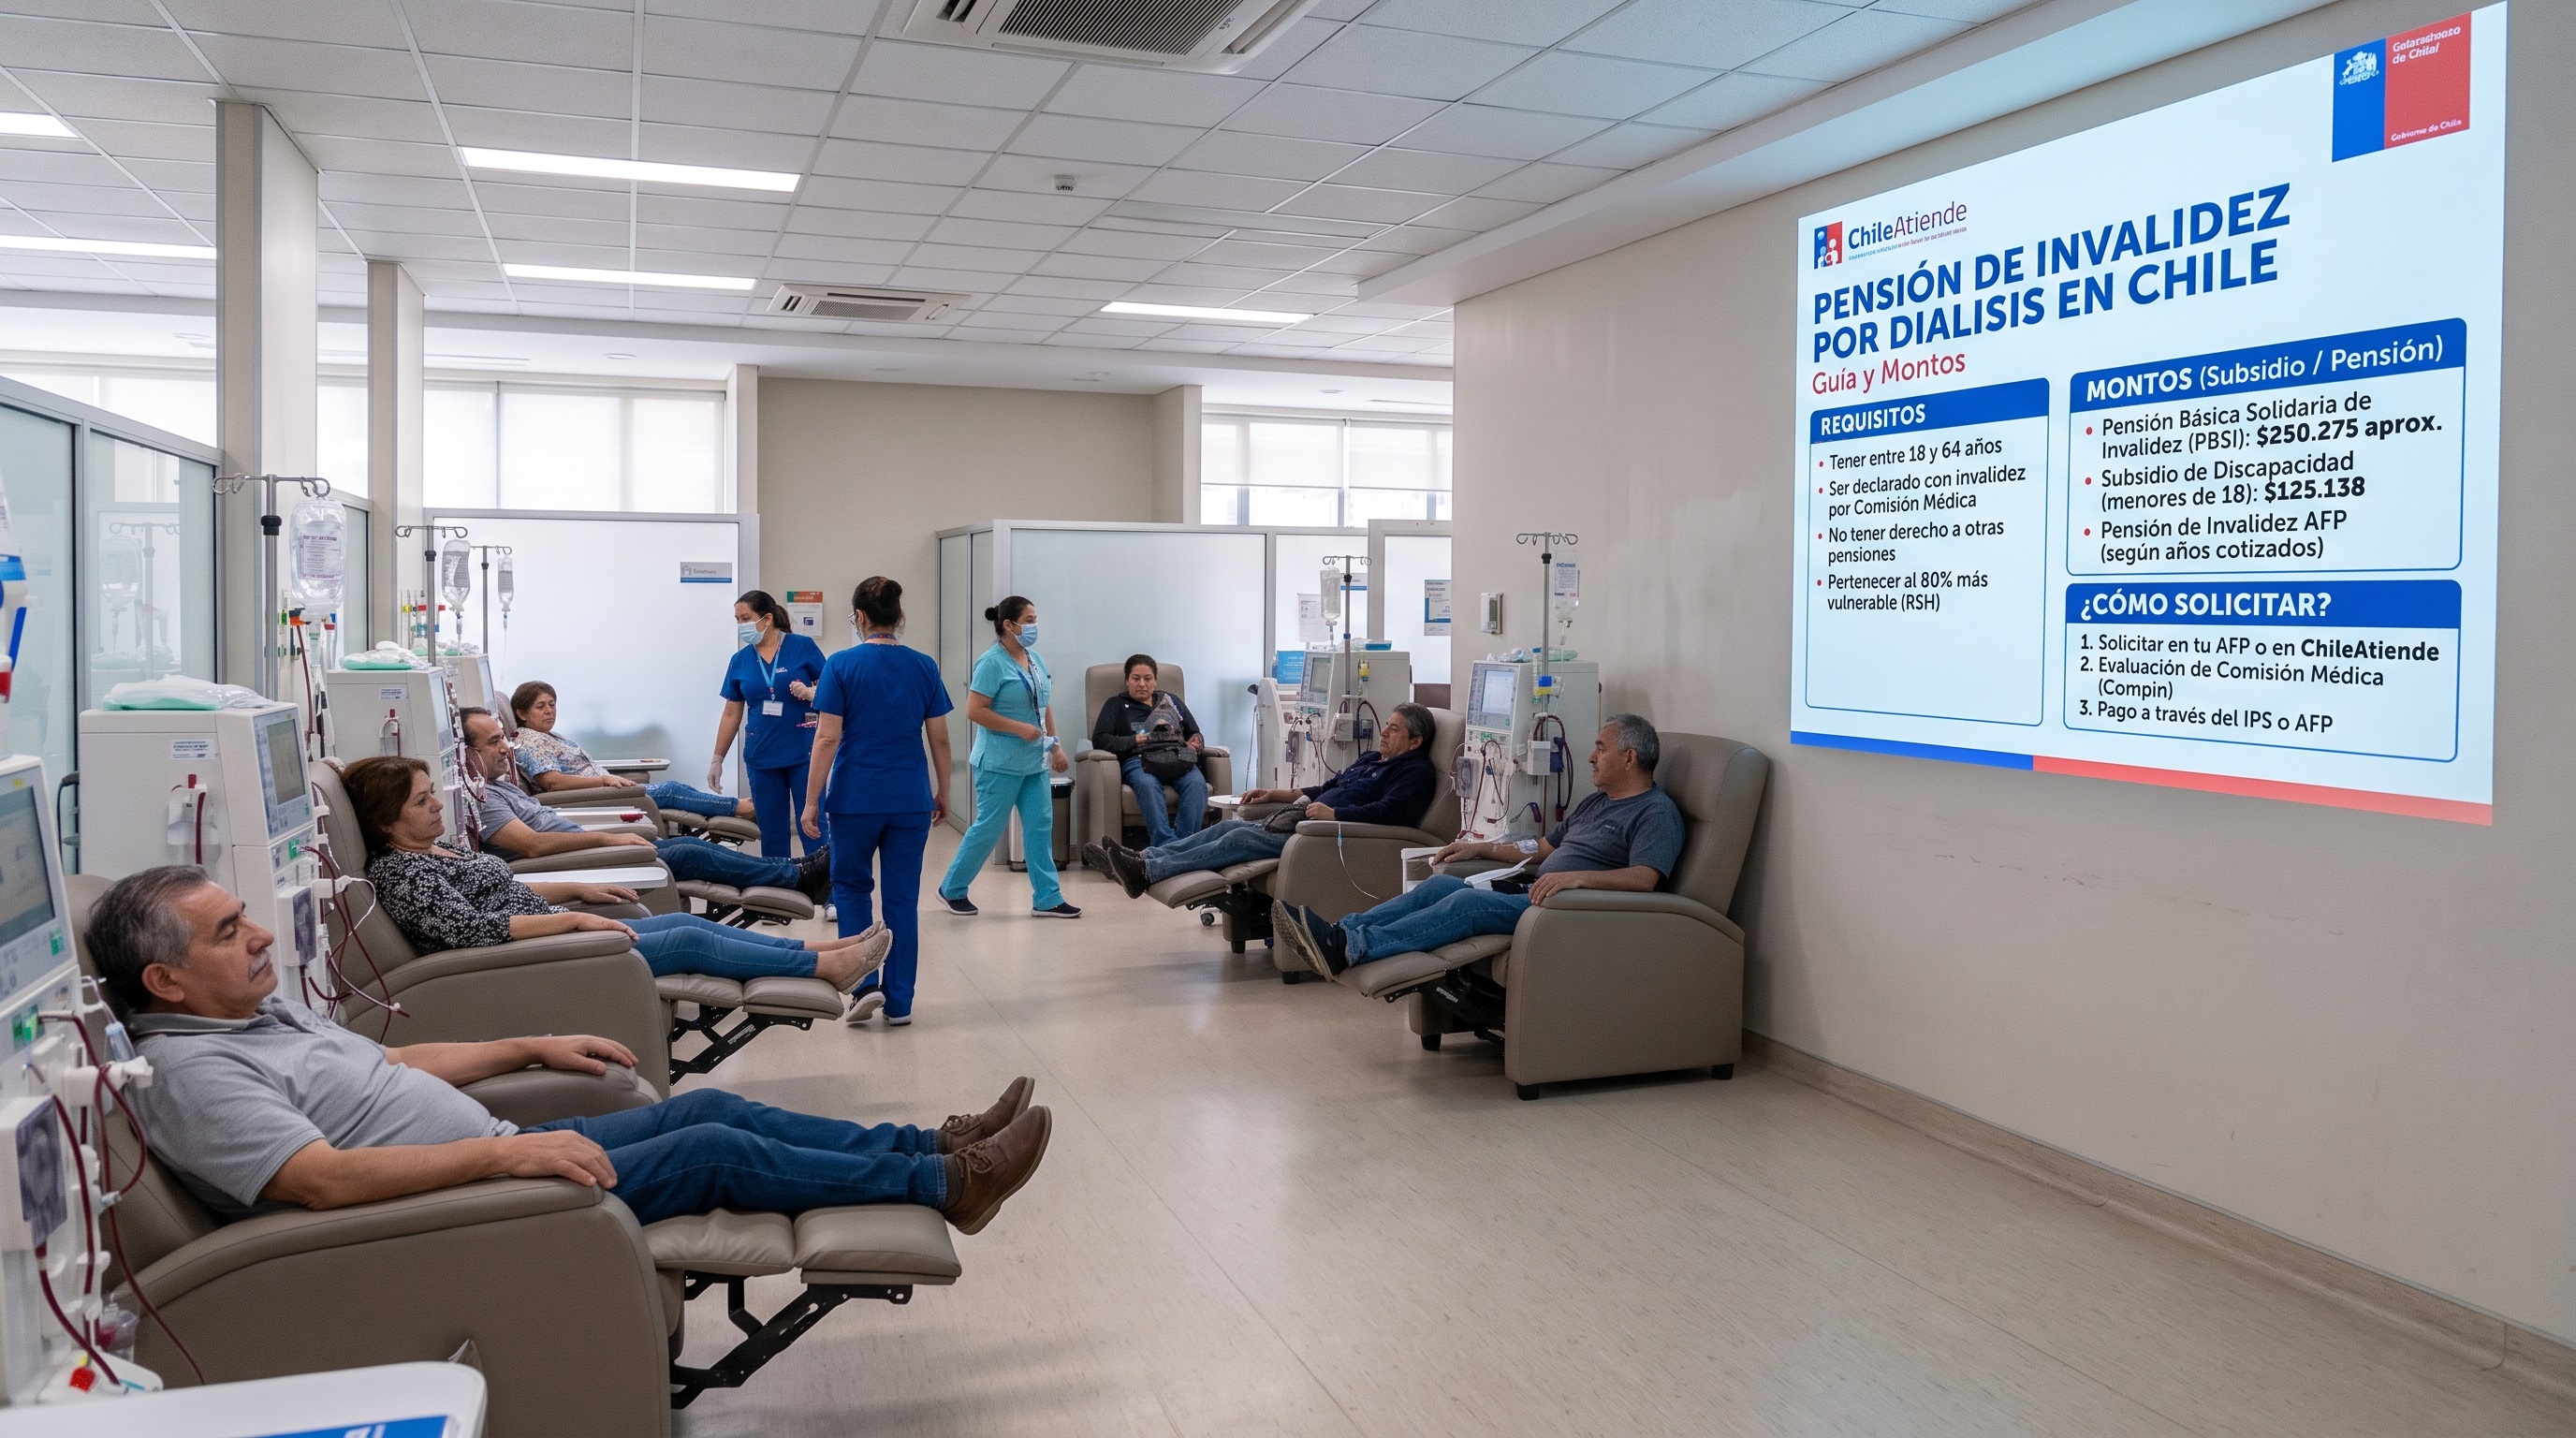
Pensión de Invalidez por Diálisis Chile | Maximiza tu Jubilación UF.
Enfrentar una Enfermedad Renal Crónica (ERC) en etapa 5 y depender de tratamientos de hemodiálisis o peritoneodiálisis es un desafío físico y emocional enorme. A este desgaste suele sumarse una profunda incertidumbre económica debido a la dificultad para mantener el ritmo laboral.
En Chile, el sistema previsional (bajo el Decreto Ley N° 3.500) contempla la Pensión de Invalidez como un derecho y escudo de protección económica. Ante una terapia de sustitución renal permanente, el objetivo estratégico es lograr el dictamen de Invalidez Total (pérdida de capacidad de trabajo igual o superior al 70% o dos tercios), asegurando así el máximo de los beneficios legales.
Enfrentar una Enfermedad Renal Crónica (ERC) en etapa terminal y someterse a diálisis es un desafío físico y emocional que, lamentablemente, suele acompañarse de incertidumbre financiera.
Afortunadamente, el sistema previsional chileno (Decreto Ley N° 3.500) contempla una Jubilación por Invalidez como un escudo económico. Para pacientes en diálisis, el objetivo principal es obtener la Invalidez Total (pérdida de capacidad laboral igual o superior al 70%) para acceder a los máximos beneficios.
El proceso es técnico y burocrático, pero con la estrategia adecuada, puedes asegurar la tranquilidad económica para ti y tu familia.
Sin embargo, el trámite ante las AFP y las Comisiones Médicas está lleno de tecnicismos. En esta guía paso a paso aprenderás cómo transformar un proceso burocrático complejo en la máxima pensión posible para ti y tu familia.
Estás en tratamiento de diálisis y necesitas tramitar tu pensión? Solicita aquí una evaluación inicial sin costo con un Asesor Previsional Registrado.
Requisitos y Cobertura del Seguro de Invalidez y Sobrevivencia. (SIS)
Antes de iniciar el trámite, es fundamental entender qué financia tu jubilación. No dependes únicamente del dinero ahorrado en tu AFP; el factor más importante es estar cubierto por el Seguro de Invalidez y Sobrevivencia (SIS).
& ¿Qué logra el SIS? Si cumples con los requisitos de cotización (estar cotizando o haber dejado de cotizar hace menos de 12 meses con al menos 6 meses cotizados en el año anterior), la aseguradora del SIS inyectará a tu cuenta el Aporte Adicional necesario para financiar una pensión equivalente al 70% del promedio de tus rentas imponibles de los últimos 10 años (en caso de Invalidez Total).
& ¿Qué pasa si no tengo cobertura del SIS? Igualmente puedes pensionarte por invalidez financiando la pensión con tus propios fondos acumulados y sumando beneficios estatales como el Aporte Previsional Solidario de Invalidez (APSI) o la PGU según tu edad.
Paso a Paso: Del Diagnóstico Nefrológico al Dictamen Médico.
El proceso formal se inicia en tu AFP (o IPS) y es evaluado por las Comisiones Médicas de la Superintendencia de Pensiones. Para evitar rechazos o porcentajes de menoscabo laboral inferiores a los reales, cada etapa requiere precisión técnica:
La importancia del Informe Nefrológico y los plazos de Apelación.
El Informe del Médico Nefrólogo tratante es la piedra angular de tu expediente. No basta con un certificado simple: debe acreditar el carácter crónico e irreversible de la insuficiencia renal, la dependencia permanente a la diálisis y las patologías asociadas (hipertensión, diabetes, cardiopatías o neuropatías).
¡Atención con los plazos legales! Si la Comisión Médica rechaza tu solicitud o te otorga una Invalidez Parcial que no refleja tu deterioro real, tienes un plazo estricto de 15 días hábiles desde la notificación para apelar ante la Comisión Médica Central (CMC).
Estrategia de Pensión: ¿Retiro Programado o Renta Vitalicia?
Una vez ejecutoriado el dictamen de invalidez definitiva, deberás decidir cómo cobrar tus fondos. Esta elección es determinante para tu liquidez mensual y la protección de tus herederos:
1. Retiro Programado. (AFP)
a) Propiedad de los fondos: Tu capital sigue en tu cuenta de AFP ganando rentabilidad variable.
b) Herencia: En caso de fallecimiento sin beneficiarios de pensión, el 100% del saldo restante constituye herencia directa.
c) Riesgo: El monto de tu pensión se recalcula cada año y tiende a disminuir con el tiempo o ante caídas de los mercados financieros.
2. Renta Vitalicia. (Compañía de Seguros)
a) Estabilidad de por vida: Traspasas tus fondos a una aseguradora a cambio de un pago mensual fijo en UF para toda la vida.
b) Cero riesgo financiero: La compañía asume el riesgo de mercado y de sobrevida; tu pensión jamás bajará.
c) Compensación por expectativa de vida: Permite obtener montos mensuales muy superiores mediante evaluación médica de aseguradoras (underwriting).
¿Cómo Maximizar el Monto de tu Pensión si estás en Diálisis?
Un paciente renal crónico no debe cotizar su pensión como un jubilado estándar. Existen mecanismos técnicos que un Asesor Previsional Registrado utiliza para aumentar drásticamente tu ingreso mensual:
Suscripción Médica y Compensación por Expectativa de Vida.
Estadísticamente, la insuficiencia renal crónica en diálisis reduce la esperanza de vida. Al postular a una Renta Vitalicia, presentamos tus antecedentes médicos a las compañías de seguros para aplicar una tasa de interés y tabla de mortalidad ajustada. Como el capital se proyecta en un horizonte menor, la aseguradora puede ofrecerte una pensión mensual en UF considerablemente más alta que la de una persona sana con el mismo ahorro.
Cláusulas Adicionales de Protección Familiar:
Si eliges una Renta Vitalicia, no pierdes la protección de tu familia si incorporamos cláusulas estratégicas:
1.- Período Garantizado de Pago (10, 15, 20 o 25 años): Si falleces antes del plazo contratado, la aseguradora sigue pagando el 100% de tu pensión a tus beneficiarios o herederos designados hasta cumplir el período.
2.- Aumento Temporal de Pensión: Permite duplicar tu pensión durante los primeros años (cuando los gastos médicos son más altos), volviendo luego al monto base vitalicio.
3.- Aumento del Porcentaje de Sobrevivencia: Incrementa el porcentaje de pensión que recibirá tu cónyuge o conviviente civil por sobre el 60% legal, pudiendo igualar la jubilación del asegurado.
4.- Aumento Diferido de pensión: Puede partir con una jubilación al mínimo para diferir el aumento en el futuro para una fecha determinada. Puede tener beneficios tributarios.
Licitación o "Remate" en el SCOMP.
A través del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), gestionamos ofertas externas personalizadas y activamos un remate competitivo donde las aseguradoras pujan a ciegas para ofrecerte la mayor tasa y pensión del mercado.
Excedente de Libre Disposición. (ELD) y PGU.
& Retiro de dinero en efectivo (ELD): Si tu saldo acumulado supera el monto necesario para financiar una pensión igual al 70% de tu renta promedio y mayor a 12 UF, puedes retirar el excedente como dinero de libre disposición libre de impuestos (hasta los topes legales en UTM).
& Integración con la PGU y Beneficios Estatales: Coordinamos tu pensión con el Aporte Previsional Solidario de Invalidez (APSI) antes de los 65 años y con la Pensión Garantizada Universal (PGU) a partir de los 65 años.
El Informe Final de Pensión: Tu Respaldo Legal e Independiente.
Antes de firmar cualquier documento en la AFP o Compañía de Seguros, recibirás nuestro Informe Final de Pensión. Como asesores acreditados por la Superintendencia de Pensiones y totalmente independientes de las instituciones financieras, te entregamos un estudio comparativo exacto que incluye:
& Comparativa matemática en UF y pesos entre Retiro Programado vs. Renta Vitalicia.
& Resultados de la evaluación médica de expectativa de vida reducida en cada aseguradora.
& Simulación de Períodos Garantizados para asegurar el patrimonio familiar.
& Cálculo de Excedente de Libre Disposición e impacto tributario.
Preguntas Frecuentes sobre Pensión de Invalidez por Diálisis:
¿Qué porcentaje de invalidez da la diálisis en Chile?
Por lo general, la Enfermedad Renal Crónica en etapa 5 con requerimiento de hemodiálisis o peritoneodiálisis permanente califica para Invalidez Total (pérdida de capacidad de trabajo igual o superior al 70% o dos tercios), ya que el tratamiento y sus secuelas sistémicas limitan severamente la jornada laboral normal.
¿Puedo seguir trabajando si me otorgan la pensión de invalidez por diálisis?
Sí. En Chile, la pensión de invalidez del sistema de AFP (DL 3.500) no es incompatible con el trabajo remunerado. Puedes volver a trabajar o mantener una actividad laboral adaptada a tu condición de salud sin perder el pago de tu pensión.
¿Cuánto demora el trámite de pensión de invalidez?
El proceso de calificación en la Comisión Médica suele tardar entre 60 y 90 días desde la solicitud en la AFP, dependiendo de la rapidez con que se realicen los exámenes médicos y de si el dictamen requiere apelación.
Cobertura, Montos y Evaluación Médica.
¿La pensión por diálisis se otorga de forma definitiva desde el inicio?
Depende de la edad y el sistema previsional. Si eres menor de 65 años y estás afiliado a una AFP, la Comisión Médica emite inicialmente un primer dictamen transitorio por 3 años. Cumplido ese plazo, se realiza una reevaluación médica para emitir el segundo dictamen (definitivo), a menos que en ese periodo hayas recibido un trasplante renal exitoso que modifique tu capacidad de trabajo.
¿Cómo se calcula el monto de la pensión y qué pasa si tengo pocos fondos en la AFP?
Si estás cubierto por el Seguro de Invalidez y Sobrevivencia (SIS) (por estar cotizando activamente o haber dejado de cotizar hace menos de 12 meses con al menos 6 cotizaciones en el año previo), la aseguradora aporta el dinero faltante para que recibas el 70% del promedio de tus rentas imponibles de los últimos 10 años (para Invalidez Total). Si no tienes cobertura del SIS, la pensión se autofinancia con el saldo de tu cuenta de capitalización individual.
¿Qué pasa si no tengo fondos en la AFP o nunca he cotizado?
Puedes postular a la Pensión Básica Solidaria de Invalidez (PBSI) a través del IPS (ChileAtiende). Para acceder, debes tener entre 18 y 64 años, contar con un dictamen médico de invalidez, acreditar residencia en Chile y pertenecer al 80% más vulnerable de la población según el Registro Social de Hogares (RSH).
¿Qué documentos médicos son clave para presentar ante la Comisión Médica?
El documento fundamental es el certificado del médico nefrólogo tratante y el certificado del centro de diálisis, los cuales deben acreditar el diagnóstico de Enfermedad Renal Crónica (ERC) Etapa 5, la fecha de inicio de la terapia de sustitución renal (hemodiálisis o peritoneodiálisis), la frecuencia semanal de las sesiones y exámenes recientes de función renal (creatinina, nitrógeno ureico y clearence) e informes de comorbilidades asociadas (como diabetes, hipertensión severa, cardiopatías o neuropatías).
Licencias Médicas, Trasplante y Beneficios Adicionales.
¿Puedo presentar licencias médicas mientras tramito la pensión de invalidez?
Sí, durante el periodo en que se evalúa tu solicitud puedes seguir presentando licencias médicas por enfermedad común. Sin embargo, una vez que el dictamen de invalidez queda ejecutoriado (firme), las instituciones de salud (COMPIN o Isapre) suelen rechazar nuevas licencias médicas vinculadas al mismo diagnóstico renal, ya que esa incapacidad laboral pasa a estar cubierta por la pensión.
¿Pierdo la pensión de invalidez si me realizan un trasplante de riñón?
& Si estás en el periodo transitorio (primeros 3 años): En la reevaluación para el segundo dictamen se analizará tu estado post-trasplante. Si el injerto funciona bien y no existen secuelas ni efectos adversos graves por la inmunosupresión, el porcentaje de menoscabo podría bajar del 50% y cesar el derecho a la pensión.
& Si ya tienes el dictamen definitivo: La pensión de invalidez definitiva es vitalicia e irrevocable, por lo que un trasplante posterior no te quita el beneficio adquirido.
¿Tengo que pagar los exámenes médicos que solicita la Comisión Médica?
No. Los exámenes e interconsultas que la Comisión Médica Regional (CMR) ordena para evaluar tu grado de invalidez son gratuitos o cofinanciados entre tu AFP/Compañía de Seguros y una pequeña parte según tu sistema de salud, pero los antecedentes que tú llevas por tu cuenta desde tu centro de diálisis no tienen costo adicional si los pides a tu equipo tratante (bajo cobertura GES/AUGE).
¿Recibir la pensión de invalidez da derecho automático a la Credencial de Discapacidad (SENADIS)?
No son el mismo trámite. El dictamen de la Comisión Médica de la Superintendencia de Pensiones solo sirve para fines previsionales. No obstante, con esos mismos informes médicos puedes solicitar en la COMPIN tu inscripción en el Registro Nacional de la Discapacidad para obtener tu credencial, la cual otorga beneficios como uso de estacionamientos exclusivos, rebajas arancelarias en importación de vehículos adaptados y postulación a subsidios habitacionales.
Asegura tu Tranquilidad Económica y la de tu Familia Hoy.
Tramitar una Pensión de Invalidez por Diálisis sin respaldo experto puede significar recibir una pensión parcial injusta o perder millones de pesos al no negociar tu expectativa de vida con las aseguradoras.
En Retirum somos Asesores Previsionales Registrados ante la Superintendencia de Pensiones. Nos encargamos de todo el proceso técnico y burocrático con un trato humano, cercano y transparente.
Elige cómo prefieres contactarnos para evaluar tu caso hoy mismo:
📲 [WhatsApp]: Escríbenos o envíanos un audio para resolver tus dudas al instante, haciendo clic su ícono.
📞 [Llamada Directa]: Conversa ahora mismo con un asesor especialista en pensiones de invalidez.
💻 [Agendar Videollamada o Reunión Presencial]: Analicemos tu carpeta médica y previsional en detalle.
✉️ [Formulario de Contacto]: Déjanos tus datos y te contactaremos en menos de 24 horas.



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
