Pensión de Invalidez por Insuficiencia Cardíaca en Chile: Requisitos y Trámite. Descubre cómo solicitar este beneficio del sistema previsional chileno. Conoce requisitos médicos, trámites en AFP y maximiza tus opciones. La pensión de invalidez por insuficiencia cardíaca en Chile permite a los afiliados de AFP o IPS con una pérdida de capacidad laboral igual o superior al 50% acceder a un beneficio económico evaluado por comisiones médicas. El trámite requiere respaldos clínicos rigurosos (como FEVI y escala NYHA) y culmina con la selección de la modalidad previsional adecuada para optimizar los fondos y la cobertura del seguro SIS, con asesoría previsional para tener mejores posibilidades de que resulte el trámite.
Pensión de Invalidez por Insuficiencia Cardíaca en Chile: Requisitos y Trámite.
🫀 ¿Cómo solicitar pensión de invalidez por insuficiencia cardíaca en Chile? Guía Definitiva, Requisitos, Trámite y Maximización de Beneficios Previsionales.
Pensión de Invalidez por Insuficiencia Cardíaca en Chile | Retirum
Descubre cómo obtener tu pensión de invalidez por insuficiencia cardíaca. Conoce los requisitos de la Comisión Médica y asesórate con expertos en Chile.
La Pensión de Invalidez por Insuficiencia Cardíaca en Chile es un derecho económico y previsional consagrado en el Decreto Ley N° 3.500, diseñado para proteger a los trabajadores afiliados al sistema de AFP o IPS que sufren una disminución severa e irreversible de su capacidad laboral a causa de una falla estructural de la función cardíaca.
Afrontar un diagnóstico de insuficiencia cardíaca grave requiere no sólo atención médica, sino una estrategia financiera precisa para asegurar el futuro del paciente y su familia.
Conseguir la aprobación de este beneficio exige no solo un diagnóstico clínico, sino demostrar jurídicamente y médicamente la pérdida permanente de la capacidad de trabajo ante las Comisiones Médicas de la Superintendencia de Pensiones (COMPER/CMSP). Además, una vez obtenida la aprobación, la correcta elección de la modalidad de pensión determina el futuro económico del afiliado y su familia.
🏥 ¿Qué es la Insuficiencia Cardíaca Grave y Cómo Afecta la Capacidad Laboral?
La insuficiencia cardíaca (IC) es una condición progresiva en la que el corazón pierde la capacidad de bombear sangre en los volúmenes requeridos por el organismo. Cuando evoluciona a estadios severos, el menoscabo impacta radicalmente la vida cotidiana, el desplazamiento y la empleabilidad.
⚠️ Complicaciones Médicas de Alta Impacto.
🫘 Deterioro Renal y Síncope: La reducción del gasto cardíaco disminuye la irrigación renal, pudiendo derivar en insuficiencia renal crónica, mientras que los episodios hipotensivos provocan pérdida de conciencia o mareos.
🫁 Edema Pulmonar y Derrame Pleural: La acumulación retrógrada de líquidos genera congestión pulmonar, ahogo en reposo (disnea paroxística nocturna) y derrames pleurales recurrentes.
🫀 Arritmias Ventriculares y Cardiomegalia: El remodelado miocárdico agranda el corazón (cardiomegalia) y genera focos arrítmicos graves que elevan el riesgo de muerte súbita.
🩸 Congestión Hepática: El aumento de la presión venosa central ocasiona hepatomegalia dolorosa y alteración de las pruebas de función hepática.
🚫 Limitaciones Funcionales en el Entorno Laboral y Cotidiano.
🏠 En el Hogar: Imposibilidad de realizar tareas domésticas básicas, subir un tramo de escaleras o conciliar el sueño en posición horizontal (ortopnea).
🚶 En los Trayectos: Disnea de mínimos esfuerzos tras caminar menos de 50 metros, imposibilidad de abordar transporte público congestionado e incapacidad para manejar vehículos por riesgo de fatiga súbita.
💼 En el Trabajo: Incompatibilidad absoluta con exigencias físicas, intolerancia al estrés laboral (que desencadena crisis hipertensivas o arritmias) y ausentismo recurrente por hospitalizaciones de descompensación.
📋 Requisitos Legales y Administrativos de Postulación.
Para iniciar formalmente la solicitud de evaluación de invalidez ante la AFP o ChileAtiende, el afiliado debe verificar el cumplimiento de los siguientes requisitos de norma:
📌 Afiliación Vigente: Pertenecer al sistema de capitalización individual (AFP) o al régimen antiguo administrado por el Instituto de Previsión Social (IPS).
🎂 Límite de Edad Legal: Tener menos de 60 años en el caso de las mujeres 👩 y menos de 65 años en el caso de los hombres 👨. No se debe estar percibiendo una pensión de vejez definitiva en ningún régimen previsional.
🩺 Origen Común de la Patología: La insuficiencia cardíaca no debe derivar de un accidente del trabajo ni de una enfermedad profesional regulada por la Ley N° 16.744 (cobertura a cargo de las Mutuales de Seguridad o ISL).
📜 Dictamen Aprobatorio: Obtener una resolución de la Comisión Médica que certifique un menoscabo laboral permanente igual o superior al 50%.
🩺 Criterios Médicos, Baremo Técnico y la Regla de la Suma Combinada.
La evaluación del menoscabo la efectúa la Comisión Médica Regional (CMR) utilizando el Baremo Técnico de Invalidez. La comisión no evalúa únicamente el diagnóstico, sino la capacidad funcional residual documentada tras haber agotado el tratamiento médico u quirúrgico óptimo (farmacia de primera línea, marcapasos, DAI o terapia de resincronización TRC).
📊 Parámetros Médicos y Pruebas Obligatorias.
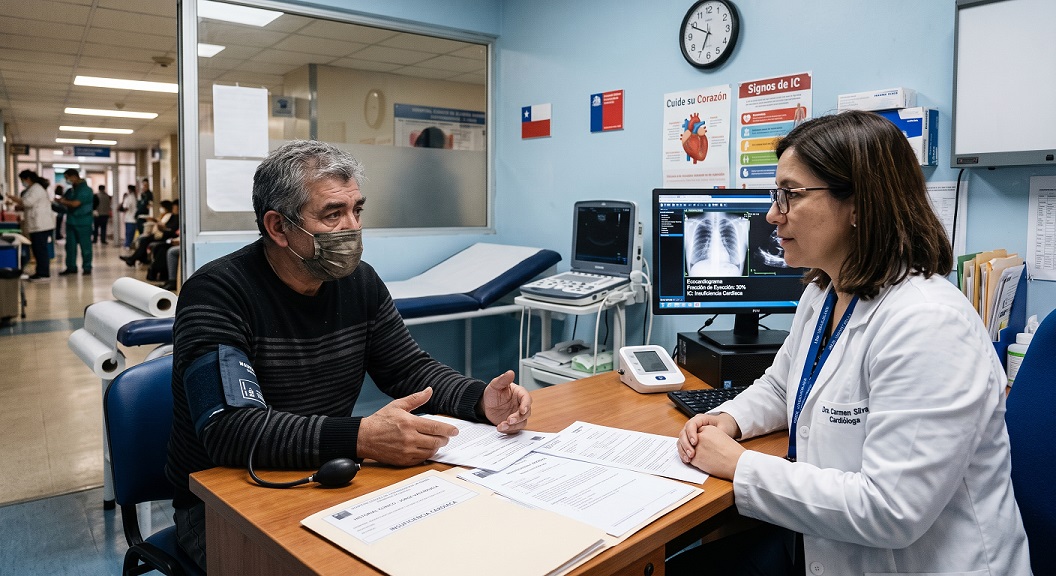
🫀 Fracción de Eyección del Ventrículo Izquierdo (FEVI): Evaluada mediante Ecocardiograma Doppler. Una FEVI menor al 40% es indicador directo de disfunción sistólica moderada-severa, y una FEVI menor al 30% representa falla cardíaca crítica.
🏃 Capacidad Funcional (Escala NYHA) y METs:
& NYHA I: Sin limitación ordinaria (>6 METs).
& NYHA II: Ligera limitación ante esfuerzos moderados (4 a 6 METs).
& NYHA III: Limitación marcada; confortable solo en reposo (<4 METs).
& NYHA IV: Incapacidad para cualquier actividad; síntomas en reposo (<2 METs).
🧪 Exámenes de Respaldo Obligatorios: Ecocardiograma Doppler actualizado, Electrocardiograma (ECG) de 12 derivaciones, Holter de ritmo de 24 a 48 horas, Ergospirometría o Test de esfuerzo interrumpido por disnea, y biomarcadores sanguíneos (BNP o NT-proBNP).
📉 Tabla de Clasificación de Invalidez Previsional:
🧮 Regla de la Suma Combinada y Factores Complementarios.
Si la insuficiencia cardíaca por sí sola alcanza un menoscabo parcial o intermedio (por ejemplo, entre 35% y 49%), el ordenamiento previsional exige aplicar la fórmula de Suma Combinada con otras comorbilidades declaradas por el trabajador:
🩺 Enfermedades Coexistentes: Hipertensión arterial severa, diabetes mellitus tipo 2, enfermedad renal crónica, artrosis incapacitante o cuadros depresivos secundarios.
📐 Factores Complementarios: Cuando el menoscabo biológico alcanza al menos un 35%, la comisión aplica ponderadores por edad y nivel educacional/experiencia laboral, aumentando el porcentaje final de invalidez debido a la baja probabilidad de reconversión laboral.
📌 Importante: La Comisión Médica para emitir su fallo no se basa en la suma de las enfermedades, sino que se toma en cuenta los impedimentos de la enfermedad más importante y a las demás le otorga poco puntaje.
🔄 Trámite Paso a Paso: Desde la Solicitud hasta el Dictamen.
[Paso 1: Expediente Médico] ➔ [Paso 2: Solicitud en AFP] ➔ [Paso 3: Peritajes CMR] ➔ [Paso 4: Dictamen] ➔ [Paso 5: Apelación (si aplica)]
📄 Paso 1: Preparación del Expediente Médico Exhaustivo: Obtenga de su cardiólogo un informe clínico detallado que incluya: etiología de la IC, clasificación NYHA, esquemas farmacológicos completos (ARNI, iSGLT2, betabloqueantes, antagonistas de receptores mineralocorticoides), historial de hospitalizaciones (epicrisis) y todos los exámenes de laboratorio e imágenes.
🏢 Paso 2: Ingreso de la Solicitud en la AFP o ChileAtiende: Se suscribe la Solicitud de Calificación de Invalidez y la Declaración de Salud, registrando formalmente todas las patologías adicionales. Si el paciente está inmovilizado, la AFP puede enviar un asistente o recibir el trámite mediante apoderado con poder notarial.
🔬 Paso 3: Evaluaciones Clínicas con Peritos (COMPER): La Comisión Médica Regional asigna cita con médicos peritos externos para verificar los hallazgos clínicos. Estos exámenes son gratuitos para los afiliados protegidos por el seguro previsional.
📜 Paso 4: Emisión del Dictamen Médico: En un rango estimado de 60 a 90 días, la CMR notifica la resolución (Rechazo, Invalidez Parcial o Invalidez Total).
⚖️ Paso 5: Instancia de Apelación ante la Comisión Médica Central (CMC): Si la solicitud es rechazada o el grado asignado no concuerda con la realidad médica, el afiliado (o la compañía de seguros) dispone de 15 días hábiles desde la notificación para interponer un recurso de apelación ante la CMC.
🛡️ Cobertura del Seguro SIS (Invalidez y Sobrevivencia) y Financiamiento.
El cálculo económico del beneficio cambia radicalmente dependiendo de si el trabajador cuenta con la protección del Seguro de Invalidez y Sobrevivencia (SIS):
┌── Afiliado Activo (con SIS) ────► Cobertura 70% / 50% + Aporte Adicional de Seguros
Financiamiento ──┤
└── Afiliado Inactivo (sin SIS) ──► Autofinanciado exclusivamente con Saldo Indiv.
💳 Afiliados Cubiertos por el Seguro SIS. (Activos o Período de Gracia)
Están cubiertos los trabajadores dependientes o independientes cotizantes y aquellos desempleados que hayan quedado cesantes dentro de los últimos 12 meses (según densidad de cotizaciones previas).
💰 Invalidez Total: La pensión de referencia equivale al 70% del promedio de remuneraciones imponibles de los últimos 10 años.
💵 Invalidez Parcial: La pensión equivale al 50% del promedio imponible.
🏦 Aporte Adicional: La Compañía de Seguros adjudicataria del SIS inyecta en la cuenta individual del afiliado un capital denominado Aporte Adicional, transfiriendo los fondos necesarios para constituir el capital requerido sin agotar el ahorro personal del trabajador.
💳 Afiliados Sin Cobertura SIS. (Inactivos)
Si la persona no ha cotizado por un período superior a 12 meses, la pensión se financiará únicamente con el saldo acumulado en su cuenta de capitalización individual en la AFP, dependiendo directamente del monto ahorrado y de la expectativa de vida proyectada.
📊 Modalidades de Pensión, Gestión SCOMP y Maximización del Capital Previsional.
Una vez ejecutoriado el dictamen de invalidez definitiva o la confirmación del beneficio, se emite el Certificado de Saldo y se inicia el proceso de selección de modalidad a través del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP).
┌── Retiro Programado (Mantener fondos en AFP)
Opciones en SCOMP ─┼── Renta Vitalicia Inmediata (Aseguradora - Pensión Fija UF)
└── Renta Vitalicia con Retiro Programado (Modalidad Combinada)
🏦 1. Claridad Absoluta en tus Opciones: Retiro Programado vs. Renta Vitalicia.
📈 Retiro Programado (AFP): El afiliado conserva la propiedad de sus fondos previsionales y los mantiene invertidos en los multifondos. La pensión se recalcula anualmente según el saldo restante, la rentabilidad obtenida y la expectativa de vida del grupo familiar. Los fondos no consumidos son heredables.
🏢 Renta Vitalicia (Compañía de Seguros): Se traspasa el saldo de la AFP a una aseguradora a cambio de una pensión mensual fija en Unidades de Fomento (UF) de por vida. La aseguradora asume el riesgo de longevidad y el riesgo financiero de mercado. No genera herencia, pero permite añadir cláusulas de resguardo.
🗠 2. Gestión del SCOMP y Remate de Renta Vitalicia.
El SCOMP emite un certificado oficial con todas las ofertas de pensiones calculadas en tiempo real por la AFP y las Compañías de Seguros de Vida.
🔨 Remate de Renta Vitalicia: Si las ofertas iniciales de las aseguradoras no satisfacen las metas del afiliado, se puede solicitar una instancia de remate o solicitud de ofertas externas dentro del sistema para competir por una mejora en la tasa de interés ofrecida, incrementando así el monto final de la pensión.
💰 3. Análisis Técnico y Retiro de Excedente de Libre Disposición. (ELD)
Si el capital acumulado en la cuenta individual (sumado al Aporte Adicional del SIS) supera los mínimos legales exigidos por la normativa previsional (cobertura superior al 70% del promedio de rentas e igual o mayor al 100% de la Pensión Máxima con Apoyo Solidario), el afiliado puede realizar el Retiro de Excedente de Libre Disposición (ELD).
💸 Permite retirar una suma de dinero en efectivo de libre uso en una sola cuotas o cuotas anuales, beneficiándose de regímenes tributarios preferenciales (franquicias fiscales de exención de impuestos hasta determinados topes en UTA).
📜 4. Cláusulas Adicionales en Renta Vitalicia.
Al optar por una Renta Vitalicia, es posible incorporar cláusulas que protegen a la familia en caso de fallecimiento prematuro del titular:
🛡️ Período Garantizado de Pago: Garantiza que, si el pensionado fallece durante un número determinado de años (ej. 10, 15 o 20 años), las beneficiarias o herederos legales cobrarán el 100% de la pensión contratada por el tiempo restante del período garantizado.
💰 Aumento Temporal de Pensión: Se puede conseguir una pensión inicial hasta el doble por un período de tiempo indicado en el contrato, que puede ser similar y compatible con el período garantizado.
📈 Cláusula de Incremento de Porcentaje: Aumenta el porcentaje de pensión que recibirán los beneficiarios de sobrevivencia (como cónyuge o hijos) tras la muerte del titular.
💹 Aumento Diferido de Pensión: Es posible partir con una pensión mínima para diferir el aumento al máximo en una fecha futura, indicada en el contrato.
⚖️ 5. Brechas de Género y Compensación de Expectativa de Vida.
Las tablas de mortalidad oficiales establecen una expectativa de vida estadísticamente mayor para las mujeres en comparación con los hombres.
👩 Impacto en Mujeres: A igual capital previsional, la pensión mensual base para una mujer tiende a ser menor debido a la distribución del fondo en más años proyectados.
⚖️ Compensación Actuarial: La asesoría experta evalúa cómo equilibrar este impacto seleccionando la modalidad, el momento oportuno de consulta y el uso estratégico del Aporte Adicional del SIS para contrarrestar la brecha de género en el cálculo actuarial.
🎖️ 6. Beneficios por Años Cotizados.
Una mayor densidad de cotizaciones a lo largo de la vida laboral incrementa directamente el Promedio de Remuneraciones Imponibles de los últimos 10 años, lo que se traduce en un Aporte Adicional del SIS substancialmente mayor y en un cálculo base superior para toda la vida del pensionado.
🏛️ Complementos Estatales: PGU y Subsidios Solidarios.
┌── Menores de 65 años ──► Subsidio de Invalidez / PBSI (IPS)
Protección ┤
Estatal └── Cumplidos 65 años ───► Pensión Garantizada Universal (PGU)
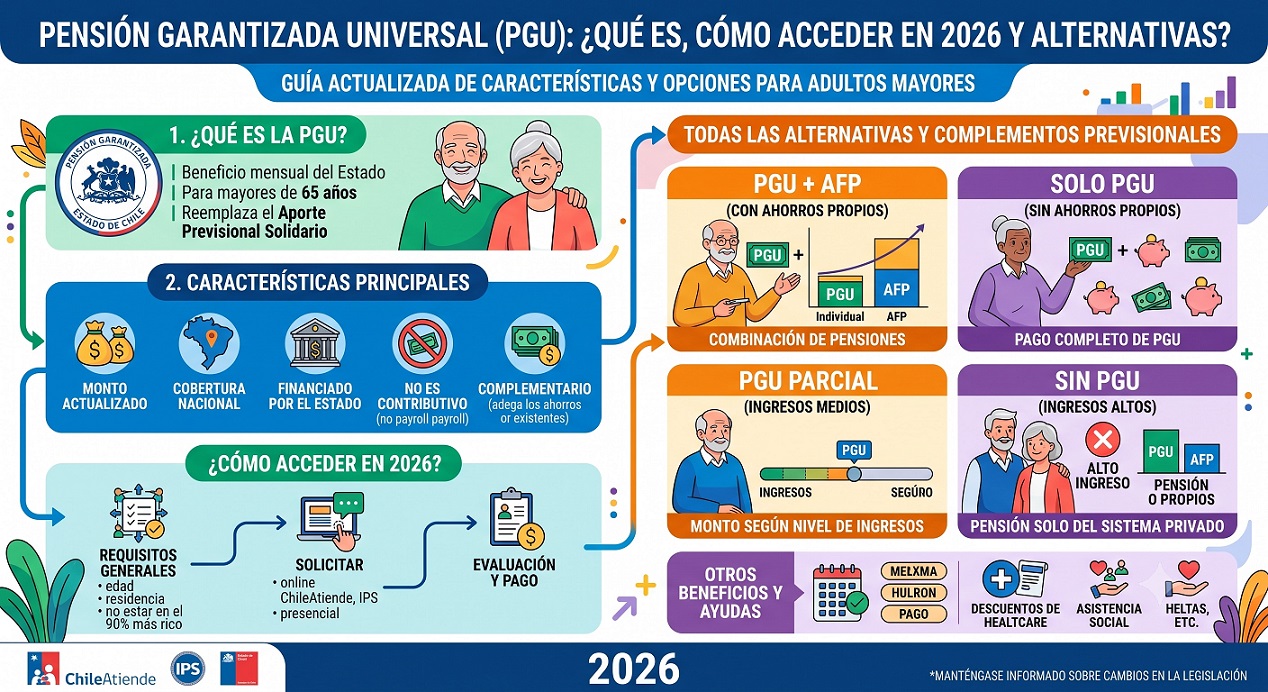
🇨🇱 Pensión Garantizada Universal (PGU): Al cumplir los 65 años de edad, los pensionados por invalidez pueden integrar a su pensión autofinanciada la PGU, siempre que acrediten al menos 20 años de residencia en el país y no pertenezcan al 10% más rico de la población.
🆘 Pensión Básica Solidaria de Invalidez (PBSI): Para personas de escasos recursos entre 18 y 64 años de edad con invalidez calificada que no tengan cotizaciones ni derecho a pensión en ningún sistema previsional.
💼 El Rol Crucial del Informe Final de Pensión y la Asesoría Previsional Experta.
Tramitar una Pensión de Invalidez por Insuficiencia Cardíaca implica articular evidencias médicas complejas con decisiones financieras irreversibles. Una elección equivocada en la modalidad de pensión o un mal manejo del expediente ante las Comisiones Médicas puede derivar en el rechazo del beneficio o en la pérdida permanente de capital.
📑 El Informe Final de Pensión.
Antes de firmar cualquier aceptación de oferta en el sistema SCOMP, un Asesor Previsional registrado (SP/) elabora y entrega un Informe Final de Pensión. Este documento técnico pericial:
📊 Analiza y compara objetivamente cada oferta recibida de la AFP y de las Aseguradoras.
📐 Proyecta escenarios impositivos, rentabilidades y opciones de Excedente de Libre Disposición (ELD).
🛡️ Evalúa la conveniencia de Cláusulas Adicionales según la estructura del grupo familiar del pensionado.
📝 Entrega un respaldo por escrito que garantiza la máxima imparcialidad, priorizando únicamente el interés del afiliado.
Pensión de Invalidez por Insuficiencia Cardíaca y Optimización Previsional en Chile. 🏥💰
¿Cómo Tramitar la Pensión de Invalidez por Insuficiencia Cardíaca? 🫀📋
Descubre cómo solicitar la Pensión de Invalidez por Insuficiencia Cardíaca. Conoce los requisitos médicos, los trámites en tu AFP y cómo maximizar tus beneficios económicos. La pensión por esta patología permite a los afiliados (AFP o IPS) con una pérdida de capacidad laboral igual o superior al 50% acceder a un ingreso mensual vital evaluado por comisiones médicas.
Este trámite exige respaldos clínicos rigurosos como la fracción de eyección FEVI y la escala NYHA y culmina con la selección de la modalidad previsional más adecuada. Contar con una asesoría previsional especializada optimiza el uso de tus fondos, asegura la correcta cobertura del seguro SIS y aumenta drásticamente las posibilidades de que tu trámite resulte exitoso. 📊
La Pensión de invalidez por Insuficiencia Cardíaca es un derecho fundamental para los afiliados de AFP o IPS que han sufrido una pérdida de su capacidad laboral de al menos un 50% (invalidez parcial) o un 66% (invalidez total). Este proceso es evaluado rigurosamente por las Comisiones Médicas de la Superintendencia de Pensiones.
Para asegurar el éxito de tu solicitud, el trámite exige respaldos clínicos precisos, entre los cuales destacan:
📊 Evaluación de la Función Ventricular (FEVI): Documentación técnica del porcentaje de fracción de eyección del ventrículo izquierdo.
🩺 Clasificación Funcional NYHA: Informes detallados sobre la limitación física y grado de insuficiencia cardíaca según la New York Heart Association.
📁 Historial Clínico Consolidado: Certificados, ecocardiogramas, exámenes de esfuerzo y epicrisis emitidos por cardiólogos tratantes.
Una vez acreditada la invalidez, el Seguro de Invalidez y Sobrevivencia (SIS) financia el aporte de capital necesario para constituir tu pensión. Además, dependiendo de tus ingresos e historial, podrías complementar tu pensión mediante la Pensión Garantizada Universal (PGU), maximizando tu ingreso mensual. Contar con una asesoría previsional experta desde el primer día incrementa sustancialmente las probabilidades de un dictamen favorable y la óptima selección de tu modalidad de pensión.
Consigue la Mejor Jubilación en Chile: Asesoría Previsional Especializada e Imparcial. 🏦✨
Entendemos que jubilarse o tramitar una invalidez es una de las decisiones financieras más trascendentales de tu vida. Enfrentarse al complejo sistema de AFP, aseguradoras y comisiones médicas genera incertidumbre, pero no tienes por qué recorrer este camino solo. Con la orientación técnica correcta, tu trámite se transforma en una estrategia sólida de tranquilidad para ti y tu familia.
Como la plataforma con mayor trayectoria en asesoría de jubilación en Chile, te garantizamos un acompañamiento transparente, riguroso y 100% enfocado en proteger tu patrimonio.
¿Cómo Maximizamos el Monto de tu Pensión Mensual? 📈💵
No realizamos un simple trámite burocrático: diseñamos una estrategia financiera a tu medida para garantizar el máximo beneficio económico legalmente disponible. Nuestro servicio integral abarca:
🔍 Análisis Técnico y Excedente de Libre Disposición: Evaluamos todo tu historial de cotizaciones para calcular el máximo monto de pensión mensual posible y determinar si cumples con los requisitos para retirar un Excedente de Libre Disposición en efectivo.
💡 Claridad en tus Opciones: Explicamos sin tecnicismos las diferencias reales entre Retiro Programado (AFP), Renta Vitalicia (Compañías de Seguros) y modalidades combinadas.
📝 Gestión Integral en el SCOMP: A través de un mandato notarial y contrato de asesoría registrado, gestionamos todas tus solicitudes en el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), evitándote demoras y errores procesales.
🛡️ Cláusulas Adicionales de Protección Familiar: Analizamos las 4 cláusulas adicionales disponibles en Renta Vitalicia (como Período Garantizado de Pago o Aumento de Porcentaje de Viudedad) para blindar el sustento de tus beneficiarios de pensión.
🔨 Remate de Renta Vitalicia: Una vez recibido el certificado de ofertas de SCOMP, ejecutamos la estrategia de remate de renta vitalicia, logrando que las aseguradoras compitan entre sí para elevar y mejorar la oferta económica a tu favor.
🏛️ Integración Estratégica con la PGU: Evaluamos la compatibilidad y el momento exacto para solicitar la Pensión Garantizada Universal (PGU), asegurando que recibas todos los aportes estatales que te corresponden.
📄 Informe Final de Pensión: Antes de aceptar cualquier propuesta, te entregamos un dictamen técnico por escrito, firmado por un asesor registrado, con la comparativa detallada de ofertas, resguardo patrimonial y análisis de herencia. Tú siempre tienes la última palabra.
¿Por qué Elegir Nuestra Asesoría Previsional? 🏆🤝
⚖️ Independencia Total: Trabajamos de forma exclusiva para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una recomendación totalmente imparcial y objetiva.
📜 Trayectoria Pionera: Somos el sitio web de orientación previsional más antiguo de Chile. Décadas de experiencia son tu mayor garantía.
🎓 Asesores Registrados: Nuestro equipo cuenta con la acreditación oficial de la Superintendencia de Pensiones.
🫂 Acompañamiento Humano: Resolvemos cada inquietud en un lenguaje cercano, transparente y accesible.
📞 ¿Sufres de Insuficiencia Cardíaca y Necesitas Asesoría Previsional Experta?
Si padeces de Insuficiencia Cardíaca Grave y necesitas gestionar tu pensión de invalidez de forma transparente, eficiente y maximizando tus beneficios, nuestro equipo de asesores previsionales registrados te acompaña en cada paso del proceso mediante representación formal y orientación técnica personalizada.
💬 Opciones de Contacto Directo:
📲 WhatsApp: Haz clic para chatear, enviar un mensaje de voz o coordinar una llamada instantánea.
📞 Llamada Telefónica: Habla de inmediato con uno de nuestros especialistas previsionales.
💻 Videollamada Online: Agendemos una reunión virtual en vivo desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en nuestra oficina, cafetería o domicilio.
💬 Chat en Vivo: Contáctanos en línea a través de Google Chat, Facebook Messenger o Instagram.
📋 Formulario Web: Déjanos tus datos de contacto y te evaluaremos sin costo inicial.
✉️ Correo Electrónico: Envíanos tus consultas detalladas a nuestro E-Mail y recibirás un informe técnico preliminar.
⛔ ¿Sufres de insuficiencia cardíaca?
💰 Tramita tu pensión de invalidez y maximiza tus beneficios con nuestra asesoría previsional experta e imparcial.
🔋 ¡Contáctanos hoy por WhatsApp, llamada o agenda tu reunión!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl