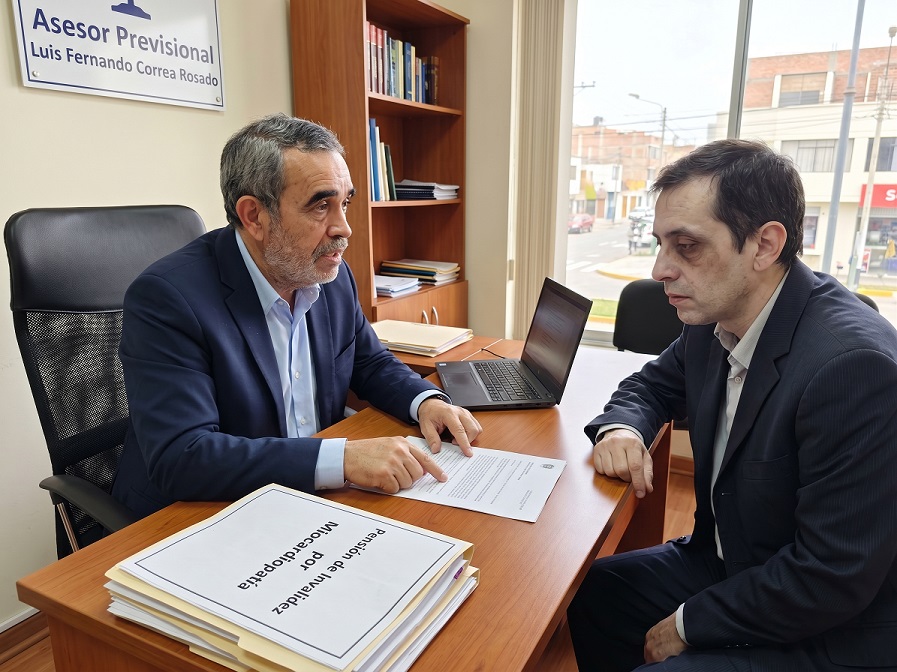
Cómo obtener la Pensión de Invalidez por Miocardiopatía en Chile. ¿Sufres de miocardiopatía? Aprende a tramitar tu pensión de invalidez en Chile paso a paso, cumple los requisitos médicos y maximiza tus fondos previsionales. Para obtener la pensión, debes ser menor de 65 años y acreditar ante las Comisiones Médicas un menoscabo laboral de al menos 50% mediante evidencia cardiológica rigurosa. El beneficio se financia mediante el Seguro de Invalidez (SIS) o el Pilar Solidario y permite seleccionar modalidades como Retiro Programado o Renta Vitalicia a través de SCOMP, con asesoría previsional para tener mejores posibilidades de un dictamen de invalidez que sea favorable.
Cómo obtener la Pensión de Invalidez por Miocardiopatía en Chile.
🫀 Miocardiopatía y Pensión de Invalidez en Chile: Evaluación de Comisiones Médicas, Requisitos, Proceso y Maximización de Beneficios Previsionales. 💰
La Pensión de Invalidez del Sistema de Pensiones en Chile (Decreto Ley N.º 3.500) es un salvavidas económico diseñado para proteger a los afiliados que, a causa de una patología grave y de origen común como la miocardiopatía, han sufrido una pérdida permanente en su capacidad de trabajo.
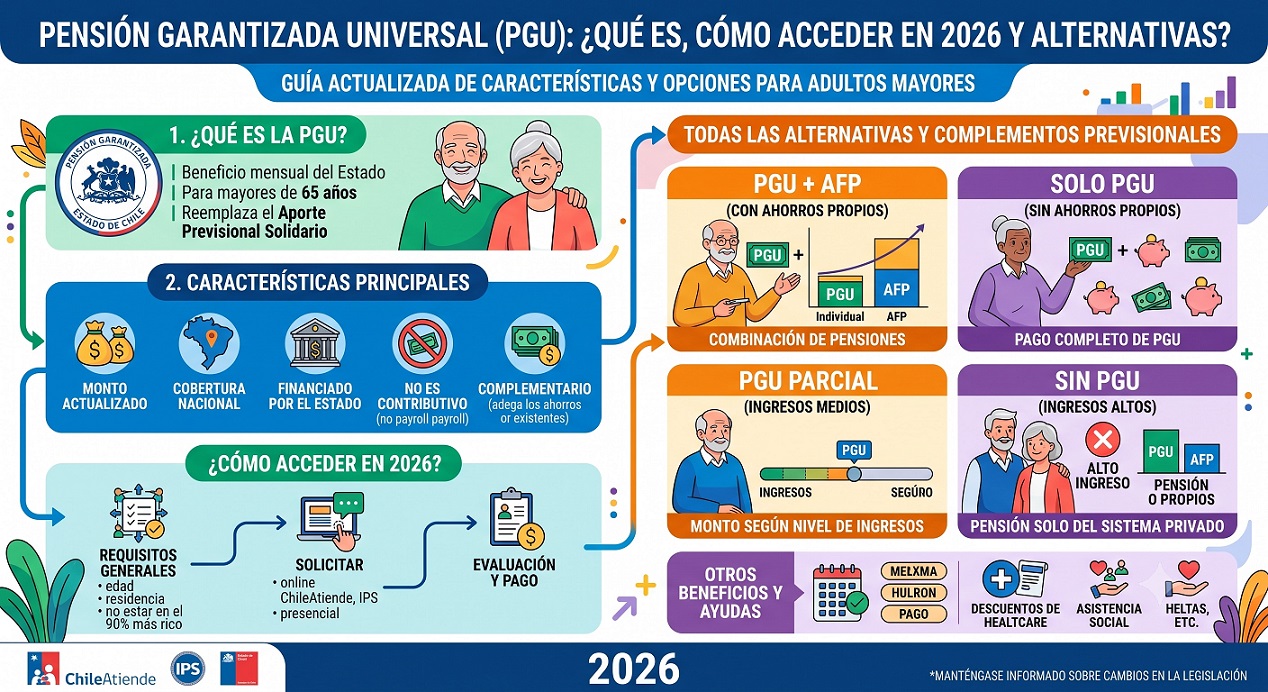
La Pensión de Invalidez dentro del Sistema de Pensiones de Chile (Decreto Ley N.º 3.500) representa una cobertura económica fundamental orientada a proteger a los trabajadores afiliados a una Administradora de Fondos de Pensiones (AFP) o al Pilar Solidario que sufren una disminución permanente y severa de su capacidad de trabajo. Cuando esta pérdida de capacidad laboral es causada por una patología cardíaca crónica de alto impacto como la miocardiopatía, el afiliado tiene el derecho legal de tramitar una pensión de invalidez parcial o total, respaldada por el Seguro de Invalidez y Sobrevivencia (SIS) y complementada, cuando corresponda, por la Pensión Garantizada Universal (PGU).
Esta guía ha sido completamente actualizada para brindarte claridad absoluta no solo sobre los aspectos médicos, sino sobre cómo estructurar tu futuro económico.
🫀 1. Comprensión Clínica de la Miocardiopatía y su Impacto Invalidante.
La miocardiopatía engloba enfermedades del músculo cardíaco (miocardio) que reducen drásticamente la capacidad del corazón para bombear sangre. Sus síntomas, que van desde fatiga extrema hasta riesgo de muerte súbita, limitan de forma directa la autonomía funcional.
Para efectos previsionales, la gravedad se mide según la Clasificación Funcional NYHA (New York Heart Association). Una calificación de NYHA III o IV (donde la fatiga y la disnea aparecen con mínimos esfuerzos o incluso en reposo) es generalmente el umbral clínico que permite alcanzar el 50% a 66% de menoscabo, abriendo la puerta a una Pensión de Invalidez Parcial o Total.
La miocardiopatía es un conjunto heterogéneo de enfermedades del músculo cardíaco (miocardio) que deterioran de manera progresiva la función de bomba del corazón, dificultando la irrigación sanguínea sistémica y derivando en insuficiencia cardíaca congestiva, arritmias ventriculares complejas o riesgo de muerte súbita.
[Daño en el Músculo Cardíaco (Miocardio)]
│
▼
[Deterioro en la Función de Bomba / FEVI]
│
▼
[Limitación Funcional y Severidad de Síntomas]
│
▼
[Evaluación por Comisión Médica y Dictamen de Invalidez]
🔍 Clasificación Médica de las Miocardiopatías.
🫀 Miocardiopatía Dilatada: Dilatación de las cavidades ventriculares con adelgazamiento de las paredes y severa disminución de la Fracción de Eyección del Ventrículo Izquierdo (FEVI), reduciendo drásticamente la fuerza de eyección.
⚡ Miocardiopatía Hipertrófica: Engrosamiento anormal del miocardio (especialmente del tabique interventricular), generando obstrucción del flujo de salida, rigidez diastólica, angina de esfuerzo y riesgo de paro cardíaco.
🧱 Miocardiopatía Restrictiva: Rigidez extrema de las paredes ventriculares que impide el llenado adecuado en diástole, derivando en hipertensión pulmonar secundaria y marcada intolerancia al ejercicio.
💓 Miocardiopatía Arritmogénica (del Ventrículo Derecho): Reemplazo progresivo del tejido muscular por tejido fibrograso, desencadenando taquicardias ventriculares de alto riesgo.
🏥 Requisitos Previos de Elegibilidad Previsional.
Para iniciar con éxito la solicitud de pensión de invalidez ante la AFP o el Instituto de Previsión Social (IPS), el afiliado debe cumplir las siguientes condiciones legales:
👤 Edad Legal: Tener menos de 65 años de edad (tanto para hombres como para mujeres al momento de la solicitud).
🩺 Origen Común: La miocardiopatía debe responder a una causa de origen común (no ser derivada de un accidente del trabajo ni de una enfermedad profesional bajo la Ley N.º 16.744).
🏢 Afiliación Previsional: Mantener afiliación activa en una AFP o ser beneficiario del Pilar Solidario estatal.
🛡️ Cobertura del Seguro SIS: Estar cotizando o encontrarse dentro del período de cobertura de gracia para que la aseguradora del Seguro de Invalidez y Sobrevivencia (SIS) integre el Aporte Adicional requerido en el fondo previsional.
🩺 2. Evaluación de las Comisiones Médicas: Baremo Técnico y Criterios Cardiológicos.
El menoscabo laboral generado por una miocardiopatía es evaluado de forma autónoma por la Comisión Médica Regional (CMR) y, en segunda instancia, por la Comisión Médica Central (CMC), bajo la supervigilancia técnica de la Superintendencia de Pensiones y las directrices de las Normas para la Evaluación y Calificación del Grado de Invalidez (Baremo Médico).
📊 Los Cuatro Pilares Médicos para Calificar la Invalidez.
Para que un expediente cardiológico sea respaldado con un porcentaje de menoscabo superior al umbral legal, debe acreditar de forma incuestionable:
🔬 Objetividad: Diagnóstico sustentado en hallazgos clínicos, bioeléctricos, hemodinámicos e imagenológicos no controvertidos.
📉 Demostrabilidad: Limitaciones medibles del gasto cardíaco y la capacidad de esfuerzo a través de Ecocardiograma Doppler, Prueba de Esfuerzo (Ergometría), Ergospirometría ($VO_2\text{ max}$) y Holter de Arritmias de 24/48 horas.
💊 Agotamiento Terapéutico: Demostrar que el paciente ha recibido terapia farmacológica optimizada de última generación (inhibidores ARNI, iSGLT2, betabloqueadores, antagonistas mineralocorticoides) e intervenciones con dispositivos (Desfibrilador Automático Implantable - DAI o Terapia de Resincronización Cardíaca - TRC) sin lograr revertir el menoscabo funcional.
⏱️ Estabilización de Secuelas: Cumplir los plazos de observación reglamentarios post-tratamiento para certificar el carácter permanente e irreversible de la condición.
🧮 Clasificación del Menoscabo Laboral según la NYHA y el Baremo Cardiológico.
La normativa previsional vincula la severidad de la Clasificación Funcional de la New York Heart Association (NYHA) con los rangos de menoscabo laboral permanente:
📐 Regla de la Suma Combinada (Fórmula de Balthazard) y Factores Complementarios.
Cuando la miocardiopatía alcanza una Clase NYHA II o III (35% a 49% de menoscabo) y no logra por sí sola el 50% mínimo exigido, las Comisiones Médicas evalúan las patologías concomitantes (como hipertensión arterial, diabetes mellitus, insuficiencia renal o depresión secundaria). Los porcentajes no se suman de forma aritmética, sino mediante la Fórmula de Capacidad Residual de Balthazard:
Resumen de la Fórmula de Balthazard:
& Propósito: Calcular el porcentaje total de incapacidad legal o laboral de una persona que sufre múltiples secuelas simultáneas.
& Principio central: Las incapacidades no se suman directamente (para no superar el 100%). Cada nueva secuela se calcula únicamente sobre la capacidad funcional restante de la persona.
& Fórmula base:
It = (100 - M) x m + M
100
*(Donde \(M\) es la secuela de mayor valor y \(m\) la de menor valor).*
& Aplicación múltiple: Si hay tres o más secuelas, se ordenan de mayor a menor gravedad. El cálculo se hace iterativamente, utilizando el resultado de la primera operación como el nuevo valor M para calcular la siguiente secuela.
Donde M_1 es el menoscabo de mayor gravedad y M_2 el menoscabo secundario. Además, la Comisión Médica puede incorporar un Ajuste por Factores Complementarios (considerando la edad, el nivel educacional, el historial laboral y las posibilidades reales de reconversión del trabajador) para incrementar el porcentaje final ponderado.
📑 3. Procedimiento Paso a Paso para Tramitar la Pensión de Invalidez.
[1. Solicitud en AFP / IPS] ➡️ [2. Designación de Médico Asesor] ➡️ [3. Conformación Dossier Cardiológico]
│
▼
[6. Emisión del Dictamen] ⬅️ [5. Exámenes y Peritajes CMR] ⬅️ [4. Citación Comisión Médica]
│
├─► Invalidez Parcial (50% - 65%): Pensión Transitoria 3 años ➡️ Reevaluación
├─► Invalidez Total (≥ 66%): Pensión Definitiva Inmediata
└─► Rechazo (< 50%): Apelación a la CMC dentro de 15 días hábiles
📄 Detalle de las Etapas del Proceso.
📝 Paso 1: Suscripción de la Solicitud: Se inicia la Solicitud de Pensión de Invalidez directamente en la AFP o en el portal ChileAtiende/IPS (para el Pilar Solidario), utilizando ClaveÚnica o de manera presencial.
👨⚕️ Paso 2: Elección de Médico Asesor: El afiliado tiene derecho a contratar o ser asistido por un Médico Asesor inscrito en el Registro Público de la Superintendencia de Pensiones, quien orienta en la recopilación de antecedentes médicos y defiende el caso ante la Comisión.
📂 Paso 3: Conformación del Dossier Cardiológico: Se reúne el expediente completo con informe de alta, ecocardiogramas recientes, Holter, resonancia magnética cardíaca (RMC), informe del implante de DAI o Resincronizador y certificado detallado del cardiólogo tratante.
🩺 Paso 4: Citación a Evaluación Médica: La Comisión Médica Regional cita al trabajador a entrevista presencial para revisión de su estado funcional.
🔬 Paso 5: Peritajes Complementarios: Si los exámenes presentados son insuficientes, la CMR ordena la realización de peritajes con médicos especialistas financiados 100% por el sistema (AFP/Seguro).
⚖️ Paso 6: Emisión del Dictamen: La CMR emite una resolución formal notificando el porcentaje de menoscabo otorgado:
& Rechazo (< 50%): No alcanza cobertura previsional.
& Invalidez Parcial (50% a 65,9%): Otorga pensión transitoria por 3 años (50% del Ingreso Base). Al tercer año se somete a reevaluación para dictamen definitivo.
& Invalidez Total ($\ge 66\%$): Otorga pensión definitiva inmediata (70% del Ingreso Base).
⚖️ Paso 7: Apelación ante la CMC: Si el dictamen resulta rechazado o desfavorable, el afiliado dispone de 15 días hábiles administrativos contados desde la notificación para presentar una apelación formal ante la Comisión Médica Central (CMC).
🛡️ 4. El Seguro de Invalidez y Sobrevivencia (SIS) y el Aporte Adicional.
El Seguro de Invalidez y Sobrevivencia (SIS) es una cobertura financiada por el empleador (o cotizada por el trabajador independiente) que protege al afiliado ante eventualidades de invalidez o fallecimiento.
[Fondo Previsional Acumulado del Afiliado]
+
[Aporte Adicional Integrado por la Cía. SIS]
||
[Capital Necesario para Financiar la Pensión Basal del 70% u 50%]
💵 ¿Cómo Funciona el Aporte Adicional?
🏦 Si el afiliado es declarado con Invalidez Total ($\ge 66\%$) y cuenta con la cobertura del SIS activa, la compañía aseguradora aporta la suma de dinero faltante (Aporte Adicional) en la cuenta de ahorro obligatorio para completar el capital necesario para financiar una pensión equivalente al 70% de su Ingreso Base (promedio de remuneraciones de los últimos 10 años).
📉 Si la calificación es de Invalidez Parcial, la cobertura garantiza el financiamiento de una pensión equivalente al 50% del Ingreso Base.
⏳ Período de Gracia: Los trabajadores cesantes que queden desocupados conservan la cobertura del SIS durante los 12 meses siguientes a la última cotización registrada, siempre que registren al menos 6 meses de cotizaciones en el año previo a la cesantía.
⚖️ 5. Modalidades de Pensión: Retiro Programado vs. Renta Vitalicia.
Una vez ratificada la invalidez definitiva (o parcial con saldo acumulado), el pensionado enfrenta una de las decisiones financieras más determinantes de su vida: la elección de la modalidad de pensión.
[Capital Previsional Total]
│
┌───────────────────┴───────────────────┐
▼ ▼
[Retiro Programado] [Renta Vitalicia]
• Administra la AFP. • Administra la Cía. de Seguros.
• Propiedad y Heredable. • Fija e Irrevocable en UF.
• Recálculo Anual (Variable). • Cobertura de por vida.
📉 Comparativa Técnica de Modalidades de Pensión:
📊 6. Sistema SCOMP y Remate de Renta Vitalicia.
El Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es la plataforma tecnológica unificada y obligatoria que interconecta a las AFP y Compañías de Seguros para garantizar la máxima transparencia en la cotización de pensiones.
[Solicitud de Ofertas vía SCOMP] ➡️ [Emisión Certificado de Ofertas] ➡️ [Remate / Licitación Directa] ➡️ [Selección Final]
🗂️ Etapas Clave en la Gestión del SCOMP.
📤 Ingreso de la Consulta SCOMP: La AFP o el Asesor Previsional remite al sistema la información del saldo previsional del afiliado, su grupo familiar y la condición de invalidez.
📄 Emisión del Certificado de Ofertas: SCOMP emite un documento oficial con todas las propuestas formalizadas por las AFP (Retiro Programado) y Compañías de Seguros (Rentas Vitalicias Simples y con Cláusulas Adicionales).
🔨 Remate / Licitación de Renta Vitalicia: Si las ofertas iniciales no satisfacen las expectativas del afiliado, el Asesor Previsional puede solicitar una Licitación o Remate SCOMP, en el cual las aseguradoras compiten en tiempo real mejorando las tasas de venta y montos de pensión para adjudicarse el capital del solicitante.
✍️ Aceptación o Selección de Opción: El afiliado selecciona la alternativa más beneficiosa mediante un proceso debidamente informado.
💰 7. Excedente de Libre Disposición (ELD): Análisis Técnico y Beneficios Tributarios.
El Excedente de Libre Disposición (ELD) es el saldo acumulado en la cuenta de ahorro obligatorio de la AFP que supera el capital necesario para financiar una pensión requerida por ley.
[Fondo Total Acumulado en AFP]
│
┌─────────────────────────────┴─────────────────────────────┐
▼ ▼
[Capital Requerido para Pensión Basal] [Excedente de Libre Disposición]
(70% Remuneración Promedio / 100% PGU) (Retirable en Efectivo / Impuesto)
💸 Condiciones Legales para Liberar Excedente.
Para poder retirar dinero en efectivo mediante la figura del Excedente de Libre Disposición en una pensión de invalidez o vejez, la normativa exige cumplir simultáneamente dos requisitos:
📊 Contar con un capital suficiente para financiar una pensión igual o superior al 70% del promedio de las remuneraciones imponibles y rentas declaradas de los últimos 10 años (120 meses).
💲 Que la pensión resultante sea igual o superior doce Unidades de Fomento UF.12.- vigente a la fecha del cálculo.
🧾 Tratamiento Tributario del ELD.
El afiliado puede retirar el excedente como capital exento de impuestos hasta un tope anual de 800 UTM, o utilizar un beneficio global acumulado de hasta 1.200 UF exentos de impuesto tributario distribuibles en seis años, optimizando drásticamente la carga fiscal frente al Servicio de Impuestos Internos (SII).
📜 8. Cláusulas Adicionales en Renta Vitalicia.
Al optar por la modalidad de Renta Vitalicia, el afiliado puede incorporar cláusulas especiales para robustecer la protección de su núcleo familiar frente a un eventual fallecimiento anticipado.
[Renta Vitalicia Seleccionada]
│
┌───────────────────────┴───────────────────────┐
▼ ▼
[Período Garantizado de Pago] [Cláusula de Aumento Porcentual]
(10, 15 o 20 Años Protegidos) (Incremento para Cobertura Familiar)
🔒 Principales Cláusulas Adicionales:
🛡️ Período Garantizado de Pago: Se estipula un plazo fijo (por ejemplo, 10, 15 o 20 años). Si el pensionado por invalidez fallece dentro de dicho rango, la aseguradora continuará pagando el 100% del monto de la pensión a los beneficiarios designados (herederos) durante todo el tiempo restante del período garantizado contra certificado de defunción, de esta forma se asegura el retorno completo de la inversión hecho en la aseguradora mediante pensiones mensuales garantizadas.
💰 Aumento temporal de Pensión: Permite inicialmente subir hasta el doble la pensión mensual por un período de tiempo determinado
📈 Aumento del Porcentaje Pensión de Sobrevivencia: Permite pactar una pensión con un porcentaje superior para el cónyuge o conviviente civil sobreviviente en caso de deceso del titular. Ejemplo.: del 60% al 100%
💹 Aumento Diferido de Pensión: Se puede partir con una pensión mínima y diferir en el futuro en una fecha determinada, subir la jubilación al máximo posible. Esta formula puede tener beneficios tributarios.
🏛️ 9. Integración con la Pensión Garantizada Universal (PGU) y Pilar Solidario.
La Pensión Garantizada Universal (PGU) y los beneficios del Pilar Solidario de Invalidez se articulan estratégicamente para evitar la desprotección de los afiliados con bajos saldos de ahorro.
[Pensión de Invalidez (AFP / Renta Vitalicia)] + [Aporte PGU / PBSI]
||
[Ingreso Final Total Mensual del Pensionado]
👵 Complementariedad de la PGU e Invalidez.
💳 Aporte Previsional Solidario de Invalidez (APSI): Los pensionados por Invalidez Parcial o Total cuyos montos de pensión sean inferiores a la pensión básica garantizada pueden acceder al complemento estatal si pertenecen al 90% más vulnerable de la población según el Registro Social de Hogares (RSH).
🔄 Transición Automática a los 65 Años: Al cumplir los 65 años de edad, la Pensión de Invalidez se transforma administrativamente en Pensión de Vejez. En ese momento, el beneficiario pasa a percibir directamente la PGU como un complemento directo pagado por el Estado, garantizando un piso mínimo de ingresos indexado por la variación del IPC.
⚖️ 10. Factores Clave: Años Cotizados, Expectativa de Vida y Brecha de Género
El diseño técnico de la pensión individual está fuertemente influenciado por variables sociodemográficas y de densidad laboral:
[Cálculo del Capital Previsional]
│
┌────────────────────────────┼────────────────────────────┐
▼ ▼ ▼
[Densidad de Cotizaciones] [Tablas de Mortalidad] [Compensación de Género]
(Años Cotizados e Intereses) (Expectativa de Vida) (Bono por Hijo / Aporte)
📈 Factores de Ponderación Previsional.
🗓️ Años Cotizados y Densidad Previsional: Cuanto mayor sea el número de años cotizados continuamente, mayor será el saldo acumulado en la AFP, reduciendo la dependencia del seguro SIS o del subsidio estatal.
⏳ Tablas de Mortalidad y Expectativa de Vida: Las tablas aprobadas por la Superintendencia de Pensiones determinan la expectativa media de vida de la población jubilada. A mayor expectativa de vida, menor es el valor de la cuota mensual calculada bajo Retiro Programado.
👩 Brecha de Género y Compensaciones: Dado que las mujeres registran estadísticamente mayor expectativa de vida y han enfrentado brechas salariales e interrupciones laborales por cuidados, el sistema incorpora instrumentos compensatorios como el Bono por Hijo Nacido Vivo o Adoptado (que rentabiliza en el fondo de la mujer desde la fecha de nacimiento del hijo) y subsidios cruzados del Pilar Solidario.
📋 11. El Informe Final de Pensión y la Asesoría Previsional Especializada.
Aceptar una pensión de invalidez o seleccionar una modalidad es una decisión legal irreversible en el caso de las Rentas Vitalicias. Por ello, la legislación contempla la figura del Informe Final de Pensión.
[Análisis de Opciones SCOMP]
│
▼
[Elaboración de Informe Final por Asesor Previsional Certificado]
│
▼
[Estudio Imparcial de Rentabilidad, Impuestos y Cobertura]
│
▼
[Toma de Decisión Informada por el Pensionado y Firma de Selección]
💡 El Valor Estratégico del Asesor Previsional.
El Asesor Previsional (profesional acreditado y fiscalizado por la Superintendencia de Pensiones e CMF) elabora un Informe Final de Pensión, el cual consiste en un análisis comparativo personalizado, libre de conflictos de interés, que evalúa:
📊 La proyección de ingresos mensuales de cada oferta de SCOMP a corto y largo plazo.
🧾 La optimización del Excedente de Libre Disposición (ELD) y su menor impacto tributario.
🔒 La pertinencia de contratar Cláusulas Adicionales según la estructura familiar del afiliado.
🏥 El estado de salud actual (incluyendo la severidad de la miocardiopatía) para proponer la modalidad que garantice la mayor seguridad financiera.
📞 12. Asesoría Previsional Experta: Cobertura Integral para tu Tranquilidad.
Enfrentar el diagnóstico de una miocardiopatía representa una situación compleja en lo personal y familiar. Garantizar el sustento económico mediante una Pensión de Invalidez tramitada de forma impecable requiere el respaldo de expertos en el sistema previsional chileno.
[Evaluación Médica y Financiera Inicial]
│
▼
[Gestión de Dossier y Asistencia CMR/CMC]
│
▼
[Licidades SCOMP, Cláusulas y Elección Óptima]
🤝 ¿Por qué solicitar nuestro acompañamiento profesional?
🏆 Experiencia Comprobada: Años guiando a miles de trabajadores afiliados en la tramitación exitosa de sus pensiones de invalidez y vejez en Chile.
⚖️ Imparcialidad Absoluta: Trabajamos exclusivamente en beneficio del afiliado, sin vínculos de exclusividad con AFPs ni Compañías de Seguros.
📂 Gestión Llave en Mano: Nos encargamos de la recopilación de dictámenes cardiológicos, coordinación con el Médico Asesor, licitaciones en SCOMP y optimización tributaria del Excedente de Libre Disposición.
🏥 Pensión de Invalidez por Miocardiopatía y Asesoría Previsional Integral en Chile. 🇨🇱
🫀 ¿Cómo Tramitar la Pensión de Invalidez por Miocardiopatía?
Si padeces una afección cardíaca severa como la miocardiopatía, es fundamental que conozcas tus derechos dentro del sistema de pensiones en Chile. Puedes tramitar una Pensión de Invalidez para resguardar la estabilidad económica de tu hogar ante la imposibilidad de mantener una vida laboral regular.
📋 Requisitos Clave y Dictamen Médico:
👤 Edad legal: Ser menor de 65 años al momento de iniciar la solicitud.
🩺 Menoscabo laboral: Acreditar ante las Comisiones Médicas de la Superintendencia de Pensiones una pérdida de capacidad de trabajo de al menos el 50% (Invalidez Parcial) o del 66% (Invalidez Total).
🔬 Evidencia médica rigurosa: Contar con historial clínico exhaustivo, exámenes cardiológicos actualizados (ecocardiogramas, Holter, pruebas de esfuerzo) y certificados médicos detallados.
💰 Financiamiento del Beneficio y Vínculo con la PGU:
La pensión de invalidez se financia a través de tus fondos previsionales, el Seguro de Invalidez y Sobrevivencia (SIS) asignado por la AFP o el Pilar Solidario. Además, este beneficio se complementa estratégicamente con la Pensión Garantizada Universal (PGU) según los tramos de edad y vulnerabilidad vigentes, permitiendo consolidar un ingreso digno y sostenible.
Una asesoría previsional experta resulta determinante para presentar la documentación adecuada, maximizando las posibilidades de un dictamen de invalidez favorable y optimizando el monto final a recibir.
📈 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial.
Jubilarse o gestionar una pensión por enfermedad es una de las decisiones financieras más trascendentales de tu vida. Enfrentar la complejidad del sistema de AFP, compañías aseguradoras y constantes cambios normativos puede generar incertidumbre. Con la orientación correcta, este trámite se convierte en el pilar fundamental de tu tranquilidad futura.
Como el portal con mayor trayectoria en asesoría de jubilación en Chile, te garantizamos un acompañamiento 100% transparente, técnico e independiente, enfocado exclusivamente en proteger tu patrimonio acumulado durante años de esfuerzo.
📊 Estrategias Financieras para Maximizar tus Fondos Previsionales.
🔎 1. Análisis Técnico y Excedentes de Libre Disposición.
Evaluamos minuciosamente tu historial de cotizaciones para calcular y obtener el mayor monto de pensión mensual posible. Asimismo, determinamos si cumples con los requisitos legales para retirar Excedentes de Libre Disposición (ELD), permitiéndote disponer de capital de forma líquida y tributariamente eficiente.
🏛️ 2. Modalidades de Pensión: Retiro Programado vs. Renta Vitalicia.
Te explicamos con total claridad las diferencias operativas y financieras entre las distintas alternativas:
🏦 Retiro Programado (AFP): Mantienes la propiedad de tus fondos acumulados y generas herencia, aunque el monto de la pensión recalcula y varía anualmente.
🛡️ Renta Vitalicia (Aseguradoras): Transferir tus fondos a una compañía de seguros para garantizar un monto fijo mensual en UF de por vida, protegiéndote contra la fluctuación de los mercados.
⚡ 3. El Remate de Renta Vitalicia en SCOMP.
Una vez ingresada la solicitud y emitido el Certificado de Ofertas del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), el proceso no concluye allí. A través del mecanismo de Remate de Renta Vitalicia, un asesor previsional certificado gestiona pujas entre las distintas aseguradoras para que mejoren la oferta inicial, logrando un incremento sustancial e irrevocable en tu pensión mensual.
🛡️ ¿Por Qué Elegir Nuestra Asesoría Previsional?
⚖️ Independencia Total: Trabajamos única y exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una orientación imparcial, objetiva y 100% personalizada.
🏆 Trayectoria Pionera: Tenemos la plataforma digital de orientación previsional con mayor historia en Chile, respaldados por miles de dictámenes y trámites exitosos.
📑 Asesores Registrados: Nuestro equipo está conformado por profesionales inscritos y acreditados formalmente en el registro conjunto de la Superintendencia de Pensiones.
🤝 Acompañamiento Humano: Te guiamos de la mano durante todo el proceso, resolviendo tus inquietudes con lenguaje claro y sin tecnicismos confusos.
📲 ¡Tu Esfuerzo de Años Merece la Mejor Gestión! Contáctanos Hoy.
Buscamos tu bienestar económico y la seguridad de tu familia. No dejes el resultado de tu jubilación o pensión de invalidez al azar; toma el control de tu futuro financiero hoy mismo contactándonos por el canal que prefieras:
📲 WhatsApp: Haz clic para chatear, enviar un audio o solicitar atención inmediata con un especialista.
📞 Llamada Telefónica: Habla directamente con un asesor previsional senior en este momento.
💻 Videollamada Personalizada: Agendemos una reunión virtual desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina o en un punto a tu conveniencia.
💬 Chat en Vivo y Redes: Contáctanos en tiempo real vía Google Chat, Facebook Messenger o Instagram.
📝 Formulario Web: Completa tus datos en el sitio y te contactaremos para una evaluación inicial.
✉️ Correo Electrónico: Envíanos tus antecedentes por E-Mail para recibir un análisis previsional preliminar.
🚫 ¿Sufres de miocardiopatía y buscas proteger tú futuro económico?
💹 ¡Lee la guía completa y contáctanos hoy para obtener asesoría previsional experta y maximizar tus fondos!
💰 ¡Contáctenos ahora para recibir asesoría previsional experta y lograr dentro de lo posible un dictamen favorable!
📱 ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl