Pensión de Invalidez por Cardiopatía Isquémica: Requisitos y Pasos. ¿La cardiopatía isquémica te impide trabajar? Descubra cómo tramitar la pensión de invalidez por cardiopatía isquémica en Chile. Conozca los requisitos médicos, la cobertura del SIS y los pasos en la AFP. Para acceder a la pensión, debe demostrar clínicamente que la enfermedad provoca un menoscabo laboral irreversible tras haber agotado todos los tratamientos médicos. El trámite se inicia presentando la solicitud en su AFP para la evaluación de la Comisión Médica, y culmina eligiendo la modalidad de pago mediante el sistema SCOMP.
Pensión de Invalidez por Cardiopatía Isquémica: Requisitos y Pasos.
🫀 Pensión de Invalidez por Cardiopatía Isquémica en Chile: Guía Definitiva, Requisitos y Estrategias Previsionales.
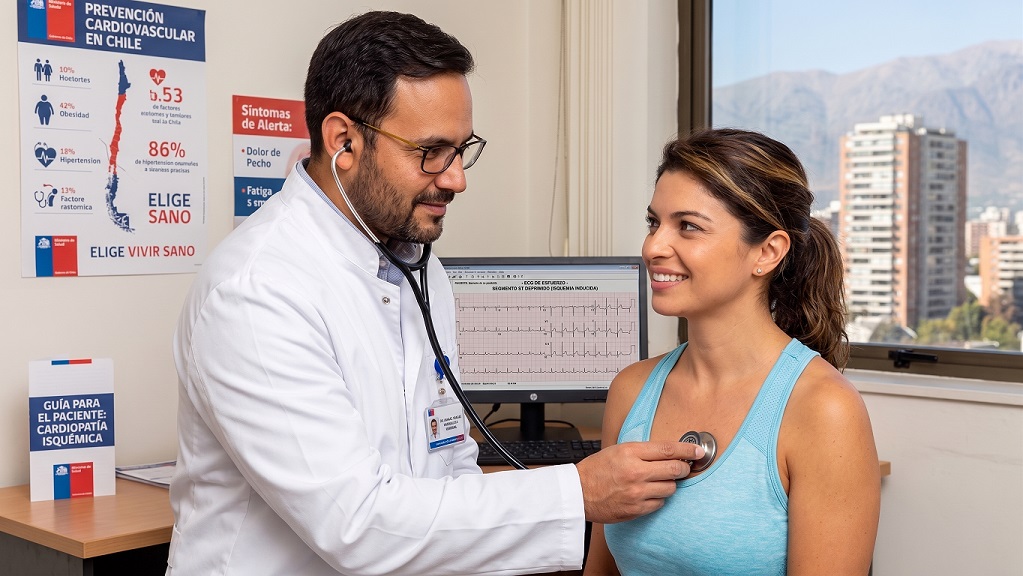
La cardiopatía isquémica (que agrupa condiciones severas como el infarto agudo de miocardio, la angina de pecho y la enfermedad coronaria) puede generar un daño estructural en el corazón que limite drásticamente su capacidad para trabajar. Cuando los tratamientos médicos ya no logran restaurar un ritmo de vida compatible con el esfuerzo laboral, usted tiene el derecho legal de iniciar el trámite para una Pensión de Invalidez.
La cardiopatía isquémica que abarca condiciones de alta gravedad como el infarto agudo de miocardio, la angina de pecho (estable o inestable) y la insuficiencia cardíaca de origen coronario representa una de las principales causas de menoscabo físico y laboral permanente. Cuando las alternativas quirúrgicas o farmacológicas (instalación de stents, bypass o tratamiento médico óptimo) no logran restaurar la capacidad cardiovascular necesaria para el esfuerzo laboral, el trabajador tiene el derecho legal de iniciar la solicitud de una 💰 Pensión de Invalidez dentro del sistema previsional chileno (AFP / IPS).
Esta guía técnica integral explica en detalle los criterios médicos de evaluación, el rol determinante del 🛡️ Seguro de Invalidez y Sobrevivencia (SIS), el funcionamiento del 📊 SCOMP, la elección estratégica entre 🏦 Retiro Programado y Renta Vitalicia, y los aspectos clave para maximizar su beneficio mediante la 🔍 asesoría previsional.
🩺 1. ¿Qué es la Cardiopatía Isquémica y Cuándo Califica para Invalidez?
La cardiopatía isquémica se produce por la acumulación de placa de ateroma (aterosclerosis) en las arterias coronarias, reduciendo u obstruyendo el flujo sanguíneo hacia el miocardio. Las Comisiones Médicas de la Superintendencia de Pensiones (COMPER) no aprueban una pensión por la sola presencia del diagnóstico; la clave radica en demostrar de forma irreversible la pérdida de capacidad de trabajo (menoscabo laboral).
📊 Cuadro Clínico de Evaluación Biomédica.
Para calificar la severidad de la invalidez, las Comisiones Médicas evalúan tres indicadores fisiológicos estándar:
📋 2. Requisitos Clínicos y Administrativos Indispensables.
Para estructurar un expediente médico y previsional sólido, se deben cumplir dos dimensiones de requisitos:
🏥 Requisitos Médicos y Documentales.
📑 Tratamiento Médico Agotado (TMA): Demostrar un período clínico mínimo de 3 a 6 meses de
estabilización post-evento (post-infarto, angioplastia o cirugía de bypass) con esquema farmacológico completo sin recuperación funcional total.
🫀 Ecocardiograma o Resonancia Cardíaca: Con cuantificación explícita e inequívoca de la FEVI y descripción de acinesias o remodelado ventricular.
🏃♂️ Prueba de Esfuerzo (Ergometría / Ergoespirometría): Informe que especifique los METs alcanzados, arritmias inducidas o evidencia de isquemia residual.
🩻 Coronariografía / Cateterismo: Registro del árbol coronario y del éxito o limitación de la revascularización.
👨⚕️ Informe de Especialista (Cardiólogo Tratante): Certificado con la clase funcional NYHA, evolución sintomática, adherencia al tratamiento y pronóstico laboral.
🏢 Requisitos Administrativos y Previsionales.
🆔 Afiliación Activa: Pertenecer al sistema previsional (AFP).
🎂 Límite de Edad: No haber cumplido la edad legal de jubilación por vejez (65 años en hombres y 60 años en mujeres).
💼 Perfil de Puesto de Trabajo: Descripción de las exigencias físicas de las tareas habituales emitida por el empleador o Prevención de Riesgos.
🛡️ 3. El Rol Decisivo del Seguro de Invalidez y Sobrevivencia. (SIS)
El Seguro SIS es una cobertura financiada por el empleador que protege al trabajador en caso de invalidez total o parcial durante su vida laboral activa.
💳 ¿Cómo opera el aporte del SIS?
💵 Pensión de Referencia: El SIS garantiza que la pensión corresponda al 70% del Promedio de Remuneraciones Imponibles (últimos 10 años) en caso de Invalidez Total, o al 50% en caso de Invalidez Parcial.
🏦 Aporte de Capital Integrador: Si el saldo acumulado en la cuenta de capitalización individual del afiliado no alcanza para financiar dicha pensión de referencia, la compañía aseguradora del SIS deposita la diferencia directamente en la AFP del trabajador.
⚠️ Requisito de Cobertura: Para contar con esta protección, el trabajador debe estar cotizando al momento de la declaración o encontrarse dentro del período de gracia (hasta 12 meses desde la última cotización, según densidad de aportes previos).
📝 4. Paso a Paso del Trámite de Calificación de Invalidez.
[Paso 1: Expediente Médico] ➡️ [Paso 2: Solicitud en AFP] ➡️ [Paso 3: Evaluación COMPER] ➡️ [Paso 4: Dictamen y Apelación]
📍 Paso 1: Organización del Expediente Clínico y Laboral.
Recopile todos los exámenes cardiológicos actualizados y la certificación de cargas físicas de su trabajo.
📍 Paso 2: Solicitud Oficial de Calificación.
Presente la solicitud en su AFP. La administradora notificará a la Comisión Médica Regional (CMR) de la Superintendencia de Pensiones.
📍 Paso 3: Evaluación y Citación Médica.
La CMR citará al afiliado a un examen presencial con peritos médicos evaluadores. Si los exámenes son insuficientes, la CMR ordenará pruebas adicionales financiadas 100% por el sistema previsional.
📍 Paso 4: Dictamen y Recurso de Reclamación.
La CMR emitirá un dictamen de aprobación o rechazo:
🟢 Aprobación: Se determina si la invalidez es Parcial (transitoria por 3 años) o Total (definitiva).
🔴 Rechazo o Disconformidad: Si el menoscabo asignado es inferior al real, se dispone de un plazo estricto de 15 días hábiles para interponer una Reclamación o Apelación ante la Comisión Médica Central (CMC).
📊 5. El Sistema SCOMP, Modalidades de Pensión y Remate de Renta Vitalicia.
Una vez dictaminada la invalidez definitiva (o configurado el capital final), se inicia la etapa de selección de la modalidad de pensión a través del 🏢 SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión).
🗂️ ¿Qué es el SCOMP y cómo funciona?
El SCOMP es una plataforma neutral obligatoria donde todas las Administradoras de Fondos de Pensiones (AFP) y Compañías de Seguros de Vida (CSV) compiten emitiendo ofertas formalizadas de pensión.
┌─────────────────────────────────────────────────────────┐
│ SOLICITUD DE OFERTAS EN SCOMP │
└────────────────────────────┬────────────────────────────┘
│
┌─────────────────┴─────────────────┐
▼ ▼
[RETIRO PROGRAMADO] [RENTA VITALICIA]
(Mantenido en la AFP) (Compañía de Seguros)
│ │
├───────────────────────────────────┤
▼ ▼
* Saldo es heredable * Pensión fija en UF
* Recálculo anual de monto * Irrevocable e vitalicia
* Asume riesgo de longevidad * Transfiere riesgo a la CSV
🔨 El Remate de Renta Vitalicia en SCOMP.
Si las ofertas iniciales de Renta Vitalicia no satisfacen las expectativas del afiliado, se puede solicitar un Proceso de Remate de Pensión. Durante este mecanismo, las Compañías de Seguros pueden pujar al alza para mejorar el monto de la renta mensual contratada, ofreciendo condiciones económicas sensiblemente superiores a la oferta base inicial.
💰 6. Excedente de Libre Disposición (ELD), PGU y Factores Actuariales.
💵 Análisis Técnico del Excedente de Libre Disposición. (ELD)
El ELD es la porción de saldo acumulado que supera el capital necesario para financiar una pensión equivalente al 70% del promedio de rentas imponibles de los últimos 10 años y que, además, sea igual o superior al 100% de la Pensión Garantizada Universal (PGU).
🟢 Beneficio: Permite retirar dinero en efectivo de libre uso (en una o varias cuotas).
⚠️ Tratamiento Tributario: El retiro está libre de impuesto hasta ciertos topes anuales en UF, pero requiere un análisis riguroso para no generar retenciones desproporcionadas ni mermar la sustentabilidad financiera de la pensión futura.
🏛️ Integración con la Pensión Garantizada Universal. (PGU)
La PGU es un beneficio estatal enfocado en complementar los ingresos previsionales:
👴 A partir de los 65 años: El pensionado por invalidez puede acceder a la PGU de vejez si cumple con los requisitos del Registro Social de Hogares (no pertenecer al 10% de más altos ingresos) y residencia en el país.
♿ Subsidio o Aporte de Invalidez: Mientras sea menor de 65 años, la persona con invalidez severa o total aprobada puede calificar para los aportes estatales por invalidez.
⚖️ Factores de Cálculo: Años Cotizados, Tablas de Mortalidad y Brechas de Género.
+-------------------------------------------------------------------------+
| FACTORES CRÍTICOS EN EL CÁLCULO DE PENSIÓN |
+---------------------------------------+---------------------------------+
| 📜 Densidad de Cotizaciones | A mayor número de años cotizados|
| | mayor es el saldo propio acumulado|
+---------------------------------------+---------------------------------+
| ⚰️ Tablas de Mortalidad / Expectativa | Determinan la proyección de vida|
| de Vida | para distribuir el capital acumulado|
+---------------------------------------+---------------------------------+
| ♀️/♂️ Brechas de Género Actuariales | Las mujeres presentan mayor |
| | expectativa de vida actuarial, |
| | lo que reduce la pensión mensual|
| | en Retiro Programado. |
+---------------------------------------+---------------------------------+
📉 Impacto de las Tablas de Mortalidad: Las tablas utilizadas por la CMF y la Superintendencia de Pensiones asignan una expectativa de vida estadística alta. En pacientes con cardiopatía isquémica severa, la expectativa real de vida puede verse comprometida, por lo que la elección de la modalidad de pensión debe calibrarse considerando esta disparidad.
👩 Desventaja Actuarial en Mujeres: Las mujeres se ven afectadas por tablas de mortalidad más extensas y menor edad legal de jubilación, derivando en pensiones más bajas bajo el cálculo de Retiro Programado para un mismo saldo. Una Renta Vitalicia con Período Garantizado suele corregir eficazmente esta distorsión actuarial.
💼 7. El Informe Final de Pensión y la Asesoría Previsional Especializada.
Afrontar una pensión de invalidez por cardiopatía isquémica implica coordinar dictámenes médicos, seguros de invalidez, exenciones tributarias y ofertas financieras complejas.
📑 ¿Qué contiene un Informe Final de Pensión?
Un Asesor Previsional registrado (acreditado por la Superintendencia de Pensiones) emite un Informe Final de Pensión, el cual incluye:
🔍 Auditoría del Capital e Integración SIS: Verificación de que la compañía aseguradora haya aportado correctamente el capital integrador correspondiente.
📊 Comparativa Imparcial del SCOMP: Análisis objetivo entre Retiro Programado y las diferentes ofertas de Renta Vitalicia.
🧮 Cálculo Optimizado de ELD: Evaluación tributaria y de factibilidad para el retiro de Excedente de Libre Disposición.
📜 Estrategia de Cláusulas Adicionales: Definición del período garantizado ideal para resguardar económicamente a la familia del afiliado.
🛡️ Pensión de Invalidez por Cardiopatía Isquémica y Asesoría Previsional: Consigue la Mejor Jubilación en Chile.
⚕️ Pensión de Invalidez por Cardiopatía Isquémica: Requisitos y Pasos Clave.
¿La cardiopatía isquémica te impide trabajar con normalidad? Sabemos lo agotador que es convivir con esta condición, y tu salud siempre debe ser la prioridad. Descubre cómo tramitar tu Pensión de Invalidez en Chile con la tranquilidad de estar respaldado paso a paso.
Para acceder a este beneficio, es fundamental demostrar clínicamente que la enfermedad provoca un menoscabo laboral irreversible, tras haber agotado todos los tratamientos médicos disponibles.
🏥 Evaluación Médica: El trámite se inicia presentando tu solicitud en la AFP para ser evaluado detalladamente por la Comisión Médica.
🛡️ Cobertura del SIS: Evaluamos y activamos la protección del Seguro de Invalidez y Sobrevivencia para potenciar tu capital.
📊 Modalidad de Pago: El proceso culmina eligiendo la opción financiera más segura a través del sistema SCOMP.
¿Una cardiopatía isquémica o condición cardíaca grave ha mermado tu capacidad física e impide que continúes desempeñando tus labores habituales? En Chile, el sistema previsional contempla la Pensión de Invalidez, una solución previsional diseñada para brindar respaldo económico cuando existe una pérdida sustancial de la capacidad de trabajo.
📝 ¿Cómo solicitar la Pensión de Invalidez en tu AFP?
& Demostración Médica del Menoscabo Laboral: 🏥 Para acceder a este beneficio, debes acreditar clínicamente que la afección genera un menoscabo laboral irreversible, habiendo completado los tratamientos de rigor sin recuperar la capacidad funcional previa.
& Evaluación de la Comisión Médica: 🔬 La solicitud se inicia formalmente en tu AFP, la cual deriva los antecedentes a la Comisión Médica de Realización de Exámenes (COMPIN / Comisión Médica de la Superintendencia) para determinar el grado de invalidez (parcial o total).
& Cobertura del Seguro de Invalidez y Sobrevivencia (SIS): 🛡️ Si mantienes cobertura activa del SIS, la compañía de seguros aporta el capital necesario para completar la reserva técnica que financiará tu pensión mensual.
& Selección de Modalidad en el SCOMP: 📊 Una vez emitida la dictaminación de invalidez, el proceso culmina mediante el Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), donde podrás elegir la modalidad de pago que mejor resguarde tu futuro.
💎 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial.
Entendemos que jubilarte o gestionar una pensión es una de las decisiones financieras más trascendentales de tu vida. Enfrentarse al complejo marco normativo de las AFP, aseguradoras e instituciones previsionales genera incertidumbre, pero no tienes por qué hacerlo solo. Con la asesoría previsional adecuada, convertimos un proceso complejo en una estrategia clara para blindar el patrimonio de tu familia.
En nuestra plataforma el portal con mayor trayectoria en orientación previsional del país garantizamos una gestión 100% transparente, técnica e independiente.
📈 ¿Cómo maximizamos tu jubilación mensual y tu patrimonio?
No nos limitamos a tramitar documentos; diseñamos una estrategia de planificación previsional personalizada para optimizar cada peso acumulado durante tus años de esfuerzo:
📊 Análisis Técnico y Excedente de Libre Disposición: Evaluamos minuciosamente tu historial de cotizaciones, bono de reconocimiento y fondos para calcular el mayor monto posible de pensión y determinar si cumples los requisitos legales para retirar un Excedente de Libre Disposición libre de impuestos o con tributación optimizada.
💡 Claridad en Modalidades de Pensión: Te explicamos de manera sencilla y clara las diferencias estratégicas entre el Retiro Programado (AFP), la Renta Vitalicia (Compañías de Seguros) y las modalidades combinadas.
📋 Gestión Integral con Mandato Notarial: Nos encargamos de toda la tramitación ante las AFP y el SCOMP mediante un mandato notarial y contrato formal de asesoría previsional, evitándote desplazamientos, filas y estrés.
🏛️ El Remate de Renta Vitalicia en SCOMP: Obtén una Oferta Superior.
Una vez emitido el Certificado de Ofertas del SCOMP, las alternativas no terminan ahí. Un asesor previsional registrado tiene la facultad técnica de solicitar un remate o licitación de Renta Vitalicia ante las compañías de seguros participantes. Mediante este procedimiento de competencia directa, las aseguradoras pueden mejorar las tasas y elevar el monto final de la pensión ofrecida, superando las ofertas estándar del sistema.
🧮 Integración con la Pensión Garantizada Universal (PGU):
Analizamos la compatibilidad de tu pensión con la Pensión Garantizada Universal (PGU), un pilar solidario clave en Chile. Evaluamos si cumples con los requisitos de edad (65 años), residencia y nivel socioeconómico para solicitar e integrar el aporte del Estado a tu pensión autofinanciada, logrando así el máximo ingreso mensual combinado.
🌟 ¿Por qué elegir nuestra Asesoría Previsional Independiente?
🏛️ Independencia Total: Trabajamos exclusivamente para ti. No representamos a AFP ni a Compañías de Seguros, lo que garantiza una orientación sin conflictos de interés.
📜 Asesores Registrados: Todos nuestros profesionales están inscritos y fiscalizados por la Superintendencia de Pensiones.
🏢 Trayectoria y Respaldo: Somos el portal pionero en Chile en orientación e información sobre el sistema de pensiones.
🤝 Acompañamiento Humano: Te acompañamos paso a paso, traduciendo la jerga legal y técnica a un lenguaje cercano y accesible.
📞 ¡Toma el Control del Futuro de tu Economía Hoy Mismo! Contacta a un Asesor Especializado.
Buscamos maximizar tu bienestar económico y el de tu familia. No dejes tu jubilación ni la tramitación de tu pensión de invalidez al azar. Elige el canal que te resulte más cómodo y agenda tu consulta personalizada sin compromiso:
📲 WhatsApp: Haz clic en el ícono para chatear, enviar una nota de voz o coordinar una respuesta inmediata.
📞 Llamada Telefónica: Habla directamente con un especialista en previsión ahora mismo.
💻 Videollamada: Coordinemos una reunión virtual guiada desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Agendemos un encuentro en oficina, un café o lugar a convenir.
💬 Chat en Vivo y Redes: Escríbenos por Google Chat, Facebook o Instagram.
➡️ Formulario Web: Completa tus datos de contacto y te llamaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus dudas detalladas por E-Mail y recibirás una respuesta técnica exhaustiva.
⛔ ¿La cardiopatía isquémica te impide trabajar?
💰 Ejerce tu derecho a la pensión de invalidez y maximiza tus beneficios.
📱 ¡Solicita tu asesoría previsional especializada hoy!
📞 ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl