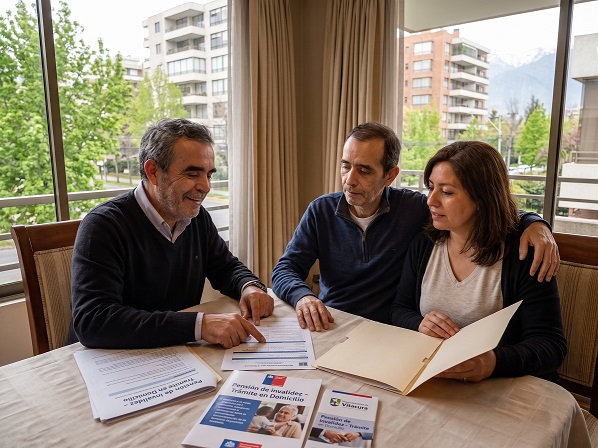
Asesoría para Pensión de Invalidez en Chile: Pasos para Solicitarla. Esta página web detalla los requisitos, el proceso de evaluación médica y las opciones reales para solicitar la Pensión de Invalidez en Chile. Además, destaca la importancia fundamental de contar con asesoría previsional especializada para estructurar el trámite estratégicamente y maximizar los beneficios económicos.
Asesoría para Pensión de Invalidez en Chile: Pasos para Solicitarla.
🛡️ Guía Definitiva de la Pensión de Invalidez en Chile: Asesoría Especializada, Requisitos y Maximización de Tu Pensión. 📊
Asesoría para Pensión de Invalidez en Chile | Retirum
Conoce los requisitos y pasos para solicitar tu Pensión de Invalidez en Chile. Recibe asesoría previsional experta para maximizar tus beneficios.
Enfrentar una enfermedad o debilitamiento que limite tu capacidad de trabajo es un desafío inmenso. Validamos completamente la incertidumbre que esto genera, pero es vital mantener la cabeza fría y basarnos en la realidad de nuestro sistema previsional. La Pensión de Invalidez es un derecho diseñado para protegerte, y estructurarla de forma estratégica es el paso más importante para garantizar la tranquilidad de tu economía financiera. 🧠✨
La Pensión de Invalidez es un beneficio del sistema previsional chileno (AFP e IPS) diseñado para resguardar el ingreso de los afiliados que sufren una pérdida severa y permanente de su capacidad de trabajo. Este beneficio aplica cuando la condición médica es producto de una enfermedad o accidente de origen común, protegiendo el bienestar económico del trabajador y su grupo familiar.
📌 Requisitos Fundamentales y Tipos de Invalidez.
Para iniciar el trámite formal de invalidez en el sistema previsional, se deben cumplir las siguientes condiciones de entrada:
👤 Edad de cobertura: Tener menos de 65 años de edad (tanto hombres como mujeres).
🚫 Estado previsional: No estar pensionado por vejez ni haber iniciado trámites de vejez anticipada.
⚕️ Origen no laboral: La afección médica debe ser de origen común. Las enfermedades profesionales y accidentes del trabajo son cubiertos de forma independiente por la Ley N° 16.744 a través de las Mutuales de Seguridad o el ISL.
La Comisión Médica Regional (CMR) de la Superintendencia de Pensiones es el organismo encargado de evaluar el menoscabo laboral y dictaminar la calificación técnica:
(Nota: Si el dictamen determina una pérdida de capacidad laboral inferior al 50%, la solicitud resulta rechazada).
⚙️ El Proceso Paso a Paso: Desde la Solicitud Hasta la Apelación.
El trámite requiere un estricto orden administrativo y médico para garantizar el correcto cálculo de los beneficios:
📝 Ingreso de la Solicitud: Se presenta la Solicitud de Pensión y la Solicitud de Calificación de Invalidez en la AFP o en ChileAtiende, adjuntando la ficha clínica completa, exámenes y certificados del médico tratante.
🩺 Citación a la Comisión Médica (CMR): La CMR coordina la evaluación presencial y determina los peritajes o exámenes adicionales requeridos.
🛡️ Cobertura del Seguro SIS: Si el afiliado mantiene la cobertura del Seguro de Invalidez y Sobrevivencia (SIS), los exámenes y peritajes complementarios son financiados en su totalidad. De no contar con seguro, existe un régimen de cofinanciamiento.
📜 Emisión del Dictamen y Apelación: La CMR emite una resolución. Si la solicitud es rechazada o el porcentaje asignado no satisface al afiliado, se dispone de un plazo legal de 15 días hábiles para presentar un recurso de apelación ante la Comisión Médica Central (CMC).
💼 Cobertura Clave: El Seguro de Invalidez y Sobrevivencia. (SIS)
El Seguro SIS es financiado por el empleador (o por el afiliado independiente) y representa el pilar financiero determinante en las pensiones de invalidez:
💵 Aporte Adicional: Si el afiliado cuenta con cobertura SIS al momento de la declaración de invalidez, la compañía aseguradora del SIS debe aportar el Capital Necesario U.F. para completar el fondo requerido y financiar la pensión calculada sobre el 70% (invalidez total) o 50% (invalidez parcial) del promedio de remuneraciones.
🛡️ Protección en Cesantía: El afiliado cesante mantiene la cobertura del Seguro SIS hasta por 12 meses posteriores al último pago de cotizaciones, siempre que acredite al menos 6 meses de cotizaciones en el año anterior.
📊 Gestión del SCOMP y Selección Estratégica de Modalidad.
Una vez ejecutoriado el dictamen definitivo, la AFP emite el Certificado de Saldo y el trámite ingresa obligatoriamente al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP).
[ Dictamen Aprueba Invalidez ] ➡️ [ Certificado de Saldo AFP ] ➡️ [ Ingreso a SCOMP ] ➡️ [ Ofertas y Remate ]
🏦 Retiro Programado vs. Renta Vitalicia.
El afiliado puede optar entre dos modalidades principales o combinaciones mixtas:
🏬 Retiro Programado (AFP): El saldo permanece en la cuenta individual de la AFP. La pensión se recalcula anualmente según el fondo restante, la rentabilidad y la expectativa de vida. Mantiene la propiedad de los fondos y genera herencia.
🏦 Renta Vitalicia (Compañía de Seguros): Se traspasa el capital a una aseguradora a cambio de una pensión fija en UF de por vida. Pierde la propiedad del fondo pero elimina el riesgo de longevidad y rentabilidad.
🔝 Remate de Renta Vitalicia en SCOMP.
A través del SCOMP se puede solicitar un remate o licitación de ofertas, donde las Compañías de Seguros compiten ofreciendo un incremento en el valor de la pensión mensual para adjudicarse el capital transferido.
📑 Cláusulas Adicionales en Renta Vitalicia.
Al contratar Renta Vitalicia, se pueden incorporar cláusulas protectoras:
1) Período Garantizado de Pago: Asegura el pago del 100% de la pensión a beneficiarios designados durante un plazo fijado (ej. 10 o 15 años), independientemente del fallecimiento del titular.
2) Aumento Temporal de Pensión: Permite conseguir una renta vitalicia cuyo tramo inicial es más alto por un período determinado en el contrato, por ejemplo 180, 200,240, 300 meses, dependiendo del capital y del grupó familiar
3) Aumento del Porcentaje de Sobrevivencia: Incrementa la pensión que recibirán los beneficiarios legales tras la muerte del asegurado.
4) Aumento Diferido de Pensión: En esta enta vitalicia se comienza con un período de pensión mínima, pára diferir el aumento al máximo en una fecha determinada en el contrato.
💸 Análisis Técnico: Excedente de Libre Disposición, Brechas de Género y Expectativa de Vida.
Un análisis previsional avanzado evalúa variables clave del capital acumulado:
💰 Retiro de Excedente de Libre Disposición (ELD): Si el saldo acumulado en la cuenta individual supera el capital necesario para financiar una pensión equivalente al 70% del promedio de remuneraciones de los últimos 10 años y superar la PGU, el afiliado puede retirar el saldo sobrante como un monto de libre disposición (sujeto a la normativa tributaria vigente).
🏆 Beneficios por Años Cotizados: La densidad de cotizaciones incrementa el saldo final y reduce la brecha entre el Aporte Adicional del SIS y la pensión efectiva a recibir.
⚖️ Brechas de Género y Tablas de Mortalidad: Las tablas de mortalidad utilizadas en la industria asignan estatísticamente una mayor expectativa de vida a las mujeres. La asesoría técnica analiza esta variable para compensar la expectativa de vida mediante la elección óptima entre Retiro Programado o Renta Vitalicia.
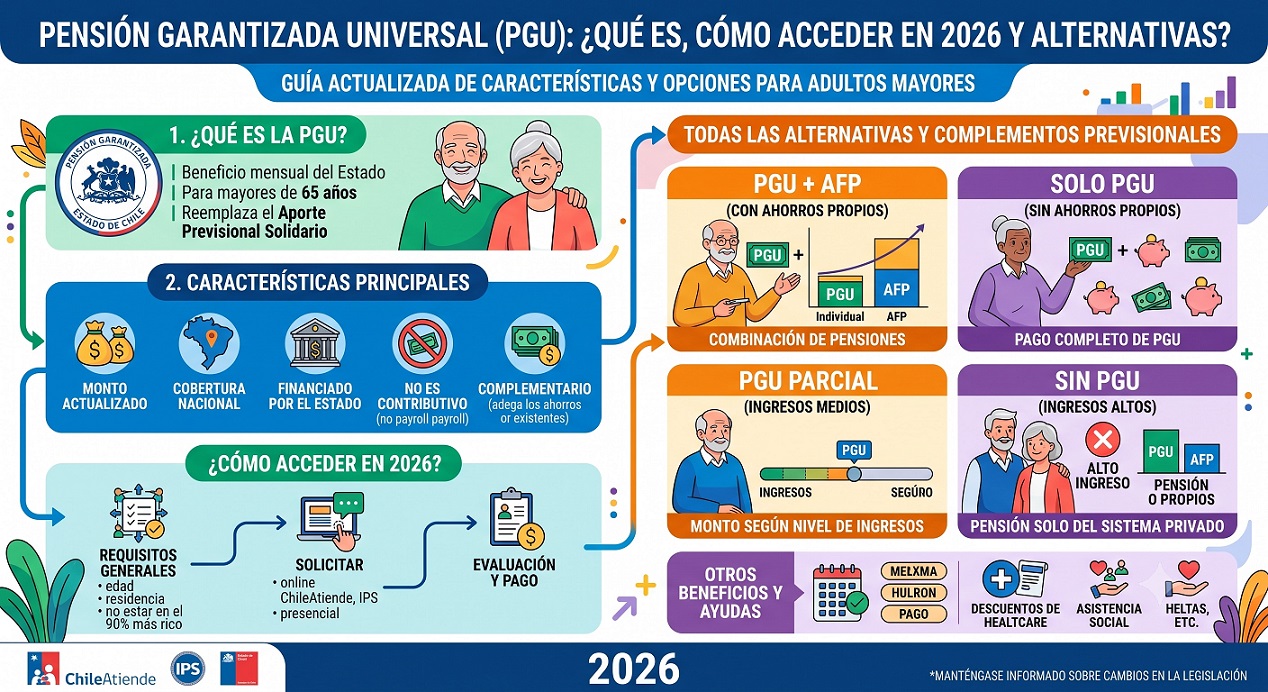
🏛️ Beneficios Estatales Complementarios: La PGU e Invalidez.
El Estado otorga herramientas de protección social para complementar los montos otorgados por el sistema contributivo:
🌟 Pensión Garantizada Universal (PGU): Los pensionados por invalidez total o parcial pueden acceder a beneficios estatales o al Aporte Previsional Solidario de Invalidez (APSI), integrándose a la cobertura de la PGU al cumplir los 65 años, siempre que cumplan con los requisitos de focalización socioeconómica.
🎯 El Informe Final de Pensión: Asesoría Previsional Especializada e Imparcial.
Navegar el trámite de invalidez requiere decisiones financieras irrevocables. Trabajar con un Asesor Previsional registrado en la Superintendencia de Pensiones garantiza una gestión profesional e imparcial:
📂 Estructuración del Expediente Clínico: Preparación precisa de informes médicos para minimizar rechazos en la CMR.
🔍 Análisis Técnico Imparcial: Evaluación objetiva de las ofertas emitidas por el SCOMP sin conflictos de interés comercial con las AFP o aseguradoras.
📄 Informe Final de Pensión: Entrega de un documento técnico detallado por escrito que desglosa todas las alternativas (Retiro Programado, Renta Vitalicia, Cláusulas y Excedente de Libre Disposición). Este informe sustenta la recomendación final antes de cualquier firma o aceptación de ofertas.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial.
Entendemos que jubilarse es una de las decisiones económicas más importantes de tu vida. Enfrentarse al complejo sistema de AFP y aseguradoras puede generar muchas dudas, pero no tienes que hacerlo solo. Con nuestra orientación experta, convertimos este proceso en la base sólida de tu tranquilidad futura. Como la plataforma pionera en asesoría de jubilación en el país, te garantizamos un trámite transparente, técnico y 100% enfocado en proteger tu patrimonio. 🛡️
💼 Asesoría Previsional Especializada en Chile: Maximiza tu Pensión, PGU y Renta Vitalicia.
Obtener la mejor jubilación en Chile no es cuestión de azar, sino de una planificación financiera estratégica e imparcial. Ya sea que necesites tramitar una Pensión de Invalidez, optimizar tu acceso a la Pensión Garantizada Universal (PGU) o comparar objetivamente el Retiro Programado frente a las Rentas Vitalicias, contar con la guía de un asesor previsional registrado te garantiza el máximo beneficio económico posible y la protección integral de tu patrimonio familiar 🇨🇱✨.
📊 Soluciones Previsionales Clave para el Futuro de tu Economía.
🩺 Pensión de Invalidez: Pasos, Requisitos y Estrategia Médica.
El trámite de Pensión de Invalidez en Chile exige cumplir con estrictos criterios normativos y superar la evaluación de las Comisiones Médicas. Una asesoría previsional especializada te acompaña a estructurar el expediente estratégico, optimizar la cobertura del Seguro de Invalidez y Sobrevivencia (SIS) y asegurar un ingreso mensual justo y protegido 📑⚖️.
🏦 Rentas Vitalicias, Solvencia Aseguradora e Integración PGU.
El sistema regulatorio chileno establece límites rigurosos al endeudamiento de las aseguradoras para resguardar el pago de las pensiones. Analizamos el nivel de riesgo y solvencia de cada compañía dentro del sistema SCOMP, verificamos la compatibilidad de tu fondo con el beneficio de la Pensión Garantizada Universal (PGU) 💸 y determinamos la modalidad de retiro que mejor resguarde tu tranquilidad 📈.
📈 ¿Cómo Maximizamos el Monto de tu Jubilación?
Diseñamos un plan a tu medida para capitalizar cada peso invertido durante tus años de trabajo mediante herramientas exclusivas del sistema:
🎯 Análisis Técnico y Excedentes: Evaluamos detalladamente tu historial de cotizaciones para obtener el mayor monto mensual posible y verificar si cumples con los requisitos normativos para retirar Excedentes de Libre Disposición 💰.
📜 Las 4 Cláusulas Adicionales: Personalizamos tu Renta Vitalicia incorporando cláusulas de protección (como el Periodo Garantizado de Pago o el Incremento de Pensión) para blindar económicamente a tus beneficiarios 👨👩👧👦.
🔨 El Remate de Renta Vitalicia: Una vez obtenido el Certificado de Ofertas de SCOMP, tu asesor previsional compite activamente en el remate de ofertas para presionar a las aseguradoras y superar las ofertas iniciales del sistema 💹.
🏆 ¿Por qué Elegir Nuestra Asesoría Previsional Imparcial?
💎 100% Independientes: No pertenecemos ni respondemos a las AFP ni a las Compañías de Seguros. Trabajamos exclusivamente para tus intereses sin ningún conflicto de interés ⚖️.
📜 Asesores Registrados: Equipo de profesionales acreditados y fiscalizados minuciosamente por la Superintendencia de Pensiones y la CMF 🛡️.
🌟 Trayectoria Pionera: Somos la plataforma web con mayor historia y experiencia acumulada en orientación sobre jubilaciones en Chile 🇨🇱.
🤝 Claridad Absoluta: Te explicamos cada alternativa "con peras y manzanas", eliminando modismos técnicos para que decidas con total certeza 🍎🍐.
🎯 ¡Toma el Control del Futuro de tu Economía Hoy!
Tu esfuerzo de toda una vida merece la gestión técnica más calificada. No dejes el monto de tu pensión a la suerte. Ponte en contacto hoy mismo con un especialista a través del canal que prefieras:
📲 WhatsApp: [Haz clic en su ícono lado derecho, para chatear o enviar un mensaje de voz al instante]
📞 Llamada Telefónica: Habla directamente al celular de un asesor especializado en este momento 🗣️.
💻 Videollamada Online: Agenda una reunión personalizada desde la comodidad de tu hogar u oficina 🏠.
🏢 Reunión Presencial: Coordinemos una sesión en oficina, un café o domicilio ☕.
💬 Chat en Vivo: Escríbenos por redes sociales o mensajería digital (Google Chat, Facebook, Instagram) 🌐.
➡️ Formulario Web: [Completa tus datos de contacto aquí y te responderemos a la brevedad]
✉️ Correo Electrónico: Envíanos tus antecedentes para recibir un primer diagnóstico técnico 📧.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl