

Consigue la mejor Renta Vitalicia en Chile | Remate de Pensión. ¿Cerca de jubilarte? Aprende a usar el Remate de Pensión a tu favor y asegura la pensión más alta en tu Renta Vitalicia. Protege tu futuro económico. El "remate de pensión" en Chile permite hacer competir a las aseguradoras mediante el SCOMP para transformar los ahorros de la AFP en el mayor ingreso mensual garantizado en UF. Para lograr las mejores condiciones y proteger el patrimonio familiar, destacamos la importancia de contar con asesoría previsional independiente en lugar de aceptar la primera oferta estándar.
Consigue la mejor Renta Vitalicia en Chile | Remate de Pensión.
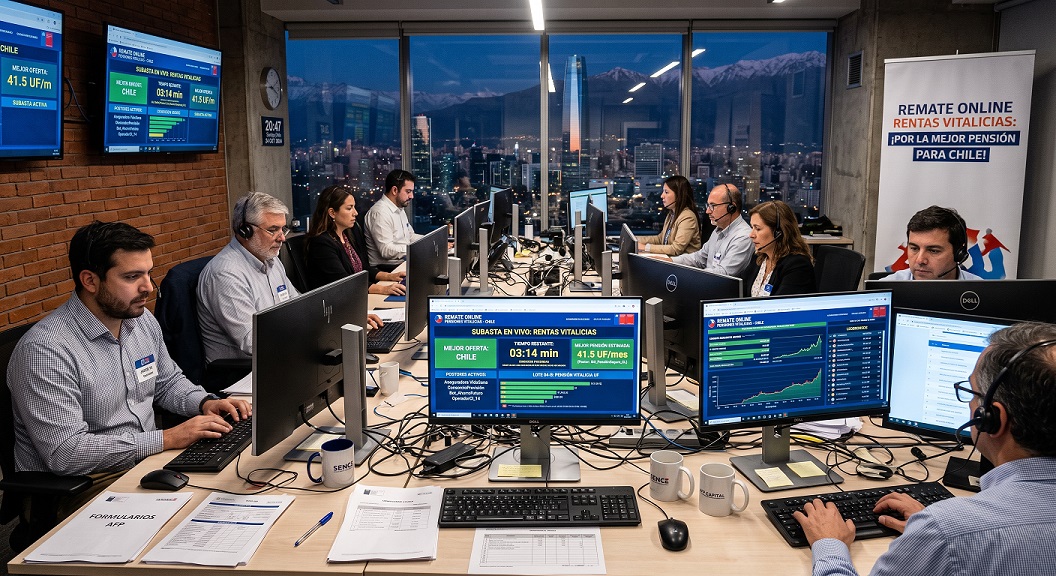
Renta Vitalicia en Chile: Maximiza tu Jubilación | Remate de Pensión. 💰🇨🇱
La jubilación no es el final del camino financiero, sino el comienzo de una nueva etapa donde cada decisión cuenta. En Chile, el concepto de "Remate de Pensión" asociado a la Renta Vitalicia es una de las herramientas más potentes, aunque a menudo desconocida, para transformar los ahorros de toda una vida en los mayores ingresos mensuales posibles. 💸
Si estás cerca de pensionarte, este artículo es esencial para entender cómo hacer competir al mercado a tu favor. 🤝
El concepto de Remate de Pensión asociado a la Renta Vitalicia es uno de los mecanismos más potentes, estratégicos y menos conocidos por los afiliados en Chile al momento de jubilarse. Si buscas transformar los ahorros de toda tu vida en el ingreso mensual más alto posible, dominar este proceso es fundamental.
A continuación, desglosamos cómo optimizar tu fondo de pensiones de las AFP, forzar a las aseguradoras a competir por tu capital y blindar tu futuro económico.
🏛️ ¿Qué es Exactamente una Renta Vitalicia en Chile?
Cuando un trabajador chileno alcanza la edad legal de jubilación (65 años hombres, 60 años mujeres) o cumple los requisitos para una pensión anticipada, se enfrenta a una decisión crítica.
⚖️ Retiro Programado vs. Renta Vitalicia: Claridad Absoluta.
Tener una claridad absoluta en tus opciones es el primer paso:
& Retiro Programado (AFP): Tus fondos se mantienen en la AFP y continúan rentando en el mercado. Sin embargo, tú asumes el riesgo de longevidad y rentabilidad. El monto se recalcula a la baja cada año, y si los fondos se acaban, tu pensión disminuye drásticamente.
& Renta Vitalicia (Compañía de Seguros): Traspasas tu capital (total o parcial) a una Aseguradora. A cambio, firmas un contrato irrevocable donde la compañía asume el riesgo financiero y de longevidad, garantizándote un ingreso fijo mensual en UF de por vida, protegiéndote de la inflación.
🔨📈 El Poder Estratégico del Remate de Pensión.
La pensión no es un número estático que debes aceptar a ciegas; es un producto financiero altamente negociable.
💻 Gestión del SCOMP: Tu Llave hacia las Mejores Ofertas.
Todo el proceso se canaliza a través del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Una correcta gestión del Scomp implica no quedarse jamás con la primera oferta estándar.
& Ofertas Iniciales: Las aseguradoras y la AFP analizan tu saldo, edad y grupo familiar para emitir un certificado con ofertas base.
& Solicitud de Ofertas Externas: Asesorado por un experto, rechazas la primera línea y exiges mejores condiciones.
🥊 Remate de Renta Vitalicia.
Aquí entra en juego el remate de renta vitalicia. En esta fase de licitación, forzamos a las compañías de seguros a ajustar al máximo sus tasas de venta. Es una subasta inversa: la aseguradora que ofrezca la pensión mensual (UF) más alta, o las mejores condiciones de cobertura, "gana" el derecho a administrar tus fondos. Tú siempre tienes la última palabra.
📊 Factores Clave para Optimizar tu Jubilación.
Para que un remate sea exitoso y maximice tu patrimonio, se debe aplicar una estrategia previsional integral.
💵 Análisis Técnico y Retiro de Excedente de Libre Disposición.
No todos los fondos deben ir a la pensión. Un análisis técnico y retiro de excedente de libre disposición (ELD) te permite, si cumples con los requisitos legales de ahorro, retirar una parte de tus fondos en efectivo de una sola vez, libre de impuestos (hasta cierto límite). Esto requiere un cálculo milimétrico para no castigar tu pensión mensual base.
🛡️ Seguro SIS y Beneficios por Años Cotizados.
Tu capital final puede verse incrementado por variables externas:
& Seguro SIS (Seguro de Invalidez y Sobrevivencia): Si durante tu vida laboral activa sufres una invalidez, este seguro aporta el capital faltante para alcanzar una pensión digna. Su correcta activación previa a la jubilación es vital.
& Beneficios por años cotizados: Un historial largo de cotizaciones no solo acumula más rentabilidad, sino que te permite acceder a mejores condiciones de negociación y bonificaciones estatales en ciertos escenarios.
🔐 Cláusulas Adicionales: Blindando tu Patrimonio.
Una de las mayores aprensiones de la Renta Vitalicia es la pérdida de los fondos en caso de fallecimiento prematuro. Esto se resuelve integrando cláusulas adicionales:
Período Garantizado: Si contratas 15 años garantizados y falleces al año 2, la aseguradora pagará el 100% de la pensión a tus herederos por los 13 años restantes.
Aumento de Porcentaje de Sobrevivencia: Incrementa la pensión que recibirá tu cónyuge tras tu partida.
🌍 Variables Críticas: Expectativa de Vida, Género y Aportes Estatales.
El sistema previsional tiene matices demográficos que un buen asesor debe gestionar a tu favor.
⚖️👩🦳 Compensación de Expectativa de Vida y Brechas de Género.
Las brechas de género en el sistema chileno son evidentes: las mujeres jubilan 5 años antes y tienen una mayor expectativa de vida, lo que divide su capital en más años, resultando en pensiones más bajas. La compensación de expectativa de vida en el cálculo del SCOMP requiere estrategias específicas, como optar por modalidades diferidas o mixtas, para mitigar este castigo matemático y proteger el poder adquisitivo femenino.
🏦 PGU. (Pensión Garantizada Universal)
La PGU ha transformado el mapa del retiro. Este beneficio estatal se suma a tu pensión autofinanciada. Es crucial que la estrategia de tu Renta Vitalicia se calcule considerando este aporte complementario, asegurando que el total mensual (AFP/Aseguradora + Estado) sea el óptimo y cumpla con los topes legales de acceso.
💼 ¿Por Qué Necesitas Asesoría Previsional Experta?
Maximizar una jubilación es un desafío técnico, económico y previsional. A diferencia de un vendedor de una aseguradora, un Asesor Previsional Independiente (regulado por Superintendencia de Pensiones) trabaja para ti.
📑 Informe Final de Pensión con Asesoría Previsional.
Al concluir el remate, no te entregamos solo números. Recibirás un Informe Final de Pensión con asesoría previsional, un documento detallado, claro y estratégico que compara:
& Rentabilidades proyectadas.
& Tasas de interés de mercado.
& Recomendaciones de adjudicación basadas en la clasificación de riesgo de las compañías.
🔄 Cómo Obtener una Segunda Cotización. (SCOMP)
Si ya pediste tu primera oferta directamente en tu AFP, aún estás a tiempo. Puedes contratar a un asesor previsional de inmediato para ingresar tus datos a un nuevo remate. Si ya estabas con otro asesor, debes anular formalmente ese contrato previo. Nunca te quedes con la primera oferta.
🚀 ¡Toma el Control de tu Futuro Económico Hoy!
No dejes que décadas de esfuerzo queden a merced de una oferta estándar. Nuestro servicio de remate de pensión te garantiza competencia, transparencia y resultados.
Nuestros Canales de Atención Inmediata:
🌐 Sitio Web: Completa nuestro formulario en línea.
💬 WhatsApp: Contacto rápido y directo, haciéndo clic en su ícono al costado derecho.
📞 Llamada Telefónica: Habla con un experto sin compromisos.
💻 Videollamada / Entrevista Personal: Asesoría a tu medida, donde estés.
💰 Maximiza tu jubilación hoy 📈.
💹 Tu tranquilidad y la de tu familia no se transan, se rematan al mejor postor. 🏆
☎️ ¡Llame al tiro!



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
