

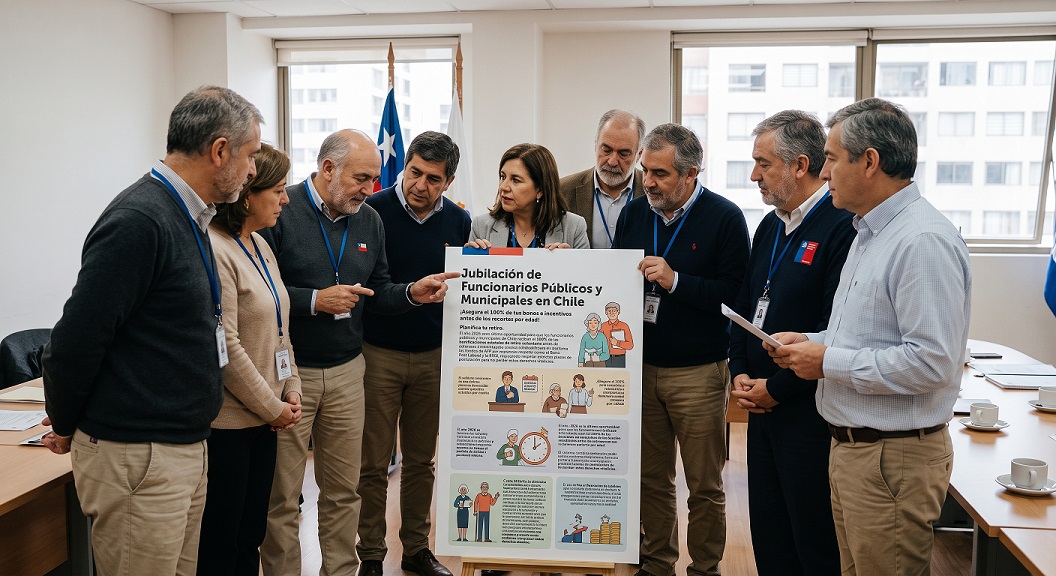
Jubilación de Funcionarios Públicos y Municipales en Chile. Asegura el 100% de tus bonos e incentivos antes de los recortes por edad. Planifica tu retiro. El año 2026 es la última oportunidad para que los funcionarios públicos y municipales de Chile reciban el 100% de las bonificaciones estatales de retiro voluntario antes de enfrentar recortes graduales por edad. El sistema combina los fondos de AFP con beneficios fiscales como el Bono Post Laboral y la PGU, requiriendo respetar estrictos plazos de postulación para no perder estos derechos vitalicios.
Jubilación de Funcionarios Públicos y Municipales en Chile.
🏛️ Jubilación de Funcionarios Públicos en Chile (2026): Requisitos, Bonos e Incentivo al Retiro.
El año 2026 marca un punto de inflexión definitivo e irrepetible para la jubilación de los funcionarios públicos y municipales en Chile. A raíz de las recientes modificaciones legales (Ley N° 21.806 y normativas complementarias), el sistema estatal de retiro ha transitado de ventanas temporales a un beneficio permanente, estableciendo nuevas reglas de gradualidad. 2026 es el último año para acogerse a las bonificaciones íntegras antes de enfrentar recortes drásticos por edad.
Este año se consolida como un punto de inflexión histórico en el régimen previsional del sector público y municipal en Chile. Con la implementación y consolidación de la Ley N° 21.806, junto con marcos normativos fundamentales como la Ley N° 20.948, Ley N° 20.305, Ley N° 20.922 y la Ley N° 21.735, el sistema de retiro estatal transitó de un esquema de ventajas temporales a un mecanismo de retiro permanente. Sin embargo, esta permanente disponibilidad está sujeta a un estricto esquema de gradualidad decreciente que convierte a 2026 en el último año de oportunidad máxima para acceder al 100% de los incentivos económicos antes de sufrir importantes descuentos impositivos o por edad.
Comprender la articulación entre tu Estatuto Administrativo, los bonos fiscales y el sistema previsional general (AFP) es vital para tomar el control de tu futuro económico.
A continuación, se presenta un análisis técnico, estructurado y actualizado para que los servidores públicos, docentes y empleados municipales tomen decisiones previsionales informadas y estratégicas.
📌 1. El Marco Legal y el Factor Crítico del Año 2026.
El personal adscrito al Estatuto Administrativo (Ley N° 18.834), Estatuto Administrativo de Funcionarios Municipales (Ley N° 18.883) y Estatuto Docente (Ley N° 19.070) opera bajo un régimen diferenciado respecto al sector privado. Mientras que la jubilación en el sector privado depende exclusivamente de los fondos de la AFP o del IPS, el funcionario público combina la capitalización individual con bonificaciones estatales de cargo fiscal y beneficios como la Pensión Garantizada Universal (PGU).
+-----------------------------------------------------------------------------------+
| ESTRUCTURA DE JUBILACIÓN PÚBLICA |
+-----------------------------------------------------------------------------------+
| 1. Fondo Previsional (AFP / Ex-Cajas IPS) |
| 2. Bonificación por Retiro Voluntario (1 a 11 meses de sueldo) |
| 3. Bonificación Adicional en UF (Según estamento y jornada) |
| 4. Bono Postlaboral Vitalicio (Ley N° 20.305 - Si aplica) |
| 5. Pensión Garantizada Universal (PGU - Si cumple requisitos de edad/ingreso) |
+-----------------------------------------------------------------------------------+
El Año Clave 2026 y el Sistema Decreciente de Beneficios. ⏱️📉
La gran reforma previsional para el sector estatal establece que 2026 es el cierre de la ventana de oportunidad para que los funcionarios rezagados de mayor edad aseguren el 100% de la bonificación adicional. A partir de 2027, el Estado forzará el retiro oportuno mediante una escala decreciente de beneficios. Si decides prolongar tu estadía más allá de la edad
📉 La Escala Decreciente del Incentivo Adicional.
Para desincentivar la permanencia indefinida en el servicio activo y renovar las plantas del Estado, la ley castiga financieramente la postergación del retiro a contar de los 65 años de edad:
⚠️ Atención: A contar del 1 de enero de 2027, se activa el cese de funciones automático y obligatorio al cumplir los 75 años de edad. En esa circunstancia, el funcionario solo accederá a una indemnización máxima equivalente a 6 meses de remuneración, perdiendo todo derecho a los bonos en UF del esquema voluntario.
💰 2. Componentes del Plan de Incentivo al Retiro y Beneficios Fiscales.
Los beneficios económicos extraordinarios por cese definitivo de funciones se componen de tres grandes pilares acumulables:
💵 A. Bonificación por Retiro Voluntario.
& Monto: Equivalente a 1 mes de remuneración imponible por cada 2 años de servicio, con un tope máximo de 11 meses.
& Base de Cálculo: Promedio de las remuneraciones imponibles de los últimos 12 meses anteriores al retiro, reajustadas según la variación del Índice de Precios al Consumidor (IPC).
& Exigencia: Tener un mínimo de 11 años de servicios computables en la administración pública.
🪙 B. Bonificación Adicional en UF.
& Naturaleza: Aporte fijo en Unidades de Fomento (UF) financiado por el Tesoro Público (Ley N° 20.948 y Ley N° 20.922).
& Monto: Puede superar las 600 a 664 UF en jornadas completas de 44 horas semanales para profesionales y directivos.
& Exigencias: Contar con un mínimo de 15 años de servicio continuos o discontinuos en la administración del Estado o municipios.
📄 C. Bono Postlaboral. (Ley N° 20.305)
El Bono Postlaboral es un aporte fiscal mensual y de carácter vitalicio, diseñado para mitigar las reducidas tasas de reemplazo del sistema de capitalización individual:
& Monto: Cargo fiscal no imponible ni tributable (ajustado anualmente por IPC, bordea los $50.000-$60.000 mensuales de por vida).
& Requisito de Tasa de Reemplazo: Acreditar una tasa de reemplazo estimada igual o inferior al 55% (que la pensión líquida proyectada sea menor al 55% del sueldo en activo).
& Antigüedad Exigida: Un mínimo de 20 años de servicio en instituciones del Estado o Municipalidades.
🚨 La Regla de Oro del Plazo Inflexible: La solicitud DEBE presentarse formalmente ante la jefatura del servicio dentro de los 12 meses siguientes al cumplimiento de la edad legal (60 años en mujeres / 65 años en hombres). Si vence dicho plazo de 12 meses, el beneficio se pierde irremediablemente de por vida.
📊 3. Proceso de Postulación, Asignación de Cupos y Criterios de Desempate.
Dado que los presupuestos fiscales contemplan un número limitado de cupos anuales (coordinados por la DIPRES en el Sector Centralizado y por SUBDERE en el Sector Municipal junto a directrices de gremios como ASEMUCH), cuando las postulaciones exceden la dotación asignada, la ley aplica un estricto orden de prelación.
📋 Criterios Legales de Desempate (En Orden Sucesivo):
1️⃣ MAYOR EDAD del postulante
└─► 2️⃣ MAYOR CANTIDAD DE AÑOS DE SERVICIO prestados al Estado
└─► 3️⃣ MAYOR NÚMERO DE DÍAS EN LICENCIA MÉDICA (factor salud)
└─► 4️⃣ MAYOR JORNADA HORARIA CONTRATADA
└─► 5️⃣ MEJOR CALIFICACIÓN en los últimos dos períodos evaluativos
📂 Prioridad por Salud Crítica y Heredabilidad.
& Trastornos Neurocognitivos y Enfermedades Terminales: Existen canales especiales de acreditación médica que facultan la asignación directa de cupos preferentes sin someterse al ranking de desempate general.
& Transmisibilidad por Fallecimiento: Si un funcionario postula en tiempo y forma reuniendo las exigencias legales y fallece antes de percibir la bonificación o de concretarse la resolución, los montos del incentivo al retiro se transmiten legalmente a sus herederos.
🏦 4. Opciones Previsionales: Retiro Programado vs. Renta Vitalicia.
Al culminar la vida laboral en el Estado, los fondos acumulados en la cuenta de capitalización individual (AFP) deben convertirse en una pensión mensual a través del DL 3.500. Comprender las diferencias técnicas entre las modalidades es crucial para la estabilidad familiar:
+-----------------------------------------------------------------------------------------+
| MODALIDADES DE PENSIÓN |
+----------------------------------+------------------------------------------------------+
| RETIRO PROGRAMADO (AFP) | RENTA VITALICIA (Compañía de Seguros) |
+----------------------------------+------------------------------------------------------+
| • Propiedad del fondo: Mantiene | • Propiedad del fondo: Se traspasa a la compañía |
| • Variabilidad: Ajuste anual | • Variabilidad: Monto fijo en UF para toda la vida |
| • Heredabilidad: Genera herencia | • Heredabilidad: Genera pensiones de sobrevivencia |
| • Riesgo de longevidad: Del afI. | • Riesgo de longevidad: De la Aseguradora |
+----------------------------------+------------------------------------------------------+
🧮 A. Retiro de Excedente de Libre Disposición. (ELD)
El Excedente de Libre Disposición permite al afiliado retirar en efectivo una parte de sus fondos acumulados de la AFP si cumple con estrictos márgenes legales:
& Requisito 1: Lograr una pensión igual o superior al 70% del promedio de las remuneraciones imponibles de los últimos 10 años.
& Requisito 2: Lograr una pensión igual o superior al 100% de la Pensión Máxima con Aporte Solidario / PGU vigente.
& Tratamiento Tributario: El dinero liberado puede retirarse exento de impuestos hasta un tope legal anual (800 UTM en una exhibición o 200 UTM anuales durante 6 años) o tributar bajo la escala del Impuesto Global Complementario.
🗂️ B. Gestión del SCOMP y Remate de Renta Vitalicia.
El Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es la plataforma electrónica obligatoria que interconecta a AFPs y Compañías de Seguros de Vida:
A) Certificado de Saldos: La AFP emite el saldo total disponible para pensión con un certificado foliado.
B) Ingreso de Consulta: Se ingresa al SCOMP solicitando ofertas en distintas modalidades.
C) Emisión del Certificado de Ofertas: Muestra en detalle los montos ofrecidos por las distintas aseguradoras e instituciones.
D) Remate / Licitación de Remanente: Se pueden solicitar un remate con mejor tasa para conseguir mejores montos mensuales de Renta Vitalicia.
📑 C. Cláusulas Adicionales en Renta Vitalicia.
Al optar por una Renta Vitalicia, se pueden incorporar coberturas especiales:
⏱ ️ Período Garantizado de Pago: Si el titular fallece durante este lapso (ej. 10, 15 o 20 años), las beneficiarias o beneficiarios designados perciben el 100% del monto de la pensión por el tiempo restante del periodo garantizado, superando el porcentaje de sobrevivencia legal.
💰 Aumento Temporal de Pensión: Se inicia con una jubilación más alta por un período de tiempo indicado en el contrato. Es compatible con el período garantizado de pago.
📈 Aumento de Porcentaje de Pensión de Sobrevivencia: Eleva el porcentaje de pensión que recibirán la cónyuge o beneficiarios legales tras el fallecimiento del titular por sobre los mínimos regulados.
📉 Aumento Diferido de Pensión: Parte con una jubilación mínima y se difiere para una fecha futura subir la pensión mensual al máximo posible, lo cual podría tener ventajas tributarias.
🛡️ D. El Seguro de Invalidez y Sobrevivencia. (SIS)
Financiado por el empleador durante la vida activa, el SIS cubre los riesgos de invalidez parcial o total y fallecimiento. Al momento de pensionarse por vejez o acogerse al incentivo al retiro, la cobertura del SIS finaliza, por lo que la planificación del amparo familiar debe quedar estructurada en la modalidad de pensión elegida.
⚖️ 5. Brechas de Género, Expectativa de Vida y la PGU.
🧠 Tablas de Mortalidad y Compensación de Expectativa de Vida.
Las tablas de mortalidad aplicadas por la Superintendencia de Pensiones diferencian estadísticamente la longevidad de hombres y mujeres. Dado que las mujeres registran legalmente una mayor expectativa de vida y se jubilan 5 años antes (60 años vs 65 años en hombres), el mismo capital en la AFP genera cuotas mensuales sensiblemente menores.
DIFERENCIAL DE LONGEVIDAD
👨 Hombre (65 años) ──► Menor expectativa promedio de vida ──► Mayor cuota mensual de pensión
👩 Mujer (60 años) ──► Mayor expectativa promedio de vida ──► Menor cuota mensual por igual capital
🧻 Estrategia de Mitigación:
Postular a las bonificaciones adicionales en UF y Bono Postlaboral para equiparar la tasa de reemplazo.
Evaluar la integración oportuna del beneficio del **Bono por Hijo Nacido Vivo o Adoptado** acumulado en la AFP.
👵 Pensión Garantizada Universal. (PGU)
La PGU es un pilar solidario administrado por el Instituto de Previsión Social (IPS):
🌈 Compatibilidad: Es totalmente compatible con los beneficios de retiro del sector público, el Bono Postlaboral y las pensiones del sistema DL 3.500 o Ex-Cajas.
✔️ Requisitos: Tener 65 años de edad cumplidos (tanto para hombres como mujeres), no pertenecer al 10% más rico de la población y acreditar residencia continua en Chile.
🎯 Efecto de Integración: Se suma de manera directa al monto obtenido por Renta Vitalicia o Retiro Programado, permitiendo alcanzar un piso de ingresos digno en la etapa post-laboral.
📝 6. El Informe Final de Pensión y la Importancia de la Asesoría Previsional.
El proceso para acogerse al retiro voluntario e iniciar la pensión es definitivo e irrevocable. Un error en la selección de la modalidad o en el momento de acogerse a la renuncia puede significar pérdidas económicas irreparables o la caducidad de beneficios vitalicios como el Bono Postlaboral.
+-----------------------------------------------------------------------------------------------------------+
| ¿POR QUÉ REQUERIR UN INFORME FINAL DE PENSIÓN INDEPENDIENTE? |
+-----------------------------------------------------------------------------------------------------------+
| 🔍 Identifica inconsistencias en los años de servicio o lagunas de cotización. |
| 📊 Simula y compara escenarios de Retiro Programado vs. Renta Vitalicia en SCOMP. |
| 🧮 Calcula la factibilidad técnica y tributaria del Excedente de Libre Disposición|
| 🛡️ Garantiza que no venza la ventana de 12 meses para el Bono Postlaboral. |
| ⚖️ Ofrece recomendación imparcial sin sesgo comercial hacia AFPs o Aseguradoras. |
+------------------------------------------------------------------------------------------------------------+
🏛️ Jubilación de Funcionarios Públicos y Municipales en Chile: Asesoría Previsional para Asegurar tu Futuro. 💰
⏰ El 2026 es tu Última Oportunidad: Protege tu Bono de Retiro. ✂️
Si eres parte del sector público o municipal, planificar tu retiro hoy no es una opción, es una necesidad urgente. El año 2026 marca un punto de inflexión: es la última oportunidad para que los funcionarios públicos y municipales de Chile reciban el 100% de las bonificaciones estatales de retiro voluntario antes de enfrentar recortes graduales por edad.
El año 2026 representa una oportunidad histórica y decisiva para los funcionarios públicos y municipales de Chile: es el momento límite para gestionar tu retiro voluntario y asegurar el 100% de las bonificaciones estatales antes de enfrentar los recortes graduales por edad. ⏳
Optimizar tu jubiliación requiere articular correctamente los fondos de tu AFP con beneficios clave como el Bono Post Laboral y la Pensión Garantizada Universal (PGU). Un traspié en los plazos o en la estrategia seleccionada puede significar la pérdida irrecuperable de derechos económicos vitalicios. 💥
El sistema actual combina tus fondos de AFP con beneficios fiscales irremplazables, como el Bono Post Laboral y la PGU (Pensión Garantizada Universal). Sin embargo, acceder a ellos exige respetar plazos de postulación extremadamente estrictos. Un error de cálculo o un atraso significa perder derechos vitalicios que has ganado con décadas de esfuerzo.
📈 Consigue la Mejor Pensión: Asesoría Previsional Especializada e Imparcial.
Entendemos que jubilarse es una de las decisiones financieras más importantes de tu vida. Enfrentar el complejo sistema de AFP, Compañías de Seguros y trámites del Estado genera dudas e incertidumbre, pero no tienes por qué hacerlo solo. 🤝
Con la orientación previsional adecuada, este proceso se transforma en la base sólida de tu tranquilidad futura. Como la plataforma con mayor trayectoria en asesoría de jubilación en Chile, te garantizamos un acompañamiento 100% independiente, técnico y enfocado en proteger tu patrimonio. 🛡️
🚀 ¿Cómo Maximizamos tu Pensión y Garantizamos tus Beneficios?
No nos limitamos a un mero trámite administrativo; diseñamos una estrategia previsional personalizada para asegurar el máximo monto mensual posible y resguardar tu capital acumulado:
📑 1. Análisis Técnico, PGU y Bono Post Laboral.
Evaluamos rigurosamente tu historial laboral y previsional para incrementar el valor de tu pensión mensual. Verificamos tu elegibilidad y gestionamos oportunamente la Pensión Garantizada Universal (PGU), el Bono Post Laboral y el cálculo de Excedentes de Libre Disposición 💵.
⚖️ 2. Comparativa Transparente: Retiro Programado vs. Renta Vitalicia.
Te explicamos en lenguaje claro y sin tecnicismos ("con peras y manzanas") las diferencias, ventajas, inconvenientes y riesgos entre el Retiro Programado (AFP), la Renta Vitalicia (Aseguradoras) y las modalidades combinadas. 🍎🍐
🛡️ 3. Cláusulas Adicionales para Blindar a tu Familia.
Existen cuatro cláusulas adicionales diseñadas para potenciar las condiciones de una Renta Vitalicia. Evaluamos si en tu caso particular conviene aplicar herramientas como el Período Garantizado de Pago o la Cláusula de Incremento de Pensión para asegurar el sustento de tus beneficiarios 👨👩👧👦.
💹 4. Gestión Integral en SCOMP y Remate de Renta Vitalicia.
A través de un mandato notarial y un contrato formal de asesoría, gestionamos todo tu expediente en el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Tras recibir el certificado de ofertas, ejecutamos la estrategia del remate de Renta Vitalicia 🔨 para obligar a las aseguradoras a competir y mejorar el monto final de tu pensión.
📝 5. Informe Final de Pensión Imparcial y Firmado.
Antes de que aceptes cualquier oferta, te entregamos un Informe Final de Pensión por escrito, debidamente firmado por un asesor acreditado. Incluye una comparativa técnica detallada con nuestra recomendación experta, considerando tu estado de salud, perfil de riesgo e intereses de herencia. Tú siempre mantienes el control total y la última palabra. 📌
🏆 ¿Por qué Elegir Nuestra Asesoría Previsional Independiente?
⚖️ Independencia Total: Trabajamos de forma exclusiva para ti. No recibimos presiones ni representamos a las AFPs ni a las Compañías de Seguros, lo que garantiza una sugerencia totalmente imparcial.
🏛️ Trayectoria Pionera: Somos el portal web más antiguo de Chile dedicado a la orientación en pensiones. Nuestra experiencia histórica es tu mejor respaldo.
📜 Asesores Registrados: Contamos con profesionales certificados que cumplen estrictamente con toda la regulación de la Superintendencia de Pensiones.
🤝 Acompañamiento Humano: Te orientamos a cada paso, respondiendo todas tus inquietudes de forma transparente, rápida y cercana.
📞 7. Maximiza tu Pensión como Funcionario Público o Municipal: Asesoría Experta Personalizada.
¿Eres funcionario de la Administración Central, de Salud, Educación o Municipalidades y deseas asegurar el máximo de tus beneficios previsionales en este proceso 2026?
Nuestro equipo de Asesores Previsionales Registrados te acompaña en cada paso:
📌 Análisis Diagnóstico Gratuito: Evaluamos tu antigüedad, estamento, tasa de reemplazo y vigencia para el Bono Post Laboral.
🗂️ Gestión Integral en SCOMP: Tramitamos y negociamos el mejor remate de tasa para tu Renta Vitalicia o Retiro Programado.
📄 Elaboración del Informe Final de Pensión: Documento técnico con la recomendación óptima a tu medida y la de tu familia.
📲 Vías Directas de Contacto:
✉️ Correo Electrónico: Escríbenos directamente para adjuntar tus antecedentes o solicitar orientación.
💬 WhatsApp y Chat: Haz clic en el ícono lateral o envíanos un mensaje instantáneo.
📞 Atención Telefónica Directa: Contáctanos por llamada celular para una atención inmediata.
💻 Videollamada Personalizada: Coordinemos una sesión remota. Te enviaremos el enlace de conexión directo.
🏛️ Reunión Presencial: Coordinemos una cita de trabajo en oficinas, domicilio, en un café o donde sea.
💰 ¡Asegura el 100% de tus bonos de retiro! ⏳
💹 El 2026 es tu última oportunidad como funcionario público o municipal para jubilar sin recortes.
✂️ No arriesgues tus beneficios ante los próximos recortes por edad. Contáctanos hoy para recibir asesoría previsional experta e independiente, maximizar tu pensión y blindar el futuro de tu familia.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
