

¿Es obligatorio jubilarse a los 65 años en Chile? Descubre qué dice la ley: la edad legal es un derecho, no una obligación. Cumplir la edad legal (60 años para mujeres y 65 para hombres) otorga únicamente el derecho a solicitar la pensión de vejez en Chile, sin obligar a la persona a retirarse laboralmente. La decisión de pensionarse es totalmente voluntaria y permite seguir trabajando de forma activa mientras se accede a beneficios estatales y a distintas modalidades de jubilación.
¿Es obligatorio jubilarse a los 65 años en Chile? Lo que dice la ley.
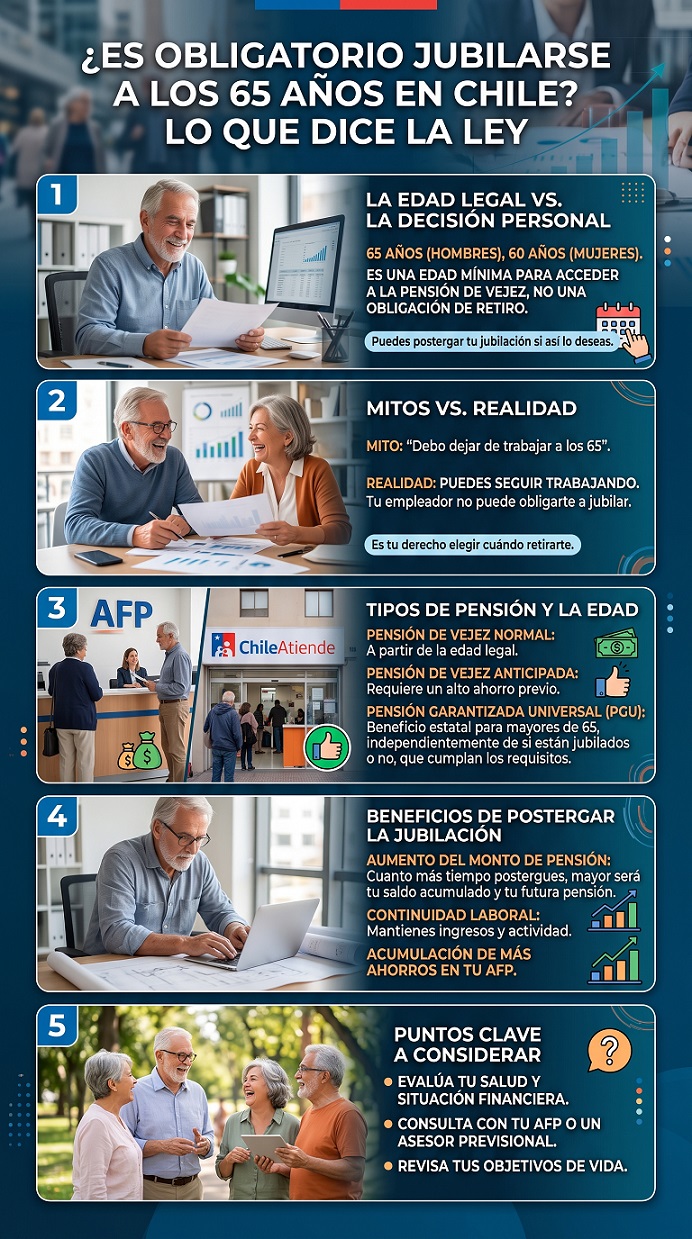
👴👵 ¿Es Obligatorio Jubilarse a los 60 65 Años en Chile? Guía Definitiva de Pensiones, Opciones y Mitos.
Existe una confusión generalizada respecto a la edad de jubilación en Chile. Es fundamental aclarar desde el inicio que los 60 años en las mujeres y los 65 años en los hombres representan únicamente el derecho legal para solicitar una pensión de vejez, pero en ningún caso constituyen un mandato ni un retiro forzoso del mercado laboral.
Existe un mito muy extendido en nuestro país: cumplir 65 años significa el fin inminente de la vida laboral. Falso. En Chile, alcanzar la edad legal (60 años para mujeres y 65 para hombres) no impone una fecha de caducidad a tu vida productiva; simplemente te otorga el derecho legal a solicitar tu pensión de vejez.
A continuación, desglosamos con absoluta claridad todo lo que necesitas saber sobre el marco legal, las modalidades de pensión, los beneficios estatales y cómo una estrategia experta puede cambiar tu futuro económico. 🚀
La decisión de pensionarse es un acto estrictamente personal y voluntario 🗳️. A continuación, analizamos en profundidad el marco legal, las diferencias por sector laboral, las modalidades de pensión, los beneficios estatales y las claves técnicas para maximizar tu jubilación 📈.
⚖️ 1. Marco Legal: Edad Legal vs. Retiro Obligatorio.
+-------------------------------------------------------------------------+
| MITO VS. REALIDAD PREVISIONAL |
+-------------------------------------------------------------------------+
| ❌ MITO: Cumplir 65 años exige renunciar al trabajo de inmediato. |
| ✔️ REALIDAD: Cumplir la edad fija un derecho, no una obligación. |
+-------------------------------------------------------------------------+
El Decreto Ley N° 3.500 📜, que regula el sistema previsional de capitalización individual, establece la edad legal de pensión en:
👩 60 años para mujeres.
👨 65 años para hombres.
Postergar la solicitud de jubilación es totalmente legal y permite continuar acumulando capital y rentabilidad en la cuenta de capitalización individual de la AFP 🏦.
🏢 Situación en el Sector Privado. (Código del Trabajo)
En la empresa privada reina la libertad contractual 💼:
& Sin causal de despido por edad: El Código del Trabajo no contempla el cumplimiento de los 60 o 65 años como justificación legal para poner fin a un contrato laboral. Un despido basado únicamente en la edad constituye discriminación 🛑.
& Compatibilidad de sueldo y pensión: Un trabajador puede pensionarse por vejez y seguir trabajando para el mismo empleador (o uno nuevo) percibiendo simultáneamente su remuneración y su pensión 💵.
& Exención de cotización obligatoria: Una vez pensionado por vejez, el trabajador queda exento de cotizar el 10% obligatorio para la AFP, lo que incrementa su sueldo líquido 💸 (pudiendo cotizar de forma voluntaria si así lo desea).
& Cotizaciones obligatorias vigentes: Se mantiene la obligación de cotizar el 7% para Salud (Fonasa/Isapre) 🩺, el Seguro de Invalidez y Sobrevivencia / Accidentes del Trabajo 🏥 y el Seguro de Cesantía 🛡️.
🏛️ Situación en el Sector Público y Leyes Especiales.
A diferencia del sector privado, en el aparato estatal existen normativas específicas:
& Estatutos Especiales: Bajo el Estatuto Administrativo (Ley N° 18.834), Estatuto Municipal (Ley N° 18.883), Poder Judicial o Salud Primaria, el funcionario que tramita y obtiene su pensión de vejez debe cesar en su cargo público 📄.
& Incentivos al Retiro Voluntario: Para compensar este cese, el Estado promulga leyes de incentivo al retiro voluntario que otorgan bonificaciones económicas a los funcionarios que cumplen la edad y deciden retirarse 🎁.
& Fuerzas Armadas y de Orden (CAPREDENA / DIPRECA): Se rigen por regímenes de reparto con años de servicio y causales de retiro o retiro temporal/definitivo específicas 🪖.
♀️👨 2. Brechas de Género, Beneficios Estatales y Expectativa de Vida.
FACTORES DE CÁLCULO DE PENSIÓN
│
┌────────────────────────────┼────────────────────────────┐
▼ ▼ ▼
📉 Tablas de Mortality 📊 Años Cotizados 🎁 Aportes Estatales
(Expectativa de Vida) (Bono Reconocimiento) (PGU y Bono por Hijo)
🌸 Brechas de Género en el Sistema Previsional.
El sistema previsional presenta importantes desafíos en materia de equidad de género ⚖️:
-
Diferencia de Edad Legal: Las mujeres se pueden jubilar 5 años antes (60 años) que los hombres (65 años), lo que equivale a 5 años menos de cotizaciones y rentabilidad acumulada.
-
Expectativa de Vida: Las tablas de mortalidad otorgan a las mujeres una mayor expectativa de vida residual, lo que obliga a distribuir el capital acumulado en un periodo de tiempo más extendido 🗓️.
-
Lagunas Laborales y Maternidad: Las interrupciones en la vida laboral por labores de cuidado reducen la densidad de cotizaciones.
⏱️ Compensación de Expectativa de Vida al Postergar la Jubilación.
Postergar la jubilación más allá de la edad legal genera un efecto multiplicador positivo 🚀:
💰 Mayor Capital Accumulado: Más meses de aportes y rentabilidad del fondo.
📉 Menor Expectativa Residual: Al calcular la pensión a mayor edad, el saldo acumulado se divide entre un número menor de años estimados de vida, lo que eleva directamente el monto del pago mensual 📊.
🎁 Beneficios por Años Cotizados y Aportes Estatales.
👶 Bono por Hijo: Beneficio estatal para mujeres por cada hijo nacido vivo o adoptado. Equivale al 10% de 1,5 ingresos mínimos mensuales vigentes al momento del nacimiento, más la rentabilidad del Fondo E hasta que la mujer cumple 65 años 🌸.
📜 Bono de Reconocimiento: Documento emitido por el Estado que reconoce las cotizaciones realizadas en el antiguo sistema previsional (INP / Cajas de Previsión).
🏛️ Pensión Garantizada Universal (PGU):
& Beneficio financiado por el Estado para el 90% de la población de menores ingresos 🤝.
& Reajustada anualmente (alcanzando el monto de $224.004 mensuales a partir de febrero de 2025).
& Requisitos: Tener 65 años cumplidos (tanto hombres como mujeres), acreditar residencia en Chile y tener una pensión base inferior al umbral máximo establecido ($1.210.828) 📍.
& Dato clave: No exige estar jubilado en la AFP; se puede percibir la PGU y continuar trabajando de forma activa 🛠️.
🏦 3. Modalidades de Pensión: Retiro Programado vs. Renta Vitalicia.
Al momento de pensionarse, el afiliado debe elegir cómo se administrarán y pagarán sus fondos acumulados 🧮:
+----------------------------------------------------------------------------------+
| RETIRO PROGRAMADO VS. RENTA VITALICIA |
+----------------------------------------------------------------------------------+
| Característica | Retiro Programado (AFP) | Renta Vitalicia (Compañía) |
+---------------------------+-------------------------+----------------------------+
| Propiedad de los Fondos | Del Afiliado | De la Aseguradora |
| Heredabilidad | Sí (Saldo de herencia) | No (Salvo cláusulas) |
| Monto Mensual | Variable (Recálculo) | Fijo e Inamovible en UF |
| Riesgo de Longevidad | Asumido por el Afiliado | Asumido por la Aseguradora |
+----------------------------------------------------------------------------------+
1️⃣ Retiro Programado. (Administrado por la AFP)
💼 Propiedad y Herencia: Los fondos siguen siendo de propiedad del afiliado. En caso de fallecimiento, el saldo restante se entrega a los beneficiarios de pensión o constituye herencia 📦.
📉 Recálculo Anual: La pensión se recalcula año a año en función de la rentabilidad del fondo, la edad de los beneficiarios y la expectativa de vida residual. Por ello, el monto de la pensión tiende a disminuir con el paso del tiempo 📉.
2️⃣ Renta Vitalicia Inmediata. (Compañía de Seguros de Vida)
🔒 Pensión Fija de por Vida: El afiliado traspasa su saldo acumulado a una Compañía de Seguros de Vida a cambio de una renta mensual fija pactada en UF 🛡️.
🚫 Irrevocable: La decisión no se puede revertir. Se pierde la propiedad del fondo y la opción de herencia tradicional (quedando protegidos únicamente los beneficiarios legales de pensión de sobrevivencia) 👥.
3️⃣ Modalidades Combinadas.
Existe la posibilidad de optar por Renta Vitalicia Diferida o Renta Vitalicia Inmediata con Retiro Programado, combinando la seguridad de un monto fijo futuro con la flexibilidad inicial de la AFP 🔀.
⚙️ 4. Análisis Técnico: Excedente de Libre Disposición, Seguro SIS y Cláusulas.
💸 Retiro de Excedente de Libre Disposición. (ELD)
El Excedente de Libre Disposición (ELD) es el saldo acumulado en la cuenta de AFP que excede el capital necesario para financiar una pensión razonable 💵.
REQUISITOS TÉCNICOS PARA OPTAR AL ELD
│
┌───────────────────────────┴───────────────────────────┐
▼ ▼
Pensión >= 70% del promedio de Pensión >= 100% de la
remuneraciones de los últimos 10 años. PGU / Pensión Máxima.
-
📑 Tratamiento Tributario: El ELD se puede retirar en efectivo libre de impuestos hasta un tope legal anual (hasta 200 UTM anuales con un límite global de 800 UTM) o tributar bajo el Impuesto Global Complementario según la opción más favorable 📊.
🛡️ Seguro de Invalidez y Sobrevivencia. (SIS)
El Seguro SIS es financiado por el empleador durante la vida laboral activa del trabajador 🏥:
& Cobertura Activa: Protege al trabajador ante una declaración de Invalidez Parcial o Total dictaminada por la Comisión Médica 🩺.
& Protección a Sobrevivientes: En caso de fallecimiento del trabajador activo, el SIS aporta el capital necesario para completar la pensión de sobrevivencia de sus beneficiarios legales (cónyuge, e hijos menores o estudiantes) 👨👩👧.
📜 Cláusulas Adicionales en Rentas Vitalicias.
Al contratar una Renta Vitalicia, es posible incorporar cláusulas especiales para proteger al grupo familiar:
⏳ Período Garantizado de Pago: Garantiza que, si el titular fallece durante un plazo determinado (ej. 10, 15 o 20 años), el 100% de la pensión se seguirá pagando a los beneficiarios designados por el tiempo restante ⏱️.
💰 Aumento Temporal de Pensión: Se inicia con una renta más alta que puede ser hasta el doble hasta el fin del período contratado, después puede bajar hasta la mitad.
📈 Cláusula de Aumento Porcentual: Permite incrementar el porcentaje de pensión que recibirá la cónyuge o beneficiaria en caso de fallecimiento del titular 📝.
💹 Aumento Diferido de Pensión: Comienza con una jubilación mínima para diferir en una fecha determinada futura, aumentar la jubilación al máximo.
🔨 "Remate" o Licitación de Renta Vitalicia.
Dentro del proceso previsional, las Compañías de Seguros pueden competir en una puja u oferta de remate previa a la decisión final. Si una aseguradora desea captar un fondo elevado, puede realizar un remate o oferta externa/remate en SCOMP, mejorando la tasa y la pensión mensual ofrecida al afiliado 🏷️.
🗂️ 5. Gestión Estratégica del SCOMP e Informe Final de Pensión:
EL FLUJO DEL TRÁMITE EN SCOMP
│
1. Solicitud de Ofertas ──► 2. Certificado de Ofertas ──► 3. Informe Final de Pensión
(AFP / Asesor) (Emisión SCOMP) (Evaluación de Opciones)
🖥️ ¿Qué es el SCOMP y cómo funciona?
El Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) es una plataforma tecnológica obligatoria y centralizada 🌐.
A) El afiliado ingresa una Solicitud de Ofertas.
B) El SCOMP emite un Certificado de Ofertas interconectando a todas las AFPs y Compañías de Seguros de Vida de Chile 📊.
C) Todas las entidades entregan simultáneamente sus propuestas formales en UF de Retiro Programado y Renta Vitalicia 📑.
🏦 Asesoría Previsional Especializada en Chile: Obten la Mejor Pensión y Protege tu Futuro. 💰
❓ ¿Es Obligatorio Jubilarse a los 65 Años en Chile? Descubre la Verdad Legal. 📑
📌 Cumplir la edad legal (60 años para mujeres y 65 años para hombres) es un derecho, no una obligación laboral. La ley chilena establece que la edad legal solo habilita la posibilidad de tramitar la pensión de vejez; por ende, la decisión de retirarte es 100% voluntaria.
💡 ¿Sabías que puedes seguir trabajando activamente mientras recibes tu pensión o beneficios estatales?
💼 Continuidad Laboral: Puedes continuar en tu trabajo actual o emprender de forma independiente mientras percibes tus fondos de jubilación.
🏛️ Acceso a la PGU: Si cumples con los requisitos de edad y vulnerabilidad socioeconómica, puedes solicitar la Pensión Garantizada Universal (PGU), un valioso aporte estatal que incrementa significativamente tu ingreso mensual.
📈 Estrategia de Retiro: Decidir el momento exacto para pensionarte permite capitalizar de mejor manera los saldos de tu cuenta individual en la AFP.
🛡️ Consigue la Mejor Pensión: Asesoría Previsional Especializada e Imparcial. 📊
Jubilarse representa una de las decisiones económicas y patrimoniales más trascendentales de tu vida. Navegar sin orientación por el complejo ecosistema de las AFP, las Compañías de Seguros de Vida y los beneficios estatales como la Pensión Garantizada Universal (PGU) suele generar incertidumbre.
🤝 No tienes que realizar este proceso a ciegas. En nuestro portales tenemos la plataforma con mayor trayectoria y experiencia en orientación previsional de Chile transformamos un trámite burocrático en una estrategia financiera a tu medida, enfocado en maximizar tu monto mensual y proteger el bienestar de tu familia.
🚀 ¿Cómo Maximizamos tu Jubilación Paso a Paso? 🎯
🧮 1. Análisis Técnico, PGU y Excedentes de Libre Disposición. (ELD) 💵
Evaluamos minuciosamente tu historial de cotizaciones, Bono de Reconocimiento y metas familiares. Determinamos con exactitud si cumples con los requisitos normativos para retirar Excedentes de Libre Disposición (ELD) dinero de libre uso que puedes retirar en liquidez y gestionamos la postulación a la Pensión Garantizada Universal (PGU).
⚖️ 2. Modalidades de Pensión y Cláusulas Adicionales de Protección. 📄
Te explicamos con total claridad las diferencias entre el Retiro Programado (AFP), la Renta Vitalicia (Aseguradoras) y las Modalidades Combinadas:
🔒 Las 4 Cláusulas Adicionales de Renta Vitalicia: Evaluamos las cuatro coberturas especiales de protección (tales como el Período Garantizado de Pago o el Aumento de Pensión por Fallecimiento) para garantizar la cobertura de tu cónyuge o beneficiarios legales.
📉 3. Tramitación en SCOMP y el Poder del Remate de Renta Vitalicia. 💹
Nos encargamos del proceso formal ante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) mediante un mandato notarial y un contrato de asesoría previsional transparente:
🏷️ El Remate de Renta Vitalicia: Una vez emitido el Certificado de Ofertas de SCOMP, un asesor especializado gestiona un remate o licitación de ofertas ante las aseguradoras para superar la oferta base y mejorar tu tasa de pensión mensual.
📝 4. Informe Final de Pensión Escrito e Imparcial. 📜
Antes de suscribir cualquier aceptación de pensión, te entregamos un Informe Final de Pensión técnico, por escrito y firmado. Este documento incluye una comparativa detallada de todas las opciones del mercado y nuestra recomendación experta acorde a tu estado de salud, perfil de riesgo y expectativas de herencia. Tú siempre tienes la última palabra.
⭐ ¿Por Qué Elegir Nuestra Asesoría Previsional? 🏆
🏛️ Independencia Total y Cero Conflictos de Interés: Trabajamos exclusivamente para ti. No pertenecemos a ninguna AFP ni Compañía de Seguros, garantizando una postura 100% neutral.
📜 Asesores Registrados: Contamos con profesionales acreditados y fiscalizados bajo la normativa de la Superintendencia de Pensiones y la Comisión para el Mercado Financiero (CMF).
📜 Trayectoria Pionera: Somos la plataforma digital con más años de historia dedicados a la orientación en jubilación en todo el país.
🫂 Acompañamiento Humano: Te guiamos paso a paso, respondiendo cada inquietud sin modismos técnicos ni letra chica.
📣 6. Planifica tu Futuro Previsional con Asesoría Experta. 📞
Jubilarse no es solo cumplir una edad; es una decisión financiera integral que condicionará la calidad de vida de los años venideros 🎯. Ya sea que decidas pensionarte a la edad legal, postergar tu retiro o continuar trabajando de forma activa, la planificación informada marca la diferencia.
+--------------------------------------------------------------------------------------+
| ¿LISTO PARA TOMAR LA MEJOR DECISIÓN? |
+--------------------------------------------------------------------------------------+
| 📲 WhatsApp Directo │ 💻 Videollamada Técnica │ 📞 Llamada Telefónica |
| ✉️ Correo Electrónico │ 📝 Formulario Web │ 🏢 Entrevista Presencial|
+--------------------------------------------------------------------------------------+
Un equipo de Asesores Previsionales Acreditados te acompañará paso a paso para gestionar tu SCOMP, evaluar el Excedente de Libre Disposición, seleccionar las cláusulas adecuadas y maximizar el valor de tu pensión 🚀.


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
