Mejores Compañías de Rentas Vitalicias Chile [Ranking 2027]. Compara las mejores compañías de rentas vitalicias en Chile para 2027 (Solvencia AAA y AA+). Maximiza tu pensión con un Asesor SP. ¡Cotiza hoy! El artículo analiza el ranking 2027 de las mejores compañías de rentas vitalicias en Chile liderado por MetLife (AAA), Penta Vida, Consorcio, Confuturo y Santander RRVV (AA+) destacando la alta seguridad del mercado y cómo equilibrar la solvencia crediticia con la mejor tasa de pensión en UF. Además, compara esta modalidad frente al Retiro Programado, explica cómo maximizar la pensión y proteger la herencia familiar mediante Cláusulas Adicionales con Remate de Renta Vitalicia en el SCOMP con un Asesor Previsional, y detalla el impacto de la Reforma Previsional 2027.
Mejores Compañías de Rentas Vitalicias Chile [Ranking 2027]
Las Mejores Compañías de Rentas Vitalicias en Chile: Ranking de Solvencia y Tasas [2027]
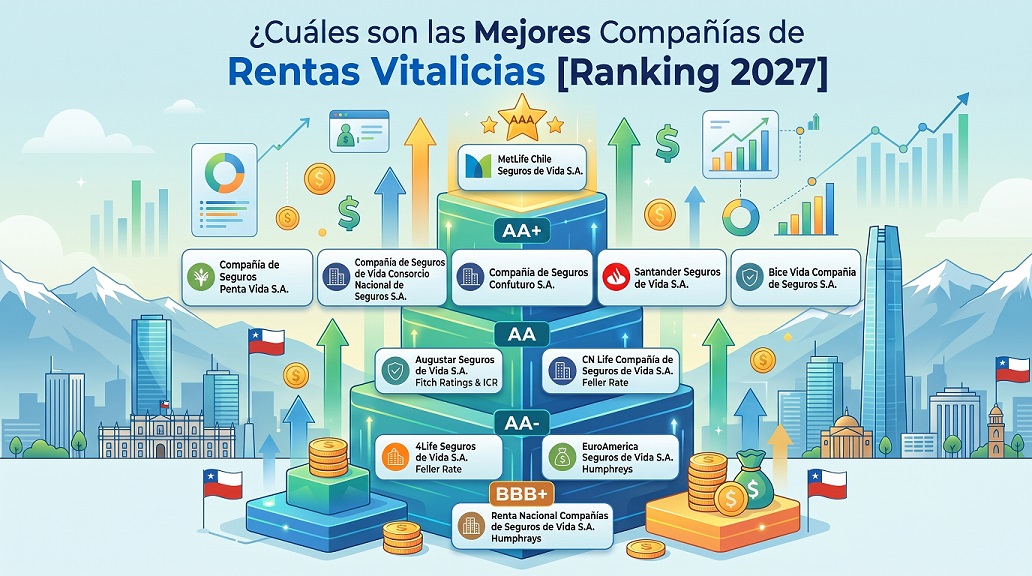
Las mejores compañías de rentas vitalicias en Chile hacia 2027 son MetLife (única con clasificación máxima AAA), seguida por Penta Vida, Consorcio, Confuturo y Santander Seguros de Rentas Vitalicias (AA+). La elección óptima equilibra la solvencia crediticia regulada por la CMF con la mayor tasa ofertada en el SCOMP.
¿Qué define realmente la seguridad de tu jubilación durante los próximos 25 o 30 años?
Al contratar una Renta Vitalicia bajo las normas del Decreto Ley N° 3.500 (D.L. 3.500), traspasas la propiedad de tus fondos acumulados en la AFP a una Compañía de Seguros de Vida. A cambio, la aseguradora asume de forma irrevocable el riesgo de longevidad y de mercado, obligándose por contrato a pagarte una pensión mensual fija en Unidades de Fomento (UF) para toda la vida.
Las mejores compañías de rentas vitalicias en Chile para 2027 son MetLife (AAA), Penta Vida (AA+), Consorcio Nacional (AA+), Confuturo (AA+) y Santander RRVV (AA+), evaluadas por su clasificación de riesgo en la CMF y tasas de pensión en UF ofertadas dentro del sistema obligatorio SCOMP.
En la práctica, todas las compañías de seguros cumplen con el pago de las pensiones, independientemente de su clasificación de riesgo, lo que hace muy seguro al mercado asegurador chileno. Cuando una entidad atraviesa dificultades financieras o decide reorientar su estrategia hacia retornos de más corto plazo, suele ser adquirida de inmediato por otra aseguradora de mayor solidez.
Contenido revisado por Asesor Previsional Luis Fernando Correa, inscrito en el Registro de Asesores Previsionales de la SP (N° de registro [247]) | Actualizado a normativa vigente (Noviembre 2026 / Proyección 2027).
Ranking 2027: Clasificación de Solvencia de las Aseguradoras de Rentas Vitalicias.
El mercado asegurador chileno experimentó reestructuraciones clave durante 2026 que configuran el escenario de 2027. Destaca la entrada y consolidación de Santander Seguros de Rentas Vitalicias S.A. (con clasificación AA+ tras integrar la cartera y operaciones de Principal Vida Chile) y la salida comercial de Zurich Chile (ex Chilena Consolidada) en el segmento directo tras su integración previa en AuguStar Seguros (ex Ohio National).
Asimismo, BICE Vida absorbió la cartera previsional de Sura, consolidando su escala operativa.
El punto crítico al comparar compañías es el siguiente:
La métrica oficial para evaluar el respaldo patrimonial de una aseguradora a largo plazo es su Clasificación de Riesgo de Solvencia, fiscalizada por la Superintendencia de Pensiones (SP). y la Comisión para el Mercado Financiero (CMF)
Nota regulatoria sobre exclusiones: Principal Vida y Seguros Sura dejaron de emitir nuevas pólizas previsionales tras traspasar sus carteras a Santander RRVV y BICE Vida, respectivamente. Por su parte, Zurich Chile dejó de operar de forma independiente en este ranking tras su fusión previsional en AuguStar y 4Life Seguros subió a AA que es una clasificación sólida para nuevas emisiones desde mediados de 2026.
Todo el Mercado de rentas vitalicias es muy seguro:
Una vez le pregunté a un empresario al que asesoré en su pensión si consideraría a Renta Nacional, del Grupo Errázuriz, para jubilarse. Su respuesta fue un sí rotundo, respaldado por su propia experiencia en los negocios.
Él es ingeniero químico y tuvo una exitosa empresa dedicada a la fabricación exclusiva de un producto especializado, cuyos componentes dependían de minerales extraídos de una mina de lo que hoy conocemos como "tierras raras". Sin embargo, tuvo que cerrar su negocio cuando el Grupo Errázuriz compró el yacimiento y comenzó a comercializar el mismo producto a un precio menor. Lejos de guardarle rencor, su conclusión fue pragmática: "A ese grupo económico le va muy bien; su solidez me da seguridad y por eso me jubilaría en su compañía de seguros".
¿Cuántos pensionados tiene hoy Renta Nacional?
Actualmente, Renta Nacional Compañía de Seguros de Vida S.A. (perteneciente al Grupo Errázuriz) respalda esa confianza con una cartera que supera los 27.000 a 30.000 pensionados vigentes bajo la modalidad de Rentas Vitalicias.
Finalmente se puede concluir que, todas las compañías de seguros de rentas vitalicias en Chile, pagan oportunamente sus pensiones.
Comparativa de Modalidades: Renta Vitalicia vs. Retiro Programado vs. Mixta.
Antes de seleccionar una aseguradora, debes definir bajo qué modalidad estructurarás tu jubilación según el Compendio de Normas del Sistema de Pensiones.
Con una tasa de interés técnica media de venta cercana al 2,84% real anual en UF, el contraste técnico entre las alternativas vigentes es determinante:
Para profundizar en el comportamiento de tus ahorros bajo cada régimen, revisa nuestra guía sobre diferencias entre Retiro Programado y Renta Vitalicia .
💡 ¿Ya tienes tu Certificado de Saldo o estás próximo a cumplir la edad legal?
No aceptes la primera oferta de tu AFP ni firmes en una sucursal sin comparar todo el mercado. Si ya iniciaste tu trámite o tienes un Certificado de Ofertas SCOMP vigente, agenda una revisión gratuita con un Asesor Previsional acreditado en la SP/CMF. Negociamos mediante Remate Externo para conseguir la tasa más alta en compañías AAA y AA+. [Solicitar Evaluación de Ofertas SCOMP Ahora →]
Paso a Paso: Cómo Cotizar y Maximizar tu Pensión en el SCOMP.
Ningún ranking estático reemplaza la cotización en tiempo real dentro del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), ya que las aseguradoras ajustan sus tasas de descuento semanalmente según su calce de activos en UF.
El procedimiento oficial regulado por la Superintendencia de Pensiones consta de 5 etapas secuenciales:
1) Solicitar la Solicitud de Pensión y el Certificado de Saldo en tu AFP: Debes presentar tu cédula de identidad y la declaración jurada de Beneficiarios de Pensión de Sobrevivencia (cónyuge, conviviente civil o hijos). La AFP consolidará tus ahorros obligatorios, APV y el Bono de Reconocimiento liquidado por el IPS (si cotizaste en el antiguo sistema de cajas), o bien el aporte adicional del Seguro de Invalidez y Sobrevivencia (SIS) tras el dictamen de la Comisión Médica.
2) Ingresar la Consulta de Montos de Pensión al SCOMP: A través de un Asesor Previsional registrado, ingresas hasta 3 combinaciones de consulta en el sistema interconectado. Es fundamental incluir desde el inicio las Cláusulas Adicionales que protegen a tu familia.
3) Analizar el Certificado de Ofertas del SCOMP: En un plazo de días hábiles recibirás un documento oficial (con vigencia estricta de 12 días hábiles) que detalla las ofertas vinculantes de todas las aseguradoras participantes y el cálculo de Retiro Programado.
4) Ejecutar el Remate de Renta Vitalicia o solicitar Oferta Externa: Si las ofertas iniciales del SCOMP no alcanzan tu objetivo, tu Asesor Previsional activa una licitación transparente o negocia una mejora directa con compañías líderes (como MetLife, Penta Vida o Consorcio). En el remate, las aseguradoras pujan al alza superando la tasa original; en caso de empate en el monto ofertado y de no pronunciarse el afiliado en 10 días hábiles, la ley adjudica la póliza automáticamente a la aseguradora con mejor Clasificación de Riesgo.
5) Emitir el Informe Final de Pensión y firmar la Aceptación Definitiva: El asesor elabora un documento técnico y legal firmado donde justifica la recomendación óptima según solvencia, tasa y herencia, procediendo al cierre formal y al pago de tu primera pensión más la Pensión Garantizada Universal (PGU) si cumples los requisitos del IPS.
Descubre cómo funciona la puja electrónica entre aseguradoras en nuestro artículo especializado sobre cómo ganar más pensión mediante el Remate en el SCOMP.
Cláusulas Adicionales y Excedente de Libre Disposición (ELD): Protección Patrimonial.
Un error común es creer que al elegir una Renta Vitalicia "se pierde la plata si falleces pronto". La normativa de la CMF permite blindar el capital familiar agregando coberturas expresas al contrato:
1.- Cláusula de Período Garantizado de Pago (10, 15, 20 o 25 años): Si el titular fallece antes de que se cumpla el plazo contratado, la aseguradora continúa pagando el 100% de la pensión mensual pactada a tus beneficiarios legales o, en ausencia de estos, a los herederos o personas que tú hayas designado libremente (se puede cobrar también como capital al contado descontado).
2.- Cláusula de Aumento Temporal de Pensión: Permite recibir una pensión significativamente más alta durante los primeros años de jubilación (ej. primeros 5 o 10 años para cubrir deudas, salud o proyectos) y luego estabilizarla en el monto base vitalicio; debe contratarse en conjunto con un período garantizado.
3.- Cláusula de Aumento de Porcentaje para Sobrevivencia: Eleva el porcentaje legal de pensión de sobrevivencia para el cónyuge o conviviente civil desde el 60% legal hasta el 80% o 100% del monto que recibía el titular en vida.
4.- Cláusula de Aumento Diferido de Pensión: Permite iniciar la jubilación con una pensión mínima para capear impuestos y diferir el aumento al máximo para una fecha determinada en el futuro.
Revisa todos los detalles legales sobre herencia previsional en nuestra guía de Cláusula de Período Garantizado en Rentas Vitalicias.
¿Y qué ocurre si acumulas un fondo alto y deseas retirar dinero en efectivo al jubilar?
Puedes optar al Excedente de Libre Disposición (ELD) si tu saldo supera el capital necesario para financiar una pensión igual o mayor al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años (y superior al piso legal de 12 UF fijado por normativa). Este excedente permite retirar hasta 200 UTM anuales libres de impuestos (con un tope de 1.200 UTM en 6 años) o hasta 800 UTM exentas en un retiro único. Puedes simular tu retiro tributario en nuestra sección de [Enlace interno sugerido: requisitos y cálculo del Excedente de Libre Disposición ELD
📊 Caso Práctico Simulado: Impacto en UF de Elegir Modalidad y Remate SCOMP.
Para aterrizar los números, analicemos el caso real simulado de Roberto (65 años, casado con cónyuge de 62 años), quien acumula un saldo total en su AFP de 3.500 UF (aproximadamente $133.000.000 CLP) y cumple requisitos para la PGU:
Escenario A (Retiro Programado en AFP):
& Año 1: Recibe 18,2 UF mensuales + PGU.
& Año 10 (75 años): Por el recálculo anual de las Tablas de Mortalidad y volatilidad de fondos, su pensión autofinanciada cae a 13,4 UF mensuales.
& Año 18 (83 años): Su pensión base disminuye a 9,8 UF mensuales.
Escenario B (Renta Vitalicia Inmediata con Período Garantizado a 15 años vía Asesor Previsional):
& Oferta inicial en SCOMP (Compañía AA+): 15,6 UF mensuales fijas para siempre.
& Oferta final tras Remate / Oferta Externa gestionada por Asesor: 16,3 UF mensuales fijas de por vida en MetLife (AAA) o Santander RRVV (AA+).
Resultado Financiero: Roberto asegura 16,3 UF mensuales invariables de por vida (+ PGU), elimina el riesgo de que su pensión baje a la mitad en la tercera edad y garantiza que, si él y su esposa fallecen antes de 15 años, sus hijos reciban el 100% de las rentas garantizadas restantes (un piso protegido inicial de 2.934 UF).
Transición a la Reforma Previsional 2027: ¿Qué Aplica Hoy y Qué Cambiará?
Con la entrada en vigencia gradual de las disposiciones de la Reforma Previsional hacia 2027, muchos afiliados tienen dudas sobre si conviene jubilar hoy o esperar los nuevos mecanismos regulatorios.
Es fundamental separar las reglas vigentes hoy de los ajustes programados para 2027:
Errores Frecuentes, Exclusiones o Motivos de Rechazo en el Trámite del SCOMP.
En nuestra experiencia auditando cientos de procesos reales en terreno ante las AFP y Compañías de Seguros, detectamos 4 fricciones críticas que demoran el pago o reducen irreversiblemente la pensión del afiliado:
1.- Perder la vigencia de los 12 días hábiles del Certificado de Ofertas SCOMP: Las ofertas de renta vitalicia caducan exactamente al día hábil 12 desde su emisión. Si las tasas de interés de mercado bajan en esa quincena y dejas vencer el certificado, la nueva cotización arrojará una pensión mensual en UF menor para toda tu vida.
2.- Omitir o registrar con errores a los Beneficiarios Legales en la Declaración de Sobrevivencia: Si tienes un hijo entre 18 y 24 años cursando estudios regulares o un cónyuge/conviviente civil y no adjuntas los certificados de matrimonio o alumno regular actualizados al emitir el Certificado de Saldo, el SCOMP bloqueará o anulará la cotización por inconsistencia actuarial, retrasando tu jubilación entre 30 y 45 días.
3.- No exigir la visación previa del Bono de Reconocimiento antes de cotizar: Si tienes cotizaciones en las antiguas cajas (Ex-INP) y el bono presenta errores en las rentas de la década del 70 u 80, aceptar una oferta sin haber tramitado el Reclamo de Bono de Reconocimiento impedirá sumar ese capital extra a tu prima de renta vitalicia.
4.- Contratar directo con un agente de ventas de una sola aseguradora creyendo ahorrar comisión: Los agentes de ventas exclusivos solo pueden ofrecerte la póliza de su propia empresa y aplican una comisión comercial interna similar o superior. Al operar con un Asesor Previsional independiente registrado en la SP/CMF, los honorarios están estrictamente regulados por ley (con tope legal del 1,5% del saldo destinado a pensión, con techo máximo de 60 UF en Renta Vitalicia), lo que en la práctica se compensa con creces al obtener una tasa superior en el Remate SCOMP entre las 10 compañías del mercado.
Conoce el detalle de las tarifas legales y resguardos regulatorios en nuestra página de Costos y beneficios de la Asesoría Previsional en Chile.
Preguntas Frecuentes sobre Compañías de Rentas Vitalicias:
1.- ¿Cuál es la compañía de rentas vitalicias más segura en Chile para 2027?
MetLife Chile lidera el ranking de seguridad financiera al ser la única aseguradora del país con clasificación de solvencia AAA otorgada por Fitch Ratings y Moody's Local. Le siguen con nota AA+ (muy alta capacidad de pago a largo plazo) compañías consolidadas como Penta Vida, Consorcio Nacional, Confuturo, Santander Seguros de Rentas Vitalicias y BICE Vida. Además, todas las pólizas cuentan con la Garantía Estatal establecida en el D.L. 3.500.
2.- ¿Qué pasa con mi pensión si una compañía de rentas vitalicias quiebra o se vende?
Tu pensión mensual en UF se mantiene intacta. Cuando una aseguradora decide salir del mercado (como ocurrió con el traspaso de Principal a Santander RRVV o de Sura a BICE Vida), la CMF fiscaliza el traspaso íntegro de las reservas técnicas y contratos sin alterar ni una sola cláusula. En el evento extremo de liquidación forzosa o quiebra, el Estado de Chile garantiza el 100% de la PGU más el 75% del exceso sobre dicho monto, con un tope de 45 UF mensuales. En la práctica las aseguradoras que han tenido problemas han sido compradas por otras sin perjudicar a los pensionados.
3.- ¿Puedo recibir la Pensión Garantizada Universal (PGU) si contrato una Renta Vitalicia?
Sí, la Renta Vitalicia es 100% compatible con la PGU. Si tienes 65 años o más, acreditas los años de residencia en Chile y no integras el 10% de mayores ingresos de la población (evaluado por el IPS mediante el instrumento de focalización previsional), el monto de la PGU se suma mensualmente de forma íntegra al pago en UF de tu aseguradora.
4.- ¿Qué ocurre con mis fondos en una Renta Vitalicia si fallezco a los pocos años de jubilar?
Si contrataste una Cláusula de Período Garantizado de Pago (por ejemplo, a 15 o 20 años), la aseguradora pagará el 100% de las pensiones garantizadas pendientes a tus beneficiarios o a los herederos que tú hayas designado en la póliza. Una vez finalizado el período garantizado, tus beneficiarios legales (como tu cónyuge vitalicio) seguirán recibiendo su Pensión de Sobrevivencia según los porcentajes del D.L. 3.500.
5.- ¿Cuándo conviene elegir Renta Vitalicia en lugar de Retiro Programado en la AFP?
Conviene optar por una Renta Vitalicia cuando buscas estabilidad financiera absoluta en UF de por vida, evitando que tu pensión baje año tras año por el recálculo de las tablas de mortalidad o por caídas en la rentabilidad de los multifondos. También es la opción recomendada cuando las tasas de interés técnicas del SCOMP están sobre su promedio histórico y deseas dejar a tu cónyuge e hijos protegidos mediante un Período Garantizado.
6.- ¿Qué saldo mínimo necesito en mi AFP para poder contratar una Renta Vitalicia?
Para optar por una Renta Vitalicia (Inmediata o Diferida), los fondos acumulados en tu cuenta de capitalización individual deben ser suficientes para financiar una pensión mensual que sea igual o superior a 3 UF. Si tu saldo proyecta una pensión menor a ese umbral legal, el sistema no habilitará ofertas de aseguradoras en el SCOMP y deberás pensionarte inicialmente bajo la modalidad de Retiro Programado en tu AFP.
7.- ¿Puedo arrepentirme o cambiar de compañía después de contratar una Renta Vitalicia?
No. A diferencia del Retiro Programado (donde puedes cambiarte de AFP o traspasarte a una Renta Vitalicia en cualquier momento), el contrato de Renta Vitalicia es irrevocable. Al firmarlo, traspasas la propiedad de tus fondos previsionales a la aseguradora a cambio de que esta asuma el riesgo de longevidad y financiero, comprometiéndose a pagarte una renta fija en UF de por vida.
8.- ¿Qué es el SCOMP y cómo logró que las compañías mejoren su oferta de pensión?
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma electrónica fiscalizada por la CMF y la Superintendencia de Pensiones donde todas las aseguradoras compiten de forma transparente por tus fondos. Una vez que recibes el Certificado de Ofertas inicial del sistema, tienes derecho a solicitar un Remate Electrónico (o realizar negociaciones de Oferta Externa), instancia donde las compañías de seguros pujan ofreciendo una pensión en UF mayor a la ofertada originalmente.
9.- ¿Cuál es la diferencia entre la Cláusula de Período Garantizado y la de Aumento Temporal de Pensión?
El Período Garantizado protege a tu familia en caso de fallecimiento prematuro (asegurando el pago del 100% de tu pensión por 10, 15 o 25 años a tus beneficiarios o herederos designados). En cambio, la Cláusula de Aumento Temporal te permite duplicar (hasta un 100% adicional) el monto de tu propia pensión mensual durante los primeros años de jubilación ideal para pagar deudas hipotecarias o cubrir gastos médicos iniciales, tras lo cual la pensión baja al monto vitalicio base pactado. Ambas cláusulas se pueden combinar en una misma póliza.
10.- ¿Puedo retirar el Excedente de Libre Disposición (ELD) al contratar una Renta Vitalicia?
Sí, puedes retirar parte de tus ahorros en efectivo (libre de impuestos hasta 800 UTM si optas por retiro único, o 200 UTM anuales hasta enterar 1.200 UTM en 6 años) siempre que cumplas con dos requisitos: tener al menos 10 años de afiliación en el sistema previsional y que el saldo restante en tu cuenta financie una pensión en Renta Vitalicia igual o superior al 70% del promedio de tus remuneraciones imponibles de los últimos 10 años (y al menos igual a las 12 UF exigidas por ley).
11.- ¿En qué consiste la Renta Vitalicia Escalonada.
Es un concepto que no se usa en Chile, aquí salieron al mercado previsional como Cláusulas Adicionales de diferentes tipos, que la reemplazan a la escalonada.
12.- ¿Cuánto cobra un Asesor Previsional frente a un Agente de Ventas al contratar una Renta Vitalicia?
Si contratas a través de un Asesor Previsional independiente inscrito en el Registro de Asesores Previsionales de la Superintendencia de Pensiones (quien te representa ante todas las aseguradoras del mercado), la comisión máxima legal es del 1,5% de tus fondos destinados a pensión, con un tope de 60 UF. Si decides tramitar directamente con un Agente de Ventas exclusivo de una sola compañía o directo en la sucursal de la aseguradora, no se descuenta comisión de intermediación de tus fondos acumulados.
13.- ¿Qué impuestos y descuentos legales se aplican al pago mensual de una Renta Vitalicia?
Del monto bruto en UF de tu Renta Vitalicia se descuenta mensualmente el 7% de cotización legal de salud (destinado a Fonasa o a tu Isapre; salvo que seas beneficiario de la exención o rebaja del 7% por contar con PGU o pertenecer al 80% más vulnerable siendo mayor de 65 años). Adicionalmente, si tu pensión total supera el tramo exento mensual (13,5 UTA anuales, equivalentes a cerca de $900.000 mensuales), el exceso tributa según la tabla progresiva del Impuesto Único de Segunda Categoría.
14.- ¿Qué beneficios adicionales (como préstamos, cajas de compensación o cuota mortuoria) entregan las aseguradoras?
Al pensionarte en una Compañía de Seguros de Vida mantienes el derecho legal a la Cuota Mortuoria de 15 UF para gastos funerarios (pagada directamente por la aseguradora). Asimismo, puedes afiliarte de forma individual a cualquier Caja de Compensación (Los Andes, La Araucana, Los Héroes o 18 de Septiembre) para acceder a créditos sociales, bonos de salud y centros vacacionales, además de optar a créditos de consumo preferenciales con descuento por planilla que ofrecen las propias aseguradoras.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada, Independiente e Imparcial.
Entendemos que jubilarse es una de las decisiones financieras y patrimoniales más trascendentales de tu vida. Enfrentarse en solitario al lenguaje técnico de las AFP, a las cotizaciones de las Compañías de Seguros y a los plazos legales puede generar incertidumbre; sin embargo, no tienes que recorrer este camino solo. Con la estrategia correcta, tu trámite de pensión deja de ser una carga burocrática y se transforma en el pilar de tu tranquilidad económica y familiar.
En nuestros portales te brindamos la plataforma pionera y con mayor trayectoria histórica en asesoría de jubilación en Chile, te garantizamos un proceso 100% transparente, riguroso y enfocado exclusivamente en maximizar tu ingreso mensual y blindar tu patrimonio.
┌──────────────────────────────────────────────────────────────────────┐
│ 🧭 TU RUTA SEGURA HACIA UNA JUBILACIÓN ÓPTIMA │
│ │
│ [1. Diagnóstico] ➔ [2. Diseño SCOMP] ➔ [3. Remate UF] ➔ [4. Firma] │
│ Saldo + PGU Cláusulas + ELD Puja al Alza Informe │
└──────────────────────────────────────────────────────────────────────┘
🚀 ¿Cómo Maximizamos tu Jubilación y Protegemos a tu Familia?
Más que gestionar documentos, diseñamos una arquitectura previsional a tu medida para que cada Unidad de Fomento (UF) ahorrada durante tu vida laboral rinda el máximo beneficio posible:
📊 1. Diagnóstico Patrimonial, PGU y Excedente de Libre Disposición.
Evaluamos tu historial previsional completo para estructurar el mayor monto de pensión mensual posible. Calculamos de forma integrada tu elegibilidad para sumar la Pensión Garantizada Universal (PGU) y verificamos técnicamente si cumples los requisitos para retirar Excedente de Libre Disposición (ELD) en efectivo con la mayor eficiencia tributaria.
🧩 2. Claridad Total en tus Modalidades de Pensión.
Te explicamos con peras y manzanas el impacto real en tu flujo de caja entre el Retiro Programado (AFP), la Renta Vitalicia Inmediata (Aseguradoras) y las Modalidades Mixtas o Diferidas, aterrizando cada escenario a tu expectativa de vida, estado de salud y proyectos personales.
🛡️ 3. Blindaje Familiar con Cláusulas Adicionales a tu Medida.
Adaptamos las cuatro Cláusulas Adicionales de Renta Vitalicia a tu realidad familiar para que tus ahorros nunca queden desprotegidos:
🔒 Período Garantizado de Pago: Asegura que el 100% de tu pensión pactada se siga pagando a tus beneficiarios o herederos designados si faltas prematuramente.
📈 Aumento Temporal de Pensión: Incrementa tu liquidez durante los primeros años de retiro para saldar deudas, financiar proyectos o cubrir gastos de salud.
💑 Aumento de Porcentaje de Sobrevivencia: Eleva la protección vitalicia para tu cónyuge o conviviente civil por sobre el piso legal.
⏳ Aumento Diferido de Pensión: Planifica estratégicamente el tramo impositivo y el flujo futuro de tus ingresos.
🔨 4. Gestión Integral en SCOMP y Remate de Renta Vitalicia.
Mediante un Mandato Notarial y un Contrato de Asesoría Previsional regulado, asumimos toda la carga operativa ante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión), ahorrándote filas, errores de plazos y estrés administrativo. Una vez recibido tu Certificado de Ofertas, activamos el Remate de Renta Vitalicia y la negociación de Ofertas Externas, haciendo competir directamente a las aseguradoras para superar la oferta inicial y asegurar una tasa superior en UF para toda tu vida.
📑 5. Informe Final de Pensión: Tu Respaldo Antes de Firmar.
Antes de que tomes cualquier decisión irrevocable, te entregamos un Informe Final de Pensión por escrito y firmado. Este documento contiene la comparativa técnica de solvencia y rentabilidad, junto con nuestra sugerencia experta basada en tu salud, perfil de riesgo y objetivos de herencia. Tú siempre tienes la última palabra.
🏅 ¿Por Qué Confiar tu Futuro a Nuestra Asesoría Previsional?
╔═════════════════════════════════╦═════════════════════════════════╗
║ ⚖️ INDEPENDENCIA ABSOLUTA ║ 🏛️ TRAYECTORIA PIONERA EN CHILE ║
║ Trabajamos 100% para ti; sin ║ El portal web más antiguo del ║
║ vínculos con AFP ni compañías. ║ país en orientación previsional.║
╠═════════════════════════════════╬═════════════════════════════════╣
║ 📜 ACREDITACIÓN OFICIAL SP/CMF ║ 🤝 ACOMPAÑAMIENTO HUMANO ║
║ Profesionales inscritos bajo ║ Trato cercano, sin tecnicismos ║
║ estricta normativa legal. ║ y con transparencia total. ║
╚═════════════════════════════════╩═════════════════════════════════╝⚖️ Independencia e Imparcialidad Total: Trabajamos única y exclusivamente para defender tus intereses. No representamos a ninguna AFP ni Compañía de Seguros de Vida, lo que garantiza una recomendación libre de conflictos de interés.
🏛️ Trayectoria Pionera en Chile: Somos el sitio web más antiguo del país dedicado de forma ininterrumpida a la orientación y gestión de jubilaciones. Nuestra experiencia histórica es tu mayor garantía de seriedad.
📜 Asesores Previsionales Registrados: Contamos con especialistas acreditados que cumplen rigurosamente con la normativa vigente de la Superintendencia de Pensiones (SP) y la Comisión para el Mercado Financiero (CMF).
🤝 Acompañamiento Humano de Principio a Fin: Estamos a tu lado en cada etapa del proceso, resolviendo tus inquietudes con calidez, lenguaje claro y total empatía.
📞 Agenda hoy tu Estudio y Diagnóstico Previsional Personalizado.
Elegir una Renta Vitalicia es un contrato irrevocable que definirá tu calidad de vida y el patrimonio de tu familia durante las próximas tres décadas. No tomes esta decisión a ciegas ni te quedes únicamente con la simulación preliminar de tu AFP.
Nuestro equipo de Asesores Previsionales Independientes (inscritos en el Registro oficial de la SP) trabaja exclusivamente para defender tus intereses, sin vínculos de dependencia con ninguna AFP ni Compañía de Seguros:
1.- Auditamos tu saldo y Bono de Reconocimiento para detectar capitales rezagados o posibles pagos de Excedente de Libre Disposición (ELD) libres de impuestos.
2.- Cotizamos en el SCOMP y activamos el Remate de Renta Vitalicia para que aseguradoras AAA y AA+ compitan por pagarte la mayor pensión mensual en UF.
3.- Te entregamos tu Informe Final de Pensión firmado, explicando cada cifra con transparencia total antes de que tomes tu decisión.
👉 [Solicita aquí tu Diagnóstico Previsional e Informe SCOMP Personalizado. (Atención Presencial, Telefónica o por Videollamada)]
💰 ¿Listo para asegurar la mejor pensión en UF de por vida?
📊 No aceptes la primera oferta de tu AFP: cotiza hoy con un Asesor Previsional acreditado en la SP, compara a las aseguradoras más solventes del ranking 2027 y maximiza tu jubilación mediante un Remate en el SCOMP.
📱 ¡Solicita tu evaluación gratuita aquí!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl