

Jubilación Anticipada por Trabajos Pesados en Chile. La ley permite a los trabajadores sometidos a desgaste severo o moderado adelantar su jubilación legal hasta en 10 años. Sin embargo, dado que esto implica financiar más años de inactividad y para evitar el agotamiento prematuro de los ahorros, es fundamental contar con una una asesoría previsional certificada resulta fundamental para maximizar el monto de tu pensión, integrar inteligentemente beneficios estatales como la PGU y proteger tu patrimonio familiar.
Jubilación Anticipada por Trabajos Pesados en Chile.
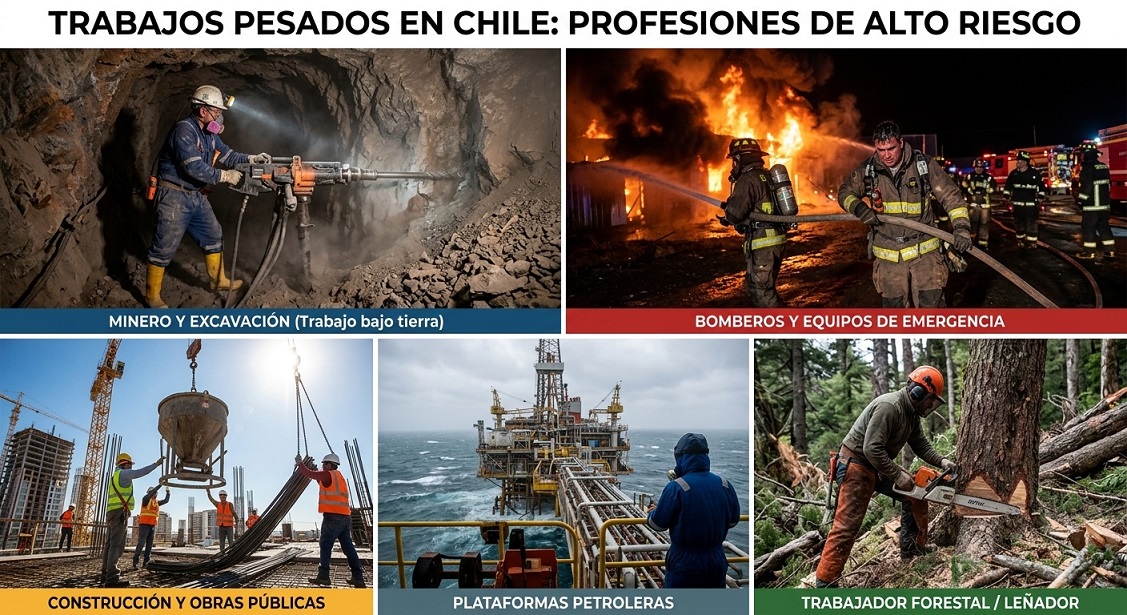
👷♂️ Jubilación Anticipada por Trabajos Pesados en Chile | Asesoría Previsional Especializada.
El sistema previsional chileno reconoce que no todas las labores impactan la salud de la misma manera. Si has dedicado tu vida a oficios con un alto desgaste físico, mental, ambiental o psíquico, la Ley N° 19.404 te otorga el derecho a una Jubilación Anticipada por Trabajos Pesados. Este beneficio te permite adelantar tu edad legal de retiro (65 años en hombres y 60 en mujeres) compensando el envejecimiento prematuro.
Sin embargo, retirarte antes de tiempo es un desafío económico mayor: tus ahorros deberán financiar más años de vida sin generar nueva rentabilidad. Aquí es donde una asesoría previsional experta e independiente marca la diferencia entre un retiro con estrecheces y una jubilación maximizada y segura para tu familia. 💼💎
💡 ¿Sabías que...? La Ley N° 19.404 (que modifica el Decreto Ley 3.500) permite a los trabajadores en Chile adelantar su edad legal de retiro hasta en 10 años debido al desgaste físico, intelectual, psíquico o ambiental derivado de sus funciones. Sin embargo, jubilarse antes exige una estrategia previsional rigurosa para evitar que tus ahorros se agoten prematuramente.
⚙️1. ¿Qué se Considera "Trabajo Pesado" y Cómo Funciona la Rebaja de Edad?
No basta con que una labor sea agotadora; el puesto debe estar calificado formalmente por la Comisión Ergonómica Nacional (CEN). Esta entidad evalúa el desgaste físico, intelectual, ambiental o psíquico en la empresa específica.
Una vez aprobado, la ley exige una sobrecotización en tu cuenta de AFP para financiar los años de anticipo. Dependiendo del dictamen, existen dos escenarios de rebaja de edad 📉:
🔴 Desgaste Severo (Rebaja 2x5): Requiere una sobrecotización del 4% total (2% empleador / 2% trabajador). Adelantas 2 años de edad por cada 5 años trabajados, con un tope máximo de 10 años de anticipo.
🟡 Desgaste Moderado (Rebaja 1x5): Requiere una sobrecotización del 2% total (1% empleador / 1% trabajador). Adelantas 1 año de edad por cada 5 años trabajados, con un tope máximo de 5 años.
⌚ Requisito Clave: Necesitas un mínimo de 20 años de cotizaciones (continuas o discontinuas) en cualquier sistema previsional para acceder a este derecho. 📑
┌─────────────────────────────────────────┐
│ EVALUACIÓN DEL DESGASTE LABORAL (CEN) │
└────────────────────┬────────────────────┘
│
┌───────────────────────┴───────────────────────┐
▼ ▼
🔴 DESGASTE SEVERO (Sobrecotización 4%) 🟡 DESGASTE MODERADO (Sobrecotización 2%)
• 2% Empleador + 2% Trabajador • 1% Empleador + 1% Trabajador
• Rebaja: 2 años por cada 5 cotizados • Rebaja: 1 año por cada 5 cotizados
• Tope máximo de anticipo: 10 años • Tope máximo de anticipo: 5 años
📊 Cuadro Comparativo: Tramos de Sobrecotización y Beneficios.
📌 Requisitos para solicitar el beneficio:
📄 Cotizaciones Mínimas: Acreditar un mínimo de 20 años de cotizaciones (continuas o discontinuas) en cualquier sistema previsional (AFP o Antiguo Sistema/IPS).
🏛️ Afiliados al Antiguo Sistema (IPS): Si requieres el pago anticipado de tu Bono de Reconocimiento, la ley exige 23 años cotizados.
🧮 Rebaja Proporcional: Si no cumples tramos exactos de 5 años, las fracciones de tiempo otorgan rebajas proporcionales según las tablas oficiales de la Superintendencia de Pensiones.
🏛️ 2. Factores Estratégicos para Maximizar tu Jubilación Anticipada.
Jubilarse a los 50, 55 o 60 años implica que tus fondos previsionales deberán financiar un número sustancialmente mayor de años de vida. Para que esta decisión no golpee severamente tu nivel de ingresos, la asesoría previsional especializada integra los siguientes aspectos técnicos:
┌───────────────────────────┐
│ PILARES DE OPTIMIZACIÓN │
└─────────────┬─────────────┘
│
┌──────────────────┬──────────────┼──────────────┬──────────────────┐
▼ ▼ ▼ ▼ ▼
🏛️ PGU (65 AÑOS) 💰 EXCEDENTE ELD 🎖️ AUDITORÍA ⚖️ EXPECTATIVA Y 🩺 SEGURO SIS E
(Brecha Temporal) (Capital Libre) (Lagunas) BRECHAS GÉNERO INVALIDEZ
🏛️ A. La Pensión Garantizada Universal (PGU) y la Brecha Temporal.
Un error recurrente es asumir que la Pensión Garantizada Universal (PGU) se activa automáticamente al jubilar por trabajos pesados. La ley establece que la PGU se otorga a partir de los 65 años de edad, independientemente de si te pensionaste de forma anticipada a los 55 o 60 años.
⏱️ Estrategia de Flujo de Caja: Diseñamos la estructura de tu pensión para cubrir la "brecha de ingresos" entre tu edad de retiro anticipado y los 65 años, asegurando un empalme óptimo cuando comiences a percibir el aporte estatal de la PGU.
💰 B. Análisis Técnico y Retiro de Excedente de Libre Disposición. (ELD)
El Excedente de Libre Disposición (ELD) es el saldo acumulado en tu cuenta individual que excede el capital necesario para financiar una pensión equivalente al 70% del promedio de tus remuneraciones de los últimos 10 años y que cumpla con los mínimos legales.
💵 Optimización Fiscal: Un análisis técnico independiente determina si es conveniente retirar este dinero en efectivo (de libre uso directo a tu bolsillo con franquicias tributarias) o si es preferible destinarlo a elevar el monto de tu pensión mensual.
🎖️ C. Beneficios por Años Cotizados y Auditoría de Lagunas.
Las trayectorias laborales prolongadas otorgan derechos a bonificaciones y garantías del sistema. Realizamos una auditoría previsional exhaustiva para detectar:
🔍 Cotizaciones No Acreditadas: Rastrear períodos trabajados bajo la calificación de trabajo pesado donde el empleador omitió el pago del 1% o 2% adicional.
📑 Regularizaciones Retroactivas: Exigir las cobranzas a las AFP antes de iniciar el trámite, ya que una sola laguna de sobrecotización puede significar la pérdida de años de rebaja de edad legal.
⚖️ D. Compensación de Expectativa de Vida y Brechas de Género.
Al adelantar la jubilación, la tabla de mortalidad aplica un cálculo sobre una expectativa de vida mayor. Esto afecta con particular severidad a las mujeres, quienes enfrentan tres factores acumulativos:
📉 Edad legal de retiro más temprana (60 años vs. 65 en hombres).
🗓️ Mayor expectativa de vida estadística.
💸 Brechas salariales e interrupciones históricas en su densidad de cotizaciones.
Una asesoría previsional experta aplica mecanismos de compensación de expectativa de vida, seleccionando modalidades y contratos que protegen la liquidez mensual de las trabajadoras y defienden su autonomía económica.
🩺 E. Evaluación del Seguro SIS y Opción de Invalidez.
Si el desgaste extremo ha generado patologías físicas o psíquicas crónicas, jubilar por trabajos pesados no siempre es la mejor vía.
⚕️ Seguro de Invalidez y Sobrevivencia (SIS): Evaluamos previamente si la condición de salud del trabajador califica para una Pensión de Invalidez Transitoria o Definitiva. De ser aprobada, el seguro SIS inyecta un capital complementario significativo (Aporte Adicional) a la cuenta individual a costo del sistema, logrando pensiones sustancialmente superiores a las de un retiro anticipado tradicional.
📊 3. Selección de Modalidad de Pensión: Retiro Programado vs. Renta Vitalicia.
Una vez aprobado el derecho a la pensión anticipada, la decisión más trascendental es dónde y cómo administrar tus fondos.
📑 Cuadro Comparativo de Modalidades de Pensión.
🔨 4. El Proceso en SCOMP: Remate de Renta Vitalicia y Cláusulas Adicionales.
El trámite oficial se gestiona a través del SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Sin embargo, aceptar la primera oferta del certificado es un error común.
┌────────────────┐ ┌────────────────┐ ┌────────────────┐ ┌────────────────┐
│ 🔍 1. AUDITORÍA│ ➔ │ 🏛️ 2. INGRESO │ ➔ │ 🔨 3. REMATE │ ➔ │ 📑 4. INFORME │
│ PREVISIONAL │ │ AL SCOMP │ │ DE RENTA │ │ FINAL Y FIRMA│
└────────────────┘ └────────────────┘ └────────────────┘ └────────────────┘
🔨 El Poder del Remate de Renta Vitalicia.
Cuando solicitas una Renta Vitalicia, tus antecedentes ingresan a un remate o subasta electrónica de Renta Vitalicia.
📈 Competencia Directa: Obligamos a las Compañías de Seguros a competir a ciegas por tu capital de pensión.
💹 Mejora de Tasas: Mediante este mecanismo, las aseguradoras incrementan sus ofertas de tasa de venta, logrando aumentos significativos en el monto de tu pensión mensual vitalicia respecto al certificado inicial del SCOMP.
🛡️ Cláusulas Adicionales: Protección para tu Familia.
Dado que los antecedentes de trabajo pesado involucran un desgaste de salud previo, es imperativo proteger a tu grupo familiar contra un fallecimiento prematuro mediante 4 cláusulas adicionales fundamentales:
📜 Período Garantizado de Pago (PGP): Si el pensionado fallece durante el período pactado (ej. 10, 15 o 20 años), la aseguradora está obligada a pagar el 100% del monto de la pensión a los beneficiarios designados o herederos por el tiempo restante.
👥 Aumento Temporal de Pensión: Suba hasta el doble la pensión mensual en algunos casos por el tiempo que se permita contratarlo, similar al período garantizado.
📉 Aumento de Porcentaje de Sobrevivencia: Permite percibir un ingreso mensual sobre el 60% para el cónyuge e igualar la pensión para el matrimonio de por vida.
🔄 Aumento Diferido de Pensión: Ajusta la pensión inicial al mínimo y diferir el aumento al máximo posible en unos años más en el futuro, lo que permite ventajas tributarias.
📄 5. El Informe Final de Pensión y Transparencia Legal.
Antes de firmar cualquier aceptación definitiva en la AFP o Compañía de Seguros, el profesional debe emitir un Informe Final de Pensión.
📝 ¿Qué contiene el Informe Final de Pensión?
📊 Comparativa matemática detallada entre Retiro Programado, Renta Vitalicia y Combinadas.
📉 Proyección del impacto tributario y alternativas de Excedente de Libre Disposición (ELD).
🛡️ Evaluación de cobertura de salud, Seguro SIS e integración con la PGU a los 65 años.
✏️ Firma del Asesor Previsional certificado con su número de registro oficial.
💰 Transparencia en Honorarios y Regulación Estatal.
La actividad de asesoría previsional está estrictamente regulada por la Superintendencia de Pensiones (SP):
🚫 Sin Pagos Por Adelantado: Un asesor previsional registrado jamás te cobrará dinero en efectivo ni transferencias directas.
🏦 Modalidad Retiro Programado (AFP): Honorario máximo regulado de 1,2% del saldo, con un tope legal absoluto de 36 UF.
🏢 Modalidad Renta Vitalicia (Aseguradora): Honorario máximo regulado de 1,5% del saldo, con un tope legal absoluto de 60 UF (financiamiento administrativamente incorporado en la prima de la aseguradora).
💡 Cero Riesgo: Si tras revisar todas las ofertas y el Informe Final decides no pensionarte y continuar trabajando, el trámite se cierra sin costo alguno para ti.
🗺️ 6. Hoja de Ruta para Tramitar tu Jubilación por Trabajos Pesados
┌─────────────────────────────────────────────────────────────────────────────┐
│ 📍 PASO 1: Descargar el Certificado de Trabajos Pesados en la web de la AFP.│
│ 📍 PASO 2: Verificar la calificación de la empresa en la CEN / IPS. │
│ 📍 PASO 3: Realizar la auditoría de sobrecotizaciones del 2% o 4%. │
│ 📍 PASO 4: Evaluar brecha PGU y viabilidad de Invalidez / Seguro SIS. │
│ 📍 PASO 5: Ejecutar el Remate de Renta Vitalicia en SCOMP. │
│ 📍 PASO 6: Emisión del Informe Final de Pensión y Selección de Modalidad. │
└─────────────────────────────────────────────────────────────────────────────┘
🤝 Consigue la Mejor Pensión por Trabajos Pesados en Chile.
Tu esfuerzo físico y mental durante décadas merece una estrategia financiera de máximo rendimiento. No dejes tu trámite a la suerte ni a los sistemas automáticos de las administradoras.
📲 Vías de Contacto Directo con Nuestros Asesores Certificados:
📲 WhatsApp: [Haz clic en su ícono para conversación, enviar notas de voz o coordinar un llamado].
📞 Atención Telefónica: Comunícate con nuestros especialistas en horario continuado.
💻 Videollamada: Agenda tu reunión virtual vía Zoom o Google Meet desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos una sesión de trabajo en nuestras oficinas o en un punto a convenir.
✉️ Correo Electrónico: Envíanos tus liquidaciones y certificados predeterminados para una revisión preliminar sin costo.
➡️ Formulario Web: Ingresa tus datos en nuestro portal oficial y un asesor certificado te contactará a la brevedad.
⏰ Adelanta tu retiro por trabajos pesados con la tranquilidad de contar con asesoría previsional experta, imparcial y certificada.
💲 Tu esfuerzo físico y mental durante décadas merece una estrategia previsional de máximo rendimiento.
🎲 ¡No dejes tu Jubilación Anticipada por Trabajos Pesados a la suerte ni a los sistemas automáticos de las administradoras!
👉 Contáctanos hoy (vía WhatsApp, teléfono o videollamada) para recibir asesoría previsional experta y asegurar la mejor pensión posible para ti y tu grupo familiar.
📞 ¡Llame al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
