

Pensión de invalidez por cáncer: Requisitos, AFP y tramitación en Chile. La pensión de invalidez por cáncer en Chile protege económicamente a los trabajadores afectados, basándose en la evaluación médica de su pérdida de capacidad laboral y la cobertura del seguro SIS. La asesoría previsional contempla la evaluación de comisiones médicas, la cobertura del seguro SIS, un trámite acelerado por enfermedad terminal y la selección de modalidades y tipos de pensión mediante el SCOMP, para recomendar la mejor pensión posible.
Pensión de invalidez por cáncer: Requisitos, AFP y tramitación en Chile.
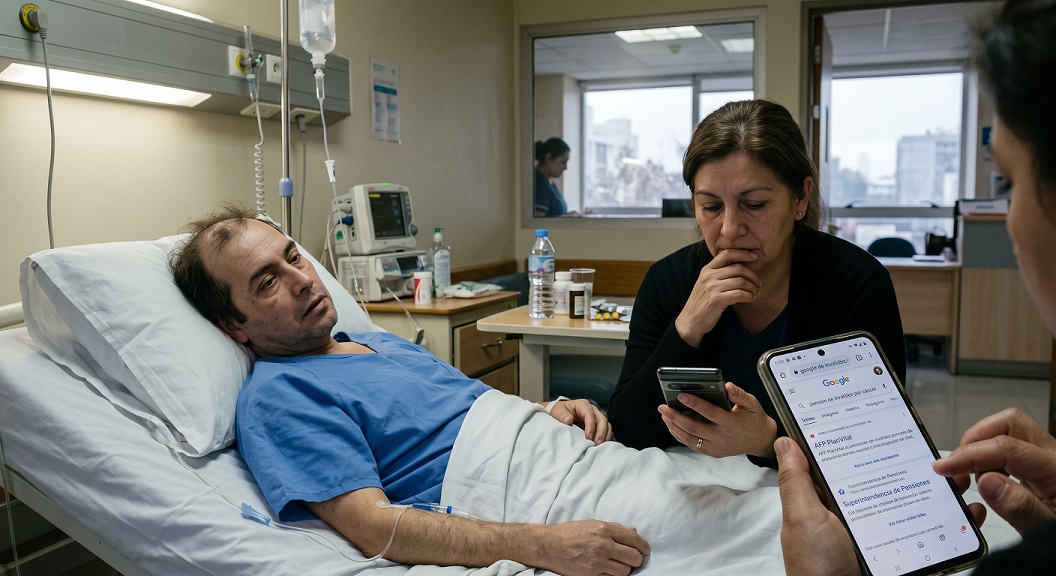
🩺 Pensión de Invalidez por Cáncer en Chile: Guía Completa, Cobertura SIS, Ley Terminal y Asesoría Previsional.
Enfrentar un diagnóstico de cáncer avanzado es un proceso multidimensional que impacta la salud, la dinámica familiar y la estabilidad económica. En Chile, el sistema de Administradoras de Fondos de Pensiones (AFP) provee la Pensión de Invalidez como un mecanismo legal y financiero para proteger a los trabajadores que sufren una pérdida permanente de su capacidad laboral.
Para asegurar tu futuro económico, no basta con presentar documentos médicos; es fundamental aplicar una estrategia financiera. A continuación, desglosamos los requisitos médicos, el marco legal y cómo maximizar tus recursos previsionales.
Enfrentar un diagnóstico de cáncer representa un desafío humano, familiar y económico de gran magnitud. En Chile, el sistema previsional contempla la Pensión de Invalidez como un mecanismo de protección financiera para los trabajadores que sufren una disminución severa y permanente en su capacidad laboral producto de una patología oncológica o de los efectos secundarios de sus tratamientos.
Para tomar decisiones informadas en un momento crítico, es indispensable conocer en detalle los aspectos legales, médicos y financieros que rigen este beneficio, así como las distintas opciones de jubilación disponibles.
⚖️ 1. Marco Legal y Estructura del Sistema Previsional.
La Pensión de Invalidez por enfermedades de origen común (no laborales) está regulada por el Decreto Ley 3.500 y es administrada por las Administradoras de Fondos de Pensiones (AFP), bajo la fiscalización técnica de la Superintendencia de Pensiones (SP) y la evaluación de las Comisiones Médicas.
[ Diagnóstico Oncológico / Tratamiento ]
│
▼
¿Origen Laboral o Enfermedad Común?
├─── Laboral (Asbesto, radiación ocupacional) ──► Ley 16.744 (Mutuales / ISL)
└─── Común (Enfermedad general) ────────────────► Sistema AFP / DL 3.500
📌 Diferencia Clave: Si el cáncer fue originado por exposición a agentes tóxicos u ocupacionales en el lugar de trabajo, debe tramitarse a través de la Ley 16.744 de Accidentes del Trabajo y Enfermedades Profesionales. Si es un cáncer de origen común, la cobertura corresponde al sistema de AFP.
📋 2. Requisitos de Acceso y Criterios Médicos de Calificación.
Tener un diagnóstico oncológico no otorga automáticamente la pensión. La evaluación médica no juzga únicamente el nombre de la patología, sino el menoscabo funcional irreversible que el cáncer y sus tratamientos producen en la capacidad de trabajo del afiliado.
📌 Requisitos Administrativos Base:
& Edad legal: Tener menos de 65 años (tanto hombres como mujeres) al momento de ingresar la solicitud y no estar pensionado por vejez.
& Afiliación activa: Estar incorporado al sistema de AFP (sea cotizante activo o desocupado).
& Menoscabo funcional: Registrar una pérdida de capacidad de trabajo de a lo menos el 50%, determinada por la Comisión Médica Regional.
🔬 Criterios Médicos de Calificación Oncológica:
Las Comisiones Médicas Regionales (CMR) aplican las Normas para la Evaluación y Calificación del Grado de Invalidez considerando los siguientes factores técnicos:
🩺 Etapificación y Extensión Tumorales: Estadio del cáncer (TNM I, II, III o IV), presencia de metástasis y avance localizado o sistémico.
🧪 Respuesta al Tratamiento y Pronóstico: Pacientes en remisión completa con buen pronóstico obtienen un menor porcentaje de menoscabo; casos refractarios, en recaída o bajo cuidados paliativos obtienen porcentajes altos o totales.
🏥 Secuelas Funcionales y Toxicidad Crónica: Daños irreversibles derivados de quimioterapia, radioterapia, inmunoterapia o cirugías radicales (amputaciones, neuropatías severas, insuficiencia orgánica, fatiga crónica oncológica o deterioro cognitivo).
🧩 Impacto en Actividades de la Vida Diaria (AVD): Evaluación del grado de dependencia del paciente para realizar tareas básicas e instrumentales sin la asistencia de terceros.
📊 3. Grados de Invalidez y la Importancia Vital del Seguro SIS.
El porcentaje de menoscabo otorgado determina el tipo de pensión, mientras que la presencia del Seguro de Invalidez y Sobrevivencia (SIS) define el monto financiero final a percibir.
🎯 Tipos de Invalidez Previsional:
🛡️ El Rol del Seguro de Invalidez y Sobrevivencia. (SIS)
El SIS es financiado por el empleador (o el trabajador independiente) y marca la diferencia en el cálculo del monto mensual.
┌─── CON Cobertura SIS ──► Aseguradora paga "Aporte Adicional" ──► Pensión = 70% o 50% del Ingreso Base
[ Evaluación SIS ] │
└─── SIN Cobertura SIS ──► Pensión financiada SOLO con saldo acumulado en AFP
& Con Cobertura SIS: Aplica a trabajadores dependientes que estén cotizando o cesantes que registren cotizaciones en el mes anterior al cese, dentro de los 12 meses previos a la solicitud. La compañía de seguros inyecta un capital faltante (Aporte Adicional) para garantizar el 70% del Ingreso Base (Invalidez Total) o el 50% (Invalidez Parcial).
& Sin Cobertura SIS: Si el afiliado lleva más de 12 meses sin cotizar, la pensión se financiará exclusivamente con el saldo disponible en su cuenta de ahorro individual.
🧮 Nota Técnica: El Ingreso Base se calcula a partir del promedio de las remuneraciones imponibles de los últimos 10 años anteriores a la declaración de invalidez.
⚡ 4. Ley 21.309: Vía Acelerada para Enfermedades Terminales.
Para aquellos pacientes con un diagnóstico de cáncer avanzado cuyo pronóstico de vida sea inferior a 12 meses, existe un procedimiento especial y expedito que evita los extensos trámites de invalidez tradicional.
📄 Solicitud Directa: Presentación del certificado médico de enfermedad terminal emitido por el oncólogo tratante.
⏱️ Resolución Rápida: El Consejo Médico de la Superintendencia de Pensiones revisa los antecedentes en un plazo máximo de 5 días hábiles.
💸 Beneficio Económico: Aprobada la condición, el afiliado accede al cálculo de su pensión por un período de 12 meses o al retiro anticipado de sus fondos, reservando solo el monto para cuota mortuoria y pensiones de sobrevivencia si corresponde.
🗺️ 5. Tramitación Paso a Paso de la Pensión de Invalidez.
El trámite regular de invalidez sigue una secuencia normativa precisa:
📄 Recopilación del Expediente Médico: Reunir informe oncólogo tratante, biopsias (anatomía patológica), imágenes (PET-CT, TAC, Resonancias), marcadores tumorales y protocolos de tratamiento realizados.
📝 Ingreso de Solicitud en la AFP: Inicio del trámite mediante la plataforma web o presencial en la AFP.
👨⚕️ Evaluaciones en la Comisión Médica (CMR): Citación a peritaje médico. En caso de inmovilidad o internación, se puede solicitar evaluación domiciliaria o en recinto hospitalario.
📑 Emisión del Dictamen: La CMR emite la resolución aprobando o rechazando la invalidez.
⚖️ Instancia de Apelación: Si el dictamen es rechazado o el porcentaje asignado no refleja el menoscabo real, el afiliado o sus asesores disponen de 15 días hábiles para apelar ante la Comisión Médica Central (CMC).
🏁 Dictamen Executoriado y Selección de Modalidad: Una vez firme el dictamen, la AFP emite el Certificado de Saldo para dar paso al proceso de oferta de pensiones.
💼 6. Opciones de Pensión, Sistema SCOMP y Optimización Previsional.
Una vez aprobada la invalidez definitiva o cumplido el período transitorio, el afiliado debe seleccionar la modalidad de pensión que mejor resguarde la estabilidad económica de su núcleo familiar
⚖️ Claridad Absoluta: Retiro Programado vs. Renta Vitalicia
📈 Gestión del SCOMP y Remate de Renta Vitalicia.
El SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión) es la plataforma oficial obligatoria que interconecta a AFPs y Compañías de Seguros para emitir ofertas formales de pensión.
& Proceso de Cotización: Se generan las alternativas ajustadas a la condición del afiliado y sus beneficiarios.
🔨 Remate / Licitación de Renta Vitalicia: Mecanismo técnico en el cual las compañías aseguradoras compiten para mejorar sus montos de oferta iniciales, logrando tasas y pensiones más elevadas para el beneficiario.
💰 Análisis Técnico y Retiro de Excedente de Libre Disposición. (ELD)
El Excedente de Libre Disposición (ELD) es el saldo acumulado en la cuenta de ahorro individual de la AFP que supera el capital requerido para financiar una pensión equivalente al 70% del promedio de remuneraciones imponibles de los últimos 10 años y al 100% de la Pensión Garantizada Universal (PGU).
& Optimización Tributaria: Permite retirar fondos líquidos en cuotas anuales o como monto global con exenciones o eficiencias tributarias según la norma legal vigente.
& Evaluación Técnica: Un correcto análisis del saldo previsional permite determinar si conviene retirar excedentes o destinar la totalidad del capital a mejorar el monto mensual de la pensión.
🏛️ 7. Beneficios Complementarios, PGU y Variables Demográficas.
🌟 Pensión Garantizada Universal (PGU) y Subsidio de Invalidez.
Los receptores de pensión de invalidez parcial o total pueden ser beneficiarios de apoyos estatales como el Subsidio de Invalidez o dar el paso a la PGU al cumplir los 65 años de edad, garantizando un piso de protección social no contributivo ajustado al cumplimiento de requisitos socioeconómicos.
⏳ Beneficios por Años Cotizados.
La densidad previsional acumulada a lo largo de la vida laboral incrementa directamente el cálculo del Ingreso Base y fortalece el saldo acumulado, impactando favorablemente en el cálculo final de la pensión y en la efectividad del Seguro SIS.
🧮 Compensación de Expectativa de Vida y Brechas de Género.
Las tablas de mortalidad oficiales aplican variables actuariales según edad y sexo. Debido a que las mujeres registran una mayor expectativa de vida estadística, los cálculos de retiro programado pueden verse afectados en monto si no se diseña una estrategia financiera adaptada. Una adecuada asesoría permite amortiguar estas brechas de género mediante la estructuración óptima de Rentas Vitalicias o combinaciones de modalidad.
🎯 8. El Rol Vital de la Asesoría Previsional e Informe Final de Pensión.
Navegar las etapas de un trámite por invalidez oncológica requiere precisión técnica en un momento de alta vulnerabilidad personal. Contar con una asesoría previsional independiente y especializada garantiza una gestión libre de conflictos de interés con AFPs o compañías aseguradoras.
[ Análisis Previsional ] ──► [ Gestión de Expediente ] ──► [ Cotización SCOMP ] ──► [ Informe Final de Pensión ]
📜 El Informe Final de Pensión.
Antes de que el afiliado firme la aceptación de pensión en la AFP, recibe un Informe Técnico Final de Pensión escrito y detallado que contempla:
& Comparativa Cuantitativa: Desglose del Retiro Programado frente a todas las alternativas de Renta Vitalicia disponibles en el mercado.
& Evaluación de Cláusulas: Análisis costo-beneficio de periodos garantizados y seguros adicionales.
& Proyección Tributaria y ELD: Determinación exacta de posibles montos de Excedente de Libre Disposición.
& Decisión Protegida: El afiliado cuenta con la facultad de aceptar la oferta elegida, solicitar nuevas ofertas o desistir libremente del proceso antes de que el dictamen quede ejecutoriado.
🏆 Consigue la Mejor Pensión en Chile: Asesoría Previsional Especializada e Imparcial. 🇨🇱
Jubilarse o tramitar una pensión es una de las decisiones financieras y humanas más trascendentales de tu vida. Enfrentarse al complejo sistema de AFP, aseguradoras y normativas de la Superintendencia de Pensiones puede generar incertidumbre, pero no tienes por qué hacerlo solo. Con la orientación adecuada, este proceso se transforma en la garantía de tu tranquilidad económica futura.
En nuestro portales tenemos la plataforma con mayor trayectoria en asesoría de jubilación en Chile te acompañamos con un proceso transparente, técnico y 100% independiente, diseñado exclusivamente para proteger tu patrimonio y el bienestar de tu familia.
🩺 Pensión de Invalidez por Cáncer, Enfermedad Terminal y Beneficios Estatales.
La salud puede cambiar de forma imprevista. Si enfrentas una condición de salud grave como un diagnóstico oncológico, el sistema previsional contempla mecanismos específicos para brindarte protección económica inmediata.
🩺 Evaluación de Comisiones Médicas: Gestionamos el análisis técnico ante la Comisión Médica de la Superintendencia de Pensiones para certificar el porcentaje de pérdida de capacidad de trabajo.
🛡️ Cobertura del Seguro SIS: Verificamos y exigimos la correcta aplicación del Seguro de Invalidez y Sobrevivencia (SIS) para complementar el capital de tu cuenta individual.
⚡ Trámite Acelerado por Enfermedad Terminal: Activamos la normativa de tramitación prioritaria y acelerada para afiliarse o solicitar beneficios bajo regímenes especiales de salud.
🏛️ Coordinación con la PGU: Evaluamos la compatibilidad y el momento exacto para postular a la Pensión Garantizada Universal (PGU), maximizando el ingreso mensual total percibido.
📊 ¿Cómo Maximizamos tu Jubilación Paso a Paso?
No realizamos un simple trámite burocrático; diseñamos una estrategia financiera a tu medida para obtener el mayor rendimiento de tus ahorros de toda la vida.
🔍 1. Análisis Técnico y Excedentes de Libre Disposición.
Evaluamos tu historial previsional para determinar si cumples con los requisitos legales que te permitan retirar Excedentes de Libre Disposición (ELD) en efectivo, sin perjudicar tu pensión base.
⚖️ 2. Comparativa Clara: Retiro Programado vs. Renta Vitalicia.
Te explicamos en un lenguaje sencillo y sin tecnicismos las ventajas y riesgos de cada modalidad: la flexibilidad del Retiro Programado (AFP) frente a la estabilidad y seguridad de por vida que ofrece la Renta Vitalicia (Compañías de Seguros), así como las opciones combinadas.
📜 3. Optimización con las 4 Cláusulas Adicionales de Renta Vitalicia.
Existen 4 cláusulas adicionales reguladas que permiten personalizar tu Renta Vitalicia para aumentar la protección familiar:
1.- Periodo Garantizado de Pago
2.- Cláusula de Aumento temporal de Pensión
3.- Cláusula de Aumento de Porcentaje de Sobrevivencia
4.- Cláusula de Aumento Diferido de Pensión.
Evaluamos cuál de estas cláusulas adicionales se adapta exactamente a tus prioridades de herencia y salud.
📈 4. Estrategia de Remate de Renta Vitalicia en el SCOMP.
Ingresamos tu solicitud al SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Una vez recibido el certificado oficial de ofertas, como asesores previsionales iniciamos el proceso de remate de renta vitalicia, donde negociamos y solicitamos a las compañías de seguros que mejoren la oferta económica inicial que más te convenga.
📑 5. Informe Final de Pensión por Escrito.
Antes de que firmes cualquier decisión definitiva, te entregamos un Informe Final de Pensión exhaustivo y firmado. Incluye una comparativa técnica detallada y nuestra recomendación experta basada en tu perfil de riesgo, estado de salud, expectativas de herencia y planificación tributaria. Tú siempre tienes la última palabra.
🛡️ ¿Por qué Elegir Nuestra Asesoría Previsional Independiente?
⚖️ Independencia Total: Trabajamos exclusivamente para ti. No representamos a ninguna AFP ni Compañía de Seguros, lo que garantiza una orientación imparcial y libre de conflictos de interés.
📜 Asesores Registrados: Contamos con profesionales acreditados e inscritos en el Registro de Asesores Previsionales de la Superintendencia de Pensiones y la CMF.
🏆 Trayectoria Pionera: Somos el portal web pionero en Chile en orientación previsional, respaldados por años de experiencia y miles de pensionados satisfechos.
🤝 Acompañamiento Humano: Resolvemos cada una de tus inquietudes con empatía, cercanía y total claridad.
🎯 ¡Toma el Control del Futuro de tu Economía Hoy!
El esfuerzo de toda tu vida merece la mejor gestión. No dejes tu jubilación a la suerte; contáctanos hoy mismo por el canal que te resulte más cómodo y coordinemos una sesión inicial de diagnóstico:
📲 WhatsApp: Haz clic en su ícono para chatear, enviar un audio o iniciar una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas previsionales ahora mismo.
💻 Videollamada Online: Agendemos una reunión virtual en vivo desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en nuestras oficinas o lugar a convenir.
💬 Chat y Redes Sociales: Escríbenos por Google Chat, Facebook Messenger o Instagram.
➡️ Formulario Web: Completa tus datos en nuestro formulario y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus dudas detalladas por E-Mail para un análisis preliminar por escrito.
💰 ¡Toma el control del futuro de tu economía personal y familiar!
🌟 Maximiza tu pensión de invalidez por cáncer con nuestra asesoría previsional especializada, imparcial y 100% independiente.
📲 No dejes tu jubilación a la suerte y contáctanos ahora mismo por WhatsApp, teléfono o videollamada para una evaluación a tu medida.



 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl
